الكميات والتكلفة والمواعيد
شروط الدفع في تصنيع الملابس
للدفع في طلبية الملابس محوران منفصلان يُخلط بينهما باستمرار: متى يستحق المال، وبأي آلية يُدفع ويُضبط. لا يحسم شرط Incoterms أيًّا منهما، ولا يحدد أيٌّ منهما من يملك البضاعة. يشرح هذا الدليل الهياكل الموجودة، وأثر كل منها على انكشاف الطرفين، وما يجب الاتفاق عليه قبل أن يرسل أي طرف شيئًا.
المحتويات
في كل علاقة جديدة مع مورد يأتي وقت ينتقل فيه الحديث من المنتج إلى المال. وكثيرًا ما يكون من أقل أجزاء التوريد استعدادًا: علامة تجارية تحدد مواصفات الهودي بالمليمتر تقبل سطر الدفع في عرض السعر دون أن تعرف بماذا يلزمها، ومصنع يقيس كل شيء يذكر شروطه دون أن يشرح سببها.
يشرح هذا الدليل الآليات. لا يخبركم بالهيكل الذي تستخدمونه، لأن ذلك يتوقف على الطلبية والعلاقة وما يستطيع كل طرف تحمّله. ولا يقدم استشارة قانونية: الوثائق التجارية تنشئ التزامات، ومعنى بند معين في ولاية قضائية معينة سؤال يُوجَّه إلى محامٍ لا إلى موقع مصنّع.
سؤالان لا سؤال واحد
كثير من سوء الفهم في هذا المجال سببه دمج سؤالين منفصلين في عبارة واحدة اسمها شروط الدفع.
المحوران
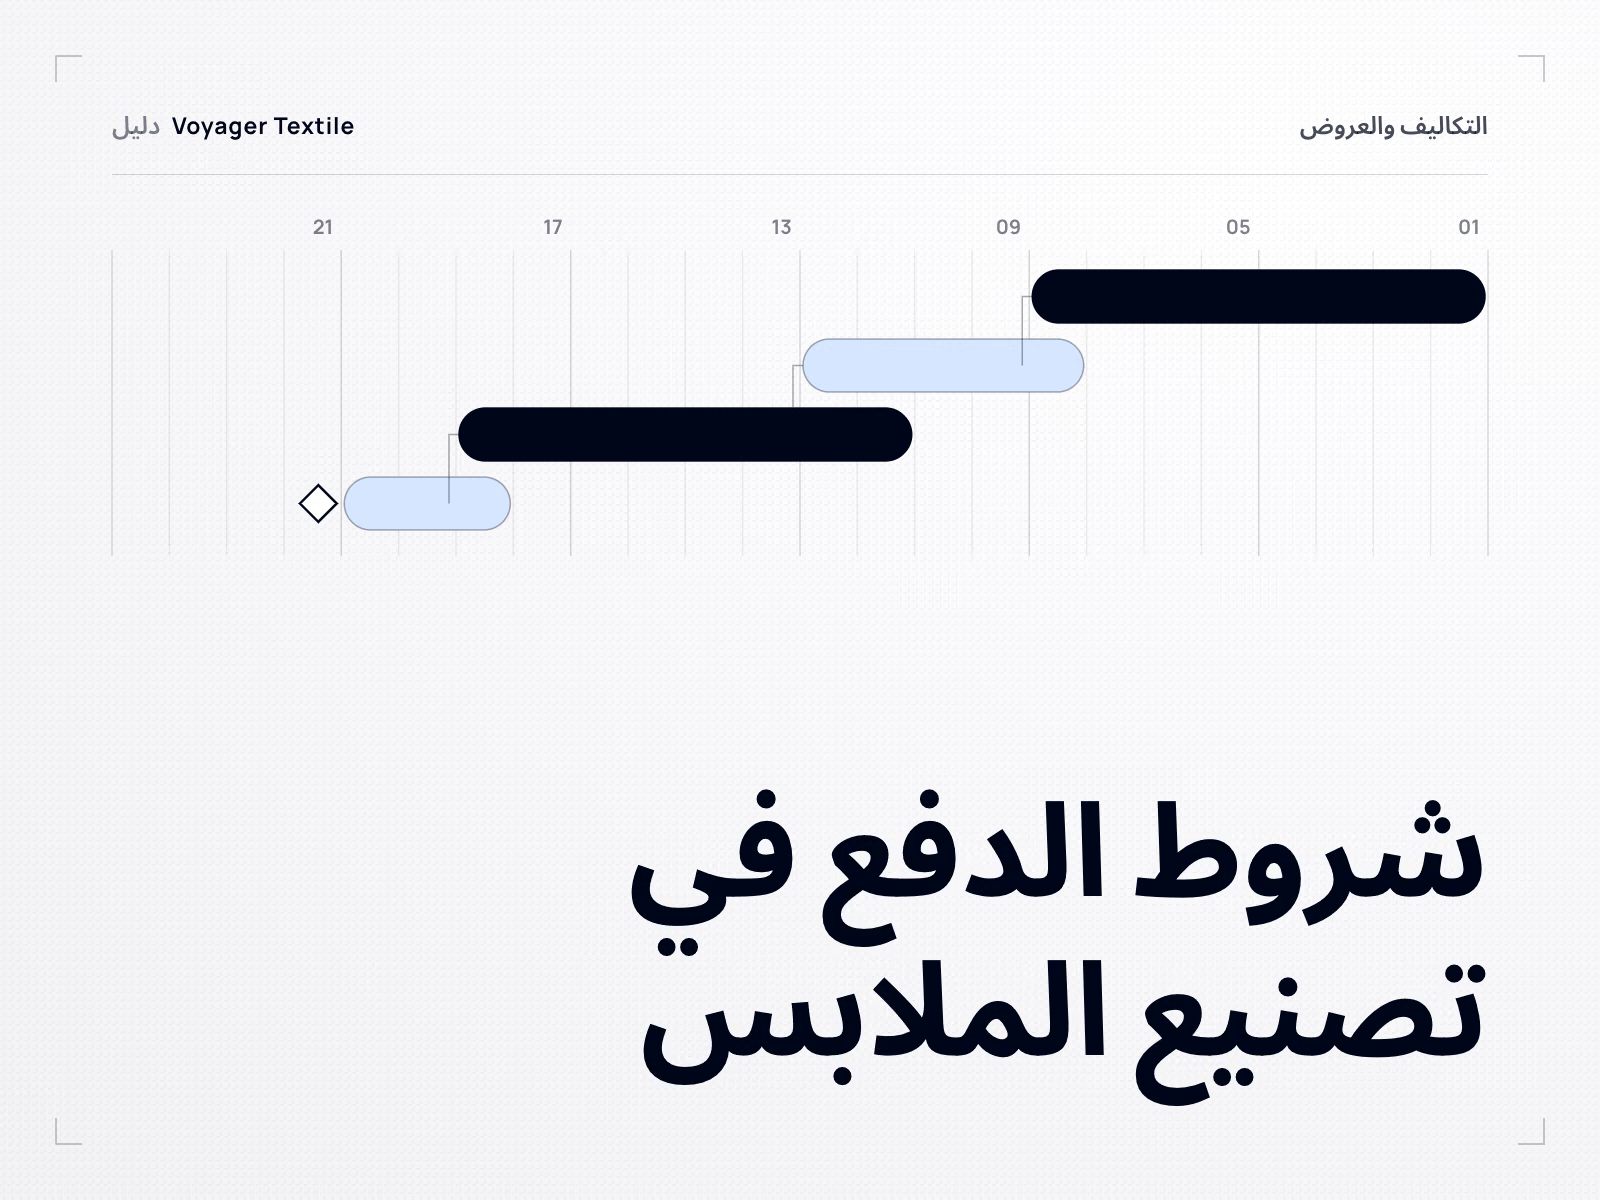
التوقيت: متى يستحق المال
- كاملًا قبل بدء الإنتاج
- جزء عند الطلب، والباقي عند مرحلة محددة
- كاملًا قبل شحن البضاعة أو الإفراج عنها
- بعد الشحن، أو بعد مدة محددة من حدث محدد
- الحدث الذي يبدأ منه العد لا يقل أهمية عن عدد الأيام
الآلية: كيف يُنفَّذ الالتزام
- تحويل مصرفي عادي، وهو الطريقة التي تُسوّى بها معظم المدفوعات التجارية
- اعتماد مستندي، يتعهد فيه مصرف بالدفع مقابل مستندات مطابقة
- تحصيل مستندي، تمرر فيه المصارف المستندات دون أي تعهد بالدفع
- الآلية قد تغيّر السيطرة والإثبات دون أن تغيّر التوقيت
التوقيت نفسه يمكن أن يجري عبر آليات مختلفة، والآلية نفسها يمكن أن تحمل توقيتات مختلفة. كتابة كل منهما على حدة عادة نافعة في هذا الموضوع.
Incoterms ليست شروط دفع
سطر في عرض سعر نصه FCA Izmir، دفعة جزئية عند الطلب والرصيد قبل الشحن، يضم مفهومين تجاريين لا علاقة بينهما إطلاقًا جنبًا إلى جنب. شرط التسليم يحدد أين تنتهي مسؤولية البائع، وهيكل الدفع يحدد متى يتحرك المال. لا يحدد أحدهما الآخر، ومن الشائع أن يفترض المشتري أن الاتفاق على أحدهما حسم الآخر.
وهناك أمر ثالث لا يحسمه أيٌّ منهما. تنص غرفة التجارة الدولية صراحة على أن قواعد Incoterms لا تتناول انتقال الملكية أو سند الملكية في البضاعة، ولا توقيت دفع الثمن أو مكانه أو طريقته أو عملته، وأن هذه القواعد ليست في حد ذاتها عقد بيع. الملكية يحكمها العقد والقانون الذي يسري عليه. ولا يحدد شرط التسليم كذلك أي طرف يتحمل دورًا تنظيميًا، إذ تُحدَّد صفة المُنتِج في التزامات نهاية عمر المنسوجات بحسب مكان التأسيس وطرح المنتج في السوق، لا بحسب من دفع أجرة الشحن.
ثلاثة أسئلة منفصلة
تسمية شرط التسليم تحسم العمود الأول ولا شيء في العمودين الآخرين. أي شرط من Incoterms يناسب أي شحنة موضوع دليل الشحن، وهذه الصفحة تتناول الحد الفاصل بينهما فقط.
أي شرط تسليم تستخدمون، ولماذا يُكتب FOB للشحن البحري وFCA للنقل البري وحركة الحاويات، ولماذا يلزم تحديد مكان مسمّى، كلها مشروحة في دليل الشحن وشروط Incoterms. القواعد الحالية تنشرها غرفة التجارة الدولية، والإصدار الساري هو Incoterms® 2020.
الهياكل الموجودة
فيما يلي الترتيبات التي يصادفها المشتري فعلًا في قطاع الملابس. القائمة ليست شاملة، والجمع بين أكثر من ترتيب أمر طبيعي، فكثيرًا ما تُنظَّم الطلبية الأولى والطلبية الخامسة في العلاقة نفسها بشكل مختلف.
| الهيكل | طريقة عمله | أثره على الانكشاف |
|---|---|---|
| الدفع المسبق | يدفع المشتري المبلغ كاملًا قبل بدء الإنتاج | يموّل المشتري الطلبية كلها ويتحمل مخاطر التنفيذ، ولا يحمل البائع أي مستحقات |
| دفعة مقدمة ورصيد | جزء يُدفع عند الطلب أو عند حجز الخامات، والباقي عند مرحلة متفق عليها | يقسم الانكشاف. الدفعة المقدمة تغطي عادةً ما التزم به المورد من إنفاق على الخامات، وليست رسمًا |
| الدفع قبل الشحن | يستحق الرصيد قبل الإفراج عن البضاعة أو شحنها | يدفع المشتري دون أن يستلم البضاعة، ولا يُفرج البائع عنها دون دفع |
| الحساب المفتوح | تُشحن البضاعة ويستحق الدفع لاحقًا، وفق شروط ائتمان متفق عليها | يموّل البائع الإنتاج ويتحمل مخاطر ائتمان المشتري حتى تاريخ الاستحقاق |
| التحصيل المستندي | تمرر المصارف مستندات الشحن وفق تعليمات التحصيل، مقابل الدفع أو مقابل القبول | يمنح البائع السيطرة على المستندات دون تعهد مصرفي بالدفع |
| الاعتماد المستندي | يتعهد مصرف بالدفع مقابل تقديم مطابق لمستندات محددة | يضع تعهد المصرف مكان وعد المشتري، بتكلفة وبانضباط صارم في المستندات |
كيف تبدو المخاطر فعلًا
من المفيد التوقف عن النظر إلى شروط الدفع بوصفها مسألة ثقة، والنظر إليها بوصفها مسألة من يموّل الفجوة. بين لحظة التزام المصنع بالخامات ولحظة وصول المال، هناك طرف يحمل الطلبية. توقيت الدفع يحدد من هو.
من يحمل الطلبية، ومتى
كلما كان الدفع أبكر زاد انكشاف المشتري على مخاطر التنفيذ، وكلما تأخر زاد انكشاف البائع على مخاطر عدم الدفع. الأدوات تغيّر طريقة حمل هذا الانكشاف وإثباته، ولا تزيله أي منها.
لا طرف من طرفي هذا الخط غير معقول، ولا يتعنت أي طرف إذا فضّل أحدهما. المشتري الذي يدفع مسبقًا ثمن طلبية أولى من مصنع لا يعرفه يتحمل مخاطرة حقيقية ويعرف ذلك. والمصنع الذي يشحن بضاعة مقابل وعد بالدفع بعد شهرين يموّل نشاط ذلك المشتري، ومن حقه أن يقول ذلك صراحة.
لماذا تحدد التزامات الخامات الدفعة المقدمة
من المفاهيم الخاطئة الشائعة عن الدفعة المقدمة أنها هامش ربح المورد يُقبض مبكرًا. وهي في الغالب ليست كذلك. حين يبدأ الإنتاج يكون المصنع قد التزم بأمور لا يستطيع التراجع عنها: قماش اشتُري أو حُجز، وغزل طُلب، ودفعة صباغة (dye lot) جُدولت، وإكسسوارات وبطاقات مخصصة أُنتجت لعلامتكم، وشاشات صُنعت أو ملف شعار بُرمج. كثير من هذا الإنفاق لا قيمة له لدى أي طرف آخر، لأنه خاص بمنتجكم.
ولهذا أيضًا يُفصل الحديث عن الدفعة المقدمة عن الحديث عن العيّنة. للتطوير اقتصادياته الخاصة، يشرحها دليل ما الذي يحدد تكلفة العيّنة، وكثيرًا ما تُعالَج مدفوعات العيّنات ومدفوعات الإنتاج الكمي كترتيبين منفصلين.
لماذا تتغير الشروط مع سجل التعامل
هياكل الدفع ليست صفة ثابتة للمورد. إنها تعكس عادةً انكشاف المعاملة المحددة: قيمة الطلبية، والالتزام بالخامات، وطول دورة الإنتاج والشحن، وسجل الدفع بين الشركتين، وما يستند إليه قرار البائع من تقييم ائتماني أو قدرة تأمينية. كل ذلك يتغير مع الوقت، ولهذا كثيرًا ما يُعاد النظر لاحقًا في شروط كانت مناسبة للطلبية الأولى.
الطريقة المفيدة لطرح المسألة هي تلك الموضحة في دليل توسيع الإنتاج: بدل أن تسألوا مرة واحدة وتقبلوا أول جواب، اسألوا ما الذي يجب أن يتحقق حتى تتغير الشروط. لهذا السؤال جواب، وعادةً يكون جوابًا محددًا.
الحساب المفتوح ومشكلة حدث البداية
الحساب المفتوح يعني أن البضاعة تُشحن ويستحق الدفع لاحقًا وفق مدة ائتمان متفق عليها. إنه الترتيب المعتاد في جزء كبير من التجارة القائمة، وهو لا يعني الدفع متى كان ذلك مناسبًا. إنه تاريخ استحقاق محدد، وفي تحديده بدقة تنشأ كثير من النزاعات في هذا المجال.
خذوا مثال مشترٍ يطلب الدفع بعد 30 يومًا من التسليم. تبدو العبارة دقيقة وهي ليست كذلك، لأن التسليم ليس حدثًا واحدًا.
- تاريخ تسليم البضاعة إلى الناقل في المصنع
- تاريخ تحميلها، أو التاريخ المدوّن في مستند النقل
- تاريخ وصولها إلى ميناء الوجهة أو المحطة
- تاريخ تخليصها الجمركي
- تاريخ استلامها في مستودع المشتري
- تاريخ توقيع أحدهم على إثبات التسليم
في الشحن البحري قد تفصل بين هذه التواريخ أسابيع، ومع تأخر التخليص قد يزيد الفارق على مدة الائتمان نفسها. الغموض نفسه ينطبق على الفاتورة: المدة التي تبدأ من تاريخ الفاتورة تختلف في أثرها عن المدة التي تبدأ من حدث تسليم، خصوصًا إذا صدرت الفواتير عند الشحن.
ما الذي يكلفه منح الائتمان للمورد فعلًا
حين يوافق المصنّع على الدفع بعد الشحن فإنه يمنح ائتمانًا تجاريًا. بعبارة ملموسة: لقد دفع بالفعل ثمن القماش والإكسسوارات والعمالة والشحن، وهو الآن ينتظر، حاملًا المستحقات ومخاطرة ألا يُدفع له أصلًا. في نشاط يدير عدة طلبيات في وقت واحد، يكون موقف رأس المال العامل هذا حقيقيًا ومحدودًا، وهو السبب الصادق الذي قد يدفع المصنع إلى رفض شروط كان سيمنحها بطيب خاطر في ظروف أخرى.
لا شيء من ذلك اتهام لمشترٍ بعينه. قد يرى المورد أن العميل جدير بالثقة تمامًا في السداد، ومع ذلك لا يستطيع حمل ثلاث طلبيات منه في وقت واحد.
الأدوات المصرفية بلا تعقيد الكتب
أداتان تتكرران في تجارة الملابس العابرة للحدود بما يكفي لتستحقا فهمًا دقيقًا. كثيرًا ما يُتحدث عنهما كأنهما الشيء نفسه باسمين مختلفين، وهما ليستا كذلك.
الاعتماد المستندي، أو خطاب الاعتماد
الاعتماد المستندي تعهد يصدره مصرف بطلب من المشتري بأن يدفع للبائع مقابل تقديم مستندات محددة مطابق لشروط الاعتماد. الإطار الذي تطبقه المصارف هو UCP 600 الصادر عن غرفة التجارة الدولية، ومعه eUCP Version 2.1 ملحقًا للتقديم الإلكتروني. في بعض الترتيبات قد يضيف مصرف ثانٍ تعهده الخاص، وهي خدمة منفصلة لها شروطها.
الأمر الجوهري هو فهم ما ينظر إليه المصرف فعلًا.
مبدأ عملي يستحق أن يرافق أي اعتماد: كل مستند يشترطه الاعتماد التزام إضافي بالمطابقة على البائع. الشروط غير الضرورية، أو التي تتطلب مستندًا لا يستطيع البائع الحصول عليه في الوقت المطلوب واقعيًا، تخلق مخاطر تعارض دون أن تضيف حماية. أما المستندات التي ينبغي أن يطلبها اعتماد معين فأمر يعود إلى الطرفين ومصارفهما.
إذا اشترط الاعتماد شهادة فحص، فتلك رقابة منفصلة يصادف أن تُثبت عبر الاعتماد. والمصرف مع ذلك لا يفحص شيئًا. طريقة عمل الفحص نفسه يشرحها دليل مراقبة الجودة في الملابس.
التحصيل المستندي
التحصيل المستندي أداة مختلفة كثيرًا ما تُخلط بالاعتماد لأن المصارف حاضرة في الاثنين. في التحصيل تتولى المصارف مستندات الشحن وفق تعليمات التحصيل التي تتلقاها، لكنها لا تقدم التعهد المستقل بالدفع الذي يقدمه المصرف المُصدر في الاعتماد المستندي. إطار غرفة التجارة الدولية هنا هو URC 522، ومعه eURC Version 1.1 ملحقًا إلكترونيًا.
| الاعتماد المستندي | التحصيل المستندي | |
|---|---|---|
| دور المصرف | يتعهد بالدفع مقابل تقديم مطابق | يتولى المستندات ويقدمها وفق التعليمات |
| التعهد بالدفع | نعم، من المصرف المُصدر، وفق شروط الاعتماد | لا تعهد مستقلًا من مصارف التحصيل |
| ما يعتمد عليه البائع | تعهد المصرف | استعداد المشتري للدفع أو القبول، إضافة إلى السيطرة على المستندات |
| التكلفة والعبء الإداري نسبيًا | أعلى | أقل |
ضمن التحصيل، هناك ترتيبان شائعان بما يكفي لتسميتهما. المستندات مقابل الدفع تُسلَّم فيها المستندات إلى المشتري عند الدفع. والمستندات مقابل القبول تُسلَّم فيها مقابل قبول كمبيالة آجلة، أي أن المشتري يأخذ المستندات الآن ويستحق الالتزام لاحقًا. الترتيب الثاني بطبيعته ضمان أضعف للبائع من الأول.
التقييم الائتماني والتأمين والتمويل
حين يُطلب من المورد قبول الدفع بعد الشحن، تقف خلف قدرته على الموافقة ثلاثة أمور، لا علاقة لأي منها بمدى استلطاف الطرفين أحدهما للآخر.
- التقييم الائتماني. رأي داخلي، أو رأي مأخوذ من وكالة معلومات ائتمانية، في حجم الانكشاف المقبول تجاه هذا المشتري. وكثيرًا ما يُعبَّر عنه بسقف لا بنعم أو لا.
- تأمين الائتمان التجاري. وثيقة تأمين يستطيع البائع بموجبها التأمين على مستحقاته. تُمنح التغطية لكل مشترٍ على حدة، حتى سقف ائتماني تحدده شركة التأمين بعد تقييم ذلك المشتري، وتخضع لشروط الوثيقة. تُراقَب السقوف خلال مدة الوثيقة ويمكن خفضها. التأمين يغطي الانكشاف المعتمد ضمن شروطه، ولا يضمن كل فاتورة، والسقف المسحوب ليس تغطية.
- تمويل المستحقات. ترتيبات يحصل بموجبها البائع على أموال مقابل فواتير غير مسددة، وفق شروط يتفق عليها مع الجهة الممولة. هذا يغيّر موعد حصول البائع على المال، ولا يزيل المخاطرة الأصلية.
ما لا تحميه شروط الدفع
تستحق هذه النقطة أن تُقال بوضوح، لأن الطرفين يخطئان فيها خطأين متعاكسين.
مجموعتان مختلفتان من الضوابط
ضوابط هيكل الدفع
- من يموّل الطلبية، ومتى
- ما الإثبات المطلوب قبل أن يتحرك المال
- حجم انكشاف كل طرف إذا أخفق الآخر
- لا يفعل شيئًا للقصّة أو الجودة أو الامتثال أو موعد التسليم
ضوابط المنتج
- مواصفة فنية كاملة وعيّنة ما قبل الإنتاج معتمدة
- فحص مقابل المعيار المعتمد
- متطلبات المستندات والامتثال مذكورة في الطلبية
- لا شيء منها يزيد احتمال سداد الفاتورة
طريقة الدفع المضمونة وعملية الاعتماد المنظمة جيدًا تحميان من إخفاقات مختلفة تمامًا. الطلبية العابرة للحدود التي تنجح تجمع عادةً بين الاثنين، مع وثائق واضحة، ودون أن يعتمد أي طرف على حسن النية لتغطية فجوة يحملها الطرف الآخر.
ما يجب حسمه قبل أن يدفع أحد أي شيء
أسئلة الدفع، بترتيب المشكلات التي تسببها
لا يحتاج أي منها إلى محامٍ. وكلها تسبب خلافات حين تُفترض بدل أن تُكتب.
- المبلغ المستحق، ومقابل ماذا: الطلبية كلها، أو مرحلة، أو شحنة محددة.
- موعد الاستحقاق، معبَّرًا عنه بمدة من حدث محدد، لا من التسليم بشكل مجرد.
- الحدث الذي يبدأ منه العد، والمستند الذي يثبت وقوعه.
- العملة التي تُصدر بها فاتورة الطلبية.
- الآلية المستخدمة: تحويل، أو اعتماد مستندي، أو تحصيل.
- حين تُستخدم أداة مستندية: المستندات المطلوبة، ومن يعدّ كل مستند.
- من يتحمل الرسوم المصرفية، حين يجعل الترتيب ذلك سؤالًا قائمًا.
- ما يجب إنجازه قبل بدء الإنتاج، وهل مرحلة دفع معينة من هذه الشروط.
- مصير الترتيب إذا تغيرت الكميات أو المواصفة أو التواريخ بعد تقديم الطلبية.
مكان هذه الإجابات هو وثائق الطلبية نفسها، ويتناولها دليل ما الذي يجب أن يتضمنه أمر شراء الملابس. شرط الدفع الذي يُتفق عليه في سلسلة رسائل ولا يُكتب في الطلبية أبدًا طريقة شائعة يتحول بها اتفاق واضح إلى اتفاق غامض.
أسئلة يطرحها المشترون
هل Incoterms هي شروط الدفع نفسها؟
لا. توزع Incoterms بين البائع والمشتري المسؤوليات والتكاليف والمخاطر المتعلقة بالتسليم. أما شروط الدفع فتحدد متى يدفع المشتري وعبر أي ترتيب. وتنص غرفة التجارة الدولية صراحة على أن قواعد Incoterms لا تتناول توقيت الدفع أو مكانه أو طريقته أو عملته، وأنها ليست عقد بيع.
هل تحدد Incoterms من يملك البضاعة؟
لا. تنص غرفة التجارة الدولية على أن قواعد Incoterms لا تتناول انتقال الملكية أو سند الملكية. انتقال المخاطر والملكية مفهومان مختلفان، والملكية يحكمها عقد البيع والقانون الذي يسري عليه، لا شرط التسليم.
ما الدفع بنظام الحساب المفتوح؟
تُشحن البضاعة ويستحق الدفع لاحقًا وفق شروط ائتمان متفق عليها. إنه تاريخ استحقاق محدد وليس ترتيبًا غير رسمي، ولا يكتمل الشرط إلا بتسمية الحدث الذي تبدأ منه مدة الائتمان: تاريخ الفاتورة، أو تاريخ الشحن، أو حدث تسليم محدد ومثبت.
ماذا يعني الدفع بعد 30 يومًا من التسليم فعلًا؟
يتوقف ذلك كليًا على معنى التسليم في ذلك الاتفاق، فقد يعني التسليم إلى الناقل، أو تاريخ مستند النقل، أو الوصول إلى الميناء، أو التخليص الجمركي، أو الاستلام في المستودع، أو إثبات تسليم موقّعًا. في الشحن البحري قد تفصل بين هذه التواريخ أسابيع، لذلك ينبغي تسمية حدث البداية والمستند الذي يثبته بدل افتراضهما.
هل يضمن خطاب الاعتماد أن تكون الملابس صحيحة؟
لا. الاعتماد المستندي أداة مستندية: يفحص المصرف المستندات مقابل شروط الاعتماد ولا يفحص البضاعة. الجودة والقصّة والقماش والامتثال تُضبط عبر المواصفة الفنية واعتماد العيّنة والفحص، وهي منفصلة تمامًا عن آلية الدفع.
هل يوفر التحصيل المستندي الضمان نفسه الذي يوفره خطاب الاعتماد؟
لا. في التحصيل تتولى المصارف المستندات وتقدمها وفق تعليمات التحصيل، لكنها لا تقدم أي تعهد مستقل بالدفع. أما في الاعتماد المستندي فيتعهد المصرف المُصدر بالدفع مقابل تقديم مطابق. التحصيل أرخص وأخف إداريًا، وهو ضمان أضعف للبائع.
لماذا قد يرفض مصنع قبول الدفع بعد التسليم؟
لأن الدفع بعد التسليم يعني أن المورد دفع بالفعل ثمن الخامات والعمالة والشحن، ثم يموّل الطلبية حتى يصل المال، متحملًا في الأثناء مخاطر عدم الدفع. قدرة رأس المال العامل هذه محدودة، لذلك قد يعتبر المورد العميل جديرًا بالائتمان تمامًا ومع ذلك يعجز عن حمل الانكشاف في تلك الطلبية.
هل يمكن أن تتغير شروط الدفع بعد عدة طلبيات ناجحة؟
كثيرًا ما يحدث ذلك. تعكس الشروط عادةً انكشاف المعاملة وسجل التعامل بين الشركتين، وسجل الدفع وحجم الطلبية والالتزام بالخامات وأي سقف ائتماني أو قدرة تأمينية يستند إليها قرار المورد كلها تتغير مع الوقت. السؤال عما يجب أن يتحقق حتى تتغير الشروط أجدى من السؤال مرة واحدة.
هل يضمن تأمين الائتمان التجاري حصول المورد على مستحقاته؟
لا. تُمنح التغطية لكل مشترٍ على حدة، حتى سقف ائتماني تحدده شركة التأمين بعد تقييم ذلك المشتري، وتخضع لشروط الوثيقة. تُراقَب السقوف ويمكن خفضها أو سحبها، والانكشاف الذي يتجاوز السقف المعتمد لا يُغطى عادةً. التأمين يدير المخاطر ضمن شروطه ولا يضمن كل فاتورة.
الشروط يُتفق عليها لكل طلبية، كتابةً
يتوقف هيكل الدفع على الطلبية والخامات الملتزم بها والعلاقة، ويُحسم ضمن الاتفاق التجاري لا كسياسة منشورة. أرسلوا استفساركم وسنعرض ما نقترحه لتلك الطلبية وسببه.
ابدأوا استفسارًا