الامتثال والشحن
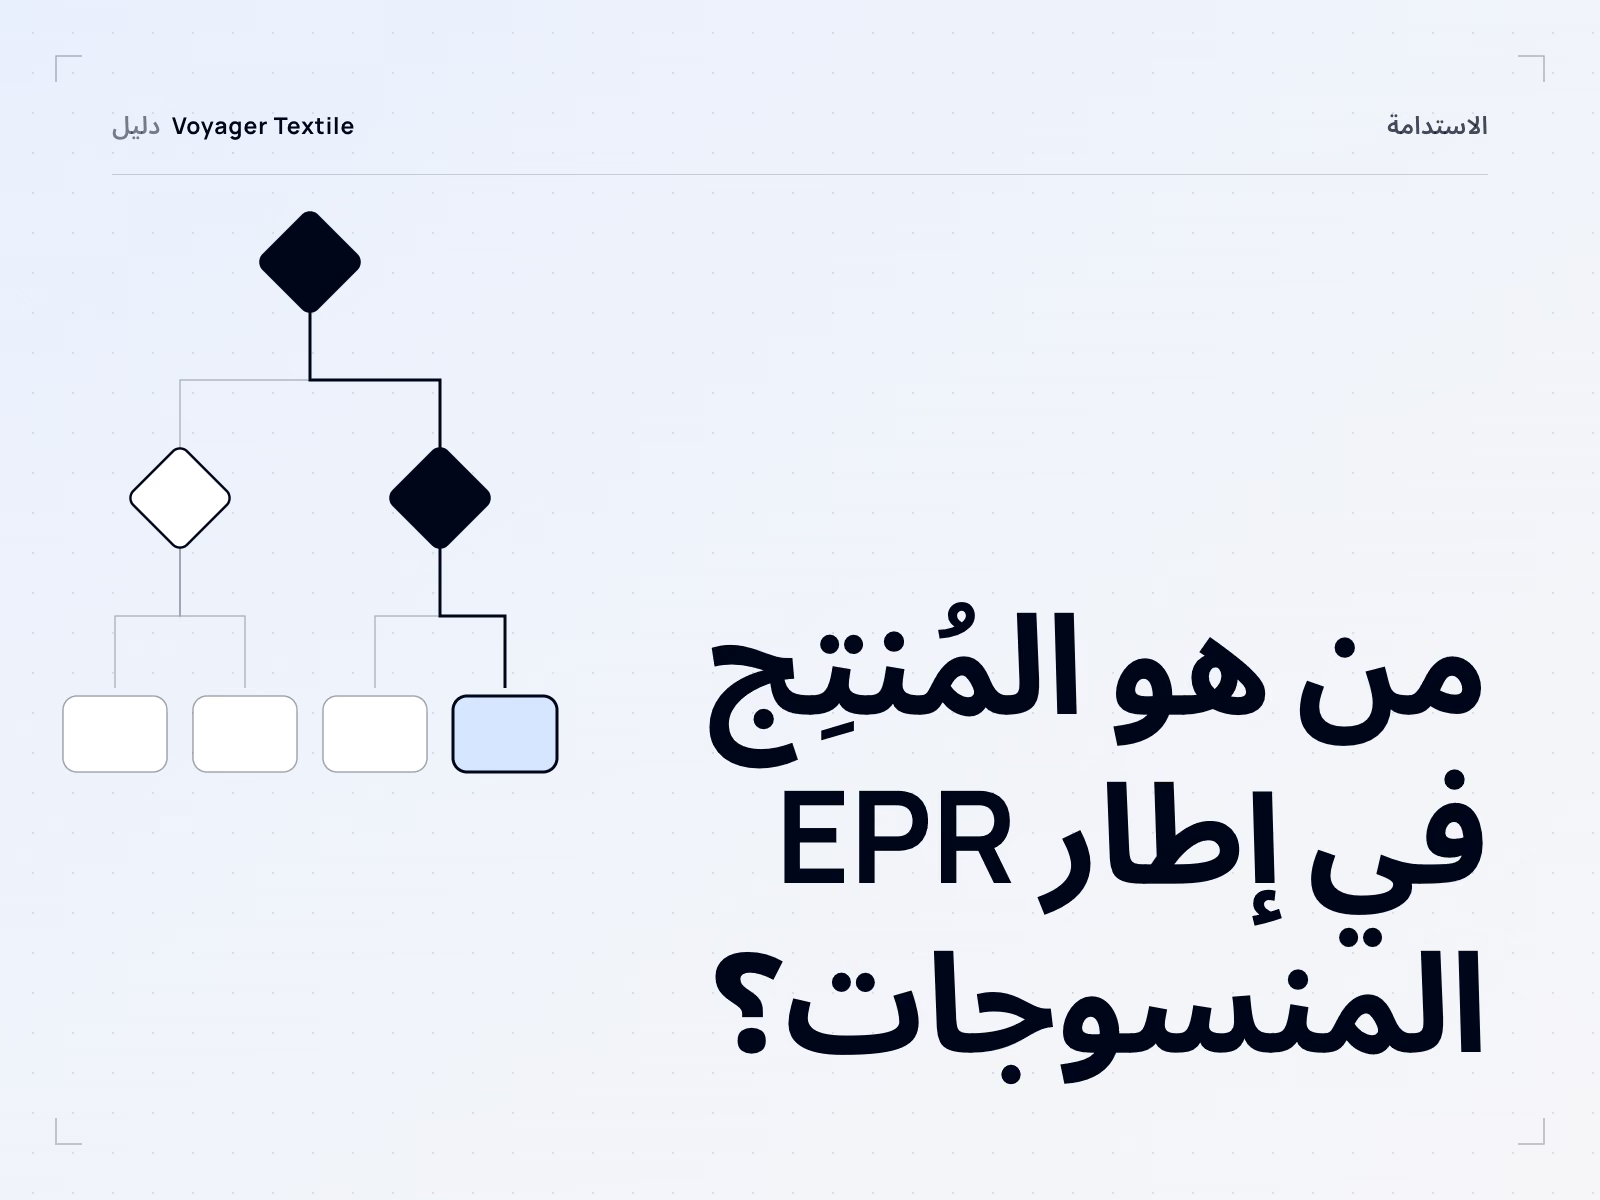
من هو المُنتِج في إطار EPR المنسوجات؟
المصنع الذي أنتج قطعة الملابس ليس المُنتِج تلقائيًا، والعلامة التجارية ليست المُنتِج تلقائيًا كذلك. التعريف يدور على مكان التأسيس، وعلى الاسم الذي يحمله المنتج، وعلى من يطرحه أولًا في دولة عضو بعينها. لذلك يتغير الجواب بتغير السوق والبنية التجارية، لا بمكان الخياطة.
المحتويات
عادة ما يُطرح السؤال بصيغة خاطئة. يسأل المشتري المصنع هل ملابسه ممتثلة لـ EPR، أو يُطلب من المصنع أن يؤكد أنه مسجل في مكان ما. ولا جواب لأي من السؤالين، لأن مسؤولية المُنتِج المُمتدة لا تتعلق بقطعة الملابس، ولا بمن صنعها. إنها تتعلق بكيان، في سوق، ضمن بنية تجارية محددة.
ابدؤوا بالسوق، لا بالشركة
الترتيب الذي يجب أن تُطرح به الأسئلة
مسار مفاهيمي لتقييم الدور، لا حكم قانوني. السؤال الثاني كثيرًا ما يُغفل.
الانطلاق من الشركة نحو الخارج يعطي جوابًا خاطئًا، لأن الشركة نفسها قد تكون المُنتِج في دولة عضو دون أخرى. أما الانطلاق من السوق نحو الداخل فيعطي سؤالًا يمكن الإجابة عنه فعلًا: هذا المنتج، المطروح في هذه الدولة العضو، من هذا الكيان، وفق هذا الترتيب، هل يشمله التعريف؟
لا وجود لشيء اسمه «مُنتِج في EPR على مستوى الاتحاد الأوروبي». هناك مُنتِج في هولندا، أو في فرنسا، أو في بولندا، ويجب تكرار التحليل لكل منها. أما المنتجات الداخلة في النطاق أصلًا فتحددها قائمة المنتجات في الإطار، الموصوفة في EPR المنسوجات في الاتحاد الأوروبي.
التعريف، فقرة فقرة
يُدخل التوجيه تعريفًا خاصًا بالمنسوجات في توجيه النفايات. ويشمل أي مصنّع أو مستورد أو موزع أو أي شخص طبيعي أو اعتباري آخر، أيًا كانت طريقة البيع المستخدمة، بما في ذلك العقود عن بُعد، تنطبق عليه واحدة من أربع صفات. وتستحق كل منها قراءة مستقلة، لأنها تشمل كيانات مختلفة.
| الفقرة | من تشمل |
|---|---|
| (a) اسم الكيان أو علامته التجارية | كيان مؤسس في دولة عضو يصنّع منتجات مشمولة باسمه أو علامته التجارية، أو يكلّف غيره بتصميمها أو تصنيعها ثم يوردها لأول مرة باسمه أو علامته التجارية، في تلك الدولة العضو |
| (b) إعادة البيع بعلامة جديدة | كيان مؤسس في دولة عضو يعيد البيع فيها، باسمه أو علامته التجارية، منتجات صنعها آخرون ولا يظهر عليها اسمهم أو علامتهم |
| (c) أول توريد على أساس مهني | كيان مؤسس في دولة عضو يورد فيها منتجات مشمولة لأول مرة على أساس مهني، من دولة عضو أخرى أو من دولة ثالثة |
| (d) البيع عن بُعد إلى السوق | كيان مؤسس في دولة عضو أخرى أو في دولة ثالثة يبيع منتجات مشمولة بعقد عن بُعد مباشرة إلى المستخدمين النهائيين في دولة عضو، سواء أكان هؤلاء المستخدمون أسرًا خاصة أم لا |
انتبهوا أيضًا إلى معنى طرح المنتج في السوق في هذا الإطار: أي توريد بغرض التوزيع أو الاستخدام في سوق دولة عضو في سياق نشاط تجاري، سواء أكان بمقابل أم مجانًا. توزيع الملابس مجانًا لأغراض تجارية يظل طرحًا في السوق، وهذا مهم لبرامج الملابس الترويجية وملابس الموظفين.
المصنع الفعلي
تقديم البيانات ليس تحمّلًا للالتزام
أي كيان يتحمل ما في العمود الأخير يتوقف على السوق والبنية التجارية، لا على من خاط قطعة الملابس.
المصنع التركي الذي يصنّع وفق مواصفة فنية لعلامة تجارية أوروبية ليس المُنتِج لمجرد أنه صنّع. فهو غير مؤسس في دولة عضو، ولذلك تُغلق أمامه ثلاث من الفقرات الأربع قبل النظر في أي واقعة أخرى. والفقرة الباقية تشترط البيع بعقد عن بُعد مباشرة إلى المستخدمين النهائيين في دولة عضو، وتوريد البضائع إلى علامة تجارية تعيد بيعها ليس بيعًا إلى مستخدم نهائي.
هذه هي الحالة المعتادة، لكنها ليست إعفاءً عامًا. المُصنّع الذي يبيع مباشرة داخل دولة عضو، عبر متجره الإلكتروني أو ببيعه المباشر لشركات ستستخدم الملابس لا لتعيد بيعها، يفعل ما تصفه الفقرة الرابعة، فيتغير الجواب. الحاسم هو البنية التجارية، لا البلد الذي جرت فيه الخياطة.
العلامة الخاصة لا تجيب عن السؤال
من المغري التعامل مع العلامة الخاصة كقاعدة: علامتنا على المنتج، إذن نحن المُنتِج. هذا يعطي الجواب الصحيح في أحيان كثيرة بما يكفي ليكون خطرًا، لأنه يصيب بالمصادفة لا بالتحليل، ويسقط حالما تكون البنية غير مألوفة ولو قليلًا.
- أي اسم أو علامة تجارية يحمل المنتج؟ هذا محور الفقرتين الأوليين.
- أي كيان مؤسس وأين؟ المجموعة التي لديها كيان داخل الاتحاد الأوروبي وآخر خارجه أمامها جوابان مختلفان بحسب الكيان الذي يتعاقد.
- أي كيان يطرح المنتج أولًا في تلك الدولة العضو؟ لا أي كيان يملك العلامة، ولا أي كيان دفع ثمنه.
- هل هو استيراد إلى تلك السوق، ومن يستورده على أساس مهني؟
- هل يتضمن أي جزء منه بيعًا عن بُعد إلى مستخدم نهائي في تلك السوق من خارجها؟
- هل الأمر نفسه في الدولة العضو التالية؟ غالبًا نعم، وحيث يختلف مسار الوصول إلى السوق، لا.
والسؤال المرتبط الذي يطرحه المشترون، أي هل المستورد هو المُنتِج، له الشكل نفسه. أحيانًا، وتحديدًا حين يكون المستورد هو الكيان المؤسس في الدولة العضو الذي يورد المنتج فيها لأول مرة على أساس مهني. للاستيراد أهمية بسبب ما يقوله التعريف عن أول توريد، لا لأن صفة المستورد تنتقل من إطار آخر.
البيع عن بُعد والممثلون المفوَّضون
يعامل الإطار البيع إلى سوق من خارجها حالةً مستقلة، والصياغة تميّز بين وضعين كثيرًا ما يُقدَّمان كأنهما وضع واحد.
| مكان تأسيس البائع عن بُعد | ما يقوله الإطار |
|---|---|
| دولة عضو أخرى | على الدول الأعضاء أن تضمن أن يعيّن، بتفويض مكتوب، ممثلًا مفوَّضًا مؤسسًا في السوق التي يبيع فيها، ليفي بالتزامات المُنتِج هناك |
| دولة ثالثة | يجوز للدول الأعضاء أن تشترط تعيين ممثل مفوَّض كهذا |
وبذلك يكون الأمر بالنسبة إلى البائعين من دول ثالثة خيارًا وطنيًا لا اشتراطًا على مستوى الاتحاد كله، ويجب التحقق من الحاجة إلى ممثل سوقًا بسوق. وحين يُعيَّن ممثل، يمكن أن تفي منظمة نظام معيّنة بتفويض مكتوب بالالتزامات نيابة عن المُنتِج.
وهناك أيضًا مسار إنفاذ عملي يجعل السؤال محتومًا لكل من يبيع عبر الإنترنت. فالمنصات الإلكترونية التي تتيح للمستهلكين إبرام عقود عن بُعد عليها أن تحصل من المُنتِج على بيانات تسجيله ورقم تسجيله في الدولة العضو التي يقيم فيها المستهلك قبل أن تسمح له باستخدام خدمتها، ومعها إقرار ذاتي بالامتثال. ويجب أن تصل معلومات مماثلة إلى مزودي خدمات التخزين والتوصيل. ومهما خلص البائع إليه بشأن وضعه، فالمنصة ستسأله.
التعريفات الوطنية تأتي فوق التعريف الأوروبي
التعريف الأوروبي هو ما يجب على الدول الأعضاء تطبيقه. أما ما يتعامل معه المُنتِج يوميًا فهو النسخة الوطنية، وقد تُصاغ بمصطلحات محلية لا تشبه التوجيه إطلاقًا.
فرنسا أوضح مثال. يصف نظامها الراسخ منذ زمن الطرفَ المسؤول باختبار وطني، هو الشركة التي تصدر فاتورة بضريبة القيمة المضافة الفرنسية لأول مرة على منتج مشمول موجه إلى المستهلك النهائي، ويسرد المصنّعين أو أصحاب الطلب الذين يبيعون باسمهم أو علامتهم، والمستوردين، وموزعي العلامات الخاصة، والبائعين عبر الإنترنت أو المنصات الإلكترونية بما فيها المنشأة في الخارج. هذا الاختبار بديل عملي صالح في الممارسة الفرنسية. لكنه ليس التعريف الأوروبي، وتطبيقه على دولة عضو أخرى خطأ.
والنطاق يختلف أيضًا، لا اختبار الدور وحده. يشمل النظام الهولندي ملابس المستهلكين وملابس العمل والمنسوجات المنزلية، بينما يذكر النظام الفرنسي المنتجات المخصصة حصرًا للاستخدام المهني بوصفها مستثناة. الموقفان ساريان حاليًا، وكلاهما وطني. والمقارنة معروضة في EPR المنسوجات في الاتحاد الأوروبي.
ما يستطيع العقد فعله وما لا يستطيع
يحسن إغلاق طريقين مختصرين، لأن كليهما يظهر باستمرار في محادثات التوريد.
الترتيبات التجارية مقابل الوضع القانوني
ما يمكن للأطراف الاتفاق عليه
- من يقدم أي بيانات عن المنتج، ومتى
- من يتحمل تكلفة المساهمة تجاريًا
- من ينجز مهمة تشغيلية
- ما يحدث إذا تأخرت البيانات أو كانت خاطئة
- أي سجلات تُحفظ، ولأي مدة
ما لا يغيّره الاتفاق
- أي كيان يعتبره التعريف المُنتِج
- في سجل أي سوق يجب أن يُقيَّد هذا الكيان
- هل يسبق التسجيل البيع الأول
- هل يلزم ممثل مفوَّض
- من ستبحث عنه السلطة
الطريق المختصر الأول هو شرط التسليم. قاعدة Incoterms توزع التسليم والتكلفة والمخاطر بين البائع والمشتري، ولا تقول شيئًا عن صفة المُنتِج البيئية. الشحنة وفق DDP لا تجعل البائع هو المُنتِج، والشحنة وفق EXW لا تجعل المشتري المُنتِج؛ فالتعريف يسأل من المؤسس وأين، ومن يطرح المنتج أولًا، وشرط التسليم لا يجيب عن أي منهما. أما ما توزعه Incoterms فعلًا ففي شروط الدفع وIncoterms.
والثاني هو أمر الشراء. أمر الشراء مكان مناسب لتسجيل أن المورّد سيقدم مع كل شحنة الوزن الصافي للوحدة والتركيبة وتصنيف الفئات، وهذا أمر يستحق الفعل. لكنه ليس مكانًا لإعادة توزيع دور قانوني، والبند الذي يقول إن المورّد مسؤول عن EPR لا يجعل المورّد هو المُنتِج. أما كيف يحمل أمر الشراء المتطلبات بالإحالة ففي أوامر شراء الملابس.
ما الذي تطلبونه فعلًا من المصنع
الصيغة المثمرة لهذه المحادثة ليست إقرارًا بالامتثال. إنها طلب بيانات، يُقدَّم مبكرًا بما يكفي لئلا يكلف شيئًا.
- فئة المنتج وتصنيفه، مربوطين ببنية رموز SKU لديكم، لأن التسجيل والإبلاغ يقومان على التصنيف
- تركيبة الألياف، وهي لديكم أصلًا لأغراض البطاقات
- الوزن الصافي للوحدة من المنتج نفسه، لأن المساهمات تُحتسب على أساس الوزن
- الكميات المشحونة، لكل موديل ولكل وجهة
- بلد التصنيع وسجلات الإنتاج التي تستند إليها البيانات أعلاه
لا شيء من هذا يجعل المورّد هو المُنتِج. تقديم بيانات دقيقة هو بالضبط ما ينبغي للمورّد فعله، وهو بالضبط ما لا ينقل الالتزام إليه. المصنع الذي يقيس الوزن الصافي لقطعة الملابس لكل مقاس ويُبلغ عنه باتساق يقدم خدمة مفيدة، لكنه لا يصبح بذلك مسجلًا في أي مكان، ولا يستطيع تأكيد أي شيء بشأن التزاماتكم.
الاحتفاظ بالجواب لكل سوق
لأن التحليل يتكرر لكل دولة عضو، فالمستند المفيد سجل قصير لا خلاصة نهائية. صف واحد لكل سوق، يُملأ من الأسئلة السابقة.
| العمود | ما يسجله |
|---|---|
| الدولة العضو | السوق التي يُطرح فيها المنتج |
| الكيان القانوني | أي كياناتكم يورد المنتج هناك، وأين هو مؤسس |
| مسار الوصول إلى السوق | توريد محلي، أو استيراد، أو بيع عن بُعد إلى المستخدمين النهائيين من الخارج |
| وضع المُنتِج | الفقرة المنطبقة إن وُجدت، والتعليل |
| وضع النظام | هل النظام الوطني قائم اليوم أم ما زال التوجيه قيد النقل |
| التسجيل | هل هو مطلوب قبل البيع الأول، والمعرّف الوطني بعد الحصول عليه |
| الممثل | هل يلزم ممثل لهذا المسار، ومن هو |
| الإبلاغ | ما البيانات المستحقة، وبأي وتيرة، ومن يتولاها داخليًا |
| أساس المساهمة | على أي أساس تُحتسب، وأي بيانات من المورّد تغذيها |
قيمة السجل في أن يحمل العمود الرابع تعليلًا لا حكمًا. السجل الذي يقول إن الكيان الفرنسي هو المُنتِج لأنه مؤسس هناك ويورد المنتج أولًا بعلامته الخاصة يمكن أن يراجعه شخص آخر. أما السجل الذي يقول «فرنسا: نعم» فلا يمكن.
أسئلة يطرحها المشترون
هل مصنع الملابس هو المُنتِج في EPR؟
ليس تلقائيًا. صفة المُنتِج مرتبطة بطريقة طرح المنتج المشمول في سوق محددة وفق التعريف القانوني المطبق، لا بمن خاط قطعة الملابس. ثلاث من فقرات التعريف الأربع تشترط التأسيس في دولة عضو، وهو ما لا يتوفر لمصنع من خارج الاتحاد الأوروبي. والرابعة تشمل البيع عن بُعد مباشرة إلى المستخدمين النهائيين، وتوريد البضائع إلى علامة تجارية لتعيد بيعها ليس كذلك. ولا يصح في المقابل القول إن المصنع لا يمكن أبدًا أن يكون المُنتِج، فالتحليل يتوقف على البنية.
هل العلامة التجارية هي المُنتِج؟
غالبًا، ولسبب محدد لا لأنها تملك العلامة. الكيان المؤسس في دولة عضو الذي يكلّف غيره بتصميم المنتجات أو تصنيعها ويوردها هناك لأول مرة باسمه أو علامته التجارية يقع تمامًا ضمن الفقرة الأولى من التعريف. وإذا لم تكن العلامة التجارية مؤسسة في تلك الدولة العضو، أو لم تكن الكيان الذي يطرح البضائع هناك أولًا، فقد يختلف الجواب.
هل المستورد هو المُنتِج؟
أحيانًا، حين يكون المستورد هو الكيان المؤسس في تلك الدولة العضو الذي يورد المنتجات فيها لأول مرة على أساس مهني من دولة عضو أخرى أو من دولة ثالثة. للاستيراد أهمية بسبب اختبار أول توريد هذا، لا لأن صفة المستورد تنتقل من تشريع آخر. تعريفات المستورد في قانون سلامة المنتجات مكتوبة لنظام مختلف ولا تنتقل.
هل يحتاج البائع من خارج الاتحاد الأوروبي إلى ممثل مفوَّض؟
يتوقف ذلك على مكان تأسيس البائع وعلى ما قررته الدولة العضو. بالنسبة إلى البائع عن بُعد المؤسس في دولة عضو أخرى، يشترط الإطار تعيين ممثل مفوَّض في السوق التي يبيع فيها. أما البائع المؤسس في دولة ثالثة، فيجوز للدول الأعضاء أن تفرض عليه هذا الشرط دون أن تكون ملزمة بذلك، ولذا يجب التحقق سوقًا بسوق. وحين يُعيَّن ممثل، يمكن أن تفي منظمة نظام بالالتزامات نيابة عن المُنتِج بموجب تفويض مكتوب.
هل يُعفي البيع للشركات وحدها من صفة المُنتِج؟
لا. فقرة البيع عن بُعد في التعريف تسري على المبيعات المباشرة إلى المستخدمين النهائيين سواء أكانوا أسرًا خاصة أم لا، فالعملاء من الشركات داخلون فيها. ومن جهة أخرى، يُعرَّف الطرح في السوق بأنه أي توريد بغرض التوزيع أو الاستخدام في سوق في سياق نشاط تجاري، بمقابل أو مجانًا، فالتوزيع الترويجي وتوزيع الملابس على الموظفين يُحتسبان أيضًا. أما شمول نظام وطني بعينه لمنتجات الاستخدام المهني فمسألة أخرى تجيب عنها الدول الأعضاء حاليًا بطرق مختلفة.
هل يحدد شرط من Incoterms مثل DDP من هو المُنتِج؟
لا. قواعد Incoterms توزع التزامات التسليم والتكلفة والمخاطر بين البائع والمشتري. ولا تقول شيئًا عن أي كيان مؤسس وأين، أو الاسم الذي يحمله المنتج، أو من يطرحه أولًا في السوق، وهذا ما يسأل عنه التعريف فعلًا. الشحنة وفق DDP لا تجعل البائع هو المُنتِج، والشحنة وفق EXW لا تجعل المشتري المُنتِج.
هل يستطيع العقد نقل مسؤولية EPR إلى المورّد؟
يستطيع العقد أن يحدد من يقدم البيانات، ومن يتحمل التكلفة تجاريًا، ومن ينجز مهمة تشغيلية، وتدوين ذلك تصرف معقول. لكنه لا يغيّر الكيان الذي يعتبره التشريع المُنتِج، ولا سجل السوق الذي يجب أن يُقيَّد فيه هذا الكيان، ولا الجهة التي ستتوجه إليها السلطة. البند الذي ينص على أن المورّد مسؤول عن EPR ترتيب تجاري، لا نقل لوضع قانوني. وكل ما يتوقف على هذه المسألة يعود إلى المستشارين القانونيين للأطراف أنفسهم.
ماذا يطلب المشتري من مصنعه؟
بيانات المنتج، لا إقرارات الامتثال: الفئة والتصنيف مربوطين برموز SKU لديكم، وتركيبة الألياف، والوزن الصافي للوحدة من قطعة الملابس نفسها، والكميات المشحونة لكل موديل ووجهة، وسجلات الإنتاج التي تستند إليها. اطلبوها في المواصفة الفنية لا بعد عام. وافصلوا وزن قطعة الملابس عن وزن التغليف، لأن التغليف نظام مختلف يُبلَّغ عنه منفصلًا.
هل توجد شهادة EPR يستطيع المورّد تقديمها؟
لا توجد شهادة EPR عامة ولا معرّف تسجيل أوروبي واحد. ما يوجد، حين يكون الكيان مسجلًا، أدلة وطنية: قيد في سجل المُنتِجين في تلك الدولة العضو، ومعرّف صادر عنها، وعضوية في منظمة نظام مرخّصة، والإقرارات المقدمة إليها. وهذه تخص المُنتِج المسجل في تلك السوق لا المورّد، وطلب «شهادة EPR» من مصنع لن يأتي بمستند ذي معنى.
هل نحتاج إلى إعادة هذا التحليل لكل دولة؟
نعم، وهذا هو الإطار يعمل كما أُريد له، وليس عيبًا فيه. التسجيل مطلوب في كل دولة عضو تُطرح فيها المنتجات المشمولة لأول مرة، والنطاقات الوطنية واختبارات الدور تختلف حاليًا، وبعض الأسواق لديها أنظمة قائمة بينما لا يزال بعضها ينقل التوجيه قبل الموعد النهائي في 2027. والنهج الأكفأ هو الاحتفاظ بسجل قصير لكل سوق يبيّن التعليل، حتى يمكن مراجعته وتحديثه بدل إعادة بنائه.
حددوا الدور قبل أن تسلّموا مواصفات التشكيلة
ما نستطيع فعله هو أن نضمن تحديد بيانات المنتج التي سيحتاجها إقراركم، أي الفئة والتركيبة والوزن الصافي لقطعة الملابس والكميات بحسب الوجهة، في المواصفة الفنية بدل إعادة تجميعها لاحقًا.
تحدثوا معنا عن برنامجكم