الامتثال والشحن
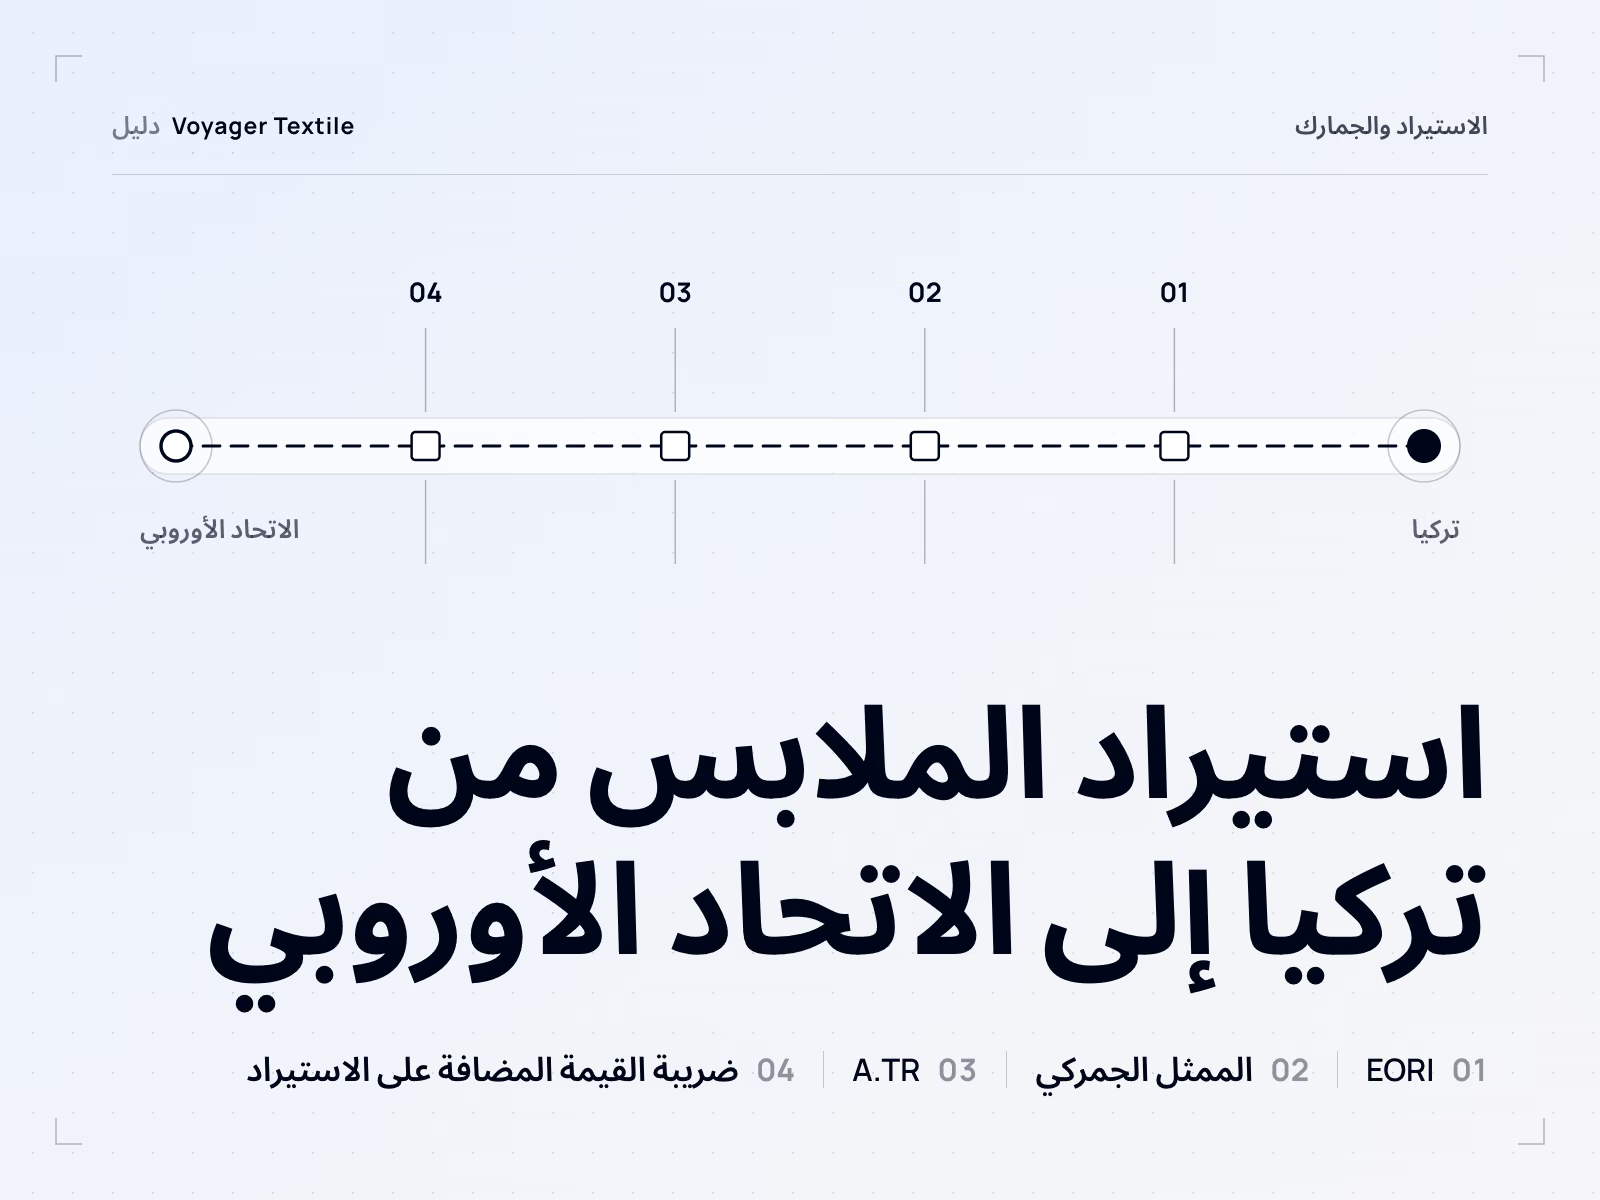
استيراد الملابس من تركيا إلى الاتحاد الأوروبي: رقم EORI والممثل الجمركي وشهادة A.TR وضريبة القيمة المضافة على الاستيراد
الملابس القادمة من Türkiye في حالة التداول الحر، والمصحوبة بشهادة حركة البضائع A.TR، لا تدفع رسومًا جمركية في الاتحاد الأوروبي. لكنها تبقى استيرادًا: تحتاج البضاعة إلى بيان جمركي يقدّمه مصرِّح مقيم في الاتحاد الأوروبي ولديه رقم EORI، وغالبًا عبر ممثل جمركي مباشر أو غير مباشر، وتستحق ضريبة القيمة المضافة على الاستيراد في الدولة العضو التي يجري فيها الاستيراد، وهي قابلة للخصم للمنشأة التي يحق لها خصمها.
آخر مراجعة:
المحتويات
- ما يلغيه الاتحاد الجمركي، وما يبقيه
- الخطوة 1: رقم EORI
- الخطوة 2: من يقدّم البيان: التمثيل المباشر أو غير المباشر
- الخطوة 3: شهادة A.TR، ولماذا لا تكون EUR.1 المستند المناسب للملابس
- الخطوة 4: ضريبة القيمة المضافة على الاستيراد وطريقة احتسابها
- الاستيراد إلى النمسا
- ترخيص التغليف: إشارات فقط
- التزامات المستورد بشأن مطابقة المنتج
- كيف تتوافق مستندات المُصنّع التركي
- أسئلة يطرحها المشترون
أكدوا التصنيف الجمركي للمنتج ومنشأه ووثائقه مع ممثلكم الجمركي وفق سوق الوجهة وتاريخ الاستيراد.
ما يلغيه الاتحاد الجمركي، وما يبقيه
يلغي الاتحاد الجمركي الرسوم، لا الاستيراد. تصفه دائرة الضرائب والاتحاد الجمركي في المفوضية الأوروبية بأنه يشمل البضائع المنتجة بالكامل في Türkiye أو في الاتحاد الأوروبي، أو المطروحة للتداول الحر فيهما، بموجب القرار رقم 1/95 لمجلس الشراكة بين المجموعة الأوروبية وتركيا الصادر في 22 ديسمبر 1995؛ وتبقى المنتجات الزراعية ومنتجات الفحم والصلب خارجه وتخضع تجارتها لاتفاقيات منفصلة. الملابس منتجات صناعية، لذلك تنتقل بلا رسوم جمركية حين تكون البضاعة في حالة التداول الحر وترافقها شهادة A.TR.
يبقى الإجراء الجمركي والضريبة. تُقدَّم البضاعة ببيان للإفراج عنها للتداول الحر، وتُفرض ضريبة القيمة المضافة على الاستيراد في الدولة العضو التي يجري فيها الاستيراد، ويتحمل الطرف الذي يطرحها في سوق الاتحاد الأوروبي التزامات مطابقة المنتج. الفرق بين إجابات الاتحاد الأوروبي والمملكة المتحدة والولايات المتحدة لدفعة الإنتاج نفسها مشروح في دفعة إنتاج واحدة، ثلاث أسواق.
الخطوة 1: رقم EORI
كل من يقدّم بيانًا جمركيًا في الاتحاد الأوروبي يحتاج إلى رقم EORI. بموجب المادة 9 من قانون الجمارك للاتحاد (اللائحة (EU) رقم 952/2013)، يسجّل المتعاملون الاقتصاديون المقيمون في الاتحاد الأوروبي لدى السلطات الجمركية في مكان إقامتهم؛ ويسجّل غير المقيمين فيه حيث يقدّمون أول بيان أو يطلبون أول قرار. وتضيف إرشادات المفوضية بشأن EORI أن رقمًا واحدًا يُستخدم في كامل الإقليم الجمركي.
ألمانيا. تصدر Generalzolldirektion، Dienstort Dresden رقم EORI مجانًا. وتذكر الجمارك الألمانية (Zoll) أن الطلبات يجب أن تمر عبر Zoll-Portal اعتبارًا من 1 أكتوبر 2026، وأن النموذج الورقي 0870 لا يُقبل بعد 30 سبتمبر 2026 إلا في حالات استثنائية. الإجراء النمساوي مذكور في قسم النمسا أدناه.
الخطوة 2: من يقدّم البيان: التمثيل المباشر أو غير المباشر
يجب أن يكون المصرِّح مقيمًا في الاتحاد الأوروبي. هذا ما تنص عليه المادة 170(2) من قانون الجمارك للاتحاد، مع استثناءات ضيقة للعبور، والإدخال المؤقت، والبيانات العرضية التي تقبلها السلطات، والمصرِّحين من الدول المجاورة عند الحدود. لذلك لا يستطيع المصدّر التركي أن يصرّح بنفسه عن البضاعة للتداول الحر بشكل روتيني، ويسلّم المشتري الأوروبي هذا العمل عادة إلى ممثل جمركي.
| التمثيل المباشر | التمثيل غير المباشر | |
|---|---|---|
| يتصرف الممثل | باسم المستورد ولحسابه | باسمه الخاص ولكن لحساب المستورد |
| المصرِّح | المستورد | الممثل |
| المدين بأي دين جمركي | المستورد (المصرِّح) | الممثل والشخص الممثَّل، كلاهما (المادة 77(3)) |
| الاستخدام المعتاد | مشترٍ أوروبي هو نفسه المستورد، ويستعين بمخلّص | بائع أو مستورد غير مقيم في الاتحاد الأوروبي، مثلًا في بيع بشرط DDP |
بموجب المادة 18(2) يجب أن يكون الممثل نفسه مقيمًا في الاتحاد الأوروبي. وبموجب المادة 19 يجب أن يوضح هل يتصرف مباشرة أو بشكل غير مباشر، ومن يتصرف دون تفويض يُعامل كأنه يتصرف باسمه الخاص. يتجاوز أثر هذا الاختيار الرسوم الجمركية، لأن ألمانيا والنمسا تطبّقان القواعد الجمركية على ضريبة القيمة المضافة على الاستيراد بالمثل (§ 21(2) UStG في ألمانيا، و § 26(1) UStG 1994 في النمسا)، لذلك يحدد نوع التمثيل الذي تختارونه أيضًا من يُسأل عن هذه الضريبة.
الخطوة 3: شهادة A.TR، ولماذا لا تكون EUR.1 المستند المناسب للملابس
شهادة حركة البضائع A.TR هي المستند الذي يتيح للملابس العبور بلا رسوم. تصدرها الجمارك التركية بطلب من المصدّر بموجب القرار رقم 1/2006 للجنة التعاون الجمركي بين المجموعة الأوروبية وتركيا، وهي تثبت أن البضاعة في حالة التداول الحر، وهذه حالة جمركية. ولا تشهد بمكان صنع البضاعة. منذ 8 يوليو 2024 تقبل الدول الأعضاء في الاتحاد الأوروبي شهادات A.TR التي تصدرها السلطات التركية إلكترونيًا برمز QR ودون توقيع بالحبر. ويقترح مشروع للمفوضية صدر عام 2026 (2026/0270 (NLE)) استبدال القرار رقم 1/2006 بقرار جديد، لذلك تأكدوا من القواعد السارية مع ممثلكم.
شهادة EUR.1 إثبات للمنشأ التفضيلي. وهي تخص الترتيبات التفضيلية التي لها قواعد منشأ خاصة بها، وتعني في التجارة بين الاتحاد الأوروبي وTürkiye المنتجات الواقعة خارج الاتحاد الجمركي، مثل المنتجات الزراعية ومنتجات الفحم والصلب. أما للملابس فشهادة A.TR هي المستند الذي ينتظره ممثلكم. ومع ذلك يُصرَّح بالمنشأ في الاستيراد، وقد يكون مهمًا لتدابير أخرى ولأي ادعاء منشأ على البطاقة، كما يوضح دليل A.TR.
الخطوة 4: ضريبة القيمة المضافة على الاستيراد وطريقة احتسابها
تستحق ضريبة القيمة المضافة على الاستيراد حتى حين تكون الرسوم الجمركية صفرًا. بموجب توجيه ضريبة القيمة المضافة (توجيه المجلس 2006/112/EC)، تصبح الضريبة مستحقة عند استيراد البضاعة (المادة 70). والوعاء الضريبي هو القيمة الجمركية (المادة 85) مضافًا إليها الضرائب والرسوم والأعباء المستحقة بسبب الاستيراد، والتكاليف التبعية مثل العمولة والتعبئة والنقل والتأمين حتى أول مكان مقصد في الدولة العضو التي يجري فيها الاستيراد (المادة 86). وتحدد هذه الدولة العضو من يدفع (المادة 201).
- أين تستحق. في الدولة العضو التي تدخل منها البضاعة إلى الاتحاد الأوروبي (المادة 60). وإذا تنقلت البضاعة بنظام العبور الخارجي، مثلًا بالشاحنة عبر بلغاريا، فهي الدولة العضو التي تخرج فيها من نظام العبور (المادة 61).
- كيف تُدفع. يجوز للدول الأعضاء أن تسمح للمنشآت بقيد ضريبة القيمة المضافة على الاستيراد في إقرار ضريبة القيمة المضافة بدل دفعها عند الحدود (المادة 211). ولكل دولة قاعدتها، ولهذا تختلف الطريقتان الألمانية والنمساوية أدناه.
- كيف تُسترد. تخصم المنشأة ضريبة القيمة المضافة على الاستيراد على البضائع المستخدمة في معاملاتها الخاضعة للضريبة (المادة 168(e)) في الدولة العضو التي يجري فيها الاستيراد، وهذا يتطلب عمليًا تسجيلًا ضريبيًا فيها.
ألمانيا. تقدّر الجمارك ضريبة القيمة المضافة على الاستيراد (Einfuhrumsatzsteuer) وتحصّلها مع أي رسوم جمركية. وتخصمها المنشأة ضريبةَ مدخلات بموجب § 15(1) no. 2 UStG، مع إشعار الرسوم الجمركية على الاستيراد أو إشعار ATLAS الإلكتروني إثباتًا. والمستورد الذي لديه حساب تأجيل (Zahlungsaufschub، المادة 110(b) من قانون الجمارك للاتحاد، ويُطلب بالنموذج 0580) يدفع ضريبة القيمة المضافة على الاستيراد المؤجلة حتى اليوم 26 من الشهر الثاني التالي (§ 21(3a) UStG)، ولا يتاح التأجيل دون ضمان إلا لضريبة القيمة المضافة على الاستيراد القابلة للخصم بالكامل.
الاستيراد إلى النمسا
تحصّل النمسا ضريبة القيمة المضافة على الاستيراد عبر حساب مكتب الضرائب بدل التأجيل. بموجب § 26(3) no. 1 UStG 1994 يقدّر Zollamt Österreich ضريبة القيمة المضافة على الاستيراد (Einfuhrumsatzsteuer)، لكن بموجب § 26(3) no. 2 يحصّلها مكتب الضرائب إذا تحققت ثلاثة شروط: أن ينشأ الدين بموجب المادة 77 من قانون الجمارك للاتحاد ولا يكون تصحيحًا لاحقًا؛ وأن يكون المدين منشأة مسجّلة لضريبة القيمة المضافة في النمسا تستورد لأغراض نشاطها؛ وأن يصرّح المدين في البيان الجمركي بأنه يستخدم هذه القاعدة.
- التوقيت. تستحق ضريبة القيمة المضافة على الاستيراد المقيدة بهذه الطريقة في اليوم 15 من الشهر التالي للقيد، وفي أبكر الأحوال في اليوم 15 من الشهر الثاني بعد فترة الضريبة التي نشأت فيها (§ 26(5)(a)). وتُقيد مع حساب ضريبة القيمة المضافة، لذلك يمكن خصمها في الإقرار نفسه.
- التمثيل غير المباشر. لا يكون المصرِّح الذي يعمل ممثلًا غير مباشر مسؤولًا عن ضريبة القيمة المضافة على الاستيراد إذا كان لديه تعليمات مكتوبة من المستورد باستخدام طريقة الحساب (§ 26(5)(e)).
- اعتبارًا من 1 يناير 2027. يتيح تعديل (BGBl. I Nr. 62/2026) للسلطات أن تفرض التحصيل عبر الجمارك لمدة تصل إلى سنتين حين يُشتبه في جريمة مالية.
- EORI. منذ 6 يونيو 2024 تسجّل المنشآت النمساوية بنفسها عبر Portal Zoll، ويصل إليه الأشخاص الاعتباريون عبر Unternehmensserviceportal (USP) والأشخاص الطبيعيون عبر FinanzOnline.
أين تختلف النمسا عن ألمانيا: طريق النمسا هو حساب مكتب الضرائب بموجب § 26(3) no. 2، وطريق ألمانيا هو الدفع للجمارك مع حساب تأجيل اختياري، وبوابتا EORI مختلفتان. أما قواعد قانون الجمارك للاتحاد بشأن المصرِّحين والتمثيل وشهادة A.TR فهي نفسها في البلدين.
ترخيص التغليف: إشارات فقط
الأكياس البلاستيكية الفردية وكراتين الشحن والبطاقات المعلّقة قد تجعل المستورد منتِجًا للتغليف. تنطبق لائحة الاتحاد الأوروبي بشأن التغليف ونفايات التغليف (EU) 2025/40 اعتبارًا من 12 أغسطس 2026، وتستمر الأنظمة الوطنية إلى جانبها. في النمسا، تؤكد نشرة الوزارة الصادرة في يونيو 2026 بشأن اللائحة أن Verpackungsverordnung 2014 لا يزال ساريًا، وأن تغليف المنازل يُرخَّص لدى نظام جمع واسترداد (Sammel- und Verwertungssystem)، وأن مستورد البضائع المغلّفة هو الطرف الملزم الأول. وفي ألمانيا، يسجّل المنتِج بموجب اللائحة في سجل التغليف LUCID وينضم إلى نظام للتغليف الذي يصل إلى المستهلكين النهائيين من الأفراد؛ والشركة الأجنبية التي تبيع مباشرة إلى المستهلكين الألمان دون فرع تعيّن ممثلًا مفوّضًا. مواصفة التعبئة نفسها مشروحة في الطيّ والتعبئة في الأكياس.
التزامات المستورد بشأن مطابقة المنتج
الطرف الذي يطرح الملابس في سوق الاتحاد الأوروبي يتحمل التزامات لا يتحملها الممثل الجمركي. تنطبق ثلاث مجموعات منها على ملابس المستهلكين، ولكل منها دليله.
- سلامة المنتج. بموجب المادة 11 من لائحة الاتحاد الأوروبي 2023/988 بشأن سلامة المنتجات العامة (GPSR)، يتحقق المستورد قبل طرح المنتج في السوق من أنه يستوفي شرط السلامة العام وأن المُصنّع أدى ما عليه، ويضع اسمه أو اسمه التجاري المسجّل أو علامته التجارية وعنوانه البريدي والإلكتروني على المنتج أو التغليف أو مستند مرافق، ويحتفظ بالوثائق الفنية مدة 10 سنوات. انظروا لائحة GPSR للملابس.
- بطاقة الألياف. بموجب المادة 15(1) من اللائحة (EU) رقم 1007/2011، إذا لم يكن المُصنّع مقيمًا في الاتحاد الأوروبي، يضمن المستورد توفير بطاقة الألياف ودقتها؛ والموزّع الذي يبيع تحت علامته الخاصة يُعدّ مُصنّعًا (المادة 15(2)). انظروا مطابقة وسم الملابس في الاتحاد الأوروبي.
- مسؤولية المُنتِج المُمتدة للمنسوجات (EPR). يُلزم التوجيه (EU) 2025/1892 كل دولة عضو بإنشاء نظام مسؤولية المُنتِج المُمتدة للمنسوجات، مع تسجيل ورسوم تحددها كل دولة. انظروا EPR للمنسوجات في الاتحاد الأوروبي ومن هو المُنتِج.
كيف تتوافق مستندات المُصنّع التركي
| المستند | المصدر | الاستخدام |
|---|---|---|
| الفاتورة التجارية | المُصنّع أو المصدّر | القيمة الجمركية ووعاء ضريبة القيمة المضافة على الاستيراد |
| قائمة التعبئة | المُصنّع أو المصدّر | البيان وأي فحص مادي |
| شهادة حركة البضائع A.TR | المصدّر، بمصادقة الجمارك التركية | الإفراج بلا رسوم كبضاعة في حالة التداول الحر |
| CMR أو بوليصة الشحن البحري أو بوليصة الشحن الجوي | الناقل أو وكيل الشحن | النقل، وعند الاقتضاء إجراء العبور |
| بيان التصدير التركي | الجمارك التركية | للتصدير من Türkiye فقط |
المسارات وشروط Incoterms ومدد النقل مشروحة في شحن الملابس من تركيا. إذا غابت شهادة A.TR أو لم تطابق الفاتورة، فلا يستطيع الممثل المطالبة بالإعفاء من الرسوم في ذلك البيان، لذلك طابقوا الشهادة مع الفاتورة قبل مغادرة البضاعة.
قبل مغادرة الشحنة الأولى Türkiye
- تأكدوا من رقم EORI للطرف الذي سيكون المصرِّح.
- عيّنوا ممثلًا جمركيًا واتفقوا كتابيًا على أنه يتصرف مباشرة أو بشكل غير مباشر.
- حددوا طريقة دفع ضريبة القيمة المضافة على الاستيراد: عند الحدود، أو بالتأجيل في ألمانيا، أو عبر حساب مكتب الضرائب في النمسا.
- اطلبوا من المصدّر تأكيد إصدار شهادة A.TR ومطابقتها للفاتورة.
- راجعوا التزامات سلامة المنتج وبطاقة الألياف والتغليف التي تترتب على كونكم المستورد.
أسئلة يطرحها المشترون
هل أحتاج إلى رقم EORI لاستيراد الملابس من تركيا؟
نعم، يحتاج المصرِّح إلى رقم EORI لاستيراد الملابس من Türkiye. بموجب المادة 9 من قانون الجمارك للاتحاد، تسجّل المنشآت الأوروبية حيث تقيم. في ألمانيا يكون الرقم مجانيًا ويُطلب عبر Zoll-Portal؛ وفي النمسا عبر Portal Zoll.
هل الملابس القادمة من تركيا معفاة من الرسوم في الاتحاد الأوروبي؟
الملابس القادمة من Türkiye في حالة التداول الحر، والمصحوبة بشهادة حركة البضائع A.TR، تدخل الاتحاد الأوروبي بلا رسوم جمركية بموجب الاتحاد الجمركي بين الاتحاد الأوروبي وTürkiye. ومع ذلك تُفرض ضريبة القيمة المضافة على الاستيراد في الدولة العضو التي يجري فيها الاستيراد.
ما الفرق بين التمثيل الجمركي المباشر وغير المباشر؟
الممثل المباشر يتصرف باسم المستورد، فيكون المستورد هو المصرِّح والمدين. والممثل غير المباشر يتصرف باسمه الخاص لحساب المستورد، ويكون الاثنان مدينين (المادتان 18 و 77(3) من قانون الجمارك للاتحاد).
هل أحتاج إلى شهادة A.TR أم EUR.1 للملابس القادمة من تركيا؟
تحتاج الملابس القادمة من Türkiye إلى شهادة حركة البضائع A.TR، التي تثبت حالة التداول الحر بموجب الاتحاد الجمركي. أما EUR.1 فهي إثبات للمنشأ التفضيلي يُستخدم للمنتجات الواقعة خارج الاتحاد الجمركي، مثل المنتجات الزراعية ومنتجات الفحم والصلب.
كيف تُدفع ضريبة القيمة المضافة على الملابس المستوردة إلى النمسا؟
يقدّر Zollamt Österreich ضريبة القيمة المضافة المستحقة على استيراد الملابس إلى النمسا. ويمكن للمنشأة المسجّلة لضريبة القيمة المضافة في النمسا أن تختار في البيان الجمركي قيدها على حسابها لدى مكتب الضرائب وخصمها في إقرار ضريبة القيمة المضافة نفسه (§ 26(3) no. 2 UStG 1994).
من المسؤول عن البطاقة وسلامة المنتج عند استيراد الملابس؟
المستورد هو المسؤول حين يكون المُصنّع خارج الاتحاد الأوروبي. عليه أن يضمن دقة بطاقة الألياف (اللائحة (EU) رقم 1007/2011، المادة 15) وأن يفي بالتزامات المستورد في GPSR، ومنها وضع اسمه وعنوانه على المنتج أو التغليف (اللائحة (EU) 2023/988، المادة 11).
اشحنوا بالمستندات التي ينتظرها ممثلكم
نجهّز الفاتورة التجارية وقائمة التعبئة ونرتّب جانب التصدير لتطابقهما شهادة A.TR، ونؤكد مجموعة المستندات في مرحلة عرض السعر. أما البيان الجمركي الأوروبي وضريبة القيمة المضافة على الاستيراد والتزامات المطابقة الواقعة على المستورد فتبقى عليكم وعلى ممثلكم الجمركي.
ناقشوا طلبًا إلى الاتحاد الأوروبي