الامتثال والشحن
الرسوم الجمركية الأمريكية على الملابس من تركيا: كيف يُضاف رسم المادة 301 إلى معدل MFN
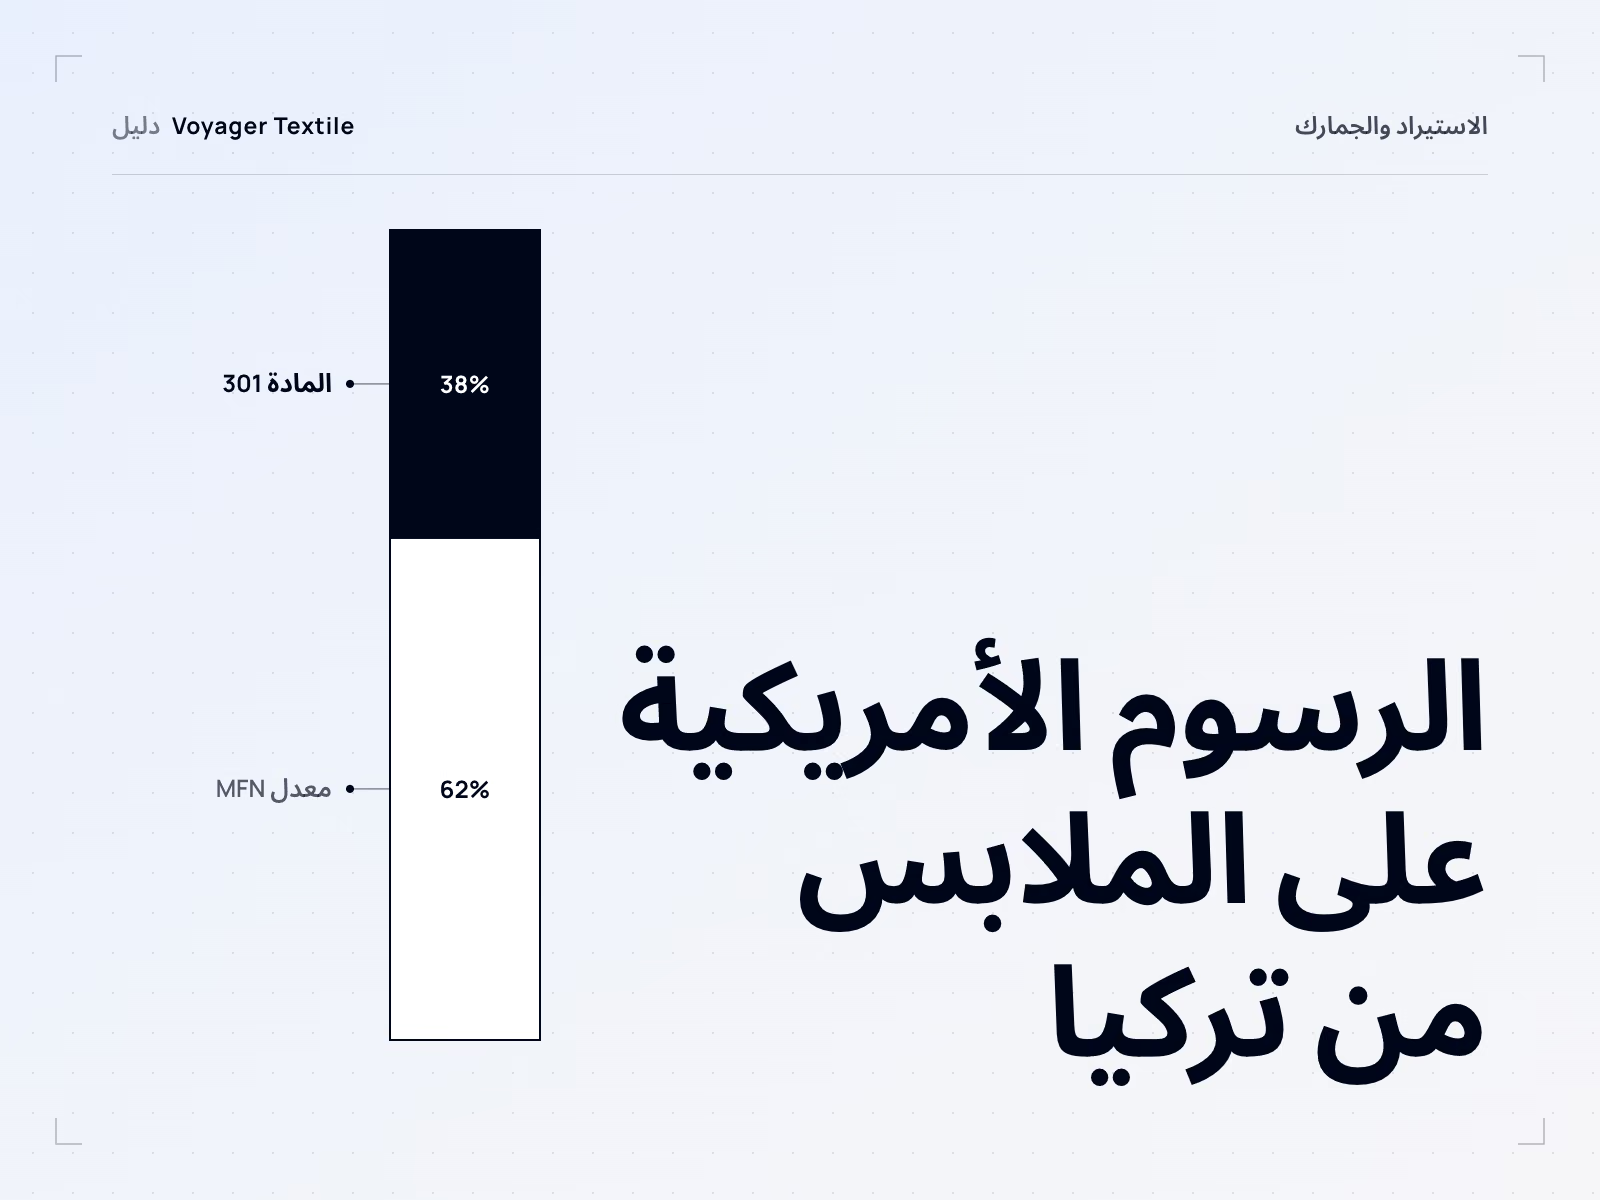
الملابس ذات المنشأ التركي التي تدخل الولايات المتحدة في 24 يوليو 2026 أو بعده تدفع طبقتين من الرسوم: المعدل العام للبند الفرعي في HTSUS، ورسمًا إضافيًا قيميًا بنسبة 12.5% بموجب المادة 301، البند 9903.05.79. المستورد المسجَّل مدين بالاثنين. إجراء المادة 301 مطعون فيه أمام محكمة التجارة الدولية الأمريكية، وتحصّله CBP ما لم تأمر محكمة بغير ذلك.
آخر مراجعة:
المحتويات
بالنسبة إلى المشتري الأمريكي، الرسم على القطعة المصنوعة في تركيا معدلان مجموعان، يُحتسب كلاهما على القيمة الجمركية. الأول يتوقف على نوع القطعة، والثاني على مكان صنعها. ولا يتوقف أي منهما على المورد أو شرط Incoterms أو السعر.
أكدوا التصنيف الجمركي للمنتج ومنشأه ووثائقه مع ممثلكم الجمركي وفق سوق الوجهة وتاريخ الاستيراد.
الرسوم الأمريكية التي تسري على الملابس التركية المنشأ
يسري رسمان: المعدل العام في العمود 1 من جدول التعريفة المنسّق للولايات المتحدة (HTSUS) للبند الفرعي الخاص بالقطعة، ويُسمى غالبًا معدل MFN، ورسم المادة 301 على منتجات Türkiye. لا تظهر Türkiye في العمود الخاص (Special) لبنود الملابس الفرعية المذكورة أدناه، فلا يحل أي معدل تفضيلي محل المعدل العام.
كيف تتراكب المعدلات على القطع الشائعة
يُضاف رسم المادة 301 على Türkiye كاملًا إلى المعدل العام. الإجراء نفسه يضع سقفًا للمعدل المجموع لبعض الاقتصادات الأخرى: فمنتجات الاتحاد الأوروبي وتايوان يبقى مجموع الرسمين عليها عند 10%، ومنتجات اليابان وكوريا وسويسرا عند 12.5%. وTürkiye ليست منها، فتتراكب نسبتها البالغة 12.5% على معدلات ملابس مرتفعة أصلًا.
| البند الفرعي في HTSUS | القطعة كما يصفها جدول التعريفة | المعدل العام | المادة 301، Türkiye | المعدل المجموع |
|---|---|---|---|---|
| 6109.10.00 | تي شيرتات وقمصان داخلية بلا أكمام وتوبات بحمالات وما يماثلها، تريكو، من القطن | 16.5% | +12.5% | 29% |
| 6109.90.10 | القطع نفسها من ألياف صناعية | 32% | +12.5% | 44.5% |
| 6105.10.00 | قمصان رجالية أو صبيانية، تريكو، من القطن | 19.7% | +12.5% | 32.2% |
| 6110.20.20 | كنزات وبلوفرات وسويت شيرتات وما يماثلها، تريكو، من القطن (غير المحتوية على 36% أو أكثر من الكتان) | 16.5% | +12.5% | 29% |
تركيبة الخامة وبنية القماش تحرّكان الطبقة الأولى أكثر بكثير من الثانية، كما يُظهر صفّا التي شيرت القطني والتي شيرت من الألياف الصناعية. كيف تصنّف الولايات المتحدة الملابس، وما الذي يلزم المستورد أيضًا على الحدود، يشرحه دليل متطلبات وسم الملابس واستيرادها في الولايات المتحدة.
المنشأ يحدد أي معدل للمادة 301 يسري
يتبع معدل المادة 301 بلد منشأ القطعة، وهو في معظم الملابس المقصوصة والمخيطة البلد الذي جُمّعت فيه. بموجب 19 CFR 102.21، القطعة من الفصلين 61 أو 62 المصنوعة من قطعتين أو أكثر والمجمّعة بالكامل في بلد واحد يكون ذلك البلد منشأها؛ أما القطع المحبوكة بالشكل النهائي (knit-to-shape) فتتبع قاعدة مختلفة. القطعة المقصوصة والمخيطة في Türkiye تركية في نظر الولايات المتحدة وتخضع لنسبة Türkiye البالغة 12.5%، أيًّا كان مكان صنع قماشها.
منشأ الرسوم ليس الاختبار الوحيد الذي تواجهه المدخلات. قانون منع العمل القسري للأويغور (UFLPA) ينظر عبر القطعة إلى القطن والمواد الأخرى، والأدلة التي يحتاجها المستورد لذلك مبيّنة في دليل متطلبات الاستيراد الأمريكية. أما تحديد المنشأ عمومًا فيشرحه دليل بلد منشأ الملابس.
كيف تغيرت الإجراءات الأمريكية على الملابس التركية
رسم المادة 301 هو ثالث رسم إضافي شامل يطال الملابس التركية منذ 2025. انتهى الرسمان السابقان، والجدول يسجل سبب انتهائهما، حتى يُقرأ أي عرض سعر قديم أو مذكرة وسيط قديمة قراءة صحيحة.
| الإجراء | السند القانوني | المدة | الوضع |
|---|---|---|---|
| رسوم بموجب قانون صلاحيات الطوارئ الاقتصادية الدولية (IEEPA) | أوامر تنفيذية من 2025 | من 2025 | انتهت. قضت المحكمة العليا في قضية Learning Resources, Inc. v. Trump، رقم 24-1287، الصادر حكمها في 20 فبراير 2026، بأن IEEPA لا يخوّل فرض رسوم جمركية |
| رسم استيراد إضافي مؤقت بنسبة 10% قيميًا | المادة 122 من قانون التجارة لعام 1974، الإعلان الرئاسي 11012 المؤرخ 20 فبراير 2026 (91 FR 9339) | من الساعة 12:01 صباحًا يوم 24 فبراير 2026 إلى الساعة 12:01 صباحًا يوم 24 يوليو 2026 | انتهى بانقضاء مدته البالغة 150 يومًا |
| رسم إضافي بنسبة 12.5% على منتجات Türkiye | المادة 301 من قانون التجارة لعام 1974، إشعار USTR رقم 91 FR 47318؛ البند 9903.05.79 في HTSUS | من الساعة 12:01 صباحًا بتوقيت الساحل الشرقي، 24 يوليو 2026 | ساري المفعول؛ مطعون فيه أمام محكمة التجارة الدولية الأمريكية |
البضائع التي حُمّلت على سفينة وكانت في الطريق على وسيلة النقل الأخيرة قبل 24 يوليو 2026، وأُدخلت قبل الساعة 12:01 صباحًا يوم 28 يوليو 2026، أُعفيت بموجب البند 9903.05.85. وقد أُغلقت هذه النافذة.
الطعن القضائي
إجراء المادة 301 محل نزاع، ونتيجته مفتوحة. رفعت خمس وعشرون ولاية بقيادة أوريغون دعوى أمام محكمة التجارة الدولية الأمريكية في 3 أغسطس 2026 (الدعوى رقم 26-03467)، تطلب من المحكمة إلغاء الإجراء ووقف تنفيذه وردّ الرسوم التي دفعتها الولايات. وإلى أن تأمر محكمة بغير ذلك، تحصّل CBP الرسم على كل عملية تخليص، وعلى المشتري أن يحسب تكلفة طلباته على هذا الأساس لا على حكم محتمل.
من يدفع: المستورد المسجَّل
المستورد المسجَّل هو من يدفع الرسوم الأمريكية، لا المصنع. بموجب 19 U.S.C. 1484، يقدّم التصريح الجمركي مالكُ البضائع أو مشتريها، أو وسيط جمركي مرخّص يعيّنه، وعلى المستورد المسجَّل أن يبذل العناية المعقولة في التصريح بالقيمة والتصنيف ومعدل الرسم. وبموجب 19 CFR 141.1(b)، الرسم دين شخصي على المستورد؛ ودفعه للوسيط لا يبرئ ذمته إذا لم يدفع الوسيط إلى CBP.
- لا تكون الشركة الأجنبية مستوردًا مسجَّلًا إلا بشروط. بموجب 19 CFR 141.18، تحتاج الشركة غير المقيمة إلى وكيل مقيم مخوّل بتلقي الإخطارات القضائية، وإلى كفالة من كفيل مؤسسي مقيم.
- سعر DDP ينقل الرسم إلى البائع. من يعرض سعرًا بشرط التسليم مع دفع الرسوم يكون قد تحمّل التخليص الجمركي الأمريكي والرسم، لذا يجب أن يذكر عرض السعر من يتولى دور المستورد المسجَّل.
- الشحنات منخفضة القيمة ليست طريقًا مختصرًا. القاعدة النهائية المؤقتة لـ CBP المؤرخة 24 يونيو 2026 (91 FR 37789) تعلّق إعفاء de minimis إلى أجل غير مسمى للشحنات التي تصل بغير البريد، وقاعدة مرافقة (91 FR 37801) تفعل الشيء نفسه للبريد اعتبارًا من 24 يوليو 2026.
كيف تُذكر افتراضات الرسوم في عرض السعر
ينبغي أن يذكر عرض السعر للتسليم في الولايات المتحدة شرط Incoterms، وبلد المنشأ المفترض، والبند الفرعي في HTSUS المعتمد في حساب التكلفة، ومعدلات الرسوم المفترضة في تاريخ محدد. من دون ذلك لا تمكن المقارنة بين عرضين، ولا يكون لتغير المعدل طرف متفق على تحمّله. البنود أدناه أمثلة على صياغة يمكن للمشتري أن يطلب رؤيتها؛ وهي ليست شروط Voyager.
- شرط التسليم. «الأسعار [شرط Incoterms والمكان المسمى]. الرسوم الجمركية الأمريكية ورسوم المادة 301 والرسوم الإضافية والضرائب غير مشمولة، ويدفعها المستورد المسجَّل.»
- المنشأ. «بلد المنشأ: Türkiye. القطع مقصوصة ومجمّعة بالكامل في Türkiye.»
- التصنيف. «يفترض حساب التكلفة البند الفرعي [البند] في HTSUS، على أن يؤكده الوسيط الجمركي للمستورد قبل الشحن.»
- المعدلات والتاريخ. «الرسم المفترض: المعدل العام في HTSUS مضافًا إليه 12.5% بموجب البند 9903.05.79، كما هو ساري في [التاريخ].»
- تغير المعدل. «أي تغير في الرسوم الأمريكية بين عرض السعر والتخليص يتحمله [الطرف]، وفق ما يتفق عليه العقد.»
كيف تغيّر شروط التسليم ما يشمله السعر يشرحه دليل شحن الملابس من Türkiye. وكيف تقارن Türkiye بمناشئ أخرى من حيث الرسوم الأمريكية والحد الأدنى للطلب ومدة التسليم مبيَّن في أين تُصنع الملابس للسوق الأمريكية.
ما لا يغيّر الرسم الأمريكي
- شهادة A.TR أو الوضع الجمركي الأوروبي. شهادة A.TR تخص الاتحاد الجمركي بين الاتحاد الأوروبي وTürkiye، ولا أثر لها في الرسوم الأمريكية. المقارنة بين الأسواق الثلاث في دليل دفعة إنتاج واحدة لثلاث أسواق.
- قماش من بلد آخر. القطعة المجمّعة بالكامل في Türkiye يبقى منشؤها تركيًا، ويبقى معه معدل المادة 301.
- المرور عبر بلد آخر. الشحن عبر ميناء أوروبي أو غيره دون معالجة إضافية لا يغيّر المنشأ.
- تاريخ الطلب. المعدل المعتمد هو الساري عند تخليص البضائع، لا عند وضع الطلب.
قبل حساب تكلفة طلب أمريكي من Türkiye
- اتفقوا على من يكون المستورد المسجَّل، وعلى قدرة ذلك الطرف على القيام بهذا الدور.
- اطلبوا من وسيط المستورد تأكيد البند الفرعي في HTSUS لكل موديل.
- ابحثوا عن المعدل العام لذلك البند الفرعي في HTSUS الساري، وأضيفوا 12.5% بموجب البند 9903.05.79.
- أضيفوا رسم معالجة البضائع، وللشحن البحري رسم صيانة الموانئ.
- اكتبوا المنشأ والبند الفرعي والمعدلات المفترضة وتاريخها في عرض السعر.
- اتفقوا في العقد على من يتحمل تغير الرسم بين الطلب والتخليص.
- اجمعوا سجلات سلسلة التوريد التي يحتاجها المستورد للعناية الواجبة بشأن العمل القسري.
أسئلة يطرحها المشترون
ما الرسوم الجمركية الأمريكية على الملابس من تركيا؟
الرسوم الأمريكية على الملابس من تركيا هي المعدل العام في HTSUS للبند الفرعي الخاص بالقطعة مضافًا إليه 12.5% بموجب البند 9903.05.79 للمادة 301، للبضائع المدخلة اعتبارًا من 24 يوليو 2026. التي شيرت القطني التريكو، 6109.10.00، يتحمل 16.5% مضافًا إليها 12.5%.
هل يُضاف رسم المادة 301 فوق معدل MFN على السلع التركية؟
نعم. للسلع التركية، ينص البند 9903.05.79 على الرسم الوارد في البند الفرعي المعني مضافًا إليه 12.5%، فيُضاف رسم المادة 301 كاملًا إلى معدل MFN. سقوف المعدل المجموع تسري فقط على منتجات الاتحاد الأوروبي وتايوان واليابان وكوريا وسويسرا.
من يدفع رسوم الاستيراد الأمريكية على الملابس المصنوعة في تركيا؟
المستورد المسجَّل هو من يدفع رسوم الاستيراد الأمريكية على الملابس المصنوعة في تركيا. بموجب 19 CFR 141.1(b)، الرسم دين شخصي على المستورد، ودفعه للوسيط الجمركي لا يبرئ ذمته إذا لم يدفع الوسيط إلى CBP.
هل رسوم المادة 301 مطعون فيها أمام القضاء؟
نعم. رسوم المادة 301 مطعون فيها أمام محكمة التجارة الدولية الأمريكية، ومن الطاعنين 25 ولاية بقيادة أوريغون في الدعوى رقم 26-03467 المرفوعة في 3 أغسطس 2026. وتحصّل CBP الرسم ما لم تأمر محكمة بغير ذلك.
هل لا تزال رسوم IEEPA تسري على الملابس من تركيا؟
لا. انتهت رسوم IEEPA حين قضت المحكمة العليا في قضية Learning Resources, Inc. v. Trump، الصادر حكمها في 20 فبراير 2026، بأن IEEPA لا يخوّل فرض رسوم جمركية. أما رسم المادة 122 الإضافي الذي تلاها فسرى من 24 فبراير إلى 24 يوليو 2026.
هل يغيّر قماش من بلد آخر الرسم الأمريكي على قطعة مخيطة في تركيا؟
في العادة لا. بموجب 19 CFR 102.21، القطعة المقصوصة والمخيطة المجمّعة بالكامل في بلد واحد يكون ذلك البلد منشأها، فالقطعة المخيطة في تركيا تدفع معدل المادة 301 الخاص بـ Türkiye أيًّا كان منشأ قماشها. أما القطع المحبوكة بالشكل النهائي فتتبع قاعدة مختلفة.
عرض سعر لبرنامج أمريكي على افتراضات معلنة
أرسلوا المواصفة الفنية والكمية لكل لون وموديل وشروط التسليم لديكم. نقدّم عرض السعر مع ذكر المنشأ وشرط التسليم، ليتمكن وسيطكم من تطبيق الرسم على البند الفرعي الخاص بكم.
اطلبوا عرض سعر