רגולציה ומשלוח
מכס אמריקאי על ביגוד מטורקיה: איך מכס Section 301 מתווסף לשיעור ה-MFN
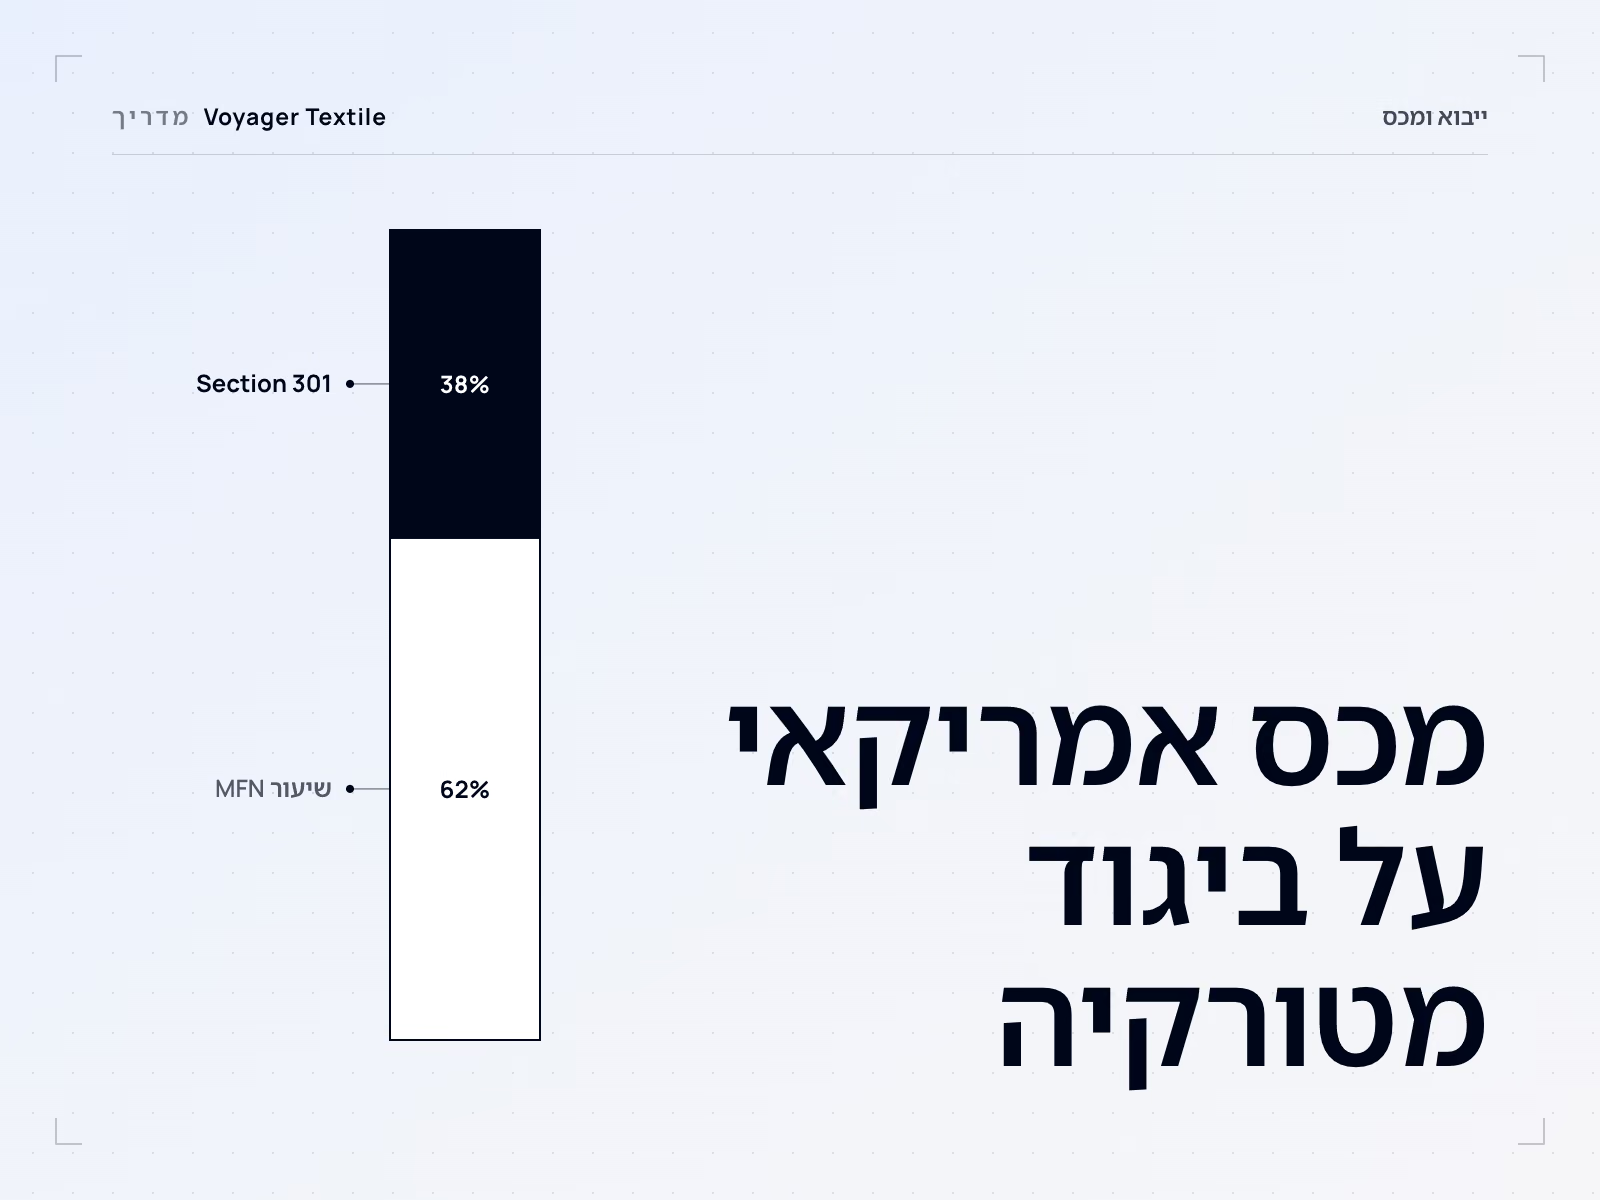
ביגוד ממקור טורקי שנכנס לארצות הברית ב-24 ביולי 2026 או אחריו משלם שתי שכבות מכס: השיעור הכללי של תת-הפרט שלו ב-HTSUS, ועוד 12.5% לפי ערך (ad valorem) במסגרת Section 301, פרט 9903.05.79. היבואן הרשום (importer of record) חב בשניהם. פעולת Section 301 מותקפת בבית הדין האמריקאי לסחר בינלאומי (US Court of International Trade), ו-CBP גובה אותה כל עוד בית משפט לא הורה אחרת.
נבדק לאחרונה:
תוכן העניינים
לקונה אמריקאי, המכס על בגד שיוצר בטורקיה הוא שני שיעורים שמחוברים יחד, ושניהם מחושבים על ערך המכס. הראשון תלוי במה שהבגד הוא, השני במקום שבו הוא יוצר. אף אחד מהם לא תלוי בספק, ב-Incoterm או במחיר.
אשרו עם נציג המכס את סיווג המוצר, מקורו והמסמכים הנדרשים לשוק היעד ולמועד היבוא.
אילו מכסים אמריקאיים חלים על ביגוד ממקור טורקי
חלים שני מכסים: השיעור הכללי בטור 1 של לוח התעריפים המתואם של ארצות הברית (HTSUS) לתת-הפרט של הבגד, שנקרא לרוב שיעור MFN, ומכס Section 301 על מוצרים מטורקיה. טורקיה לא מופיעה בטור Special לתת-הפרטים של הביגוד שבהמשך, ולכן אין שיעור מועדף שמחליף את השיעור הכללי.
איך השיעורים מצטברים על בגדים נפוצים
מכס Section 301 על טורקיה מתווסף במלואו לשיעור הכללי. אותה פעולה מגבילה את השיעור המשולב לכלכלות אחרות: למוצרים מהאיחוד האירופי ומטייוואן שני השיעורים יחד מוגבלים ל-10%, וליפן, לקוריאה ולשווייץ ל-12.5%. טורקיה לא ביניהן, ולכן ה-12.5% שלה מצטבר על שיעורי מכס לביגוד שכבר גבוהים.
| תת-פרט HTSUS | הבגד, כפי שהתעריף מתאר אותו | שיעור כללי | Section 301, טורקיה | שיעור משולב |
|---|---|---|---|---|
| 6109.10.00 | חולצות טי, גופיות, גופיות טנק ובגדים דומים, סרוגים, מכותנה | 16.5% | +12.5% | 29% |
| 6109.90.10 | אותם בגדים, מסיבים מלאכותיים | 32% | +12.5% | 44.5% |
| 6105.10.00 | חולצות לגברים או לנערים, סרוגות, מכותנה | 19.7% | +12.5% | 32.2% |
| 6110.20.20 | סוודרים, פולאוברים, סווטשירטים ופריטים דומים, סרוגים, מכותנה (לא 36% פשתן או יותר) | 16.5% | +12.5% | 29% |
הרכב הסיבים והבנייה מזיזים את השכבה הראשונה הרבה יותר מאשר את השנייה, כפי שמראות שורות חולצת הטי מכותנה ומסיבים מלאכותיים. איך ארה"ב מסווגת ביגוד ומה עוד היבואן צריך לעשות בגבול מוסבר ב-דרישות תיוג ויבוא של ביגוד לארה"ב.
המקור קובע איזה שיעור Section 301 חל
שיעור Section 301 הולך לפי ארץ המקור של הבגד, וברוב הבגדים הגזורים והתפורים זו הארץ שבה הם הורכבו. לפי 19 CFR 102.21, בגד מפרקים 61 או 62 שעשוי משני חלקים או יותר והורכב כולו בארץ אחת מקבל את הארץ הזו כמקור; על בגדים שנסרגים בצורתם חל כלל אחר. בגד שנגזר ונתפר בטורקיה הוא טורקי מבחינת ארה"ב ומקבל את ה-12.5% של טורקיה, בלי קשר למקום שבו הבד יוצר.
המקור לצורך מכס הוא לא הבדיקה היחידה שחומרי הגלם עוברים. חוק מניעת עבודות הכפייה של האויגורים (UFLPA) מסתכל מעבר לבגד, על הכותנה ועל שאר החומרים, והראיות שהיבואן צריך לשם כך מפורטות ב-מדריך דרישות היבוא לארה"ב. איך נקבע המקור באופן כללי מוסבר ב-ארץ המקור של ביגוד.
איך השתנו הצעדים האמריקאיים על ביגוד טורקי
מכס Section 301 הוא המכס הנוסף הרוחבי השלישי שחל על ביגוד טורקי מאז 2025. שני הקודמים הסתיימו, והטבלה מציינת למה, כדי שאפשר יהיה לקרוא נכון הצעת מחיר ישנה או הערה ישנה של עמיל מכס.
| צעד | בסיס משפטי | תקופה | סטטוס |
|---|---|---|---|
| מכסים לפי International Emergency Economic Powers Act (IEEPA) | צווים נשיאותיים מ-2025 | מ-2025 | הסתיים. בית המשפט העליון קבע ב-Learning Resources, Inc. v. Trump, No. 24-1287, בפסק דין מ-20 בפברואר 2026, ש-IEEPA אינו מסמיך להטיל מכסים |
| היטל יבוא זמני של 10% לפי ערך | Section 122 של Trade Act of 1974, Proclamation 11012 מ-20 בפברואר 2026 (91 FR 9339) | מ-12:01 לפנות בוקר ב-24 בפברואר 2026 עד 12:01 לפנות בוקר ב-24 ביולי 2026 | פקע בתום תקופת 150 הימים שלו |
| מכס נוסף של 12.5% על מוצרים מטורקיה | Section 301 של Trade Act of 1974, הודעת USTR 91 FR 47318; פרט HTSUS 9903.05.79 | מ-12:01 לפנות בוקר לפי שעון החוף המזרחי, 24 ביולי 2026 | בתוקף; מותקף בבית הדין האמריקאי לסחר בינלאומי |
סחורה שהועמסה על כלי שיט והייתה בדרך באמצעי ההובלה האחרון לפני 24 ביולי 2026, ונכנסה לפני 12:01 לפנות בוקר ב-28 ביולי 2026, הייתה פטורה לפי פרט 9903.05.85. החלון הזה נסגר.
העתירה בבית המשפט
פעולת Section 301 שנויה במחלוקת, והתוצאה פתוחה. עשרים וחמש מדינות בהובלת אורגון הגישו תביעה לבית הדין האמריקאי לסחר בינלאומי ב-3 באוגוסט 2026 (Court No. 26-03467), וביקשו לבטל את הפעולה, לעצור את האכיפה שלה ולהחזיר את המכסים שהמדינות שילמו. עד שבית משפט יורה אחרת, CBP גובה את המכס בכל כניסה, וקונה צריך לתמחר הזמנות על בסיס זה ולא על בסיס פסיקה אפשרית.
מי משלם: היבואן הרשום
את המכס האמריקאי משלם היבואן הרשום, לא המפעל. לפי 19 U.S.C. 1484, הרישום בכניסה נעשה על ידי הבעלים או הרוכש של הסחורה, או על ידי עמיל מכס מורשה שהם ממנים, והיבואן הרשום חייב לנהוג בזהירות סבירה בהצהרה על הערך, הסיווג ושיעור המכס. לפי 19 CFR 141.1(b), המכס הוא חוב אישי של היבואן; תשלום לעמיל המכס לא מסלק אותו אם העמיל לא משלם ל-CBP.
- חברה זרה יכולה להיות יבואן רשום רק בתנאים. לפי 19 CFR 141.18, תאגיד שאינו תושב צריך סוכן תושב שמוסמך לקבל כתבי בית דין, וערבות עם ערב תאגידי תושב.
- מחיר DDP מעביר את המכס למוכר. מי שנותן הצעה במסירה עם תשלום מכס (delivered duty paid) לוקח על עצמו את שחרור היבוא בארה"ב ואת המכס, ולכן הצעת המחיר חייבת לציין מי פועל כיבואן רשום.
- משלוחים בערך נמוך אינם קיצור דרך. התקנה הזמנית הסופית של CBP מ-24 ביוני 2026 (91 FR 37789) משעה ללא הגבלת זמן את פטור ה-de minimis למשלוחים שמגיעים שלא בדואר, ותקנה נלווית (91 FR 37801) עושה את אותו הדבר לדואר מ-24 ביולי 2026.
איך לציין הנחות מכס בהצעת מחיר
הצעת מחיר למסירה בארה"ב צריכה לציין את ה-Incoterm, את ארץ המקור שהונחה, את תת-הפרט ב-HTSUS ששימש לתמחור ואת שיעורי המכס שהונחו נכון לתאריך מסוים. בלי אלה אי אפשר להשוות שתי הצעות, ולשינוי שיעור אין בעלים מוסכם. השורות הבאות הן דוגמאות לניסוח שקונה יכול לבקש לראות; הן אינן תנאים של Voyager.
- תנאי מסירה. "המחירים [Incoterm ומקום בשם]. מכסי יבוא אמריקאיים, מכסי Section 301, אגרות ומסים אינם כלולים וישולמו על ידי היבואן הרשום."
- מקור. "ארץ המקור: טורקיה. הבגדים נגזרו והורכבו כולם בטורקיה."
- סיווג. "התמחור מניח HTSUS [תת-פרט], לאישור עמיל המכס של היבואן לפני המשלוח."
- שיעורים ותאריך. "מכס מונח: השיעור הכללי ב-HTSUS ועוד 12.5% לפי פרט 9903.05.79, כפי שהם בתוקף ב-[תאריך]."
- שינוי שיעור. "כל שינוי במכס האמריקאי בין הצעת המחיר לבין השחרור יחול על [צד], כפי שהוסכם בחוזה."
איך תנאי המסירה משנים את מה שהמחיר כולל מוסבר ב-משלוח ביגוד מטורקיה. איך טורקיה נראית מול ארצות מקור אחרות מבחינת מכס אמריקאי, כמויות מינימליות וזמן אספקה מפורט ב-איפה לייצר ביגוד לשוק האמריקאי.
מה לא משנה את המכס האמריקאי
- A.TR או מעמד מכס אירופי. ה-A.TR שייך לאיחוד המכס בין האיחוד האירופי לטורקיה ואין לו השפעה על המכס האמריקאי. ההשוואה בין שלושת השווקים נמצאת ב-סדרת ייצור אחת, שלושה שווקים.
- בד מארץ אחרת. בבגד שהורכב כולו בטורקיה, המקור נשאר טורקי וכך גם שיעור Section 301.
- ניתוב דרך ארץ אחרת. משלוח דרך נמל אירופי או נמל אחר בלי עיבוד נוסף לא משנה את המקור.
- תאריך ההזמנה. השיעור הוא זה שבתוקף כשהסחורה נכנסת, לא כשההזמנה בוצעה.
לפני תמחור הזמנה לארה"ב מטורקיה
- הסכימו מי יהיה היבואן הרשום, והאם הצד הזה יכול לשמש ככזה.
- בקשו מעמיל המכס של היבואן לאשר את תת-הפרט ב-HTSUS לכל דגם.
- בדקו את השיעור הכללי של תת-הפרט ב-HTSUS העדכני והוסיפו 12.5% לפי פרט 9903.05.79.
- הוסיפו את אגרת הטיפול בסחורה, ובהובלה ימית גם את אגרת תחזוקת הנמלים.
- כתבו בהצעת המחיר את המקור, את תת-הפרט, את השיעורים שהונחו ואת התאריך שלהם.
- הסכימו בחוזה מי נושא בשינוי מכס בין ההזמנה לבין השחרור.
- אספו את רשומות שרשרת האספקה שהיבואן צריך לבדיקת נאותות בנושא עבודת כפייה.
שאלות שקונים שואלים
מהו המכס האמריקאי על ביגוד מטורקיה?
המכס האמריקאי על ביגוד מטורקיה הוא השיעור הכללי ב-HTSUS לתת-הפרט של הבגד ועוד 12.5% לפי Section 301, פרט 9903.05.79, לסחורה שנכנסת מ-24 ביולי 2026. חולצת טי סרוגה מכותנה, 6109.10.00, נושאת 16.5% ועוד 12.5%.
האם מכס Section 301 מתווסף לשיעור ה-MFN על סחורה טורקית?
כן. לסחורה טורקית, פרט 9903.05.79 קובע את המכס שבתת-הפרט הרלוונטי ועוד 12.5%, כך שמכס Section 301 מתווסף במלואו לשיעור ה-MFN. תקרות השיעור המשולב חלות רק על מוצרים מהאיחוד האירופי, מטייוואן, מיפן, מקוריאה ומשווייץ.
מי משלם מכס יבוא אמריקאי על בגדים שיוצרו בטורקיה?
את מכס היבוא האמריקאי על בגדים שיוצרו בטורקיה משלם היבואן הרשום. לפי 19 CFR 141.1(b), המכס הוא חוב אישי של היבואן, ותשלום לעמיל מכס לא מסלק אותו אם העמיל לא משלם ל-CBP.
האם מכסי Section 301 מותקפים בבית המשפט?
כן. מכסי Section 301 מותקפים בבית הדין האמריקאי לסחר בינלאומי, בין השאר על ידי 25 מדינות בהובלת אורגון ב-Court No. 26-03467, שהוגשה ב-3 באוגוסט 2026. CBP גובה את המכס כל עוד בית משפט לא הורה אחרת.
האם מכסי IEEPA עדיין חלים על ביגוד מטורקיה?
לא. מכסי IEEPA הסתיימו כשבית המשפט העליון קבע ב-Learning Resources, Inc. v. Trump, בפסק דין מ-20 בפברואר 2026, ש-IEEPA אינו מסמיך להטיל מכסים. היטל Section 122 שבא אחריו חל מ-24 בפברואר עד 24 ביולי 2026.
האם בד מארץ אחרת משנה את המכס האמריקאי על בגד שנתפר בטורקיה?
בדרך כלל לא. לפי 19 CFR 102.21, בגד גזור ותפור שהורכב כולו בארץ אחת מקבל את הארץ הזו כמקור, ולכן בגד שנתפר בטורקיה משלם את שיעור Section 301 של טורקיה, יהיה מקור הבד אשר יהיה. על בגדים שנסרגים בצורתם חל כלל אחר.
הצעת מחיר לתוכנית בארה"ב על בסיס הנחות מוצהרות
שלחו את המפרט, את הכמות לצבע ולדגם ואת תנאי המסירה שלכם. נגיש הצעת מחיר שמציינת את המקור ואת תנאי המסירה, כדי שעמיל המכס שלכם יוכל להחיל את המכס של תת-הפרט שלכם.
לבקשת הצעת מחיר