רגולציה ומשלוח
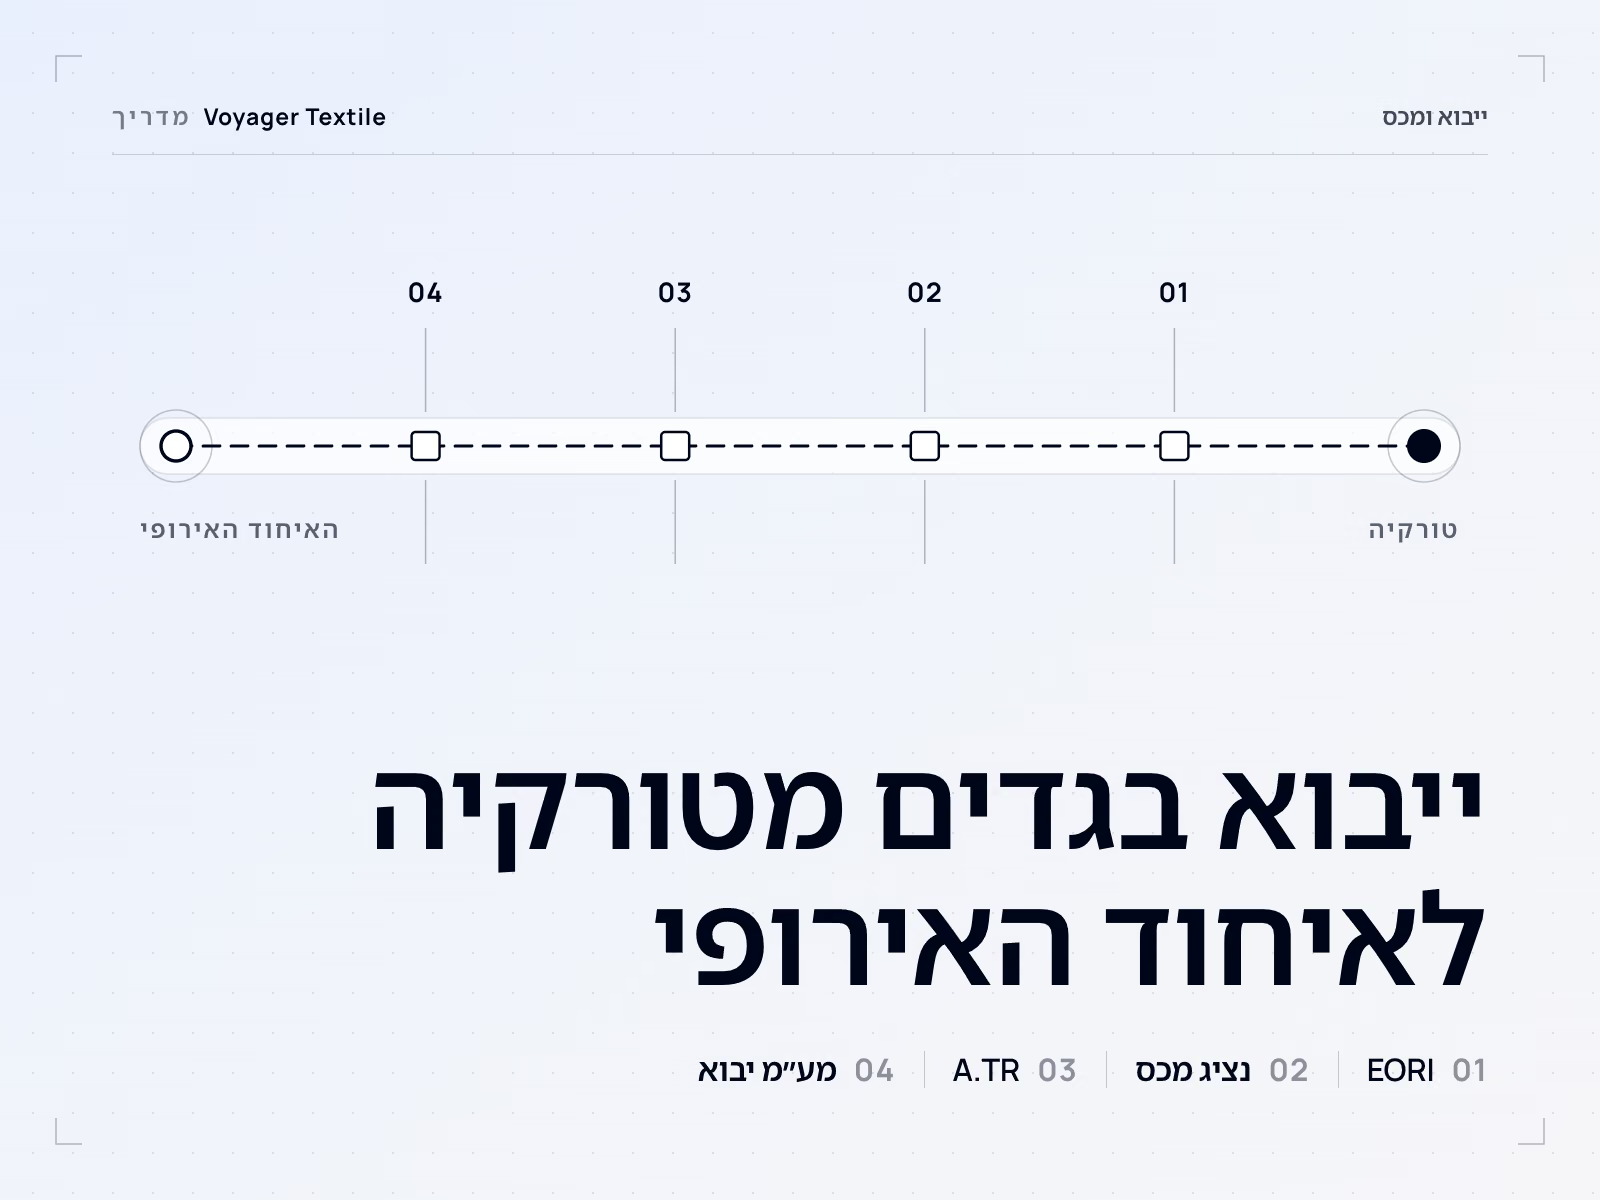
ייבוא בגדים מטורקיה לאיחוד האירופי: EORI, נציג מכס, A.TR ומע"מ יבוא
בגדים מטורקיה שנמצאים בתנועה חופשית ונוסעים עם תעודת תנועה A.TR לא משלמים מכס באיחוד האירופי. זה עדיין יבוא: הסחורה צריכה הצהרת מכס שמגיש מצהיר שמבוסס באיחוד האירופי ויש לו מספר EORI, לעיתים קרובות דרך נציג מכס בייצוג ישיר או עקיף, ומע"מ יבוא חל במדינה החברה שבה מתבצע היבוא, וניתן לניכוי לעסק שזכאי לנכות אותו.
נבדק לאחרונה:
תוכן העניינים
אשרו עם נציג המכס את סיווג המוצר, מקורו והמסמכים הנדרשים לשוק היעד ולמועד היבוא.
מה איחוד המכס מבטל, ומה הוא משאיר
איחוד המכס מבטל את המכס, לא את היבוא. האגף למיסוי ולאיחוד המכס של הנציבות האירופית מתאר אותו כחל על סחורות שיוצרו כולן בטורקיה או באיחוד האירופי, או שהועברו לתנועה חופשית באחד מהם, לפי החלטה מס' 1/95 של מועצת השותפות בין הקהילה האירופית לטורקיה מ-22 בדצמבר 1995; מוצרים חקלאיים ומוצרי פחם ופלדה נשארים מחוצה לו ונסחרים לפי הסכמים נפרדים. בגדים הם מוצרים תעשייתיים, ולכן הם עוברים בלי מכס כשהסחורה בתנועה חופשית ותעודת A.TR מלווה אותה.
מה שנשאר הוא ההליך המכסי והמס. הסחורה מוצהרת לשחרור לתנועה חופשית, מע"מ יבוא נגבה במדינה החברה שבה מתבצע היבוא, והצד שמציב אותה בשוק האירופי מקבל על עצמו חובות של התאמת מוצר. איך התשובות של האיחוד האירופי, בריטניה וארה"ב שונות לאותה סדרת ייצור מוסבר בסדרת ייצור אחת, שלושה שווקים.
שלב 1: מספר EORI
כל מי שמגיש הצהרת מכס באיחוד האירופי צריך מספר EORI. לפי סעיף 9 של קוד המכס של האיחוד (תקנה (EU) מס' 952/2013), מפעילים כלכליים שמבוססים באיחוד האירופי נרשמים אצל רשויות המכס במקום שבו הם מבוססים; מפעילים שאינם מבוססים באיחוד נרשמים במקום שבו הם מגישים הצהרה לראשונה או מבקשים החלטה. הנחיות ה-EORI של הנציבות מוסיפות שמספר אחד משמש בכל שטח המכס.
גרמניה. מספר ה-EORI מונפק ללא תשלום על ידי Generalzolldirektion, Dienstort Dresden. ה-Zoll מציין שמ-1 באוקטובר 2026 הבקשות חייבות לעבור דרך ה-Zoll-Portal, ושהטופס המודפס 0870 מתקבל רק במקרים חריגים אחרי 30 בספטמבר 2026. ההליך האוסטרי מופיע בפרק על אוסטריה בהמשך.
שלב 2: מי מגיש את ההצהרה: ייצוג ישיר או עקיף
המצהיר חייב להיות מבוסס באיחוד האירופי. כך קובע סעיף 170(2) של קוד המכס של האיחוד, עם חריגים צרים למעבר (transit), לכניסה זמנית, להצהרות מזדמנות שהרשויות מקבלות ולמצהירים ממדינות שכנות בגבול. לכן יצואן טורקי לא יכול, כדבר שבשגרה, להצהיר בעצמו על הסחורה לתנועה חופשית, וקונה אירופי מעביר בדרך כלל את העבודה לנציג מכס.
| ייצוג ישיר | ייצוג עקיף | |
|---|---|---|
| הנציג פועל | בשם היבואן ועבורו | בשמו שלו אבל עבור היבואן |
| המצהיר | היבואן | הנציג |
| החייב בחוב מכס, אם יש | היבואן (המצהיר) | הנציג והמיוצג, שניהם (סעיף 77(3)) |
| שימוש נפוץ | קונה אירופי שהוא בעצמו היבואן, שעובד עם עמיל מכס | מוכר או יבואן שאינו מבוסס באיחוד האירופי, למשל במכירת DDP |
לפי סעיף 18(2), הנציג עצמו חייב להיות מבוסס באיחוד האירופי. לפי סעיף 19 עליו לציין אם הוא פועל בייצוג ישיר או עקיף, ומי שפועל בלי הרשאה נחשב כפועל בשמו שלו. הבחירה חשובה מעבר למכס, כי גרמניה ואוסטריה מחילות את כללי המכס בהתאמה גם על מע"מ יבוא (§ 21(2) UStG בגרמניה, § 26(1) UStG 1994 באוסטריה), כך שסוג הייצוג שבוחרים קובע גם מי אחראי למע"מ היבוא.
שלב 3: A.TR, ולמה EUR.1 אינו המסמך לבגדים
תעודת התנועה A.TR היא המסמך שמאפשר לבגדים לעבור בלי מכס. המכס הטורקי מנפיק אותה לבקשת היצואן לפי החלטה מס' 1/2006 של ועדת שיתוף הפעולה המכסי בין הקהילה האירופית לטורקיה, והיא מעידה שהסחורה בתנועה חופשית, שהוא מעמד מכסי. היא לא מאשרת איפה הסחורה יוצרה. מאז 8 ביולי 2024 המדינות החברות באיחוד מקבלות תעודות A.TR שהרשויות הטורקיות הנפיקו באופן אלקטרוני עם קוד QR ובלי חתימה בדיו. הצעה של הנציבות משנת 2026 (2026/0270 (NLE)) תחליף את החלטה מס' 1/2006 בהחלטה חדשה, ולכן אשרו את הכללים העדכניים מול הנציג שלכם.
EUR.1 היא הוכחה למקור מועדף. היא שייכת להסדרים מועדפים עם כללי מקור משלהם, ובסחר בין האיחוד האירופי לטורקיה פירוש הדבר המוצרים שמחוץ לאיחוד המכס, כמו מוצרים חקלאיים ומוצרי פחם ופלדה. לבגדים, A.TR הוא המסמך שהנציג שלכם מצפה לו. המקור עדיין מוצהר ביבוא ויכול להיות חשוב לאמצעים אחרים ולכל הצהרת מקור על התווית, כפי שמדריך ה-A.TR מסביר.
שלב 4: מע"מ יבוא ואיך מדווחים עליו
מע"מ יבוא חל גם כשהמכס הוא אפס. לפי הוראת המע"מ (דירקטיבת המועצה 2006/112/EC), המע"מ נעשה בר-חיוב כשהסחורה מיובאת (סעיף 70). הבסיס החייב הוא ערך המכס (סעיף 85) ועוד מסים, מכסים והיטלים שחלים בגלל היבוא, ועלויות נלוות כמו עמלה, אריזה, הובלה וביטוח עד מקום היעד הראשון במדינה החברה של היבוא (סעיף 86). המדינה החברה של היבוא קובעת מי משלם (סעיף 201).
- איפה הוא חל. במדינה החברה שבה הסחורה נכנסת לאיחוד האירופי (סעיף 60). אם היא נוסעת במעבר חיצוני (external transit), למשל במשאית דרך בולגריה, זו המדינה החברה שבה היא יוצאת מהמעבר (סעיף 61).
- איך משלמים. מדינות חברות רשאיות לאפשר לעסקים לרשום את מע"מ היבוא בדוח המע"מ במקום לשלם אותו בגבול (סעיף 211). כל מדינה קובעת כלל משלה, ולכן השיטות בגרמניה ובאוסטריה שבהמשך שונות.
- איך הוא חוזר. עסק מנכה מע"מ יבוא על סחורות שמשמשות לעסקאות החייבות במס שלו (סעיף 168(e)) במדינה החברה של היבוא, ובפועל זה דורש רישום למע"מ שם.
גרמניה. את ה-Einfuhrumsatzsteuer המכס קובע וגובה יחד עם המכס, אם יש. עסק מנכה אותו כמס תשומות לפי § 15(1) no. 2 UStG, עם הודעת מכס היבוא או הודעת ATLAS האלקטרונית כראיה. יבואן עם חשבון דחיית תשלום (Zahlungsaufschub, סעיף 110(b) של קוד המכס של האיחוד, שמבקשים בטופס 0580) משלם את מע"מ היבוא הדחוי עד היום ה-26 של החודש השני שאחרי (§ 21(3a) UStG), ודחייה בלי בטוחה אפשרית רק למע"מ יבוא שניתן לניכוי מלא.
יבוא לאוסטריה
אוסטריה גובה מע"מ יבוא דרך החשבון במשרד המס ולא בדחיית תשלום. לפי § 26(3) no. 1 UStG 1994 ה-Zollamt Österreich קובע את ה-Einfuhrumsatzsteuer, אבל לפי § 26(3) no. 2 משרד המס גובה אותו כשמתקיימים שלושה תנאים: החוב נוצר לפי סעיף 77 של קוד המכס של האיחוד ואינו תיקון מאוחר; החייב הוא עסק שרשום למע"מ באוסטריה ומייבא לצורכי העסק שלו; והחייב מצהיר בהצהרת המכס שהוא משתמש בכלל הזה.
- עיתוי. מע"מ יבוא שנרשם בדרך הזו מגיע לפירעון ב-15 בחודש שאחרי הרישום, ולכל המוקדם ב-15 בחודש השני שאחרי תקופת המע"מ שבה הוא נוצר (§ 26(5)(a)). הוא נרשם יחד עם חשבון המע"מ, ולכן אפשר לנכות אותו באותו דוח.
- ייצוג עקיף. המצהיר שפועל כנציג עקיף אינו חב במע"מ היבוא אם יש בידו הוראה כתובה מהיבואן להשתמש בשיטת החשבון (§ 26(5)(e)).
- מ-1 בינואר 2027. תיקון (BGBl. I Nr. 62/2026) מאפשר לרשויות לדרוש גבייה דרך המכס למשך עד שנתיים כשיש חשד לעבירה כספית.
- EORI. מאז 6 ביוני 2024 עסקים אוסטריים נרשמים בעצמם דרך ה-Portal Zoll, שאליו ישויות משפטיות מגיעה דרך ה-Unternehmensserviceportal (USP) ואדם פרטי דרך FinanzOnline.
במה אוסטריה שונה מגרמניה: הדרך באוסטריה היא החשבון במשרד המס לפי § 26(3) no. 2, בגרמניה זה תשלום למכס עם אפשרות לחשבון דחיית תשלום, ופורטלי ה-EORI שונים. הכללים של קוד המכס של האיחוד על מצהירים, ייצוג ו-A.TR זהים בשתיהן.
רישוי אריזות: הפניות בלבד
שקיות פוליבג, קרטונים ותוויות תלייה יכולים להפוך את היבואן ליצרן אריזות. תקנת האריזות ופסולת האריזות של האיחוד האירופי, תקנה (EU) 2025/40, חלה מ-12 באוגוסט 2026, והתוכניות הלאומיות ממשיכות לפעול לצידה. באוסטריה, דף המידע של המשרד מיוני 2026 על התקנה מאשר שה-Verpackungsverordnung 2014 עדיין חלה, שאריזות ביתיות מקבלות רישוי במערכת איסוף ומיחזור (Sammel- und Verwertungssystem), ושיבואן של סחורה ארוזה הוא החייב העיקרי. בגרמניה, יצרן לפי התקנה נרשם במרשם האריזות LUCID ומצטרף למערכת לאריזות שמגיעות לצרכנים סופיים פרטיים; חברה זרה שמוכרת ישירות לצרכנים בגרמניה בלי סניף ממנה נציג מורשה. מפרט האריזה עצמו מוסבר בקיפול ואריזה בשקיות פוליבג.
חובות התאמת המוצר של היבואן
הצד שמציב את הבגדים בשוק האירופי נושא בחובות שנציג מכס לא נושא בהן. שלוש מערכות חובות חלות על בגדים לצרכנים, ולכל אחת יש מדריך משלה.
- בטיחות מוצר. לפי סעיף 11 של תקנת בטיחות המוצרים הכללית (EU) 2023/988, יבואן בודק לפני שהוא מציב מוצר בשוק שהמוצר עומד בדרישת הבטיחות הכללית ושהיצרן עשה את חלקו, מציין את שמו, את השם המסחרי הרשום או סימן המסחר שלו ואת הכתובת הדואר והכתובת האלקטרונית שלו על המוצר, על האריזה או על מסמך נלווה, ושומר את התיעוד הטכני במשך 10 שנים. ראו GPSR בהלבשה.
- תיוג סיבים. לפי סעיף 15(1) של תקנה (EU) מס' 1007/2011, כשהיצרן אינו מבוסס באיחוד האירופי, היבואן מוודא שתווית הסיבים מסופקת ומדויקת; מפיץ שמוכר תחת המותג שלו נחשב ליצרן (סעיף 15(2)). ראו עמידה בדרישות תיוג ביגוד באיחוד האירופי.
- EPR לטקסטיל. דירקטיבה (EU) 2025/1892 מחייבת כל מדינה חברה להקים אחריות יצרן מורחבת (EPR) לטקסטיל, עם רישום ואגרות שנקבעים ברמה הלאומית. ראו EPR לטקסטיל באיחוד האירופי ומיהו היצרן.
איך המסמכים של יצרן טורקי משתלבים
| מסמך | מגיע מ | משמש ל |
|---|---|---|
| חשבונית מסחרית | היצרן או היצואן | ערך המכס ובסיס מע"מ היבוא |
| רשימת אריזה | היצרן או היצואן | ההצהרה וכל בדיקה פיזית |
| תעודת תנועה A.TR | היצואן, עם אישור המכס הטורקי | שחרור ללא מכס כסחורה בתנועה חופשית |
| CMR, שטר מטען או שטר מטען אווירי | המוביל או המשלח הבינלאומי | הובלה, ובמקרה הצורך תנועת המעבר (transit) |
| הצהרת ייצוא טורקית | המכס הטורקי | לייצוא מטורקיה בלבד |
מסלולים, Incoterms וזמני הובלה מוסברים במשלוח ביגוד מטורקיה. אם תעודת ה-A.TR חסרה או לא תואמת לחשבונית, הנציג לא יכול לדרוש את הפטור מהמכס באותה הצהרה, ולכן כדאי לבדוק את התעודה מול החשבונית לפני שהסחורה יוצאת.
לפני שהמשלוח הראשון יוצא מטורקיה
- אשרו את מספר ה-EORI של מי שישמש כמצהיר.
- מנו נציג מכס וסכמו בכתב אם הוא פועל בייצוג ישיר או עקיף.
- החליטו איך ישולם מע"מ היבוא: בגבול, בדחיית תשלום בגרמניה, או דרך החשבון במשרד המס באוסטריה.
- בקשו מהיצואן לאשר שתונפק תעודת A.TR ושהיא תתאים לחשבונית.
- בדקו את החובות בתחום בטיחות המוצר, תוויות הסיבים והאריזות שבאות עם תפקיד היבואן.
שאלות שקונים שואלים
האם צריך מספר EORI כדי לייבא בגדים מטורקיה?
כן, המצהיר צריך מספר EORI כדי לייבא בגדים מטורקיה. לפי סעיף 9 של קוד המכס של האיחוד, עסקים באיחוד האירופי נרשמים במקום שבו הם מבוססים. בגרמניה הרישום ללא תשלום ומוגש דרך ה-Zoll-Portal; באוסטריה דרך ה-Portal Zoll.
האם בגדים מטורקיה פטורים ממכס באיחוד האירופי?
בגדים מטורקיה שנמצאים בתנועה חופשית ומלווים בתעודת תנועה A.TR נכנסים לאיחוד האירופי בלי מכס, במסגרת איחוד המכס בין האיחוד האירופי לטורקיה. מע"מ יבוא עדיין נגבה במדינה החברה של היבוא.
מה ההבדל בין ייצוג מכס ישיר לייצוג מכס עקיף?
נציג ישיר פועל בשם היבואן, ולכן היבואן הוא המצהיר והחייב. נציג עקיף פועל בשמו שלו עבור היבואן, ושניהם חייבים (קוד המכס של האיחוד, סעיפים 18 ו-77(3)).
צריך A.TR או EUR.1 לבגדים מטורקיה?
בגדים מטורקיה צריכים תעודת תנועה A.TR, שמראה מעמד של תנועה חופשית במסגרת איחוד המכס. EUR.1 היא הוכחה למקור מועדף, שמשמשת למוצרים שמחוץ לאיחוד המכס, כמו מוצרים חקלאיים ומוצרי פחם ופלדה.
איך משלמים מע"מ יבוא על בגדים שמיובאים לאוסטריה?
את מע"מ היבוא על בגדים שמיובאים לאוסטריה קובע ה-Zollamt Österreich. עסק שרשום למע"מ באוסטריה יכול לבחור בהצהרת המכס שהמע"מ יירשם לחשבון שלו במשרד המס וינוכה באותו דוח מע"מ (§ 26(3) no. 2 UStG 1994).
מי אחראי לתווית ולבטיחות המוצר ביבוא בגדים?
היבואן אחראי כשהיצרן נמצא מחוץ לאיחוד האירופי. עליו לוודא תווית סיבים מדויקת (תקנה (EU) מס' 1007/2011, סעיף 15) ולעמוד בחובות היבואן לפי GPSR, כולל שמו וכתובתו על המוצר או על האריזה (תקנה (EU) 2023/988, סעיף 11).
שולחים עם המסמכים שהנציג שלכם מצפה להם
אנחנו מכינים את החשבונית המסחרית ואת רשימת האריזה ומסדרים את צד הייצוא כך שתעודת ה-A.TR תתאים להם, ומאשרים את סט המסמכים בשלב הצעת המחיר. הצהרת היבוא לאיחוד האירופי, מע"מ היבוא וחובות ההתאמה של היבואן נשארים אצלכם ואצל נציג המכס שלכם.
דברו איתנו על הזמנה לאיחוד האירופי