Количество, стоимость и сроки
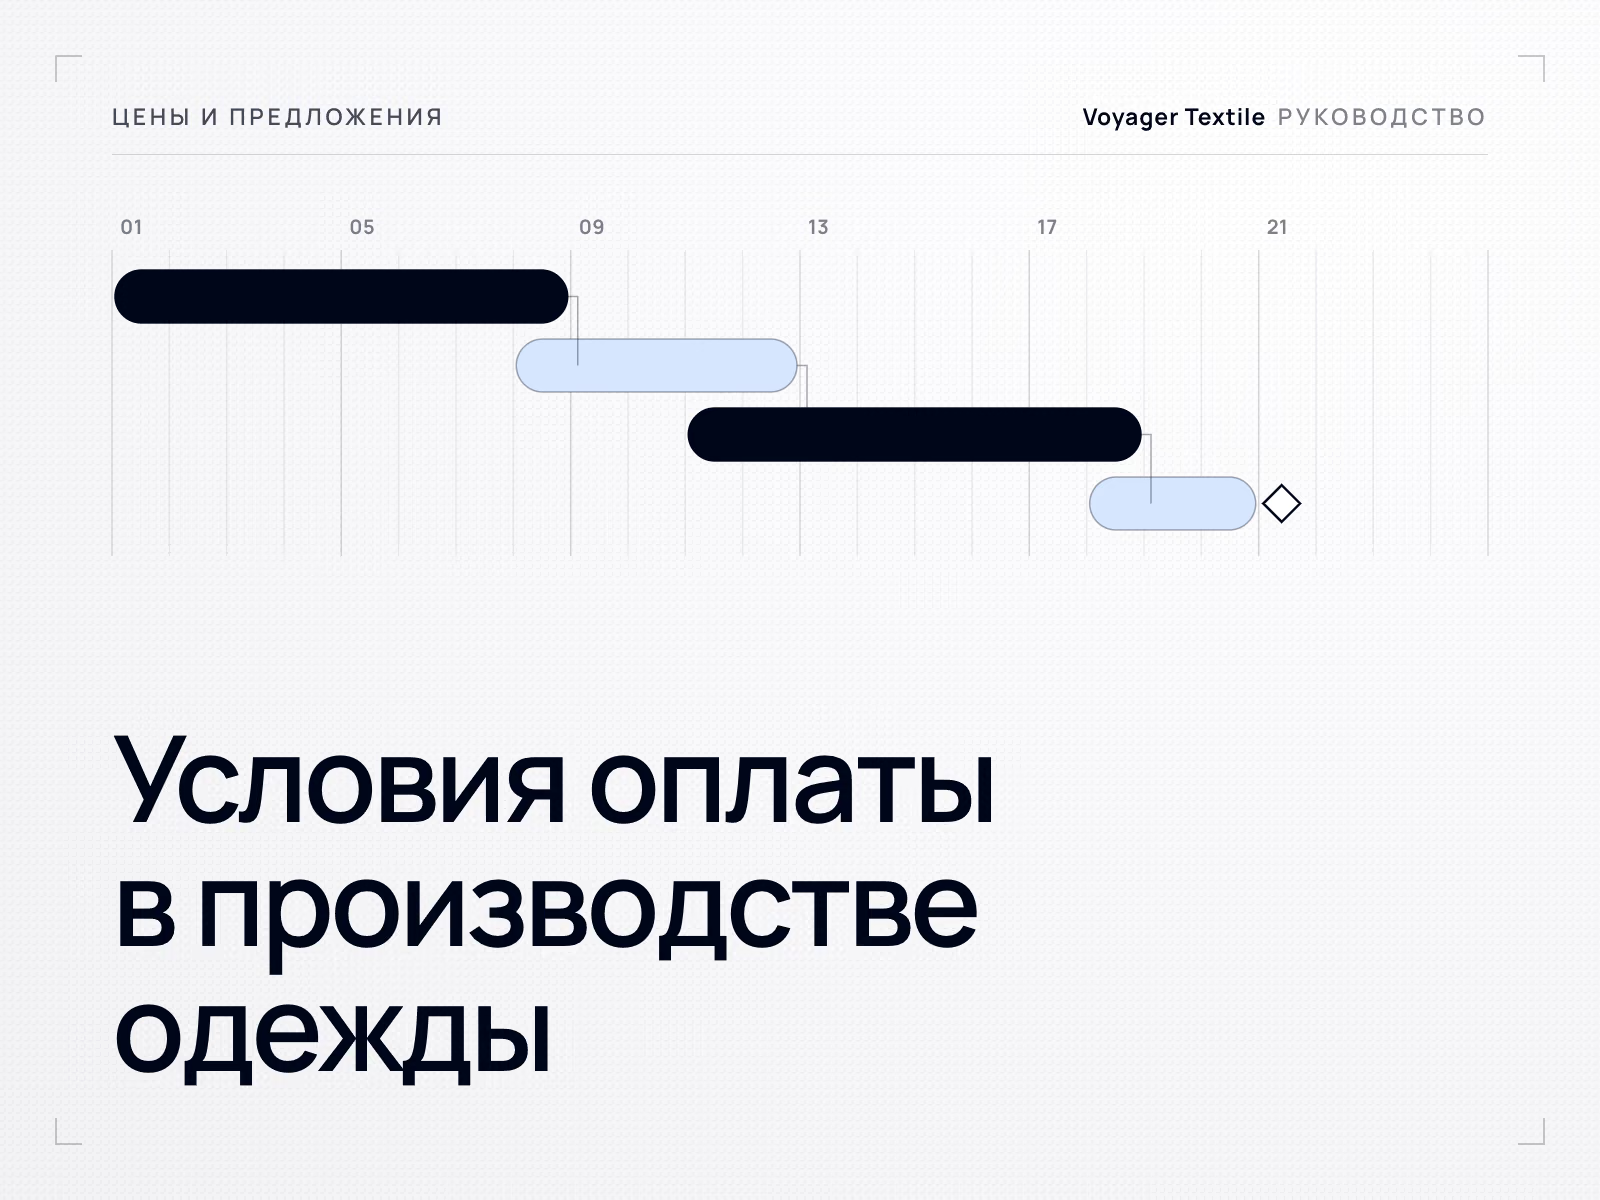
Условия оплаты в производстве одежды
Оплата в заказе на одежду складывается из двух отдельных осей, которые постоянно путают: когда наступает срок платежа и через какой механизм он выполняется и контролируется. Ни то, ни другое не определяется Инкотермс, и ни то, ни другое не устанавливает, кому принадлежит товар. Это руководство объясняет существующие структуры, как каждая из них влияет на риски обеих сторон и что нужно согласовать до того, как что-либо будет отправлено.
Содержание
- Два вопроса, а не один
- Инкотермс не относятся к условиям оплаты
- Существующие структуры
- Как на самом деле выглядит риск
- Открытый счёт и проблема триггерного события
- Банковские инструменты простыми словами
- Оценка кредитоспособности, страхование и финансирование
- Чего не защищают условия оплаты
- Что согласовать до того, как кто-либо заплатит
- Что спрашивают закупщики
В каждых новых отношениях с поставщиком в какой-то момент разговор переходит с продукта на деньги. Часто это одна из тех частей сорсинга, к которым готовятся меньше всего: бренд, способный расписать спецификацию худи с точностью до миллиметра, примет строку об оплате в коммерческом предложении, не зная, к чему она его обязывает, а фабрика, которая всё измеряет, укажет условия, не объясняя, почему они именно такие.
Это руководство объясняет механику. Оно не говорит, какую структуру использовать, потому что это зависит от заказа, отношений и того, что может нести каждая сторона. Оно также не даёт юридическую консультацию: коммерческие документы создают обязательства, и то, что означает конкретное условие в конкретной юрисдикции, решает юрист, а не сайт производителя.
Два вопроса, а не один
Значительная часть недопониманий в этой области возникает из-за того, что два отдельных вопроса сводят в одну фразу: «условия оплаты».
Две оси
Срок: когда наступает платёж
- Полностью до начала производства
- Часть при заказе, остаток на определённом этапе
- Полностью до отгрузки или выдачи товара
- После отгрузки либо через установленный срок после определённого события
- Событие, с которого начинается отсчёт, важно не меньше, чем число дней
Механизм: как исполняется обязательство
- Обычный банковский перевод, которым проводится большинство коммерческих платежей
- Документарный аккредитив, при котором банк обязуется оплатить против соответствующих условиям документов
- Документарное инкассо, при котором банки передают документы, но не дают обязательства по оплате
- Механизм может менять контроль и подтверждающие документы, не меняя сроков
Один и тот же срок может реализовываться через разные механизмы, а один и тот же механизм может нести разные сроки. Полезная привычка в этой теме: фиксировать оба параметра отдельно друг от друга.
Инкотермс не относятся к условиям оплаты
Строка в коммерческом предложении вида «FCA Измир, часть оплаты при заказе, остаток до отгрузки» содержит два совершенно не связанных друг с другом коммерческих понятия, стоящих рядом. Условие поставки определяет, где заканчивается ответственность продавца. Структура оплаты определяет, когда движутся деньги. Одно никак не определяет другое, и нередко заказчик считает, что, согласовав одно, он тем самым согласовал и второе.
Есть и третий вопрос, который не решает ни то, ни другое. Международная торговая палата (МТП) прямо указывает, что правила Инкотермс не регулируют переход права собственности, титула или владения товаром, а также не касаются срока, места, способа или валюты оплаты цены, и что сами по себе эти правила не являются договором купли-продажи. Право собственности регулируется договором и применимым к нему правом. Условие поставки также не определяет, какая сторона несёт регуляторную роль: статус производителя по обязательствам EPR для текстиля определяется исходя из места учреждения компании и присутствия на рынке, а не из того, кто оплатил фрахт.
Три отдельных вопроса
Указание условия поставки закрывает вопрос первого столбца и ничего не решает в двух остальных. Какой Инкотермс подходит для какой отправки, рассказывает руководство по доставке; эта страница посвящена только границе между ними.
Какое условие поставки использовать, почему FOB применяется для морского фрахта, а FCA используется для автомобильных и контейнерных перевозок, и почему требуется указывать конкретное место, рассматривает руководство по доставке и Инкотермс. Действующие правила публикует МТП, в настоящее время в редакции Инкотермс® 2020.
Существующие структуры
Ниже перечислены схемы, с которыми заказчик реально сталкивается в производстве одежды. Список не исчерпывающий, и комбинации встречаются часто: первый заказ и пятый заказ в одних и тех же отношениях нередко строятся по-разному.
| Структура | Как это работает | Как это влияет на риск |
|---|---|---|
| Полная предоплата | Заказчик оплачивает полностью до начала производства | Заказчик финансирует весь заказ и несёт риск неисполнения; продавец не несёт риска по дебиторской задолженности |
| Аванс и остаток | Часть оплачивается при заказе или при бронировании материалов, остаток оплачивается на согласованном этапе | Разделяет риск между сторонами. Аванс обычно покрывает уже принятые поставщиком обязательства по материалам, а не является платой сверху |
| Оплата до отгрузки | Срок оплаты остатка наступает до выдачи или отгрузки товара | Заказчик платит, ещё не получив товар; продавец не выдаёт товар без оплаты |
| Открытый счёт | Товар отгружается, а срок платежа наступает позже, на согласованных условиях отсрочки | Продавец финансирует производство и несёт кредитный риск по заказчику до наступления срока платежа |
| Документарное инкассо | Банки передают отгрузочные документы согласно инкассовому поручению: против платежа или против акцепта | Даёт продавцу контроль над документами без обязательства банка по оплате |
| Документарный аккредитив | Банк обязуется оплатить против надлежащего предъявления указанных документов | Заменяет обещание заказчика обязательством банка, за определённую плату и при строгой дисциплине по документам |
Как на самом деле выглядит риск
Полезно перестать воспринимать условия оплаты как вопрос доверия и увидеть в них вопрос о том, кто финансирует разрыв во времени. Между моментом, когда фабрика берёт на себя обязательства по материалам, и моментом поступления денег кто-то несёт заказ на себе. Срок платежа определяет, кто именно.
Кто несёт заказ и когда
Чем раньше платёж, тем больше заказчик подвержен риску неисполнения. Чем позже, тем больше продавец подвержен риску неоплаты. Инструменты меняют то, как стороны несут этот риск и чем его подтверждают; ни один из них не устраняет его.
Ни одна из крайностей этой шкалы не является необоснованной, и ни одна из сторон не создаёт сложностей, предпочитая один вариант другому. Заказчик, оплачивающий авансом первый заказ у незнакомой фабрики, берёт на себя реальный риск и понимает это. Фабрика, отгружающая товар под обещание оплаты через два месяца, финансирует бизнес этого заказчика и вправе сказать об этом прямо.
Почему размер аванса определяют обязательства по материалам
Распространённое заблуждение об авансе состоит в том, что это маржа поставщика, полученная заранее. Как правило, это не так. К моменту начала производства фабрика уже приняла на себя обязательства, которые нельзя отменить: ткань куплена или забронирована, пряжа заказана, партия крашения запланирована, изготовлена индивидуальная фурнитура и ярлыки под Ваш бренд, изготовлены трафареты или оцифрован логотип. Большая часть этих затрат не имеет ценности ни для кого другого, потому что они специфичны для Вашего продукта.
Это также объясняет, почему разговор об авансе и разговор об образце ведутся отдельно. У разработки своя экономика, о ней рассказывает материал что определяет стоимость образца, а оплата образцов и оплата серии часто оформляются как отдельные договорённости.
Почему условия меняются с историей сотрудничества
Структура оплаты не является постоянным свойством поставщика. Как правило, она отражает риск конкретной сделки: сумму заказа, объём обязательств по материалам, длительность цикла производства и доставки, историю платежей между двумя компаниями и то, какая оценка кредитоспособности или страховая ёмкость стоит за решением продавца. Всё это меняется со временем, поэтому условия, подходившие для первого заказа, часто пересматриваются позже.
Полезный способ поднять этот вопрос описан в руководстве по масштабированию: вместо того чтобы спросить один раз и принять первый ответ, стоит спросить, что должно измениться, чтобы условия стали другими. У этого вопроса есть ответ, и обычно вполне конкретный.
Открытый счёт и проблема триггерного события
Открытый счёт означает, что товар отгружается, а срок платежа наступает позже, на согласованных условиях отсрочки. Это нормальная схема в значительной части устоявшейся торговли, и это не то же самое, что «платить, когда удобно». Здесь есть чётко определённый срок платежа, и именно неточное определение этого срока порождает многие споры в этой области.
Рассмотрим заказчика, который просит оплату через 30 дней после поставки. Эта формулировка выглядит точной, но не является таковой, потому что «поставка» не сводится к одному событию.
- Дата передачи товара перевозчику на фабрике
- Дата погрузки или дата, указанная в транспортном документе
- Дата прибытия в порт или терминал назначения
- Дата таможенной очистки
- Дата получения на складе заказчика
- Дата подписания подтверждения о доставке
При морской перевозке эти даты могут расходиться на недели, а при задержке на таможне разница может оказаться даже больше, чем сам срок отсрочки. Та же неопределённость касается и счёта: срок, отсчитываемый от даты счёта, работает иначе, чем срок, отсчитываемый от события поставки, особенно если счета выставляются в момент отгрузки.
Что на самом деле стоит поставщику предоставление отсрочки
Когда производитель соглашается на условия оплаты после отгрузки, он фактически предоставляет коммерческий кредит. Конкретно: он уже оплатил ткань, фурнитуру, труд и фрахт и теперь ждёт, неся дебиторскую задолженность и риск вообще не получить оплату. Для бизнеса, ведущего одновременно несколько заказов, такая нагрузка на оборотный капитал реальна и ограничена, и это честная причина, по которой фабрика может отказать в условиях, которые в другой ситуации предоставила бы с готовностью.
Ничто из этого не является обвинением в адрес конкретного заказчика. Поставщик может быть уверен, что клиент абсолютно платёжеспособен, и всё равно не иметь возможности нести одновременно три его заказа.
Банковские инструменты простыми словами
Два инструмента встречаются в международной торговле одеждой достаточно часто, чтобы разобраться в них как следует. О них часто говорят так, будто это одно и то же под разными именами, но это не так.
Документарный аккредитив, или аккредитив
Документарный аккредитив представляет собой обязательство банка, данное по просьбе заказчика: оплатить продавцу против предъявления указанных документов, соответствующих условиям аккредитива. Банки применяют свод правил Международной торговой палаты UCP 600, с eUCP Version 2.1 в качестве дополнения для предъявления документов в электронной форме. В некоторых схемах второй банк может добавить собственное обязательство, что является отдельной услугой со своими условиями.
Важнее всего понять, на что именно смотрит банк.
Один практический принцип стоит держать в уме при любом аккредитиве: каждый документ, который он требует, добавляет продавцу ещё одно обязательство по соответствию условиям. Условия, которые не нужны или требуют документ, который продавец реально не может получить вовремя, создают риск расхождений, не добавляя защиты. Какие документы должен требовать конкретный аккредитив, решают стороны вместе со своими банками.
Если аккредитив требует сертификат инспекции, это отдельный контроль, который просто подтверждается через аккредитив. Сам банк по-прежнему ничего не инспектирует. Как устроена сама инспекция, рассказывает руководство по контролю качества одежды.
Документарное инкассо
Документарное инкассо представляет собой другой инструмент, который часто путают с аккредитивом, поскольку в обоих случаях участвуют банки. При инкассо банки обрабатывают отгрузочные документы согласно полученному инкассовому поручению. Но они не дают независимого обязательства по оплате, которое даёт банк-эмитент по документарному аккредитиву. Свод правил МТП здесь называется URC 522, с eURC Version 1.1 в качестве электронного дополнения.
| Документарный аккредитив | Документарное инкассо | |
|---|---|---|
| Роль банка | Обязуется оплатить против надлежащего предъявления документов | Обрабатывает и представляет документы согласно инструкциям |
| Обязательство по оплате | Да, со стороны банка-эмитента, на условиях аккредитива | Нет независимого обязательства со стороны инкассирующих банков |
| На что опирается продавец | На обязательство банка | На готовность заказчика оплатить или акцептовать, а также на контроль над документами |
| Относительная стоимость и администрирование | Выше | Ниже |
В рамках инкассо достаточно часто встречаются две схемы, которые стоит назвать отдельно. Схема «документы против платежа» предусматривает передачу документов заказчику при поступлении оплаты. Схема «документы против акцепта» предусматривает их передачу против акцепта срочной тратты, то есть заказчик получает документы сейчас, а срок исполнения обязательства наступает позже. Вторая схема по своей природе даёт продавцу более слабое обеспечение, чем первая.
Оценка кредитоспособности, страхование и финансирование
Когда поставщика просят предоставить условия оплаты после отгрузки, за возможностью сказать «да» стоят три фактора. Ни один из них не связан с тем, насколько стороны симпатичны друг другу.
- Оценка кредитоспособности. Внутреннее мнение компании или заключение кредитного бюро о том, какой риск по этому заказчику приемлем. Часто выражается в виде лимита, а не простого «да» или «нет».
- Страхование торговых кредитов. Полис, по которому продавец может застраховать дебиторскую задолженность. Покрытие предоставляется по каждому заказчику отдельно, в пределах кредитного лимита, который страховщик устанавливает после оценки этого заказчика, на условиях полиса. Лимиты отслеживаются в течение срока действия полиса и могут быть снижены. Он страхует одобренный риск в рамках своих условий: он не гарантирует оплату каждого счёта, а отозванный лимит не является покрытием.
- Финансирование дебиторской задолженности. Механизмы, при которых продавец получает средства под неоплаченные счета на условиях, согласованных с провайдером финансирования. Это меняет момент, когда деньги оказываются у продавца, но не устраняет сам риск.
Чего не защищают условия оплаты
Это стоит сказать прямо, потому что обе стороны ошибаются здесь зеркально, в противоположных направлениях.
Два разных набора механизмов контроля
Структура оплаты контролирует
- Кто финансирует заказ и когда
- Какие подтверждающие документы нужны до перевода денег
- Насколько каждая сторона рискует, если другая не выполнит обязательства
- Она никак не влияет на посадку, качество, соответствие требованиям или срок поставки
Контроль продукта
- Полная спецификация и утверждённый предпроизводственный образец
- Инспекция по утверждённому стандарту
- Требования к документам и соответствию, указанные в заказе
- Ничто из этого не повышает вероятность оплаты счёта
Защищённый способ оплаты и хорошо выстроенный процесс утверждения защищают от совершенно разных сбоев. Работающий международный заказ обычно опирается на оба этих элемента, плюс на понятную документацию, и ни одна из сторон не полагается на добрую волю другой, чтобы закрыть риск, который та несёт.
Что согласовать до того, как кто-либо заплатит
Вопросы по оплате в порядке, в котором они обычно создают проблемы
Ни один из этих вопросов не требует юриста. Все они становятся источником споров, если их подразумевают, а не фиксируют письменно.
- Какая сумма причитается и за что: за весь заказ, за этап или за конкретную отгрузку.
- Когда наступает срок платежа, выраженный как период от конкретного события, а не от абстрактной «поставки».
- Какое событие запускает отсчёт и какой документ подтверждает, что оно произошло.
- В какой валюте выставляется счёт по заказу.
- Какой механизм используется: перевод, документарный аккредитив или инкассо.
- Если используется документарный инструмент, какие документы требуются и кто готовит каждый из них.
- Кто несёт банковские комиссии, если это актуальный вопрос при данной схеме.
- Что должно быть завершено до начала производства и является ли платёжный этап одним из этих условий.
- Что происходит со схемой оплаты, если объёмы, спецификация или сроки меняются после размещения заказа.
Эти ответы должны быть зафиксированы в самой документации по заказу, о чём рассказывает материал что должен содержать заказ на закупку одежды. Условие оплаты, согласованное в переписке и так и не внесённое в заказ, нередко превращает ясную договорённость в неясную.
Что спрашивают закупщики
Совпадают ли Инкотермс с условиями оплаты?
Нет. Инкотермс распределяют между продавцом и заказчиком ответственность, расходы и риски, связанные с поставкой. Условия оплаты определяют, когда заказчик платит и через какую схему. МТП прямо указывает, что правила Инкотермс не касаются срока, места, способа или валюты платежа и не являются договором купли-продажи.
Определяют ли Инкотермс, кому принадлежит товар?
Нет. МТП указывает, что правила Инкотермс не регулируют переход права собственности, титула или владения. Переход риска и право собственности представляют собой разные понятия, и право собственности регулируется договором купли-продажи и применимым правом, а не условием поставки.
Что такое оплата по открытому счёту?
Товар отгружается, а срок платежа наступает позже, на согласованных условиях отсрочки. Это чётко определённый срок, а не неформальная договорённость, и условие считается полным только тогда, когда названо событие, запускающее отсчёт срока отсрочки: дата счёта, дата отгрузки или конкретное, документально подтверждённое событие поставки.
Что на самом деле означает «оплата через 30 дней после поставки»?
Это полностью зависит от того, что означает «поставка» в конкретном договоре: это может быть передача перевозчику, дата транспортного документа, прибытие в порт, таможенная очистка, получение на складе или подписанное подтверждение доставки. При морской перевозке эти даты могут расходиться на недели, поэтому событие-триггер и подтверждающий его документ нужно называть явно, а не предполагать по умолчанию.
Гарантирует ли аккредитив, что изделия будут соответствовать требованиям?
Нет. Документарный аккредитив представляет собой документарный инструмент: банк проверяет документы на соответствие условиям аккредитива и не инспектирует товар. Качество, посадка, ткань и соответствие требованиям контролируются через спецификацию, утверждение образца и инспекцию, которые полностью отделены от механизма оплаты.
Даёт ли документарное инкассо такую же защиту, как аккредитив?
Нет. При инкассо банки обрабатывают и представляют документы согласно инкассовому поручению, но не дают независимого обязательства по оплате. При документарном аккредитиве банк-эмитент действительно обязуется оплатить против надлежащего предъявления документов. Инкассо дешевле и проще в администрировании, но даёт продавцу более слабую защиту.
Почему фабрика может отказать в условиях оплаты после поставки?
Потому что условия оплаты после поставки означают, что поставщик уже оплатил материалы, труд и фрахт, а затем финансирует заказ до поступления оплаты, неся при этом риск неоплаты. Такая нагрузка на оборотный капитал ограничена, поэтому поставщик может считать клиента полностью платёжеспособным и всё равно быть не в состоянии нести риск по этому заказу.
Могут ли условия оплаты измениться после нескольких успешных заказов?
Часто да. Условия обычно отражают риск сделки и историю отношений между двумя компаниями, поэтому платёжная история, объём заказа, обязательства по материалам и любой кредитный лимит или страховая ёмкость, стоящие за решением поставщика, со временем меняются. Спросить, что должно измениться, чтобы условия стали другими, продуктивнее, чем спросить один раз и остановиться на этом.
Гарантирует ли страхование торговых кредитов, что поставщик получит оплату?
Нет. Покрытие предоставляется по каждому заказчику отдельно, в пределах кредитного лимита, который страховщик устанавливает после оценки заказчика, и на условиях полиса. Лимиты отслеживаются и могут быть снижены или отозваны, а риск сверх утверждённого лимита, как правило, не покрывается. Страхование управляет риском в рамках условий полиса, а не гарантирует оплату каждого счёта.
Условия согласовываются по каждому заказу отдельно и письменно
Структура оплаты зависит от заказа, объёма принятых материальных обязательств и отношений и согласовывается как часть коммерческого соглашения, а не публикуется в виде общей политики. Отправьте нам запрос, и мы изложим, что мы предлагаем для этого заказа и почему.
Отправить запрос