Hoeveelheden, kosten en planning
Betalingsvoorwaarden bij Kledingproductie
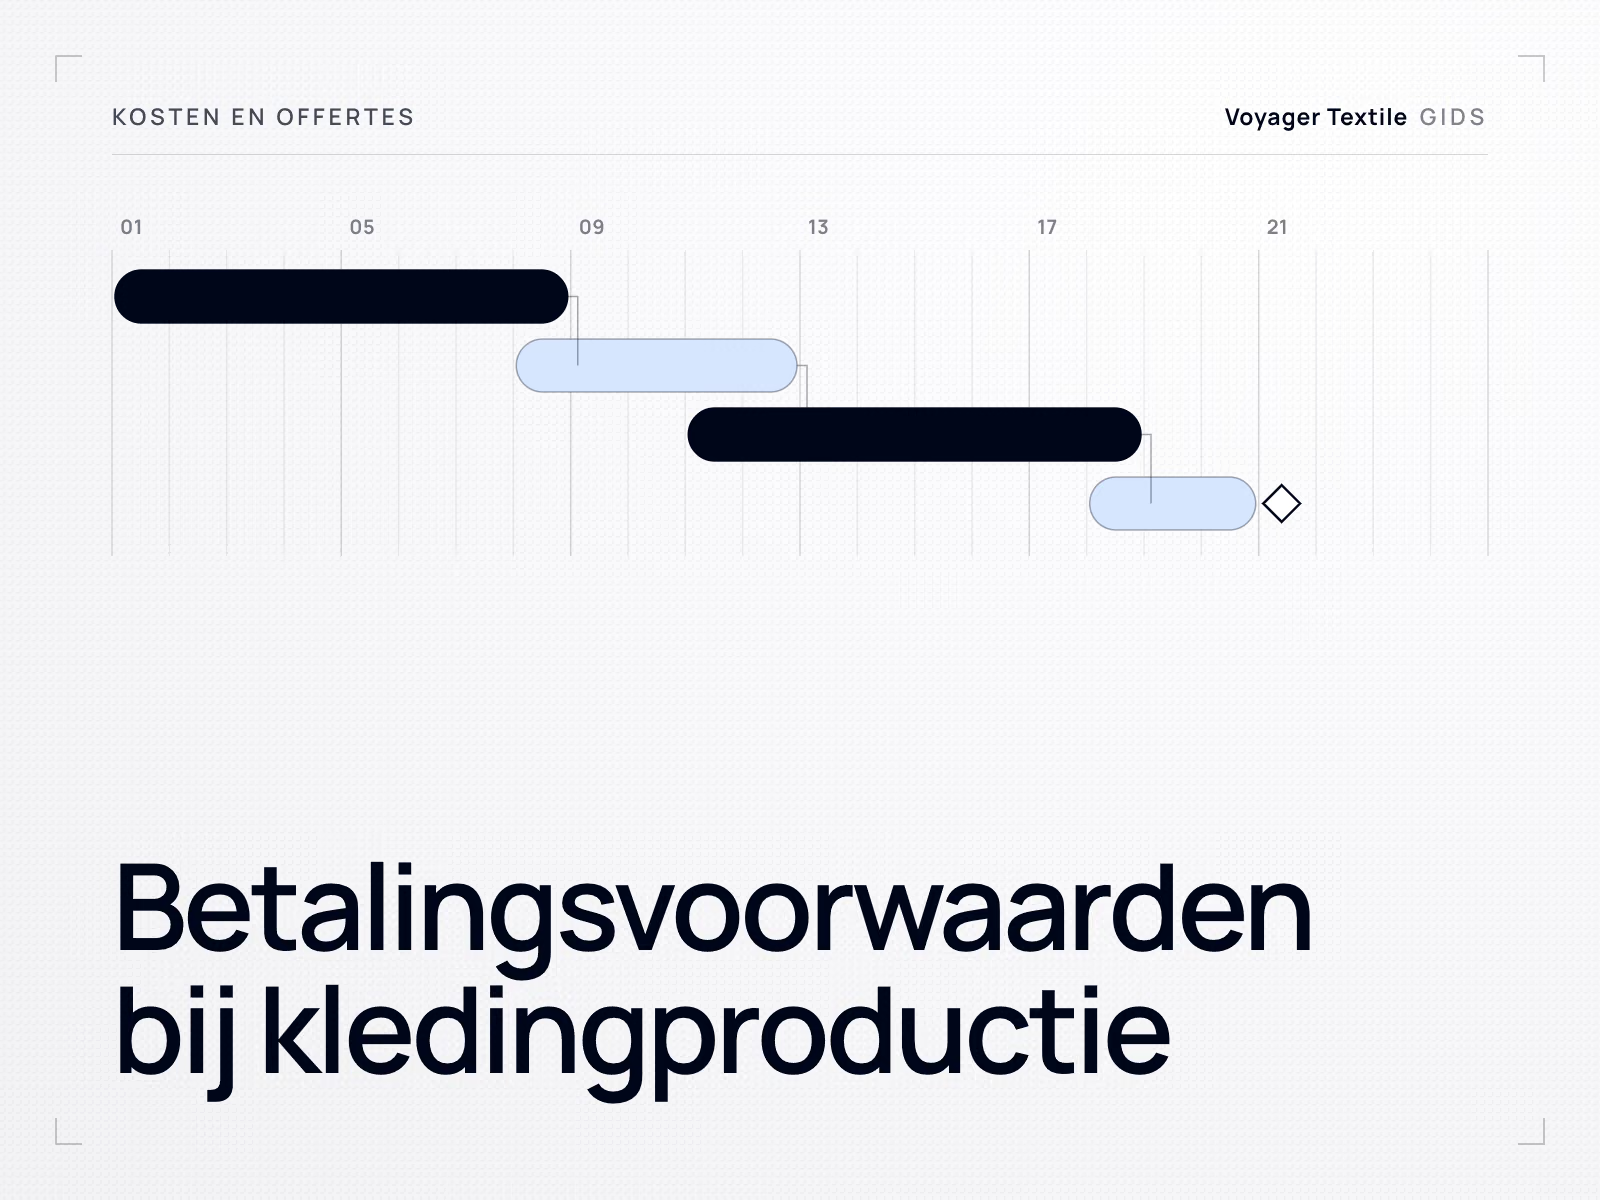
Betaling bij een kledingorder heeft twee aparte assen die voortdurend worden verward: wanneer geld verschuldigd wordt, en via welk mechanisme het betaald en beheerst wordt. Geen van beide wordt bepaald door de Incoterm, en geen van beide legt vast wie de goederen bezit. Deze gids legt de bestaande structuren uit, wat elk doet met de blootstelling aan beide kanten, en wat overeengekomen moet worden voordat iemand iets verstuurt.
Inhoud
- Twee vragen, geen één
- Incoterms zijn geen betalingsvoorwaarden
- De bestaande structuren
- Hoe het risico er daadwerkelijk uitziet
- Open account, en het triggerprobleem
- Bankinstrumenten, zonder het leerboek
- Kredietbeoordeling, verzekering en financiering
- Wat betalingsvoorwaarden niet beschermen
- Wat vast te leggen voordat iemand iets betaalt
- Vragen die inkopers stellen
Op een bepaald moment in elke nieuwe leveranciersrelatie verschuift het gesprek van het product naar het geld. Het is vaak een van de minst voorbereide delen van sourcing: een merk dat een hoodie tot op de millimeter kan specificeren, accepteert een betalingsregel in een offerte zonder te weten waartoe dit hen verplicht, en een fabriek die alles meet, stelt voorwaarden zonder uit te leggen waarom ze zijn wat ze zijn.
Deze gids legt de mechanica uit. Ze geeft niet aan welke structuur u moet kiezen, want dat hangt af van de order, de relatie en wat elke partij kan dragen. Ze geeft ook geen juridisch advies: commerciële documenten creëren verplichtingen, en wat een specifieke clausule betekent in een specifiek rechtsgebied, is een vraag voor een advocaat, niet voor de website van een fabrikant.
Twee vragen, geen één
Veel van de misverstanden op dit gebied komen doordat twee aparte vragen worden samengevoegd tot één term, betalingsvoorwaarden.
De twee assen
Timing: wanneer geld verschuldigd wordt
- Volledig vóór productie start
- Deels bij order, de rest bij een gedefinieerde mijlpaal
- Volledig vóór de goederen verzonden of vrijgegeven worden
- Na verzending, of een vermelde periode na een gedefinieerde gebeurtenis
- De gebeurtenis die de klok start, is net zo belangrijk als het aantal dagen
Mechanisme: hoe de verplichting wordt uitgevoerd
- Een gewone bankoverschrijving, hoe de meeste commerciële betalingen afgehandeld worden
- Een documentair krediet, waarbij een bank zich verbindt te betalen tegen conforme documenten
- Een documentaire incasso, waarbij banken documenten doorgeven maar geen betalingsverbintenis geven
- Het mechanisme kan de controle en het bewijs veranderen zonder de timing te veranderen
Dezelfde timing kan door verschillende mechanismen lopen, en hetzelfde mechanisme kan verschillende timings dragen. Beide apart vastleggen is een nuttige gewoonte in dit onderwerp.
Incoterms zijn geen betalingsvoorwaarden
Een offerteregel die luidt FCA Izmir, deelbetaling bij order en het saldo vóór verzending bevat twee volledig ongerelateerde commerciële concepten naast elkaar. De leveringsvoorwaarde bepaalt waar de verantwoordelijkheid van de verkoper eindigt. De betalingsstructuur bepaalt wanneer geld beweegt. Geen van beide bepaalt de andere, en het is gangbaar dat een inkoper aanneemt dat het overeenkomen van de ene de andere heeft geregeld.
Er is een derde zaak die geen van beide regelt. De International Chamber of Commerce stelt uitdrukkelijk dat de Incoterms-regels niet gaan over de overdracht van eigendom, titel of bezit van de goederen, noch over het tijdstip, de plaats, de methode of de valuta van betaling van de prijs, en dat de regels op zichzelf geen koopovereenkomst zijn. Eigendom is een zaak voor het contract en het recht dat erop van toepassing is. Een leveringsvoorwaarde bepaalt ook niet welke partij een regelgevende rol draagt: producentstatus voor einde-levensduurverplichtingen bij textiel wordt bepaald op basis van vestiging en marktplaatsing, niet op basis van wie de vracht betaalde.
Drie aparte vragen
Een leveringsvoorwaarde benoemen regelt de eerste kolom en niets in de andere twee. Welke Incoterm bij welke zending past, komt aan bod in de verzendgids; deze pagina gaat alleen over de grens ertussen.
Welke leveringsvoorwaarde te gebruiken, waarom FOB geschreven is voor zeevracht en FCA voor weg- en containertransport, en waarom een genoemde plaats vereist is, komen allemaal aan bod in verzending en Incoterms. De actuele regels worden gepubliceerd door de International Chamber of Commerce, momenteel in de editie Incoterms® 2020.
De bestaande structuren
Het volgende zijn de regelingen die een inkoper daadwerkelijk zal tegenkomen bij kleding. Het is geen uitputtende lijst, en combinaties zijn normaal: een eerste order en een vijfde order in dezelfde relatie zijn vaak anders gestructureerd.
| Structuur | Hoe het werkt | Wat het doet met de blootstelling |
|---|---|---|
| Betaling vooraf | De inkoper betaalt volledig voordat productie begint | De inkoper financiert de hele order en draagt het prestatierisico; de verkoper draagt geen vorderingsrisico |
| Aanbetaling en saldo | Deels betaald bij order of bij materiaalboeking, de rest bij een overeengekomen mijlpaal | Splitst de blootstelling. De aanbetaling dekt doorgaans de vastgelegde materiaaluitgave van de leverancier in plaats van een vergoeding te zijn |
| Betaling vóór verzending | Het saldo wordt verschuldigd vóórdat de goederen vrijgegeven of verzonden worden | De inkoper betaalt zonder de goederen ontvangen te hebben; de verkoper geeft ze niet vrij zonder betaling |
| Open account | De goederen worden verzonden en betaling wordt later verschuldigd, op overeengekomen kredietvoorwaarden | De verkoper financiert productie en draagt het kredietrisico van de inkoper tot de vervaldatum |
| Documentaire incasso | Banken geven verzenddocumenten door volgens een incasso-instructie, tegen betaling of tegen acceptatie | Geeft de verkoper controle over de documenten zonder een bankverbintenis om te betalen |
| Documentair krediet | Een bank verbindt zich te betalen tegen een conforme aanbieding van gespecificeerde documenten | Vervangt de belofte van de inkoper door de verbintenis van een bank, tegen een kost en met strikte documentdiscipline |
Hoe het risico er daadwerkelijk uitziet
Het helpt om betalingsvoorwaarden niet langer als een kwestie van vertrouwen te zien, maar als een kwestie van wie het gat financiert. Tussen het moment dat een fabriek zich verbindt aan materialen en het moment dat geld aankomt, draagt iemand de order. Betalingstiming bepaalt wie.
Wie de order draagt, en wanneer
Hoe eerder de betaling, hoe meer de inkoper blootstaat aan prestatierisico. Hoe later de betaling, hoe meer de verkoper blootstaat aan het risico van niet-betaling. Instrumenten veranderen hoe die blootstelling wordt gedragen en vastgelegd; geen ervan neemt haar weg.
Geen van beide uiteinden van die lijn is onredelijk, en geen van beide kanten is lastig door de ene te verkiezen. Een inkoper die vooraf betaalt voor een eerste order bij een onbekende fabriek, neemt een echt risico en weet dat. Een fabriek die goederen verzendt tegen een belofte om over twee maanden te betalen, financiert het bedrijf van die inkoper en mag dat gewoon zeggen.
Waarom materiaalverplichtingen de aanbetaling bepalen
Een veelvoorkomend misverstand over een aanbetaling is dat het de marge van de leverancier is die vooraf wordt opgenomen. Meestal is dat niet zo. Tegen de tijd dat productie begint, heeft de fabriek zich verbonden aan zaken die niet teruggedraaid kunnen worden: stof gekocht of geboekt, garen besteld, een verfpartij gepland, maatwerktrims en labels geproduceerd voor uw merk, zeefdrukschermen gemaakt of een logo gedigitaliseerd. Een groot deel van die uitgaven heeft voor niemand anders waarde, omdat ze specifiek zijn voor uw product.
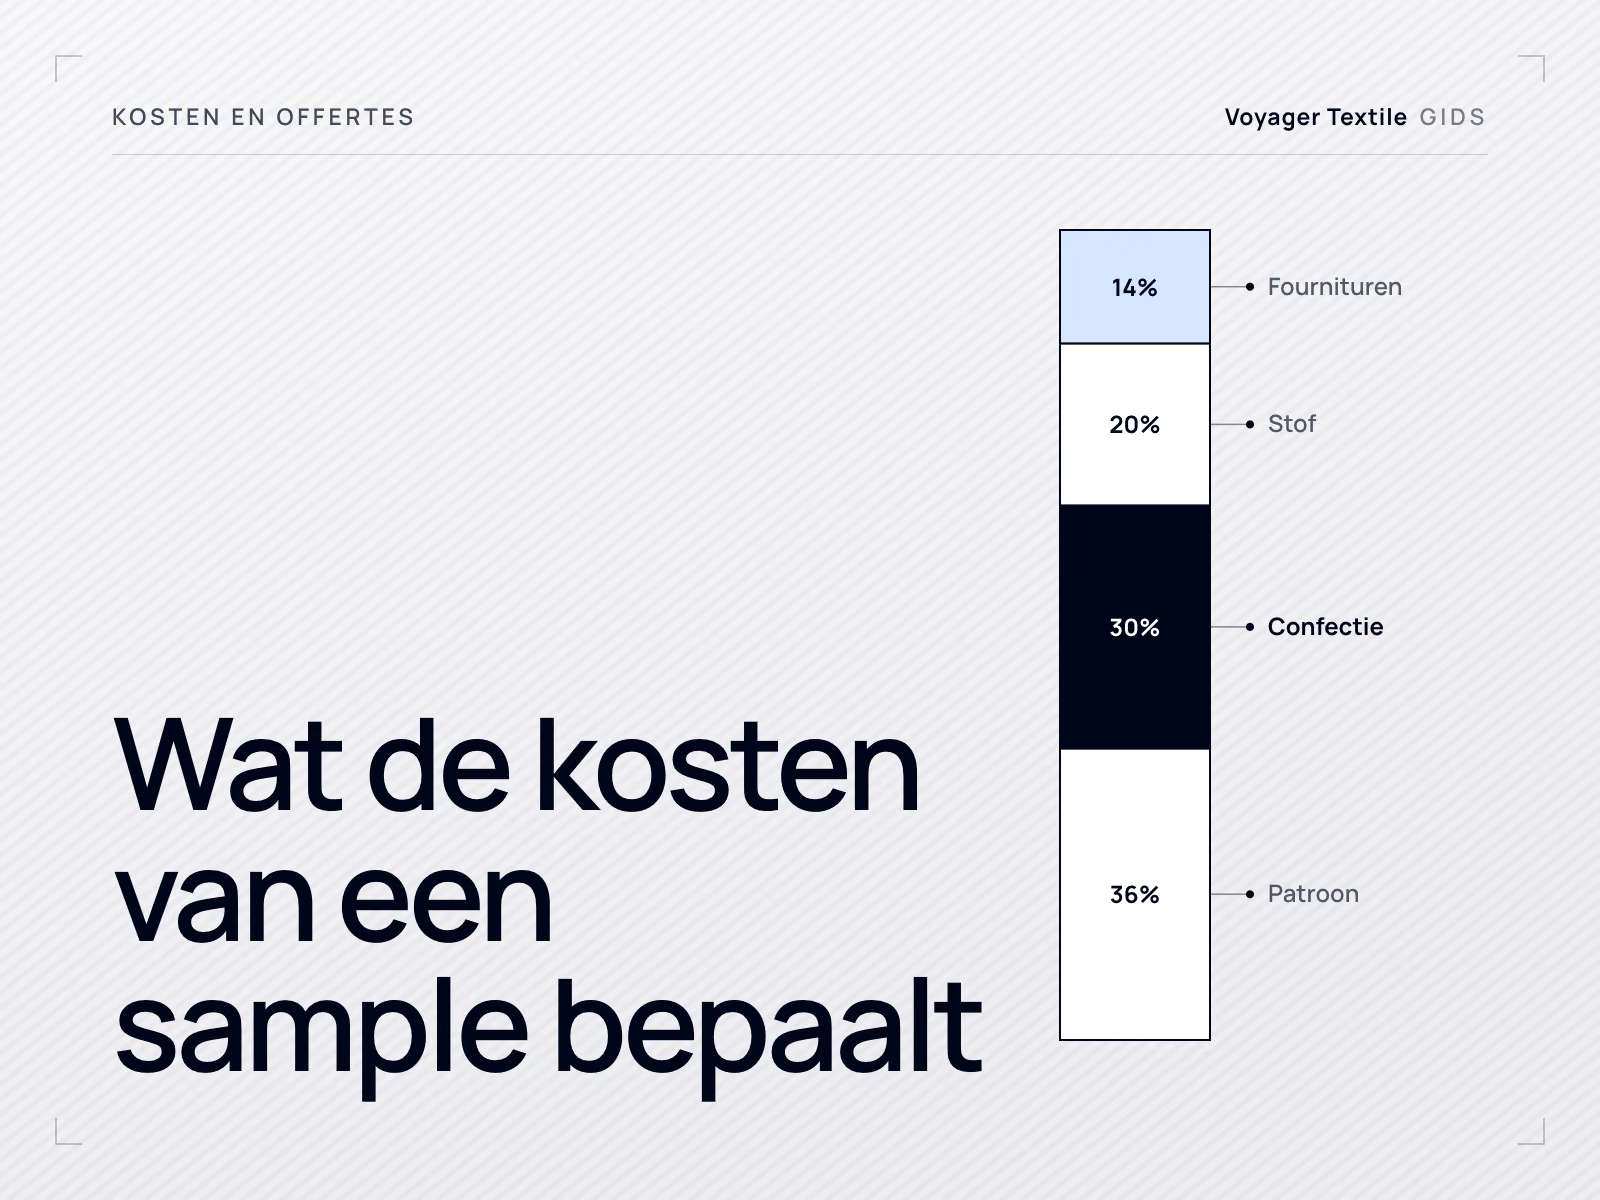
Dat is ook waarom het aanbetalingsgesprek en het samplegesprek apart zijn. Ontwikkeling heeft een eigen economie, behandeld in wat de kosten van een sample bepaalt, en betalingen voor samples en voor de bulkproductie worden vaak als aparte regelingen behandeld.
Waarom voorwaarden veranderen met een trackrecord
Betalingsstructuren zijn geen vaste eigenschap van een leverancier. Ze weerspiegelen doorgaans de blootstelling van de specifieke transactie: de orderwaarde, de materiaalverplichting, de lengte van de productie- en verzendcyclus, de betalingsgeschiedenis tussen de twee bedrijven, en welke kredietbeoordeling of verzekeringscapaciteit achter de beslissing van de verkoper zit. Al die dingen veranderen na verloop van tijd, wat verklaart waarom voorwaarden die juist waren voor een eerste order vaak later herzien worden.
De nuttige manier om het ter sprake te brengen, is die uiteengezet in de opschalingsgids: in plaats van eenmalig te vragen en het eerste antwoord te accepteren, vraag wat er zou moeten gelden om de voorwaarden te laten veranderen. Die vraag heeft een antwoord, en het is meestal een specifiek antwoord.
Open account, en het triggerprobleem
Open account betekent dat de goederen verzonden worden en betaling later verschuldigd wordt onder een overeengekomen kredietvoorwaarde. Het is de normale regeling in veel gevestigde handel, en het is niet hetzelfde als betalen wanneer het uitkomt. Het is een gedefinieerde vervaldatum, en die correct definiëren is waar veel geschillen op dit gebied ontstaan.
Stel dat een inkoper vraagt om betaling 30 dagen na levering. Die formulering lijkt precies, maar is dat niet, want levering is niet één gebeurtenis.
- De datum waarop de goederen aan de vervoerder bij de fabriek werden overgedragen
- De datum waarop ze geladen werden, of de datum op het transportdocument
- De datum waarop ze aankwamen bij de bestemmingshaven of -terminal
- De datum waarop ze door de douane gingen
- De datum waarop ze ontvangen werden bij het magazijn van de inkoper
- De datum waarop iemand een bewijs van levering ondertekende
Bij een zeezending kunnen die data weken uit elkaar liggen, en bij een vertraagde inklaring kunnen ze verder uit elkaar liggen dan de kredietperiode zelf. Dezelfde dubbelzinnigheid geldt voor de factuur: een voorwaarde die loopt vanaf de factuurdatum gedraagt zich anders dan een die loopt vanaf een leveringsgebeurtenis, vooral als facturen bij verzending worden opgemaakt.
Wat het verlenen van krediet een leverancier daadwerkelijk kost
Wanneer een fabrikant instemt met voorwaarden na verzending, verleent deze handelskrediet. Concreet: deze heeft al betaald voor stof, trims, arbeid en vracht, en wacht nu, terwijl deze de vordering draagt en het risico loopt helemaal niet betaald te worden. Voor een bedrijf dat verscheidene orders tegelijk draait, is die werkkapitaalpositie reëel en beperkt, en het is de eerlijke reden waarom een fabriek voorwaarden kan weigeren die ze anders graag zou geven.
Niets daarvan is een beschuldiging aan het adres van een specifieke inkoper. Een leverancier kan denken dat een klant volledig kredietwaardig is en toch niet in staat zijn drie orders ervan tegelijk te dragen.
Bankinstrumenten, zonder het leerboek
Twee instrumenten komen vaak genoeg voor in grensoverschrijdende kledinghandel om het waard te zijn ze goed te begrijpen. Er wordt vaak over gesproken alsof het dezelfde instrumenten zijn onder verschillende namen, en dat zijn ze niet.
Documentair krediet, of letter of credit
Een documentair krediet is een verbintenis gegeven door een bank, op verzoek van de inkoper, om de verkoper te betalen tegen een aanbieding van gespecificeerde documenten die voldoet aan de voorwaarden van het krediet. Het kader dat banken toepassen is de UCP 600 van de International Chamber of Commerce, met eUCP versie 2.1 als aanvulling voor aanbieding in elektronische vorm. Een tweede bank kan in sommige regelingen een eigen verbintenis toevoegen, wat een aparte dienst is met eigen voorwaarden.
Het essentiële om te begrijpen, is waar de bank daadwerkelijk naar kijkt.
Eén praktisch principe het waard om mee te nemen naar elk krediet: elk document dat het krediet vereist, is nog een complianceverplichting voor de verkoper. Voorwaarden die onnodig zijn, of die een document vereisen dat de verkoper niet realistisch op tijd kan verkrijgen, creëren discrepantierisico zonder bescherming toe te voegen. Welke documenten een specifiek krediet moet vereisen, is een zaak voor de partijen en hun banken.
Als een krediet een inspectiecertificaat vereist, is dat een aparte controle die toevallig via het krediet wordt bewezen. De bank inspecteert nog steeds niets. Hoe inspectie zelf werkt, komt aan bod in kwaliteitscontrole bij kleding.
Documentaire incasso
Een documentaire incasso is een ander instrument dat vaak verward wordt met een krediet omdat banken in beide voorkomen. Onder een incasso behandelen banken de verzenddocumenten volgens de incasso-instructie die ze krijgen. Wat ze niet geven, is de onafhankelijke betalingsverbintenis die een uitgevende bank geeft onder een documentair krediet. Het ICC-kader hier is URC 522, met eURC versie 1.1 als elektronische aanvulling.
| Documentair krediet | Documentaire incasso | |
|---|---|---|
| Rol van de bank | Verbindt zich te betalen tegen een conforme aanbieding | Behandelt en presenteert documenten volgens instructies |
| Betalingsverbintenis | Ja, van de uitgevende bank, onder de voorwaarden van het krediet | Geen onafhankelijke verbintenis van de incasserende banken |
| Waarop de verkoper vertrouwt | De verbintenis van de bank | De bereidheid van de inkoper om te betalen of te accepteren, plus controle over de documenten |
| Relatieve kost en administratie | Hoger | Lager |
Binnen incasso's zijn twee regelingen gangbaar genoeg om te benoemen. Bij documenten tegen betaling (D/P) worden de documenten aan de inkoper vrijgegeven zodra er betaald is. Bij documenten tegen acceptatie (D/A) worden ze vrijgegeven tegen acceptatie van een termijnwissel, wat betekent dat de inkoper de documenten nu neemt en de verplichting later verschuldigd wordt. De tweede is van nature zwakkere zekerheid voor de verkoper dan de eerste.
Kredietbeoordeling, verzekering en financiering
Wanneer een leverancier wordt gevraagd om voorwaarden na verzending, bepalen drie zaken of die ja kan zeggen. Geen ervan gaat over hoe graag de partijen elkaar mogen.
- Kredietbeoordeling. Een intern standpunt, of een standpunt van een kredietinformatiebureau, over welke blootstelling aan deze inkoper aanvaardbaar is. Vaak uitgedrukt als een limiet in plaats van een ja of nee.
- Handelskredietverzekering. Een polis waaronder een verkoper vorderingen kan verzekeren. Dekking wordt per inkoper verleend, tot een kredietlimiet die de verzekeraar toekent na beoordeling van die inkoper, onderworpen aan de voorwaarden van de polis. Limieten worden tijdens de polisperiode gemonitord en kunnen verlaagd worden. Het verzekert goedgekeurde blootstelling binnen de eigen voorwaarden, het garandeert niet elke factuur, en een ingetrokken limiet is geen dekking.
- Vorderingenfinanciering. Regelingen waaronder een verkoper geld verkrijgt tegen uitstaande facturen, op voorwaarden overeengekomen met de aanbieder. Het verandert wanneer de verkoper het geld heeft; het laat het onderliggende risico niet verdwijnen.
Wat betalingsvoorwaarden niet beschermen
Dit is het waard om duidelijk te stellen, want beide partijen vergissen zich hier, elk in spiegelbeeld van de ander.
Twee verschillende sets controles
Betalingsstructuur beheerst
- Wie de order financiert, en wanneer
- Welk bewijs vereist is voordat geld beweegt
- Hoeveel elke kant blootgesteld is als de andere faalt
- Het doet niets voor pasvorm, kwaliteit, compliance of leverdatum
Productcontroles
- Een volledige specificatie en een goedgekeurd pre-productiesample
- Inspectie tegen de goedgekeurde standaard
- Documentaire en compliancevereisten vermeld in de order
- Niets daarvan maakt het waarschijnlijker dat een factuur wordt betaald
Een beveiligde betaalmethode en een goed gerund goedkeuringsproces beschermen tegen volledig verschillende fouten. Een grensoverschrijdende order die werkt, heeft doorgaans beide, plus duidelijke documentatie, en geen van beide kanten die op goede wil vertrouwt om een gat te dekken dat de ander draagt.
Wat vast te leggen voordat iemand iets betaalt
De betalingsvragen, in de volgorde waarin ze problemen veroorzaken
Geen van deze heeft een advocaat nodig. Allemaal veroorzaken ze ruzie wanneer ze aangenomen worden in plaats van vastgelegd.
- Welk bedrag verschuldigd is, en waarvoor: de hele order, een fase of een specifieke zending.
- Wanneer het verschuldigd is, uitgedrukt als een periode vanaf een specifieke gebeurtenis, niet vanaf levering in het abstracte.
- Welke gebeurtenis de klok start, en welk document bewijst dat de gebeurtenis plaatsvond.
- In welke valuta de order gefactureerd wordt.
- Welk mechanisme gebruikt wordt: overschrijving, documentair krediet, of incasso.
- Waar een documentair instrument gebruikt wordt, welke documenten vereist zijn en wie elk voorbereidt.
- Wie bankkosten draagt, als de gekozen regeling dat tot een reële kwestie maakt.
- Wat compleet moet zijn voordat productie start, en of een betalingsmijlpaal een van die voorwaarden is.
- Wat er met de regeling gebeurt als hoeveelheden, specificatie of data veranderen nadat de order geplaatst is.
Deze antwoorden horen thuis in de orderdocumentatie zelf, behandeld in wat een kledinginkooporder moet bevatten. Een betalingsvoorwaarde overeengekomen in een berichtenreeks en nooit vastgelegd in de order is een veelvoorkomende manier waarop een duidelijke afspraak een onduidelijke wordt.
Vragen die inkopers stellen
Zijn Incoterms hetzelfde als betalingsvoorwaarden?
Nee. Incoterms wijzen leveringsgerelateerde verantwoordelijkheden, kosten en risico toe tussen verkoper en inkoper. Betalingsvoorwaarden bepalen wanneer de inkoper betaalt en via welke regeling. De ICC stelt uitdrukkelijk dat de Incoterms-regels niet gaan over het tijdstip, de plaats, de methode of de valuta van betaling, en dat ze geen koopovereenkomst zijn.
Bepalen Incoterms wie de goederen bezit?
Nee. De ICC stelt dat de Incoterms-regels niet gaan over de overdracht van eigendom, titel of bezit. Risico-overdracht en eigendom zijn verschillende concepten, en eigendom is een zaak voor de koopovereenkomst en het erop toepasselijke recht, niet voor de leveringsvoorwaarde.
Wat is open-accountbetaling?
De goederen worden verzonden en betaling wordt later verschuldigd op overeengekomen kredietvoorwaarden. Het is een gedefinieerde vervaldatum in plaats van een informele regeling, en de voorwaarde is pas compleet wanneer de gebeurtenis die de kredietperiode start, benoemd is: een factuurdatum, een verzenddatum of een specifieke, bewezen leveringsgebeurtenis.
Wat betekent betaling 30 dagen na levering daadwerkelijk?
Het hangt volledig af van wat levering betekent in die overeenkomst, en het kan overdracht aan de vervoerder, de datum van het transportdocument, haventaankomst, douane-inklaring, magazijnontvangst of een ondertekend bewijs van levering betekenen. Bij een zeezending kunnen die data weken uit elkaar liggen, dus moeten de triggergebeurtenis en het bewijsdocument benoemd worden in plaats van aangenomen.
Garandeert een letter of credit dat de kledingstukken correct zullen zijn?
Nee. Een documentair krediet is een documentair instrument: de bank onderzoekt documenten tegen de voorwaarden van het krediet en inspecteert de goederen niet. Kwaliteit, pasvorm, stof en compliance worden beheerst via specificatie, samplegoedkeuring en inspectie, volledig apart van het betalingsmechanisme.
Is een documentaire incasso dezelfde zekerheid als een letter of credit?
Nee. Onder een incasso behandelen en presenteren banken documenten volgens de incasso-instructie maar geven geen onafhankelijke betalingsverbintenis. Onder een documentair krediet verbindt de uitgevende bank zich wel te betalen tegen een conforme aanbieding. De incasso is goedkoper en lichter om te administreren, en het is zwakkere zekerheid voor de verkoper.
Waarom zou een fabriek betaling na levering weigeren?
Omdat voorwaarden na levering betekenen dat de leverancier al betaald heeft voor materialen, arbeid en vracht en dan de order financiert totdat betaling aankomt, terwijl het risico van niet-betaling in de tussentijd gedragen wordt. Die werkkapitaalcapaciteit is eindig, dus kan een leverancier een klant volledig kredietwaardig achten en toch niet in staat zijn de blootstelling op die order te dragen.
Kunnen betalingsvoorwaarden veranderen na verscheidene succesvolle orders?
Dat gebeurt vaak. Voorwaarden weerspiegelen meestal de blootstelling van de transactie en de geschiedenis tussen de twee bedrijven, dus betalingsrecord, ordergrootte, materiaalverplichting en elke kredietlimiet of verzekeringscapaciteit achter de beslissing van de leverancier veranderen na verloop van tijd. Vragen wat er zou moeten gelden om de voorwaarden te laten veranderen, is productiever dan eenmalig vragen.
Garandeert handelskredietverzekering dat een leverancier betaald wordt?
Nee. Dekking wordt per inkoper verleend, tot een kredietlimiet die de verzekeraar toekent na beoordeling van die inkoper, en is onderworpen aan de voorwaarden van de polis. Limieten worden gemonitord en kunnen verlaagd of ingetrokken worden, en blootstelling boven een goedgekeurde limiet is over het algemeen niet gedekt. Het beheert risico binnen de eigen voorwaarden in plaats van elke factuur te garanderen.
Voorwaarden worden per order overeengekomen, schriftelijk
Betalingsstructuur hangt af van de order, de vastgelegde materialen en de relatie, en wordt vastgesteld als onderdeel van de commerciële overeenkomst in plaats van gepubliceerd als beleid. Stuur uw aanvraag en wij zetten uiteen wat wij voorstellen voor die order en waarom.
Start een aanvraag