Соответствие требованиям и отгрузка
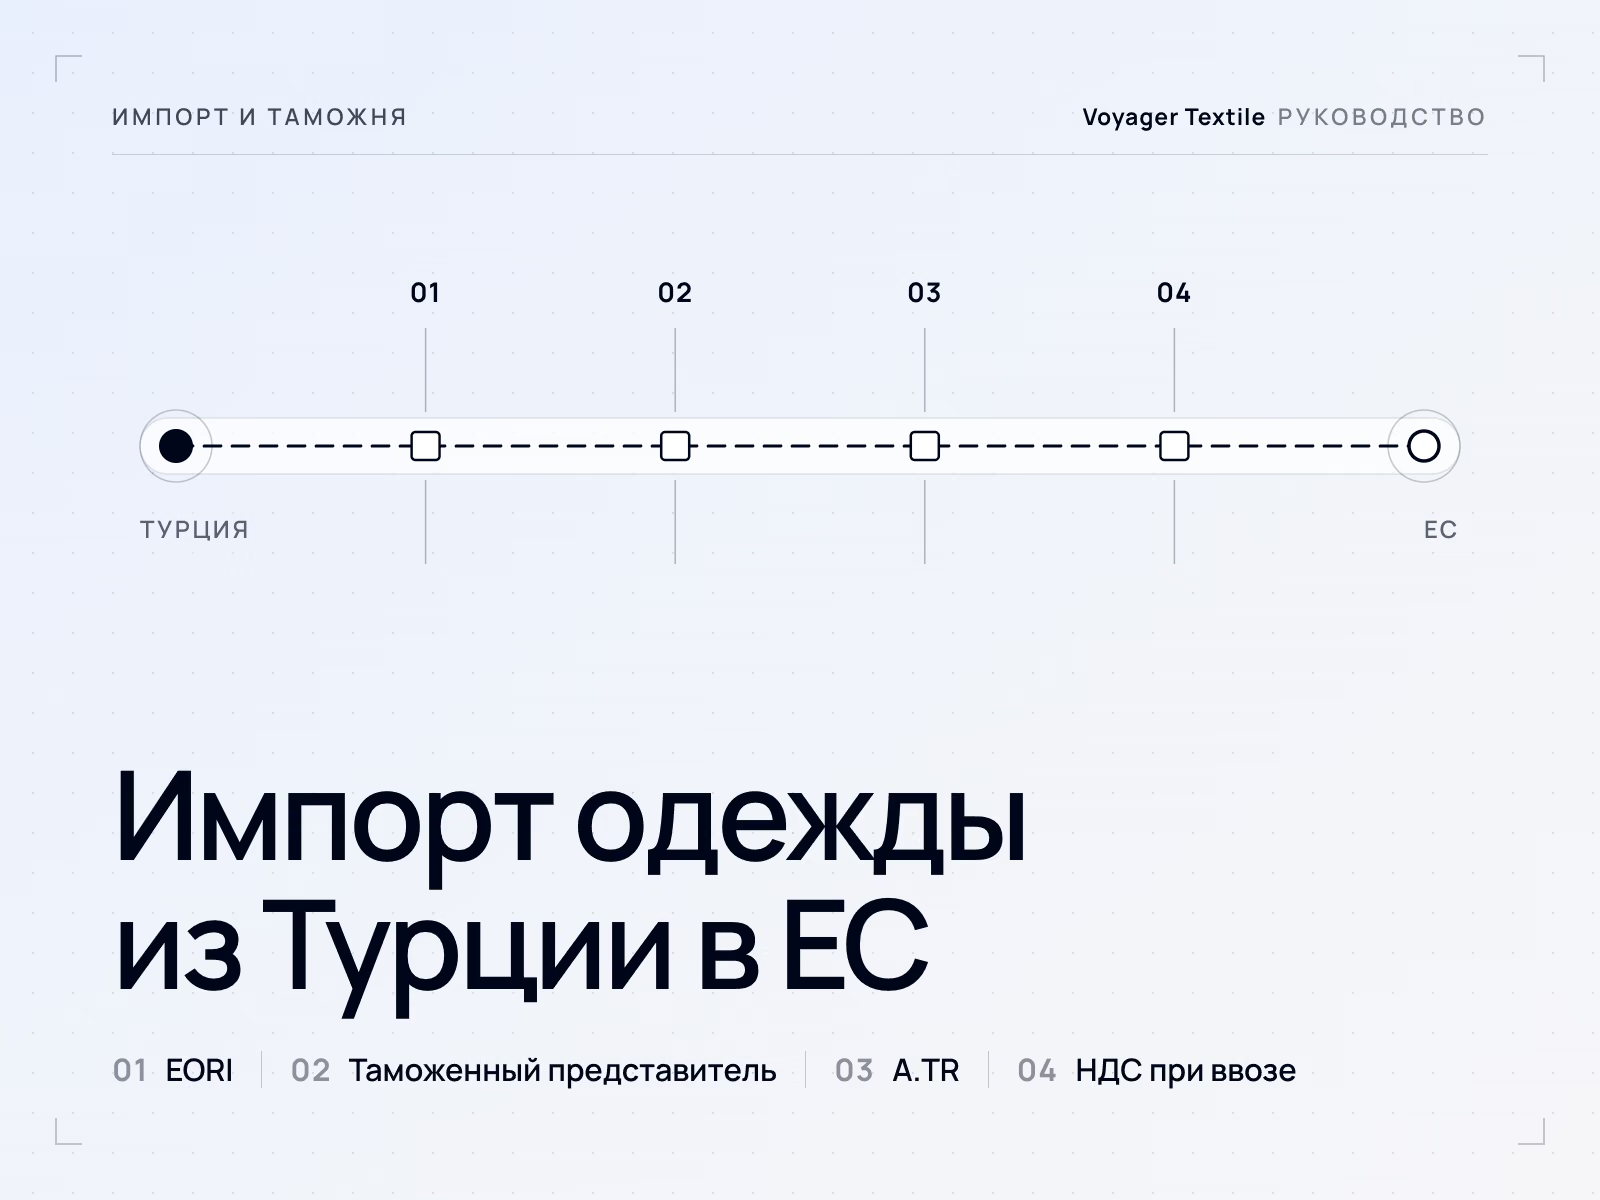
Импорт одежды из Турции в ЕС: EORI, таможенный представитель, A.TR и НДС при ввозе
Одежда из Турции, находящаяся в свободном обращении и сопровождаемая сертификатом о перемещении A.TR, не облагается таможенной пошлиной в ЕС. Но это всё равно импорт: на товар нужна таможенная декларация, которую подаёт декларант с местом нахождения в ЕС и с номером EORI, часто через прямого или косвенного таможенного представителя, а в государстве-члене ввоза уплачивается НДС при ввозе, который компания с правом на вычет может принять к вычету.
Последняя проверка:
Содержание
- Что убирает таможенный союз и что остаётся
- Шаг 1: номер EORI
- Шаг 2: кто подаёт декларацию: прямое или косвенное представительство
- Шаг 3: A.TR и почему EUR.1 не подходит для одежды
- Шаг 4: НДС при ввозе и его учёт
- Ввоз в Австрию
- Лицензирование упаковки: только ориентиры
- Обязанности импортёра по соответствию продукции
- Как сюда вписываются документы турецкого производителя
- Что спрашивают закупщики
Уточните товарную классификацию, происхождение и документы на изделие у таможенного представителя с учётом рынка назначения и даты ввоза.
Что убирает таможенный союз и что остаётся
Таможенный союз убирает пошлину, но не сам импорт. Служба Еврокомиссии по налогообложению и таможенному союзу описывает его так: он охватывает товары, полностью произведённые в Турции или ЕС либо выпущенные там в свободное обращение, на основании Решения № 1/95 Совета ассоциации ЕС-Турция от 22 декабря 1995 г.; сельскохозяйственная продукция и продукция угольной и сталелитейной промышленности в него не входят и торгуются по отдельным соглашениям. Одежда относится к промышленной продукции, поэтому она перемещается без таможенной пошлины, когда товар находится в свободном обращении и сопровождается A.TR.
Остаются таможенные формальности и налог. Товар декларируется для выпуска в свободное обращение, в государстве-члене ввоза взимается НДС при ввозе, а сторона, которая выпускает товар на рынок ЕС, берёт на себя обязанности по соответствию продукции требованиям. Чем различаются требования ЕС, Великобритании и США для одной и той же производственной партии, описано в статье одна партия, три рынка.
Шаг 1: номер EORI
Каждому, кто подаёт таможенную декларацию в ЕС, нужен номер EORI. Согласно статье 9 Таможенного кодекса Союза (Регламент (ЕС) № 952/2013) экономические операторы с местом нахождения в ЕС регистрируются в таможенных органах по месту нахождения; операторы без места нахождения в ЕС регистрируются там, где впервые подают декларацию или обращаются за решением. Руководство Еврокомиссии по EORI добавляет, что один номер используется на всей таможенной территории.
Германия. Номер EORI бесплатно выдаёт Generalzolldirektion, Dienstort Dresden. Zoll указывает, что с 1 октября 2026 г. заявления нужно подавать через Zoll-Portal, а бумажная форма 0870 после 30 сентября 2026 г. принимается только в исключительных случаях. Порядок в Австрии описан ниже в разделе об Австрии.
Шаг 2: кто подаёт декларацию: прямое или косвенное представительство
Декларант должен иметь место нахождения в ЕС. Так установлено в статье 170(2) Таможенного кодекса Союза, с узкими исключениями для транзита, временного ввоза, разовых деклараций, которые принимают органы, и декларантов из соседних стран на границе. Поэтому турецкий экспортёр в обычном порядке не может сам задекларировать товар для выпуска в свободное обращение, и покупатель в ЕС обычно поручает эту работу таможенному представителю.
| Прямое представительство | Косвенное представительство | |
|---|---|---|
| Представитель действует | От имени и по поручению импортёра | От своего имени, но по поручению импортёра |
| Декларант | Импортёр | Представитель |
| Должник по таможенному долгу | Импортёр (декларант) | Представитель и представляемое лицо, оба (статья 77(3)) |
| Типичное применение | Покупатель в ЕС, который сам выступает импортёром и работает через брокера | Продавец или импортёр без места нахождения в ЕС, например при продаже на условиях DDP |
Согласно статье 18(2) представитель сам должен иметь место нахождения в ЕС. Согласно статье 19 он должен указать, действует ли он прямо или косвенно, а лицо, действующее без полномочий, считается действующим от своего имени. Выбор важен не только для пошлины: Германия и Австрия применяют таможенные правила соответственно к НДС при ввозе (§ 21(2) UStG в Германии, § 26(1) UStG 1994 в Австрии), поэтому выбранная форма представительства определяет и то, кто отвечает за НДС при ввозе.
Шаг 3: A.TR и почему EUR.1 не подходит для одежды
Сертификат о перемещении A.TR позволяет одежде пересекать границу без пошлины. Таможня Турции выдаёт его по запросу экспортёра на основании Решения № 1/2006 Комитета по таможенному сотрудничеству ЕС-Турция, и он подтверждает, что товар находится в свободном обращении, то есть таможенный статус. Место изготовления товара он не удостоверяет. С 8 июля 2024 г. государства-члены ЕС принимают сертификаты A.TR, выданные турецкими органами в электронном виде с QR-кодом и без собственноручной подписи. Предложение Еврокомиссии 2026 г. (2026/0270 (NLE)) заменило бы Решение № 1/2006 новым решением, поэтому уточняйте действующие правила у своего представителя.
EUR.1 подтверждает преференциальное происхождение. Он относится к преференциальным режимам с собственными правилами происхождения, а в торговле ЕС и Турции это продукция вне таможенного союза, например сельскохозяйственная продукция и продукция угольной и сталелитейной промышленности. Для одежды Ваш представитель ждёт A.TR. Происхождение всё равно заявляется при ввозе и может иметь значение для других мер и для любого указания происхождения на этикетке, как объясняет руководство по A.TR.
Шаг 4: НДС при ввозе и его учёт
НДС при ввозе уплачивается, даже если таможенная пошлина нулевая. Согласно Директиве об НДС (Директива Совета 2006/112/ЕС) обязанность по НДС возникает при ввозе товара (статья 70). Налоговая база складывается из таможенной стоимости (статья 85), налогов, пошлин и сборов, причитающихся в связи с ввозом, и сопутствующих расходов, таких как комиссия, упаковка, перевозка и страхование до первого места назначения в государстве-члене ввоза (статья 86). Кто платит, определяет государство-член ввоза (статья 201).
- Где уплачивается. В государстве-члене, где товар ввозится в ЕС (статья 60). Если товар идёт во внешнем транзите, например на грузовике через Болгарию, то в государстве-члене, где транзит завершается (статья 61).
- Как уплачивается. Государства-члены могут разрешать компаниям отражать НДС при ввозе в декларации по НДС, а не платить его на границе (статья 211). Каждая страна устанавливает своё правило, поэтому методы Германии и Австрии ниже различаются.
- Как возвращается. Компания принимает НДС при ввозе к вычету по товарам, которые используются в её облагаемых операциях (статья 168(e)), в государстве-члене ввоза, для чего на практике нужна регистрация по НДС в этой стране.
Германия. Einfuhrumsatzsteuer начисляет и взимает таможня вместе с пошлиной, если она есть. Компания принимает его к вычету как входной налог по § 15(1) no. 2 UStG, подтверждением служит таможенное уведомление о ввозных платежах или электронное уведомление ATLAS. Импортёр со счётом отсрочки (Zahlungsaufschub, статья 110(b) UCC, заявление по форме 0580) платит отсроченный НДС при ввозе до 26-го числа второго следующего месяца (§ 21(3a) UStG), а отсрочка без обеспечения доступна только для НДС при ввозе, который полностью подлежит вычету.
Ввоз в Австрию
Австрия взимает НДС при ввозе через счёт в налоговой инспекции, а не через отсрочку. Согласно § 26(3) no. 1 UStG 1994 Einfuhrumsatzsteuer начисляет Zollamt Österreich, но согласно § 26(3) no. 2 его взимает налоговая инспекция, если выполнены три условия: долг возник по статье 77 Таможенного кодекса Союза и не является последующей корректировкой; должник зарегистрирован по НДС в Австрии и ввозит товар для своей деятельности; должник заявляет в таможенной декларации, что пользуется этим правилом.
- Сроки. НДС при ввозе, учтённый таким образом, подлежит уплате 15-го числа месяца после учёта, но не ранее 15-го числа второго месяца после налогового периода по НДС, в котором он возник (§ 26(5)(a)). Он учитывается вместе со счётом НДС, поэтому его можно принять к вычету в той же декларации.
- Косвенное представительство. Декларант, действующий как косвенный представитель, не отвечает за НДС при ввозе, если у него есть письменное поручение импортёра использовать метод учёта через счёт (§ 26(5)(e)).
- С 1 января 2027 г. Поправка (BGBl. I Nr. 62/2026) позволяет органам на срок до двух лет требовать взимания через таможню, если есть подозрение в финансовом правонарушении.
- EORI. С 6 июня 2024 г. австрийские компании регистрируются самостоятельно через Portal Zoll, куда юридические лица попадают через Unternehmensserviceportal (USP), а физические лица через FinanzOnline.
Чем Австрия отличается от Германии: в Австрии используется счёт в налоговой инспекции по § 26(3) no. 2, в Германии оплата таможне с возможным счётом отсрочки, и порталы EORI разные. Правила Таможенного кодекса Союза о декларантах, представительстве и A.TR в обеих странах одинаковы.
Лицензирование упаковки: только ориентиры
Пакеты, короба и навесные ярлыки могут сделать импортёра производителем упаковки. Регламент ЕС об упаковке и отходах упаковки (EU) 2025/40 применяется с 12 августа 2026 г., а национальные системы продолжают действовать параллельно. В Австрии информационный лист министерства по этому регламенту от июня 2026 г. подтверждает, что Verpackungsverordnung 2014 по-прежнему действует, что бытовая упаковка лицензируется в системе сбора и утилизации (Sammel- und Verwertungssystem) и что основным обязанным лицом является импортёр упакованных товаров. В Германии производитель по этому регламенту регистрируется в реестре упаковки LUCID и присоединяется к системе для упаковки, которая попадает к частным конечным потребителям; иностранная компания, продающая напрямую потребителям в Германии без филиала, назначает уполномоченного представителя. Сама спецификация упаковки описана в статье складывание и упаковка в пакеты.
Обязанности импортёра по соответствию продукции
У стороны, которая выпускает одежду на рынок ЕС, есть обязанности, которых нет у таможенного представителя. К потребительской одежде применяются три группы требований, и по каждой есть своё руководство.
- Безопасность продукции. Согласно статье 11 Регламента об общей безопасности продукции (EU) 2023/988 импортёр до выпуска продукта на рынок проверяет, что он отвечает общему требованию безопасности и что производитель выполнил свою часть обязанностей, указывает своё имя, зарегистрированное торговое наименование или товарный знак, почтовый и электронный адрес на продукте, упаковке или в сопроводительном документе и хранит техническую документацию 10 лет. См. GPSR для одежды.
- Маркировка состава волокон. Согласно статье 15(1) Регламента (ЕС) № 1007/2011, если производитель не находится в ЕС, импортёр обеспечивает наличие и точность этикетки с составом; дистрибьютор, продающий под своей маркой, считается производителем (статья 15(2)). См. маркировка одежды в ЕС.
- Расширенная ответственность производителя (EPR) за текстиль. Директива (EU) 2025/1892 обязывает каждое государство-член ввести расширенную ответственность производителя за текстиль, а регистрация и взносы устанавливаются на национальном уровне. См. EPR для текстиля в ЕС и кто считается производителем.
Как сюда вписываются документы турецкого производителя
| Документ | Откуда | Для чего |
|---|---|---|
| Коммерческий инвойс | Производитель или экспортёр | Таможенная стоимость и база НДС при ввозе |
| Упаковочный лист | Производитель или экспортёр | Декларация и возможный физический досмотр |
| Сертификат о перемещении A.TR | Экспортёр, заверяет таможня Турции | Беспошлинный выпуск товара, находящегося в свободном обращении |
| CMR, коносамент или авианакладная | Перевозчик или экспедитор | Перевозка и, если используется, транзитное перемещение |
| Турецкая экспортная декларация | Таможня Турции | Только для экспорта из Турции |
Маршруты, условия Инкотермс и сроки в пути описаны в статье доставка одежды из Турции. Если A.TR нет или он не совпадает с инвойсом, представитель не сможет заявить беспошлинный режим в этой декларации, поэтому сверьте сертификат с инвойсом до отправки товара.
До того как первая отправка уйдёт из Турции
- Уточните номер EORI того, кто будет декларантом.
- Назначьте таможенного представителя и письменно согласуйте, действует он прямо или косвенно.
- Решите, как будет уплачиваться НДС при ввозе: на границе, через отсрочку в Германии или через счёт в налоговой инспекции в Австрии.
- Попросите экспортёра подтвердить, что A.TR будет выдан и будет совпадать с инвойсом.
- Проверьте обязанности по безопасности продукции, этикетке с составом и упаковке, которые появляются у импортёра.
Что спрашивают закупщики
Нужен ли номер EORI для импорта одежды из Турции?
Да, декларанту нужен номер EORI для импорта одежды из Турции. Согласно статье 9 Таможенного кодекса Союза компании из ЕС регистрируются по месту нахождения. В Германии номер выдаётся бесплатно, заявление подаётся через Zoll-Portal; в Австрии через Portal Zoll.
Ввозится ли одежда из Турции в ЕС без пошлины?
Одежда из Турции в свободном обращении, сопровождаемая сертификатом о перемещении A.TR, ввозится в ЕС без таможенной пошлины в рамках таможенного союза ЕС и Турции. НДС при ввозе в государстве-члене ввоза всё равно взимается.
Чем прямое таможенное представительство отличается от косвенного?
Прямой представитель действует от имени импортёра, поэтому декларантом и должником остаётся импортёр. Косвенный представитель действует от своего имени по поручению импортёра, и должниками становятся оба (статьи 18 и 77(3) Таможенного кодекса Союза).
Нужен ли для одежды из Турции A.TR или EUR.1?
Для одежды из Турции нужен сертификат о перемещении A.TR, который подтверждает статус свободного обращения в таможенном союзе. EUR.1 подтверждает преференциальное происхождение и используется для продукции вне таможенного союза, например сельскохозяйственной продукции и продукции угольной и сталелитейной промышленности.
Как уплачивается НДС при ввозе одежды в Австрию?
НДС при ввозе одежды в Австрию начисляет Zollamt Österreich. Компания, зарегистрированная по НДС в Австрии, может указать в таможенной декларации, что его нужно учесть на её счёте в налоговой инспекции и принять к вычету в той же декларации по НДС (§ 26(3) no. 2 UStG 1994).
Кто отвечает за этикетку и безопасность продукции при импорте одежды?
Если производитель находится за пределами ЕС, ответственность несёт импортёр. Он должен обеспечить точную этикетку с составом (Регламент (ЕС) № 1007/2011, статья 15) и выполнить обязанности импортёра по GPSR, включая указание своего имени и адреса на продукте или упаковке (Регламент (EU) 2023/988, статья 11).
Отгрузка с документами, которые ждёт Ваш представитель
Мы готовим коммерческий инвойс и упаковочный лист и организуем экспортную часть так, чтобы A.TR им соответствовал, и подтверждаем комплект документов на этапе коммерческого предложения. Декларация в ЕС, НДС при ввозе и обязанности импортёра по соответствию требованиям остаются за Вами и Вашим таможенным представителем.
Обсудить заказ в ЕС