Соответствие требованиям и отгрузка
Пошлина США на одежду из Турции: как пошлина по Section 301 добавляется к ставке РНБ
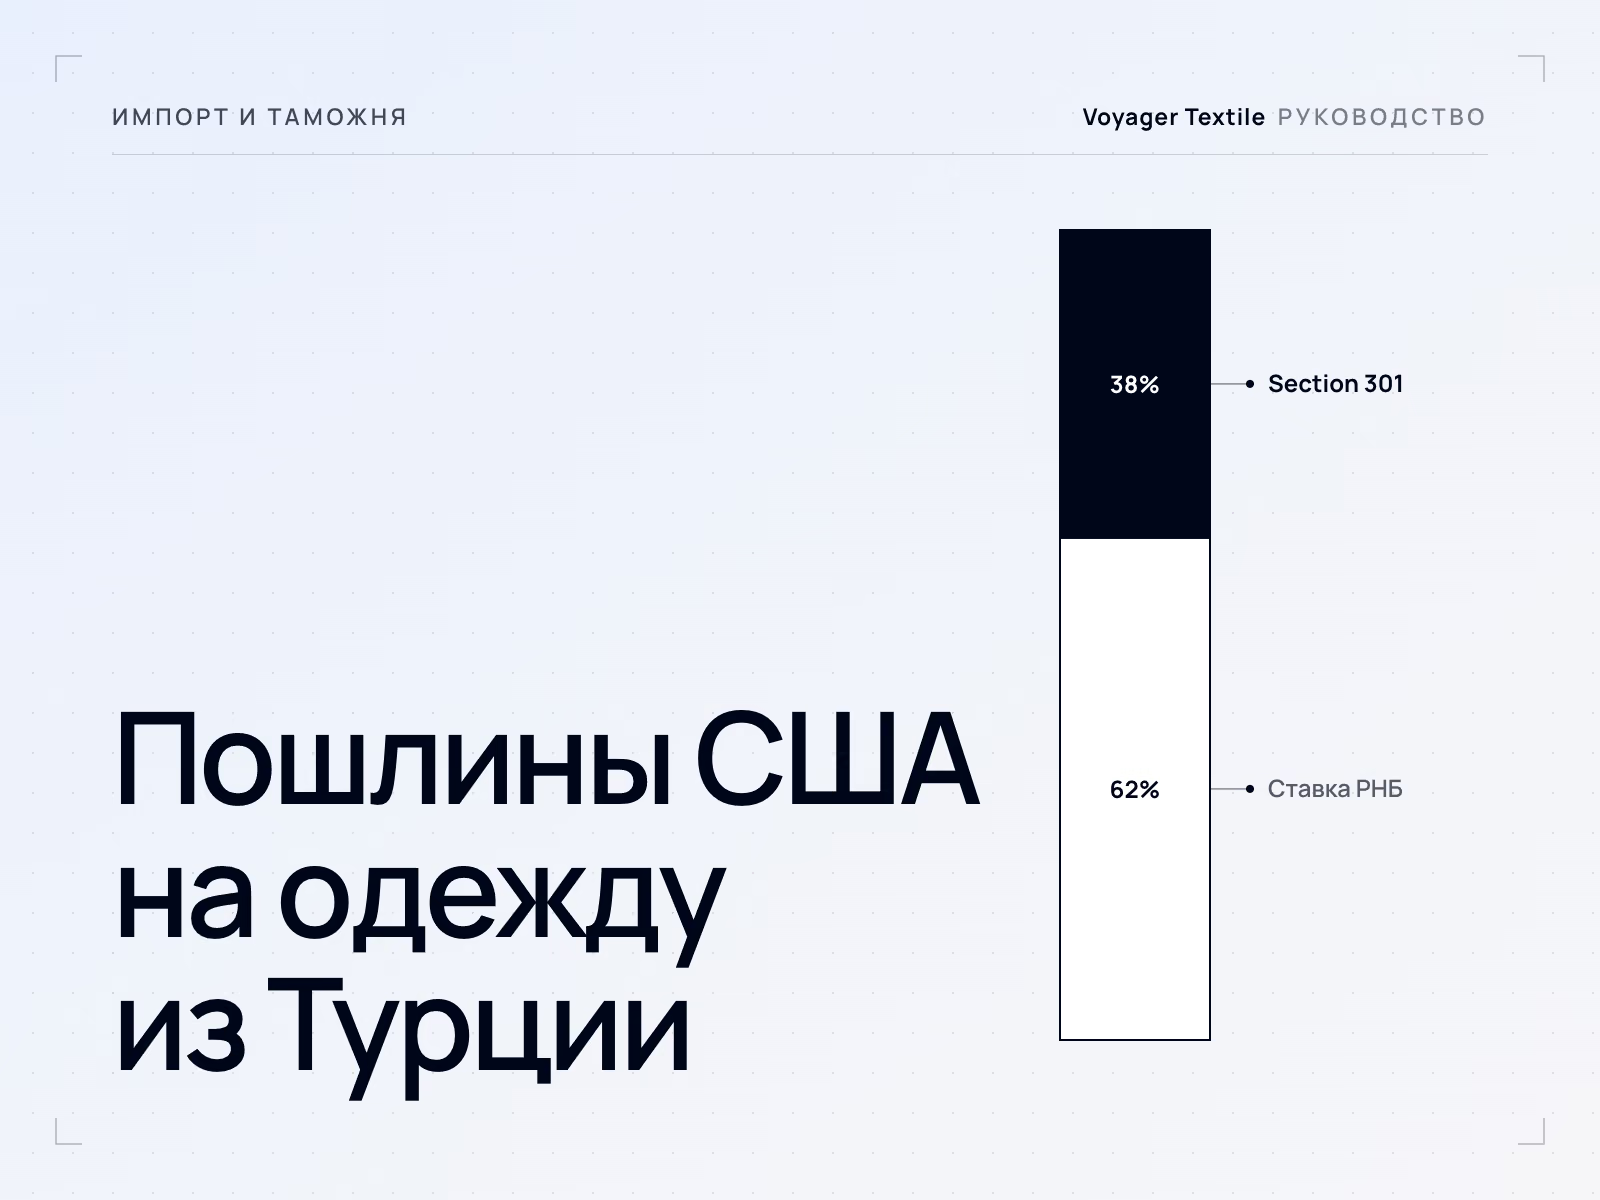
Одежда турецкого происхождения, ввезённая в США 24 июля 2026 года или позже, облагается двумя пошлинами: общей ставкой своей субпозиции HTSUS и дополнительной адвалорной пошлиной 12.5% по Section 301, позиция 9903.05.79. Обе уплачивает импортёр записи (importer of record). Меры по Section 301 оспариваются в Суде по международной торговле США, и CBP взимает пошлину, пока суд не распорядится иначе.
Последняя проверка:
Содержание
Для покупателя в США пошлина на изделие турецкого производства складывается из двух ставок, и обе начисляются на таможенную стоимость. Первая зависит от того, что это за изделие – вторая от того, где оно изготовлено. Ни одна из них не зависит от поставщика, условия Инкотермс или цены.
Уточните товарную классификацию, происхождение и документы на изделие у таможенного представителя с учётом рынка назначения и даты ввоза.
Какие пошлины США применяются к одежде турецкого происхождения
Применяются две пошлины: общая ставка графы 1 Гармонизированного тарифного расписания США (HTSUS) для субпозиции изделия, которую часто называют ставкой РНБ (MFN), и пошлина по Section 301 на товары из Турции. В графе Special для перечисленных ниже субпозиций одежды Турции нет, поэтому общую ставку не заменяет никакая преференциальная.
Как складываются ставки на распространённые изделия
Пошлина по Section 301 для Турции добавляется к общей ставке полностью. Те же меры ограничивают совокупную ставку для некоторых других экономик: для товаров из Европейского союза и Тайваня обе ставки вместе удерживаются на уровне 10%, для Японии, Кореи и Швейцарии на уровне 12.5%. Турции в этом списке нет, поэтому её 12.5% добавляются к ставкам на одежду, которые и без того высоки.
| Субпозиция HTSUS | Изделие по описанию тарифа | Общая ставка | Section 301, Турция | Совокупная ставка |
|---|---|---|---|---|
| 6109.10.00 | Футболки, майки, топы на бретелях и аналогичные изделия, трикотажные, из хлопка | 16.5% | +12.5% | 29% |
| 6109.90.10 | Те же изделия из химических волокон | 32% | +12.5% | 44.5% |
| 6105.10.00 | Мужские рубашки или рубашки для мальчиков, трикотажные, из хлопка | 19.7% | +12.5% | 32.2% |
| 6110.20.20 | Свитеры, пуловеры, свитшоты и аналогичные изделия, трикотажные, из хлопка (кроме содержащих 36% или более льна) | 16.5% | +12.5% | 29% |
Состав волокна и конструкция изделия меняют первый уровень гораздо сильнее, чем второй: это видно по строкам хлопковой футболки и футболки из химических волокон. Как в США классифицируют одежду и что ещё импортёр должен сделать на границе, описано в материале требования США к маркировке и импорту одежды.
Происхождение определяет ставку по Section 301
Ставка по Section 301 следует за страной происхождения изделия, а для большинства кроеных и сшитых изделий это страна, где их собрали. Согласно 19 CFR 102.21, изделие групп 61 или 62 из двух и более деталей, полностью собранное в одной стране, получает происхождение этой страны; для изделий, связанных по форме, действует другое правило. Изделие, раскроенное и сшитое в Турции, для США считается турецким и облагается турецкой ставкой 12.5%, где бы ни была произведена ткань.
Происхождение для целей пошлины не единственная проверка, которую проходит сырьё. Закон о предотвращении принудительного труда уйгуров (UFLPA) смотрит сквозь изделие на хлопок и другие материалы, а доказательства, которые для этого нужны импортёру, перечислены в материале требования США к импорту. Как определяется происхождение в целом, описано в материале страна происхождения одежды.
Как менялись меры США в отношении турецкой одежды
Пошлина по Section 301 стала третьей общей дополнительной пошлиной, затронувшей турецкую одежду с 2025 года. Две предыдущие прекратили действие, и в таблице указано почему, чтобы старое коммерческое предложение или записку брокера можно было прочитать правильно.
| Мера | Правовое основание | Период | Статус |
|---|---|---|---|
| Пошлины по Закону о международных чрезвычайных экономических полномочиях (IEEPA) | Указы президента 2025 года | С 2025 года | Прекращены. Верховный суд в деле Learning Resources, Inc. v. Trump, № 24-1287, решение от 20 февраля 2026 года, постановил, что IEEPA не даёт права вводить пошлины |
| Временный импортный сбор 10% ad valorem | Section 122 Закона о торговле 1974 года, Прокламация 11012 от 20 февраля 2026 года (91 FR 9339) | С 12:01 a.m. 24 февраля 2026 года до 12:01 a.m. 24 июля 2026 года | Истёк по окончании 150-дневного срока |
| Дополнительная пошлина 12.5% на товары из Турции | Section 301 Закона о торговле 1974 года, уведомление USTR 91 FR 47318; позиция HTSUS 9903.05.79 | С 12:01 a.m. по восточному времени, 24 июля 2026 года | Действует; оспаривается в Суде по международной торговле США |
Товары, погруженные на судно и находившиеся в пути на последнем виде транспорта до 24 июля 2026 года и ввезённые до 12:01 a.m. 28 июля 2026 года, освобождались от пошлины по позиции 9903.05.85. Это окно закрыто.
Судебное оспаривание
Меры по Section 301 оспариваются, и исход неизвестен. Двадцать пять штатов во главе с Орегоном 3 августа 2026 года подали иск в Суд по международной торговле США (дело № 26-03467) с требованием отменить меры, остановить их применение и вернуть уплаченные штатами пошлины. Пока суд не распорядится иначе, CBP взимает пошлину с каждой партии, и покупателю стоит считать себестоимость заказов исходя из этого, а не из возможного решения суда.
Кто платит: импортёр записи
Пошлину США платит импортёр записи, а не фабрика. Согласно 19 U.S.C. 1484, декларирование выполняет владелец или покупатель товара либо назначенный ими лицензированный таможенный брокер, и импортёр записи обязан проявлять разумную осмотрительность при заявлении стоимости, классификации и ставки пошлины. Согласно 19 CFR 141.1(b), пошлина является личным долгом импортёра; оплата брокеру не погашает её, если брокер не перечислил деньги CBP.
- Иностранная компания может быть импортёром записи только на определённых условиях. Согласно 19 CFR 141.18, компании-нерезиденту нужен агент-резидент, уполномоченный принимать судебные извещения, и гарантия с корпоративным поручителем-резидентом.
- Цена DDP переносит пошлину на продавца. Тот, кто котирует на условиях «доставлено с оплатой пошлин», берёт на себя таможенное оформление ввоза в США и пошлину, поэтому в предложении должно быть указано, кто выступает импортёром записи.
- Мелкие отправления не дают обходного пути. Промежуточное окончательное правило CBP от 24 июня 2026 года (91 FR 37789) бессрочно приостанавливает освобождение de minimis для отправлений, поступающих не почтой, а сопутствующее правило (91 FR 37801) делает то же для почты с 24 июля 2026 года.
Как указывать допущения по пошлине в коммерческом предложении
В коммерческом предложении с поставкой в США должны быть указаны условие Инкотермс, предполагаемая страна происхождения, субпозиция HTSUS, использованная для расчёта, и ставки пошлин, принятые на указанную дату. Без этого два предложения нельзя сравнить, а изменение ставки остаётся без согласованного ответственного. Строки ниже служат примерами формулировок, которые покупатель может попросить; это не условия Voyager.
- Условие поставки. «Цены [условие Инкотермс и указанное место]. Импортные пошлины США, пошлины по Section 301, сборы и налоги не включены и уплачиваются импортёром записи».
- Происхождение. «Страна происхождения: Турция. Изделия раскроены и полностью собраны в Турции».
- Классификация. «Расчёт исходит из субпозиции HTSUS [субпозиция], которую таможенный брокер импортёра должен подтвердить до отгрузки».
- Ставки и дата. «Принятая пошлина: общая ставка HTSUS плюс 12.5% по позиции 9903.05.79, действующие на [дата]».
- Изменение ставки. «Любое изменение пошлины США между коммерческим предложением и ввозом относится на счёт [сторона] согласно договору».
Как условия поставки меняют состав цены, описано в материале отгрузка одежды из Турции. Как Турция выглядит на фоне других стран происхождения по пошлинам США, минимальным объёмам и срокам, показано в материале где шить одежду для рынка США.
Что не меняет пошлину США
- A.TR или таможенный статус ЕС. A.TR относится к Таможенному союзу ЕС и Турции и на пошлину США не влияет. Сравнение трёх рынков приведено в материале одна производственная партия, три рынка.
- Ткань из другой страны. Для изделия, полностью собранного в Турции, происхождение остаётся турецким, а с ним и ставка по Section 301.
- Маршрут через другую страну. Отгрузка через порт ЕС или другой страны без дальнейшей переработки происхождение не меняет.
- Дата заказа. Применяется ставка, действующая на момент ввоза товара, а не на момент размещения заказа.
Перед расчётом заказа из Турции для США
- Договоритесь, кто будет импортёром записи и может ли эта сторона им выступать.
- Попросите брокера импортёра подтвердить субпозицию HTSUS для каждой модели.
- Найдите общую ставку для этой субпозиции в действующем HTSUS и прибавьте 12.5% по позиции 9903.05.79.
- Добавьте сбор за обработку товаров, а для морских перевозок портовый сбор.
- Впишите в коммерческое предложение происхождение, субпозицию, принятые ставки и их дату.
- Зафиксируйте в договоре, кто несёт изменение пошлины между заказом и ввозом.
- Соберите документы по цепочке поставок, которые нужны импортёру для проверки на принудительный труд.
Что спрашивают закупщики
Какая пошлина США на одежду из Турции?
Пошлина США на одежду из Турции для товаров, ввезённых с 24 июля 2026 года, складывается из общей ставки HTSUS для субпозиции изделия и 12.5% по Section 301, позиция 9903.05.79. Трикотажная хлопковая футболка, 6109.10.00, облагается по ставке 16.5% плюс 12.5%.
Добавляется ли пошлина по Section 301 к ставке РНБ для турецких товаров?
Да. Для турецких товаров позиция 9903.05.79 звучит как пошлина по применимой субпозиции плюс 12.5%, поэтому пошлина по Section 301 полностью добавляется к ставке РНБ. Ограничения совокупной ставки действуют только для товаров из ЕС, Тайваня, Японии, Кореи и Швейцарии.
Кто платит импортную пошлину США на одежду, сшитую в Турции?
Импортную пошлину США на одежду, сшитую в Турции, платит импортёр записи. Согласно 19 CFR 141.1(b), пошлина является личным долгом импортёра, и оплата таможенному брокеру не погашает её, если брокер не перечислил деньги CBP.
Оспариваются ли пошлины по Section 301 в суде?
Да. Пошлины по Section 301 оспариваются в Суде по международной торговле США, в том числе 25 штатами во главе с Орегоном в деле № 26-03467, иск подан 3 августа 2026 года. CBP взимает пошлину, пока суд не распорядится иначе.
Действуют ли ещё пошлины IEEPA на одежду из Турции?
Нет. Пошлины IEEPA прекратили действие, когда Верховный суд в деле Learning Resources, Inc. v. Trump, решение от 20 февраля 2026 года, постановил, что IEEPA не даёт права вводить пошлины. Последовавший за ними сбор по Section 122 действовал с 24 февраля по 24 июля 2026 года.
Меняет ли ткань из другой страны пошлину США на изделие, сшитое в Турции?
Как правило, нет. Согласно 19 CFR 102.21, кроеное и сшитое изделие, полностью собранное в одной стране, получает происхождение этой страны, поэтому изделие, сшитое в Турции, облагается турецкой ставкой по Section 301 независимо от происхождения ткани. Для изделий, связанных по форме, действует другое правило.
Коммерческое предложение для США с чёткими допущениями
Пришлите спецификацию, количество на цвет и модель и ваши условия поставки. Мы укажем в предложении происхождение и условие поставки, чтобы ваш брокер мог применить пошлину для вашей субпозиции.
Запросить коммерческое предложение