Množstvá, náklady a termíny
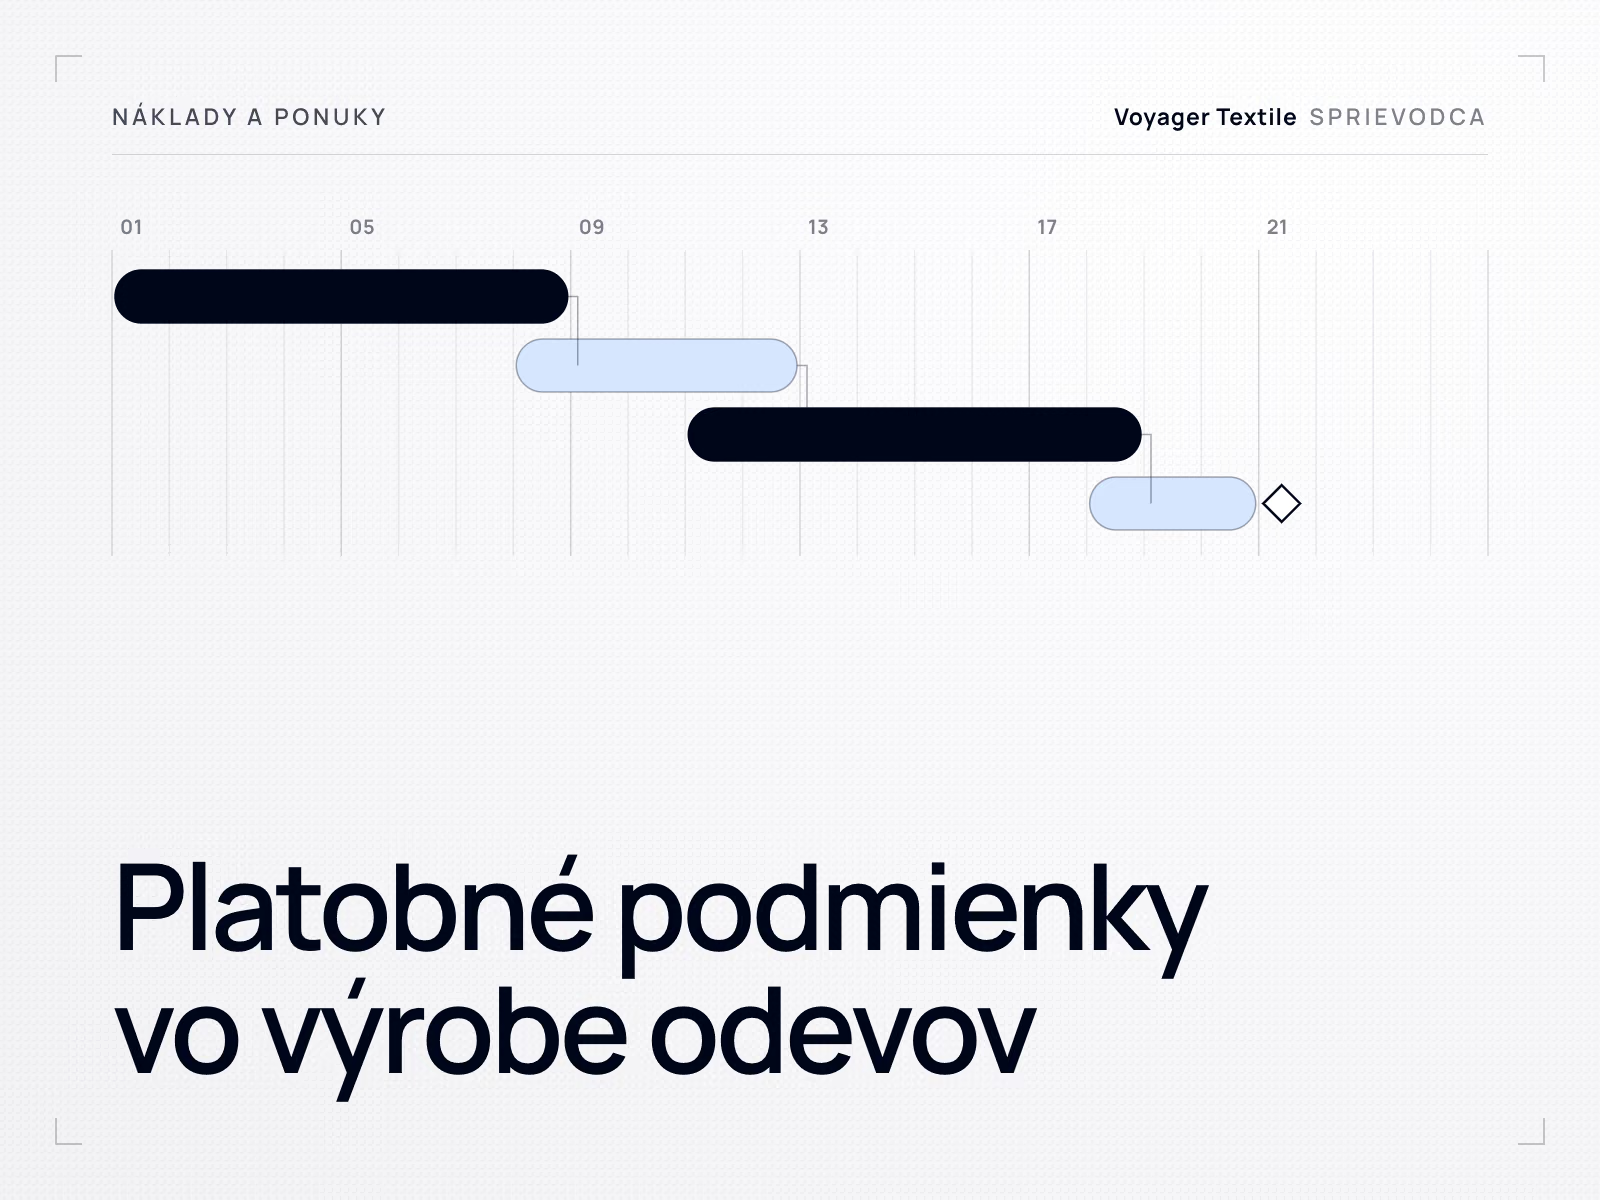
Platobné podmienky vo výrobe odevov
Platba pri zákazke odevov má dve samostatné osi, ktoré si ľudia neustále zamieňajú: kedy je peňažná povinnosť splatná a akým mechanizmom sa platí a kontroluje. Ani jednu neurčuje doložka Incoterms a ani jedna nerieši, komu tovar patrí. Tento návod vysvetľuje, aké formy existujú, ako každá z nich rozdeľuje riziko medzi obe strany a čo treba dohodnúť skôr, ako ktokoľvek niečo pošle.
Obsah
- Dve otázky, nie jedna
- Incoterms nie sú platobné podmienky
- Formy, ktoré existujú
- Ako riziko naozaj vyzerá
- Otvorený účet a problém spúšťacej udalosti
- Bankové nástroje bez učebnice
- Hodnotenie bonity, poistenie a financovanie
- Čo platobné podmienky nechránia
- Čo vyriešiť skôr, ako ktokoľvek čokoľvek zaplatí
- Na čo sa pýtajú nákupcovia
V každom novom vzťahu s dodávateľom sa rozhovor v istej chvíli presunie od výrobku k peniazom. Je to často jedna z najmenej pripravených častí sourcingu: značka, ktorá dokáže špecifikovať mikinu s kapucňou na milimeter, prijme riadok o platbe v cenovej ponuke bez toho, aby vedela, k čomu ju zaväzuje, a továreň, ktorá všetko meria, uvedie podmienky bez vysvetlenia, prečo sú také, aké sú.
Návod vysvetľuje mechaniku. Neodporúča, ktorú formu zvoliť, pretože to závisí od zákazky, od vzťahu a od toho, čo ktorá strana unesie. Nie je ani právnym poradenstvom: obchodné dokumenty zakladajú záväzky a čo konkrétna klauzula znamená v konkrétnej jurisdikcii, je otázka pre právnika, nie pre web výrobcu.
Dve otázky, nie jedna
Veľká časť nedorozumení v tejto oblasti vzniká tak, že sa dve samostatné otázky zlejú do jedného pojmu – platobné podmienky.
Dve osi
Termín: kedy je platba splatná
- Celá suma pred začatím výroby
- Časť pri objednávke, zvyšok pri dohodnutom míľniku
- Celá suma pred odoslaním alebo uvoľnením tovaru
- Po odoslaní alebo v stanovenej lehote po dohodnutej udalosti
- Udalosť, od ktorej sa lehota počíta, je rovnako dôležitá ako počet dní
Mechanizmus: ako sa povinnosť plní
- Bežný bankový prevod, ktorým sa vyrovnáva väčšina obchodných platieb
- Dokumentárny akreditív, pri ktorom sa banka zaväzuje zaplatiť proti predloženiu dokumentov v súlade s podmienkami
- Dokumentárne inkaso, pri ktorom banky odovzdávajú dokumenty, ale nezaväzujú sa zaplatiť
- Mechanizmus môže zmeniť kontrolu a dôkazy bez toho, aby sa zmenil termín
Rovnaký termín môže bežať cez rôzne mechanizmy a ten istý mechanizmus môže niesť rôzne termíny. Zapisovať oboje zvlášť je v tejto téme užitočný zvyk.
Incoterms nie sú platobné podmienky
Riadok cenovej ponuky „FCA Izmir, časť platby pri objednávke, doplatok pred odoslaním“ obsahuje dva úplne nesúvisiace obchodné pojmy vedľa seba. Dodacia podmienka určuje, kde končí zodpovednosť predávajúceho. Platobná forma určuje, kedy sa hýbu peniaze. Jedno neurčuje druhé a kupujúci si často myslí, že dohodou o jednom vyriešil aj druhé.
Je tu aj tretia vec, ktorú nerieši ani jedno z toho. Medzinárodná obchodná komora (ICC) výslovne uvádza, že pravidlá Incoterms sa nezaoberajú prevodom vlastníckeho práva k tovaru ani časom, miestom, spôsobom či menou platby kúpnej ceny a že samy osebe nie sú kúpnou zmluvou. Vlastníctvo upravuje zmluva a právo, ktorým sa riadi. Dodacia podmienka neurčuje ani to, ktorá strana má regulačnú úlohu: postavenie výrobcu pri povinnostiach na konci životnosti textilu sa odvodzuje od sídla a od uvedenia na trh, nie od toho, kto zaplatil dopravu.
Tri samostatné otázky
Zvolená dodacia podmienka rieši prvý stĺpec a nič v ďalších dvoch. Ktorá doložka Incoterms sa hodí na ktorú zásielku, rozoberá návod o preprave; táto stránka sa venuje len hranici medzi nimi.
Ktorú dodaciu podmienku použiť, prečo sa FOB píše pre námornú dopravu a FCA pre cestnú a kontajnerovú prepravu a prečo treba uviesť pomenované miesto, rozoberá návod preprava a Incoterms. Aktuálne pravidlá vydáva Medzinárodná obchodná komora, v súčasnosti vo vydaní Incoterms® 2020.
Formy, ktoré existujú
Nasledujú dohody, s ktorými sa kupujúci v odevnom obchode naozaj stretne. Zoznam nie je úplný a kombinácie sú bežné: prvá a piata objednávka v tom istom vzťahu sú často nastavené inak.
| Forma | Ako funguje | Čo robí s rizikom |
|---|---|---|
| Platba vopred | Kupujúci zaplatí celú sumu pred začatím výroby | Kupujúci financuje celú zákazku a nesie riziko plnenia; predávajúci nenesie žiadnu pohľadávku |
| Záloha a doplatok | Časť sa platí pri objednávke alebo pri rezervácii materiálu, zvyšok pri dohodnutom míľniku | Rozdeľuje riziko. Záloha zvyčajne kryje materiál, ktorý dodávateľ záväzne objednal, a nie je poplatkom |
| Platba pred odoslaním | Doplatok je splatný pred uvoľnením alebo odoslaním tovaru | Kupujúci platí bez toho, aby tovar dostal; predávajúci tovar bez platby neuvoľní |
| Otvorený účet | Tovar sa odošle a platba je splatná neskôr podľa dohodnutých úverových podmienok | Predávajúci financuje výrobu a do dňa splatnosti nesie úverové riziko kupujúceho |
| Dokumentárne inkaso | Banky odovzdávajú prepravné dokumenty podľa inkasného príkazu, proti zaplateniu alebo proti akceptácii | Predávajúci si drží kontrolu nad dokumentmi, ale banka sa nezaväzuje zaplatiť |
| Dokumentárny akreditív | Banka sa zaväzuje zaplatiť proti predloženiu určených dokumentov v súlade s podmienkami akreditívu | Namiesto prísľubu kupujúceho nastupuje záväzok banky, za poplatok a s prísnou disciplínou pri dokumentoch |
Ako riziko naozaj vyzerá
Pomôže, keď platobné podmienky prestanete brať ako otázku dôvery a začnete ich vnímať ako otázku, kto financuje medzeru. Od chvíle, keď továreň záväzne objedná materiál, až po príchod peňazí niekto zákazku nesie. Termín platby rozhoduje, kto.
Kto nesie zákazku a kedy
Čím skôr sa platí, tým viac je kupujúci vystavený riziku plnenia. Čím neskôr, tým viac je predávajúci vystavený riziku nezaplatenia. Platobné nástroje menia spôsob, akým sa toto riziko nesie a dokladuje, ale žiadny ho neodstráni.
Ani jeden koniec tejto škály nie je neprimeraný a žiadna strana nerobí problémy tým, že uprednostňuje jeden z nich. Kupujúci, ktorý pri prvej objednávke platí vopred neznámej továrni, podstupuje skutočné riziko a vie o tom. Továreň, ktorá odosiela tovar na prísľub platby o dva mesiace, financuje podnikanie kupujúceho a má právo to otvorene povedať.
Prečo zálohu určujú záväzky za materiál
Časté nedorozumenie okolo zálohy je, že ide o maržu dodávateľa vybratú dopredu. Väčšinou to tak nie je. Keď sa začína výroba, továreň už má záväzky, ktoré nevie vrátiť späť: kúpenú alebo rezervovanú látku, objednanú priadzu, naplánovanú farbiarsku šaržu, drobnú prípravu a etikety vyrobené pre vašu značku, zhotovené sitá alebo digitalizované logo. Veľká časť týchto výdavkov nemá pre nikoho iného hodnotu, lebo sa týka len vášho výrobku.
Aj preto sa rozhovor o zálohe a rozhovor o vzorkách vedú oddelene. Vývoj má vlastnú ekonomiku, ktorú rozoberá článok čo určuje cenu vzorky, a platby za vzorky a za sériovú výrobu sa často riešia ako samostatné dohody.
Prečo sa podmienky menia s históriou spolupráce
Platobné podmienky nie sú pevnou vlastnosťou dodávateľa. Zvyčajne odrážajú riziko konkrétneho obchodu: hodnotu objednávky, záväzky za materiál, dĺžku výrobného a prepravného cyklu, platobnú históriu medzi oboma firmami a hodnotenie bonity či poistnú kapacitu, o ktoré predávajúci rozhodnutie opiera. To všetko sa časom mení, a preto sa podmienky, ktoré sedeli na prvú objednávku, neskôr často prehodnocujú.
Tému sa oplatí otvoriť tak, ako to opisuje návod o škálovaní výroby: namiesto jednej otázky a prijatia prvej odpovede sa opýtajte, čo by sa muselo zmeniť, aby sa zmenili podmienky. Na túto otázku odpoveď existuje a zvyčajne je dosť konkrétna.
Otvorený účet a problém spúšťacej udalosti
Otvorený účet znamená, že tovar sa odošle a platba je splatná neskôr podľa dohodnutej lehoty splatnosti. Vo veľkej časti zabehnutého obchodu je to bežná dohoda a neznamená platbu, keď sa to hodí. Ide o presne určený deň splatnosti a práve pri jeho vymedzení vzniká mnoho sporov v tejto oblasti.
Predstavte si kupujúceho, ktorý žiada platbu 30 dní po dodaní. Formulácia pôsobí presne, ale presná nie je, pretože dodanie nie je jedna udalosť.
- Deň, keď továreň odovzdala tovar dopravcovi
- Deň nakládky alebo dátum na prepravnom doklade
- Deň príchodu do cieľového prístavu alebo terminálu
- Deň colného vybavenia
- Deň prevzatia v sklade kupujúceho
- Deň, keď niekto podpísal doklad o doručení
Pri námornej preprave môžu byť tieto dátumy od seba vzdialené týždne a pri oneskorenom colnom vybavení aj viac, ako trvá samotná lehota splatnosti. Rovnaká nejasnosť sa týka faktúry: lehota plynúca od dátumu faktúry sa správa inak ako lehota plynúca od udalosti dodania, najmä ak sa faktúry vystavujú pri odoslaní.
Čo dodávateľa naozaj stojí poskytnutie úveru
Keď výrobca súhlasí s platbou po odoslaní, poskytuje obchodný úver. Konkrétne: látku, drobnú prípravu, prácu a dopravu už zaplatil a teraz čaká, nesie pohľadávku aj riziko, že nedostane zaplatené vôbec. Pre firmu, ktorá realizuje niekoľko zákaziek naraz, je takýto objem pracovného kapitálu skutočný a obmedzený. To je aj úprimný dôvod, prečo továreň môže odmietnuť podmienky, ktoré by inak rada poskytla.
Nič z toho nie je obvinením konkrétneho kupujúceho. Dodávateľ môže považovať zákazníka za úplne spoľahlivého platiteľa a aj tak nemusí zvládnuť financovať tri jeho zákazky naraz.
Bankové nástroje bez učebnice
V cezhraničnom obchode s odevmi sa dva nástroje objavujú dosť často na to, aby sa oplatilo im poriadne rozumieť. Často sa o nich hovorí, akoby išlo o to isté pod dvoma názvami, ale nie je to tak.
Dokumentárny akreditív (letter of credit)
Dokumentárny akreditív je záväzok banky, vydaný na žiadosť kupujúceho, zaplatiť predávajúcemu proti predloženiu určených dokumentov v súlade s podmienkami akreditívu. Banky pritom postupujú podľa pravidiel UCP 600 Medzinárodnej obchodnej komory, ktoré pre predkladanie v elektronickej podobe dopĺňa eUCP Version 2.1. V niektorých prípadoch môže k akreditívu pridať vlastný záväzok druhá banka, čo je samostatná služba s vlastnými podmienkami.
Podstatné je pochopiť, na čo sa banka v skutočnosti pozerá.
Jedna praktická zásada, ktorú sa oplatí mať pri každom akreditíve na pamäti: každý dokument, ktorý akreditív vyžaduje, je pre predávajúceho ďalšia povinnosť, ktorú musí splniť. Zbytočné podmienky alebo požiadavka na dokument, ktorý predávajúci reálne nestihne zabezpečiť, zvyšujú riziko nezrovnalostí a ochranu nepridávajú. Aké dokumenty má konkrétny akreditív vyžadovať, je vecou strán a ich bánk.
Ak akreditív vyžaduje inšpekčný certifikát, ide o samostatnú kontrolu, ktorá sa len dokladuje cez akreditív. Banka ani vtedy nič nekontroluje. Ako funguje samotná kontrola, rozoberá návod kontrola kvality odevov.
Dokumentárne inkaso
Dokumentárne inkaso je iný nástroj, ktorý sa s akreditívom často zamieňa, pretože v oboch vystupujú banky. Pri inkase banky narábajú s prepravnými dokumentmi podľa inkasného príkazu, ktorý dostanú. Nedávajú však nezávislý záväzok zaplatiť, aký dáva vystavujúca banka pri dokumentárnom akreditíve. Rámcom sú tu pravidlá ICC URC 522 a ich elektronickým doplnkom eURC Version 1.1.
| Dokumentárny akreditív | Dokumentárne inkaso | |
|---|---|---|
| Úloha banky | Zaväzuje sa zaplatiť proti súladnému predloženiu dokumentov | Narába s dokumentmi a predkladá ich podľa pokynov |
| Záväzok zaplatiť | Áno, od vystavujúcej banky, za podmienok akreditívu | Inkasujúce banky nedávajú nezávislý záväzok |
| Na čo sa predávajúci spolieha | Na záväzok banky | Na ochotu kupujúceho zaplatiť alebo akceptovať a na kontrolu nad dokumentmi |
| Relatívne náklady a administratíva | Vyššie | Nižšie |
Pri inkase sú bežné dve formy, ktoré stojí za to pomenovať. Pri forme dokumenty proti platbe sa dokumenty kupujúcemu vydajú, keď zaplatí. Pri forme dokumenty proti akceptácii sa vydajú proti akceptácii termínovanej zmenky, teda kupujúci dostane dokumenty hneď a povinnosť zaplatiť je splatná neskôr. Druhá forma je pre predávajúceho prirodzene slabším zabezpečením ako prvá.
Hodnotenie bonity, poistenie a financovanie
Keď kupujúci žiada od dodávateľa platbu po odoslaní, o tom, či môže súhlasiť, rozhodujú tri veci. Žiadna z nich nesúvisí s tým, či sú si strany navzájom sympatické.
- Hodnotenie bonity. Interný pohľad alebo posúdenie od úverovej informačnej agentúry, aké riziko voči tomuto kupujúcemu je prijateľné. Často má podobu limitu, nie odpovede áno alebo nie.
- Poistenie pohľadávok. Poistka, ktorou si predávajúci môže poistiť pohľadávky. Krytie sa poskytuje pre každého kupujúceho zvlášť, do úverového limitu, ktorý poisťovňa pridelí po posúdení tohto kupujúceho, a za podmienok poistnej zmluvy. Limity sa počas poistného obdobia sledujú a môžu sa znížiť. Poistenie kryje schválené riziko v rámci svojich podmienok, nezaručuje však každú faktúru a zrušený limit nie je krytím.
- Financovanie pohľadávok. Dohody, pri ktorých predávajúci získa prostriedky proti neuhradeným faktúram za podmienok dohodnutých s poskytovateľom. Mení to, kedy má predávajúci peniaze, samotné riziko však nezmizne.
Čo platobné podmienky nechránia
Oplatí sa to povedať otvorene, pretože obe strany sa tu mýlia v zrkadlovo obrátenej podobe.
Dve rôzne sady kontrol
Platobná forma riadi
- Kto zákazku financuje a kedy
- Aké doklady musia byť k dispozícii, kým sa peniaze pohnú
- Aké riziko nesie každá strana, ak tá druhá zlyhá
- Nerieši padnutie, kvalitu, súlad s predpismi ani termín dodania
Kontroly výrobku
- Úplná špecifikácia a schválená predvýrobná vzorka
- Kontrola podľa schváleného štandardu
- Požiadavky na dokumenty a súlad s predpismi uvedené v objednávke
- Nič z toho nezvyšuje pravdepodobnosť, že faktúra bude zaplatená
Zabezpečený spôsob platby a dobre vedený proces schvaľovania chránia pred úplne odlišnými zlyhaniami. Cezhraničná zákazka, ktorá funguje, má spravidla oboje, k tomu jasnú dokumentáciu, a žiadna strana nespolieha na dobrú vôľu, aby pokryla medzeru, ktorú nesie tá druhá.
Čo vyriešiť skôr, ako ktokoľvek čokoľvek zaplatí
Otázky platby v poradí, v akom spôsobujú problémy
Na žiadnu z nich netreba právnika. Všetky vedú k sporom, keď sa predpokladajú namiesto toho, aby boli zapísané.
- Aká suma je splatná a za čo: za celú zákazku, za etapu alebo za konkrétnu zásielku.
- Kedy je splatná, vyjadrené ako lehota od konkrétnej udalosti, nie od dodania vo všeobecnosti.
- Ktorá udalosť spúšťa plynutie lehoty a ktorý doklad preukazuje, že nastala.
- V akej mene sa zákazka fakturuje.
- Aký mechanizmus sa použije: prevod, dokumentárny akreditív alebo inkaso.
- Ak sa použije dokumentárny nástroj, ktoré dokumenty sú potrebné a kto ktorý pripraví.
- Kto znáša bankové poplatky, ak je to pri konkrétnej dohode otvorená otázka.
- Čo musí byť hotové pred začatím výroby a či je jednou z týchto podmienok aj platobný míľnik.
- Čo sa stane s dohodou, ak sa po zadaní objednávky zmenia množstvá, špecifikácia alebo termíny.
Tieto odpovede patria do samotnej dokumentácie objednávky, ktorej sa venuje návod čo má obsahovať objednávka odevov. Platobná podmienka dohodnutá vo vlákne správ, ktorá sa nikdy nedostala do objednávky, je častý spôsob, ako sa z jasnej dohody stane nejasná.
Na čo sa pýtajú nákupcovia
Sú Incoterms to isté ako platobné podmienky?
Nie. Incoterms rozdeľujú medzi predávajúceho a kupujúceho povinnosti, náklady a riziko spojené s dodaním. Platobné podmienky určujú, kedy kupujúci platí a akou formou. ICC výslovne uvádza, že pravidlá Incoterms sa nezaoberajú časom, miestom, spôsobom ani menou platby a nie sú kúpnou zmluvou.
Určujú Incoterms, komu tovar patrí?
Nie. ICC uvádza, že pravidlá Incoterms sa nezaoberajú prevodom vlastníckeho práva k tovaru. Prechod rizika a vlastníctvo sú rozdielne pojmy a vlastníctvo upravuje kúpna zmluva a právo, ktorým sa riadi, nie dodacia podmienka.
Čo je platba na otvorený účet?
Tovar sa odošle a platba je splatná neskôr podľa dohodnutých úverových podmienok. Ide o presne určený deň splatnosti, nie o neformálnu dohodu, a podmienka je úplná až vtedy, keď je pomenovaná udalosť, od ktorej lehota splatnosti plynie: dátum faktúry, dátum odoslania alebo konkrétna, doložiteľná udalosť dodania.
Čo v skutočnosti znamená platba 30 dní po dodaní?
Závisí to výlučne od toho, čo sa v tejto dohode myslí dodaním. Môže to byť odovzdanie dopravcovi, dátum prepravného dokladu, príchod do prístavu, colné vybavenie, prevzatie v sklade alebo podpísaný doklad o doručení. Pri námornej preprave môžu byť tieto dátumy od seba vzdialené týždne, preto treba spúšťaciu udalosť a doklad, ktorý ju preukazuje, pomenovať, nie predpokladať.
Zaručuje akreditív, že odevy budú v poriadku?
Nie. Dokumentárny akreditív je dokumentárny nástroj: banka posudzuje dokumenty podľa podmienok akreditívu a tovar nekontroluje. Kvalita, padnutie, látka a súlad s predpismi sa riadia špecifikáciou, schválením vzorky a kontrolou, ktoré s platobným mechanizmom vôbec nesúvisia.
Poskytuje dokumentárne inkaso rovnaké zabezpečenie ako akreditív?
Nie. Pri inkase banky narábajú s dokumentmi a predkladajú ich podľa inkasného príkazu, ale nedávajú nezávislý záväzok zaplatiť. Pri dokumentárnom akreditíve sa vystavujúca banka zaväzuje zaplatiť proti súladnému predloženiu dokumentov. Inkaso je lacnejšie a administratívne jednoduchšie a pre predávajúceho je slabším zabezpečením.
Prečo by továreň odmietla platbu po dodaní?
Pretože pri platbe po dodaní dodávateľ už zaplatil materiál, prácu a dopravu a potom zákazku financuje až do príchodu platby, pričom celý čas nesie riziko nezaplatenia. Jeho pracovný kapitál je obmedzený, takže môže zákazníka považovať za úplne bonitného a aj tak nezvládne uniesť riziko pri konkrétnej zákazke.
Môžu sa platobné podmienky zmeniť po niekoľkých úspešných objednávkach?
Často sa menia. Podmienky zvyčajne odrážajú riziko obchodu a históriu medzi oboma firmami, takže platobná disciplína, veľkosť objednávky, záväzky za materiál a prípadný úverový limit či poistná kapacita, o ktoré sa dodávateľ opiera, sa časom menia. Užitočnejšie ako jedna otázka je spýtať sa, čo by sa muselo zmeniť, aby sa zmenili podmienky.
Zaručuje poistenie pohľadávok, že dodávateľ dostane zaplatené?
Nie. Krytie sa poskytuje pre každého kupujúceho zvlášť, do úverového limitu, ktorý poisťovňa pridelí po jeho posúdení, a za podmienok poistnej zmluvy. Limity sa sledujú a môžu sa znížiť alebo zrušiť a riziko nad schválený limit spravidla krytie nemá. Poistenie riadi riziko v rámci svojich podmienok, nie je zárukou každej faktúry.
Podmienky sa dohodujú pre každú objednávku písomne
Platobná forma závisí od zákazky, od záväzne objednaného materiálu a od vzťahu a dohoduje sa ako súčasť obchodnej dohody, nezverejňuje sa ako pravidlo. Pošlite nám dopyt a pre túto zákazku vám navrhneme podmienky aj s vysvetlením, prečo práve tieto.
Začať dopyt