Miktar, maliyet ve zamanlama
Hazır giyim üretiminde ödeme şartları
Hazır giyim siparişinde ödemenin sürekli birbirine karıştırılan iki ayrı ekseni vardır: paranın ne zaman muaccel olduğu ve hangi mekanizmayla ödenip kontrol edildiği. İkisini de Incoterm belirlemez ve ikisi de malın kime ait olduğunu çözmez. Bu rehber var olan yapıları, her birinin iki taraftaki riske ne yaptığını ve kimse bir şey göndermeden önce neyin kararlaştırılması gerektiğini anlatır.
İçindekiler
- Tek soru değil, iki soru
- Incoterms ödeme şartı değildir
- Var olan yapılar
- Riskin gerçek resmi
- Açık hesap ve tetikleyici sorunu
- Banka araçları, ders kitabına girmeden
- Kredi değerlendirmesi, sigorta ve finansman
- Ödeme şartlarının korumadıkları
- Kimse bir şey ödemeden önce neyin kararlaştırılması gerekir
- Satın almacıların sorduğu sorular
Her yeni tedarikçi ilişkisinde konuşma bir noktada üründen çıkıp paraya gelir. Çoğu zaman tedarik sürecinin en hazırlıksız girilen kısımlarından biridir: bir hoodie'yi milimetresine kadar tarif edebilen bir marka, fiyat teklifindeki ödeme satırını kendisini neye bağladığını bilmeden kabul eder; her şeyi ölçen bir fabrika da şartlarını, neden öyle olduğunu açıklamadan yazar.
Bu rehber işin mekaniğini anlatır. Hangi yapıyı kullanmanız gerektiğini söylemez; çünkü bu, siparişe, ilişkiye ve her iki tarafın neyi taşıyabildiğine bağlıdır. Hukuki tavsiye de vermez: ticari belgeler yükümlülük doğurur ve belirli bir hükmün belirli bir hukuk düzeninde ne anlama geldiği bir üreticinin internet sitesinin değil, bir avukatın sorusudur.
Tek soru değil, iki soru
Bu alandaki yanlış anlamaların büyük kısmı, iki ayrı sorunun ödeme şartları denen tek bir ifadenin içinde eritilmesinden doğar.
İki eksen
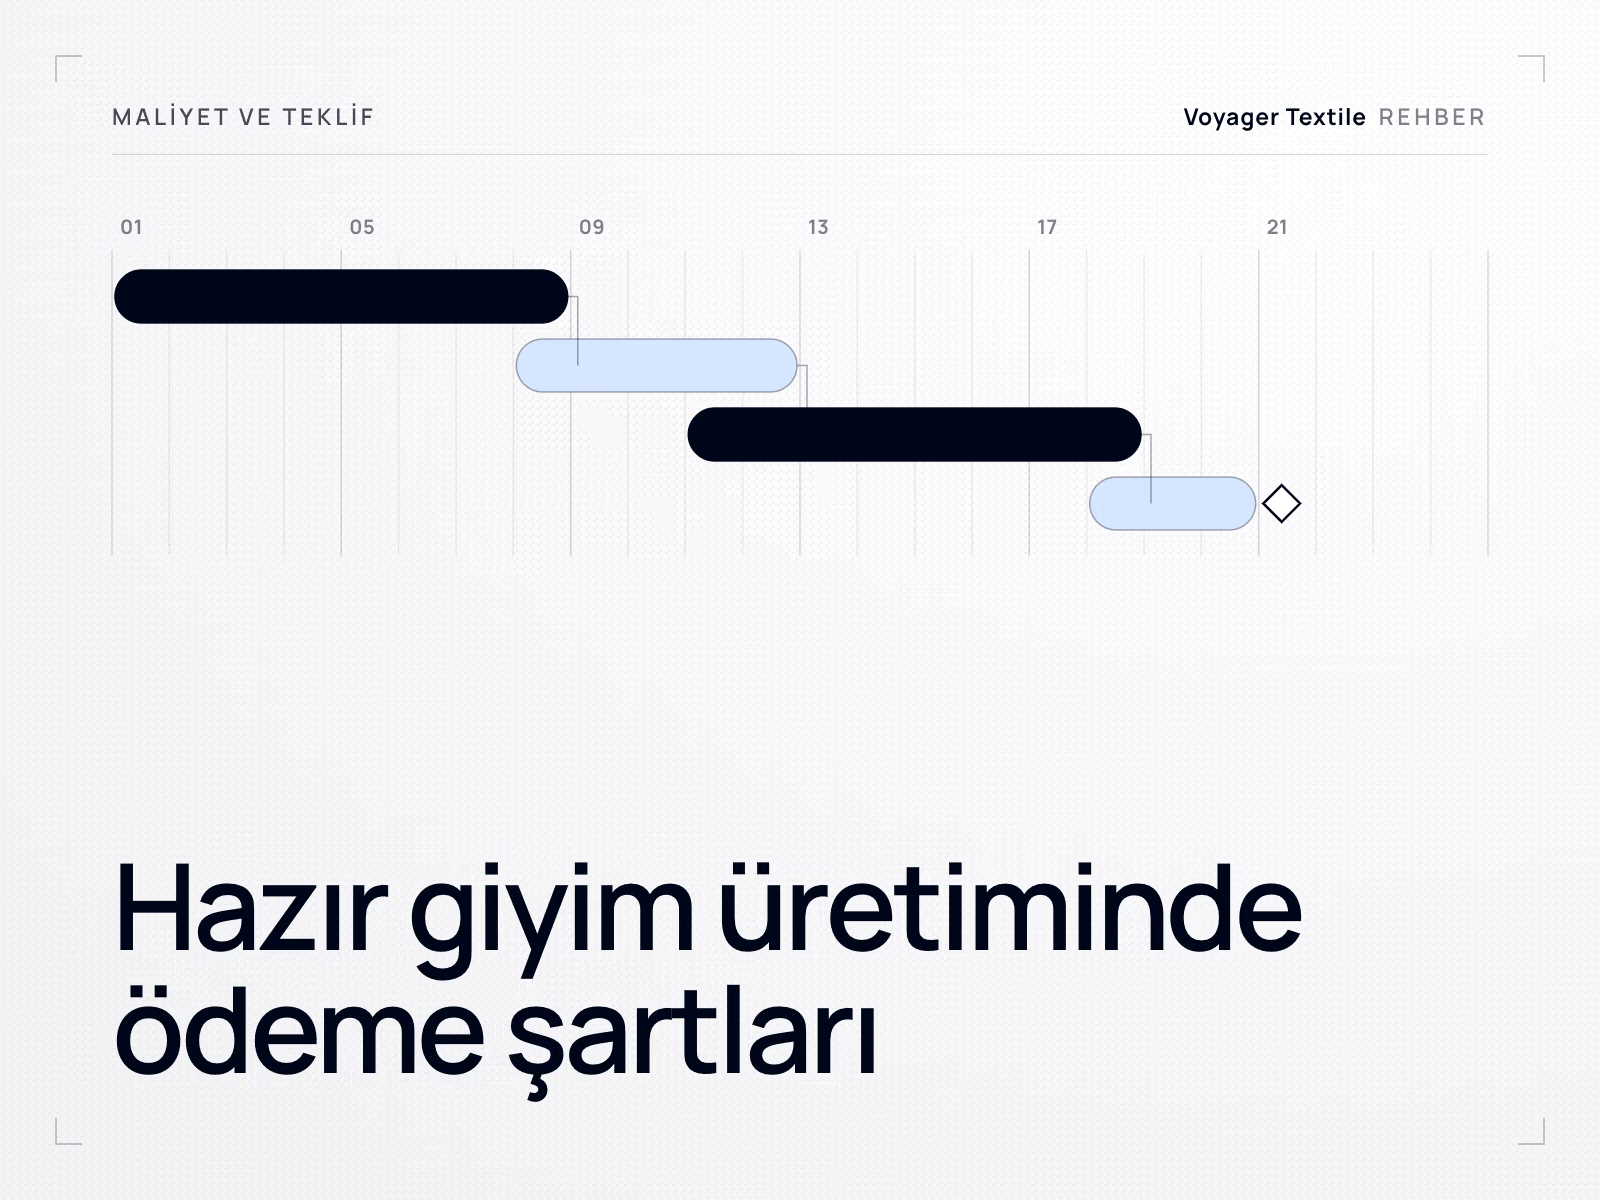
Zamanlama: para ne zaman muaccel olur
- Üretim başlamadan önce tamamı
- Bir kısmı siparişte, kalanı belirlenmiş bir aşamada
- Mal sevk edilmeden ya da teslim edilmeden önce tamamı
- Sevkiyattan sonra ya da tanımlı bir olaydan belirli bir süre sonra
- Süreyi başlatan olay, gün sayısı kadar önemlidir
Mekanizma: yükümlülük nasıl yerine getirilir
- Ticari ödemelerin çoğunun kapandığı yol olan olağan banka havalesi
- Bir bankanın, şartlara uygun belgeler karşılığında ödeme taahhüdü verdiği akreditif
- Bankaların belgeleri ilettiği ama hiçbir ödeme taahhüdü vermediği vesaik mukabili tahsil
- Mekanizma, zamanlamayı değiştirmeden kontrolü ve kanıtı değiştirebilir
Aynı zamanlama farklı mekanizmalarla işleyebilir, aynı mekanizma da farklı zamanlamalar taşıyabilir. İkisini ayrı ayrı yazmak bu konuda işe yarar bir alışkanlıktır.
Incoterms ödeme şartı değildir
Bir fiyat teklifinde şöyle bir satır düşünün: FCA İzmir, siparişte kısmi ödeme, bakiye sevkiyattan önce. Bu satırda birbiriyle tamamen ilgisiz iki ticari kavram yan yana durur. Teslim şekli, satıcının sorumluluğunun nerede bittiğini belirler. Ödeme yapısı ise paranın ne zaman ödeneceğini belirler. Hiçbiri diğerini belirlemez ve satın almacının birini kararlaştırmakla diğerini de çözdüğünü sanması sık görülür.
Bir de ikisinin birden çözmediği üçüncü bir konu vardır. Milletlerarası Ticaret Odası açıkça belirtir: Incoterms kuralları mal üzerindeki mülkiyetin devrini de, bedelin ödeme zamanını, yerini, yöntemini ya da para birimini de düzenlemez ve kuralların kendisi bir satış sözleşmesi değildir. Mülkiyet, sözleşmenin ve onu yöneten hukukun konusudur. Teslim şekli, hangi tarafın düzenleyici bir role sahip olduğunu da belirlemez; tekstilde ürün ömrü sonu yükümlülükleri bakımından üretici statüsü navlunu kimin ödediğine göre değil, yerleşiklik ve piyasaya arz üzerinden belirlenir.
Üç ayrı soru
Bir teslim şekli adlandırmak yalnızca ilk sütunu çözer, diğer ikisinde hiçbir şeyi çözmez. Hangi Incoterm'in hangi sevkiyata uyduğunu sevkiyat rehberi ele alıyor; bu sayfanın konusu yalnızca aralarındaki sınırdır.
Hangi teslim şeklinin kullanılacağı, FOB'un neden deniz taşımacılığı, FCA'nın neden karayolu ve konteyner hareketleri için yazıldığı ve neden adı belirtilmiş bir yerin gerektiği, sevkiyat ve Incoterms sayfasında anlatılır. Güncel kurallar Milletlerarası Ticaret Odası tarafından yayımlanır; şu anda yürürlükte olan sürüm Incoterms® 2020'dir.
Var olan yapılar
Aşağıdakiler, bir satın almacının hazır giyimde gerçekten karşılaşacağı düzenlemelerdir. Liste her şeyi kapsamaz ve bunların birleşimleri de olağandır: aynı ilişkideki ilk sipariş ile beşinci sipariş çoğu zaman farklı kurgulanır.
| Yapı | Nasıl işler | Riske ne yapar |
|---|---|---|
| Peşin ödeme | Satın almacı, üretim başlamadan önce tamamını öder | Siparişin tamamını satın almacı finanse eder ve ifa riskini o taşır; satıcının üzerinde alacak riski kalmaz |
| Peşinat ve bakiye | Bir kısmı siparişte ya da malzeme rezervasyonunda, kalanı üzerinde anlaşılan bir aşamada ödenir | Riski böler. Peşinat genellikle bir ücret değil, tedarikçinin bağlandığı malzeme harcamasının karşılığıdır |
| Sevkiyat öncesi ödeme | Bakiye, mal teslim edilmeden ya da sevk edilmeden önce muaccel olur | Satın almacı malı teslim almadan öder; satıcı da ödeme olmadan malı bırakmaz |
| Açık hesap | Mal sevk edilir, ödeme üzerinde anlaşılan vade şartlarına göre sonra muaccel olur | Üretimi satıcı finanse eder ve vade gününe kadar alıcı kredi riskini taşır |
| Vesaik mukabili tahsil | Bankalar sevk belgelerini bir tahsil talimatına göre, ödeme ya da kabul karşılığında iletir | Satıcıya belgeler üzerinde kontrol verir, ama bir bankanın ödeme taahhüdünü vermez |
| Akreditif | Bir banka, belirlenmiş belgelerin şartlara uygun ibrazı karşılığında ödeme taahhüdü verir | Satın almacının vaadinin yerine bankanın taahhüdünü koyar; bunun bir bedeli ve sıkı bir belge disiplini vardır |
Riskin gerçek resmi
Ödeme şartlarını bir güven meselesi olarak düşünmeyi bırakıp aradaki boşluğu kimin finanse ettiği meselesi olarak görmek işe yarar. Bir fabrikanın malzemeye bağlandığı an ile paranın geldiği an arasında siparişi birileri sırtında taşır. Ödeme zamanlaması, bunun kim olacağını belirler.
Siparişi kim, ne zaman taşır
Ödeme ne kadar erkene alınırsa satın almacı ifa riskine o kadar açık olur. Ne kadar geciktirilirse satıcı da ödenmeme riskine o kadar açık kalır. Araçlar bu riskin nasıl taşındığını ve nasıl belgelendiğini değiştirir; hiçbiri riski ortadan kaldırmaz.
Bu çizginin iki ucu da mantıksız değildir ve birini tercih ettiği için hiçbir taraf zorluk çıkarıyor sayılmaz. Tanımadığı bir fabrikadan ilk siparişini peşin ödeyen bir satın almacı gerçek bir risk alır ve bunu bilir. İki ay sonra ödeme vaadi karşılığında mal sevk eden bir fabrika da o satın almacının işini finanse ediyordur ve bunu açıkça söylemeye hakkı vardır.
Peşinatı neden malzeme taahhütleri belirler
Peşinat konusunda yaygın bir yanlış anlama, onun tedarikçinin kârının erkenden alınması olduğudur. Genellikle değildir. Üretim başladığı sırada fabrika, geri döndüremeyeceği şeylere çoktan bağlanmıştır: alınmış ya da rezerve edilmiş kumaş, sipariş edilmiş iplik, planlanmış bir boya partisi, sizin markanıza göre üretilmiş özel aksesuar ve etiketler, çıkarılmış şablonlar ya da punch'lanmış bir logo. Bu harcamanın büyük kısmı, sizin ürününüze özel olduğu için başka hiç kimse açısından bir değer taşımaz.
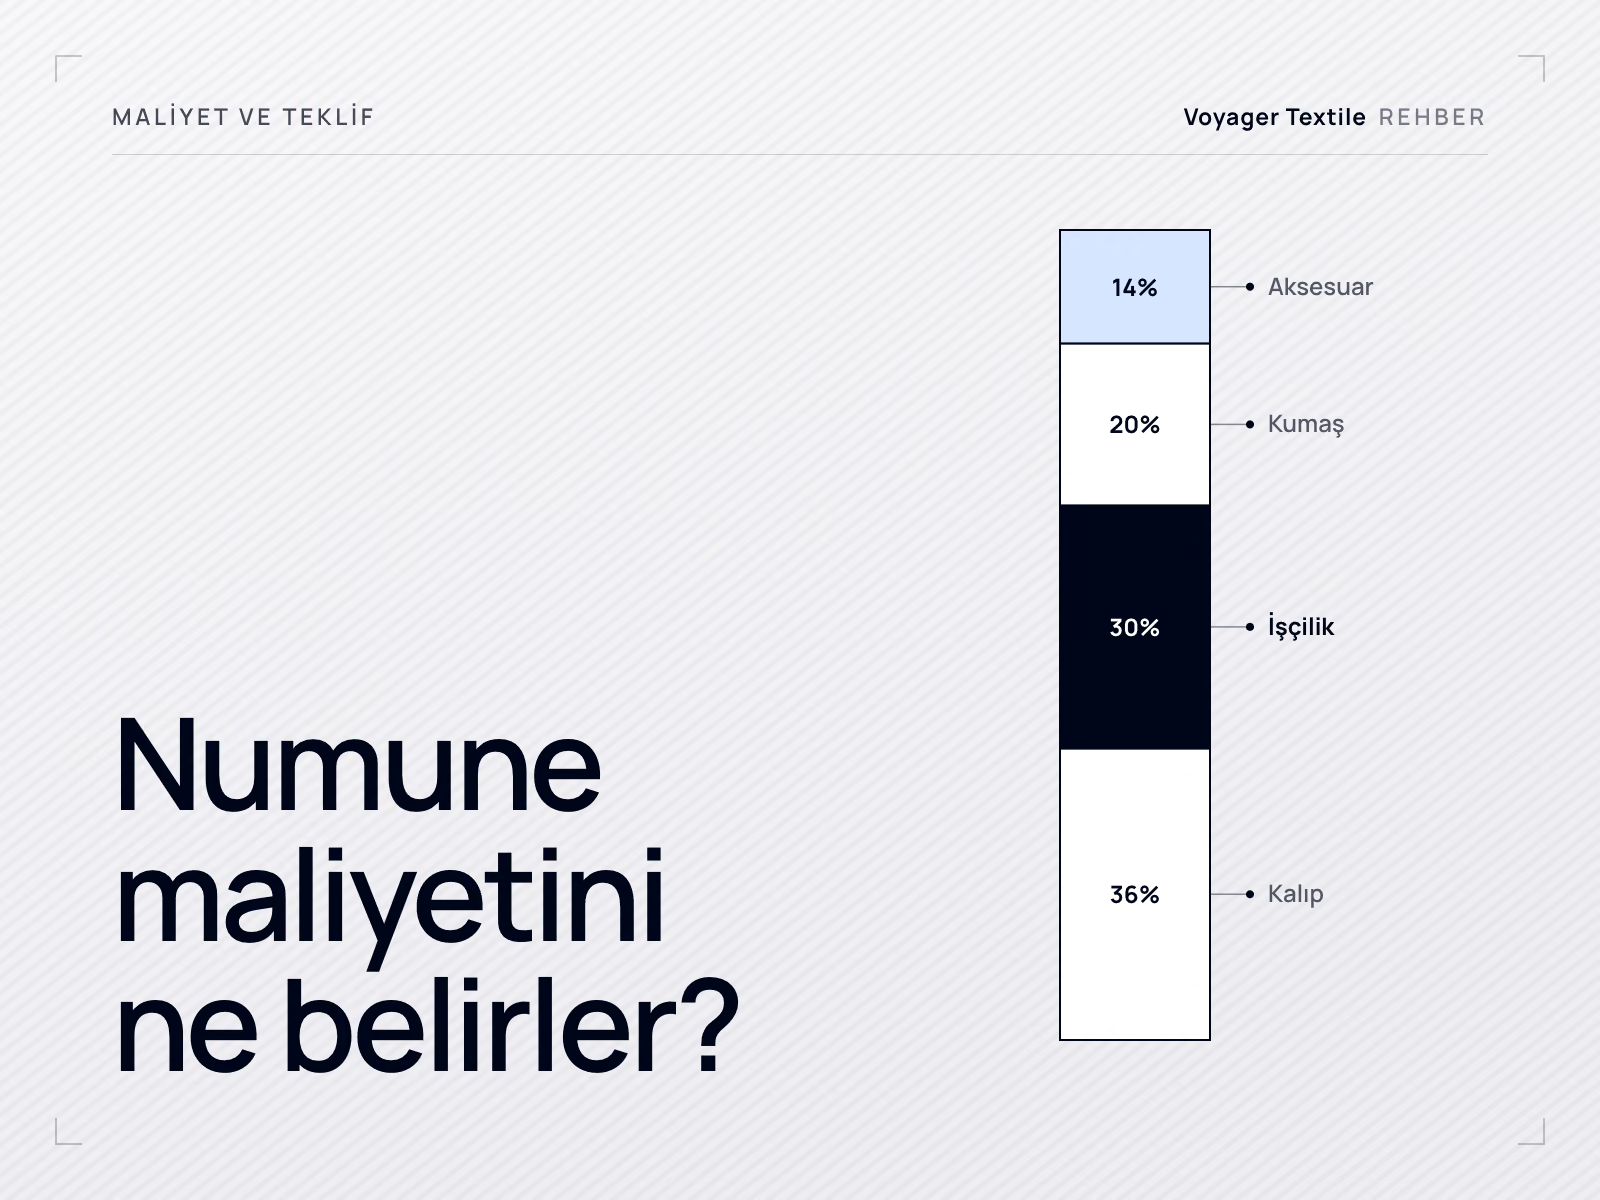
Peşinat konuşmasıyla numune konuşmasının ayrı olmasının nedeni de budur. Geliştirmenin kendi ekonomisi vardır ve numunenin maliyetini ne belirler sayfasında ele alınır; numune ödemeleriyle seri üretim ödemeleri çoğu zaman ayrı düzenlemeler olarak yürütülür.
Şartlar çalışma geçmişiyle neden değişir
Ödeme yapıları bir tedarikçinin değişmez bir özelliği değildir. Genellikle o işlemdeki riski yansıtır: sipariş tutarı, malzeme taahhüdü, üretim ve sevkiyat döngüsünün uzunluğu, iki şirket arasındaki ödeme geçmişi ve satıcının kararının arkasında duran kredi değerlendirmesi ya da sigorta kapasitesi. Bunların hepsi zaman içinde değişir; ilk sipariş için doğru olan şartların sonradan yeniden ele alınmasının nedeni de budur.
Konuyu açmanın işe yarayan yolu, büyüme rehberinde anlatılan yoldur: bir kez sorup ilk cevabı kabul etmek yerine, şartların değişmesi için hangi koşulların oluşması gerektiğini sorun. Bu sorunun bir cevabı vardır ve bu cevap genellikle somuttur.
Açık hesap ve tetikleyici sorunu
Açık hesap, malın sevk edilmesi ve ödemenin üzerinde anlaşılan bir vadeye göre sonra muaccel olması demektir. Yerleşik ticaretin büyük bir kısmında olağan düzendir ve uygun olduğunda ödemekle aynı şey değildir. Tanımlı bir vade günüdür ve bu alandaki birçok uyuşmazlık o günün düzgün tanımlanmamasından doğar.
Teslimden 30 gün sonra ödeme isteyen bir satın almacıyı düşünün. Bu ifade kesin görünür, oysa değildir; çünkü teslim tek bir olay değildir.
- Malın fabrikada taşıyıcıya teslim edildiği tarih
- Yüklemenin yapıldığı tarih ya da taşıma belgesinin üzerindeki tarih
- Malın varış limanına ya da terminale ulaştığı tarih
- Gümrükten çekildiği tarih
- Satın almacının deposunda teslim alındığı tarih
- Birinin teslim tutanağını imzaladığı tarih
Bir deniz sevkiyatında bu tarihler arasında haftalar olabilir; gümrükleme gecikirse aradaki fark vade süresinin kendisini bile aşabilir. Aynı belirsizlik fatura için de geçerlidir: fatura tarihinden işleyen bir vade, bir teslim olayından işleyen vadeden farklı davranır; özellikle faturalar sevkiyatta kesiliyorsa.
Vade tanımak tedarikçiye gerçekte neye mal olur
Bir üretici sevkiyat sonrası vade kabul ettiğinde ticari kredi açıyor demektir. Somut olarak: kumaşı, aksesuarı, işçiliği ve navlunu çoktan ödemiştir; şimdi de alacağı ve hiç ödenmeme riskini taşıyarak bekler. Aynı anda birkaç siparişi yürüten bir işletme için bu işletme sermayesi pozisyonu gerçek ve sınırlıdır; bir fabrikanın, başka koşullarda seve seve vereceği bir vadeyi reddetmesinin dürüst nedeni de budur.
Bunların hiçbiri belirli bir satın almacıya yöneltilmiş bir suçlama değildir. Bir tedarikçi, bir müşterisini parayı ödeyecek kadar sağlam bulup yine de aynı anda üç siparişlik tutarı taşıyamayabilir.
Banka araçları, ders kitabına girmeden
Sınır ötesi hazır giyim ticaretinde iki araç, düzgün anlaşılmayı hak edecek kadar sık karşımıza çıkar. Bunlar çoğu zaman aynı şeyin iki adıymış gibi konuşulur; oysa değildirler.
Akreditif
Akreditif, bir bankanın satın almacının talebi üzerine, belirlenmiş belgelerin akreditif şartlarına uygun biçimde ibrazı karşılığında satıcıya ödeme yapma taahhüdüdür. Bankaların uyguladığı çerçeve, Milletlerarası Ticaret Odası'nın UCP 600 kurallarıdır; elektronik ortamda ibraz için eUCP Versiyon 2.1 eki kullanılır. Bazı düzenlemelerde ikinci bir banka kendi taahhüdünü de ekleyebilir; bu, kendi koşulları olan ayrı bir hizmettir.
Anlaşılması gereken asıl şey, bankanın gerçekte neye baktığıdır.
Herhangi bir akreditife taşımaya değer pratik bir ilke var: akreditifin istediği her belge, satıcı için bir uygunluk yükümlülüğü daha demektir. Gereksiz koşullar ya da satıcının zamanında gerçekçi biçimde temin edemeyeceği bir belgeyi isteyen koşullar, hiçbir koruma eklemeden rezerv riski yaratır. Belirli bir akreditifin hangi belgeleri istemesi gerektiği, tarafların ve bankalarının meselesidir.
Bir akreditif kontrol sertifikası istiyorsa, bu ayrı bir kontroldür ve akreditif üzerinden belgelenmiş olur. Banka yine hiçbir şeyi kontrol etmez. Kontrolün kendisinin nasıl yürüdüğünü hazır giyimde kalite kontrol anlatır.
Vesaik mukabili tahsil
Vesaik mukabili tahsil, ikisinde de banka göründüğü için akreditifle sık karıştırılan farklı bir araçtır. Tahsilde bankalar, kendilerine verilen tahsil talimatına göre sevk belgelerini işler. Vermedikleri şey, akreditifte amir bankanın verdiği bağımsız ödeme taahhüdüdür. Buradaki ICC çerçevesi URC 522'dir; elektronik eki ise eURC Versiyon 1.1'dir.
| Akreditif | Vesaik mukabili tahsil | |
|---|---|---|
| Bankanın rolü | Şartlara uygun bir ibraz karşılığında ödemeyi taahhüt eder | Belgeleri talimata göre işler ve ibraz eder |
| Ödeme taahhüdü | Vardır; amir bankadan, akreditif şartları çerçevesinde | Tahsile aracılık eden bankalardan bağımsız bir taahhüt yoktur |
| Satıcının dayandığı şey | Bankanın taahhüdü | Satın almacının ödeme ya da kabul iradesi ve belgeler üzerindeki kontrol |
| Göreli maliyet ve idari yük | Daha yüksek | Daha düşük |
Tahsiller içinde iki düzenleme, adının anılmasını gerektirecek kadar yaygındır. Ödeme karşılığı vesaik, belgeleri ödeme yapıldığında satın almacıya bırakır. Kabul karşılığı vesaik ise belgeleri vadeli bir poliçenin kabulü karşılığında bırakır; yani satın almacı belgeleri şimdi alır, yükümlülük sonra muaccel olur. İkincisi, satıcı için doğal olarak birincisinden daha zayıf bir güvencedir.
Kredi değerlendirmesi, sigorta ve finansman
Bir tedarikçiden sevkiyat sonrası vade istendiğinde, evet diyebilmesinin arkasında üç şey durur. Hiçbiri tarafların birbirini ne kadar sevdiğiyle ilgili değildir.
- Kredi değerlendirmesi. Bu satın almacıya karşı hangi tutarda riskin kabul edilebilir olduğuna dair, şirket içinde oluşturulan ya da bir kredi istihbarat kuruluşundan alınan bir görüş. Çoğu zaman evet ya da hayır olarak değil, bir limit olarak ifade edilir.
- Ticari alacak sigortası. Satıcının alacaklarını sigortalayabildiği bir poliçe. Teminat, sigortacının o satın almacıyı değerlendirdikten sonra belirlediği bir kredi limitine kadar, satın almacı bazında ve poliçenin koşullarına bağlı olarak verilir. Limitler poliçe dönemi boyunca izlenir ve düşürülebilir. Poliçe, kendi şartları içinde onaylanmış riski sigortalar; her faturayı garanti etmez ve geri çekilmiş bir limit teminat değildir.
- Alacak finansmanı. Satıcının, açık faturaları karşılığında finansman sağlayıcısıyla anlaştığı şartlarla fon temin ettiği düzenlemeler. Satıcının parayı ne zaman aldığını değiştirir; altta yatan riski ortadan kaldırmaz.
Ödeme şartlarının korumadıkları
Bunu açıkça söylemeye değer; çünkü iki taraf da bunu birbirinin aynadaki görüntüsü gibi yanlış anlar.
İki ayrı kontrol kümesi
Ödeme yapısının kontrol ettikleri
- Siparişi kimin, ne zaman finanse ettiği
- Ödeme yapılmadan önce hangi kanıtın gerektiği
- Karşı taraf ifa etmezse her iki tarafın ne kadar açıkta kaldığı
- Fit, kalite, uygunluk ya da teslim tarihi için hiçbir şey yapmaz
Ürün kontrolleri
- Eksiksiz bir spesifikasyon ve onaylı bir üretim öncesi numune
- Onaylı standarda göre yapılan kontrol
- Siparişte belirtilmiş belge ve uygunluk gereklilikleri
- Hiçbiri bir faturanın ödenme ihtimalini artırmaz
Güvenceye alınmış bir ödeme yöntemi ile iyi yürütülen bir onay süreci, tamamen farklı başarısızlıklara karşı koruma sağlar. İşleyen bir sınır ötesi siparişte genellikle ikisi birden vardır, üstüne net bir belge düzeni vardır ve hiçbir taraf diğerinin taşıdığı bir boşluğu kapatmak için iyi niyete güvenmez.
Kimse bir şey ödemeden önce neyin kararlaştırılması gerekir
Ödeme soruları, soruna yol açma sırasına göre
Bunların hiçbiri avukat gerektirmez. Hepsi, yazılmak yerine varsayıldığında tartışma çıkarır.
- Hangi tutar, neyin karşılığında muaccel oluyor: siparişin tamamı mı, bir aşama mı, belirli bir sevkiyat mı.
- Ne zaman muaccel olduğu; soyut bir teslimden değil, belirli bir olaydan itibaren bir süre olarak yazılmış hâliyle.
- Süreyi hangi olayın başlattığı ve o olayın gerçekleştiğini hangi belgenin kanıtladığı.
- Siparişin hangi para biriminde faturalandığı.
- Hangi mekanizmanın kullanıldığı: havale, akreditif ya da tahsil.
- Belgeye dayalı bir araç kullanılıyorsa hangi belgelerin gerektiği ve her birini kimin hazırladığı.
- Düzenlemenin bunu gündeme getirdiği durumlarda banka masraflarını kimin karşıladığı.
- Üretim başlamadan önce neyin tamamlanmış olması gerektiği ve bir ödeme aşamasının bu koşullardan biri olup olmadığı.
- Sipariş verildikten sonra adetler, spesifikasyon ya da tarihler değişirse düzenlemenin ne olacağı.
Bu cevapların yeri, siparişin kendi belgesidir; onu da hazır giyim satın alma siparişinde neler bulunmalı ele alır. Bir mesaj yazışmasında kararlaştırılıp siparişe hiç yazılmayan bir ödeme şartı, net bir anlaşmanın belirsiz hâle gelmesinin yaygın bir yoludur.
Satın almacıların sorduğu sorular
Incoterms ile ödeme şartları aynı şey midir?
Hayır. Incoterms; teslimle ilgili sorumlulukları, masrafları ve riski satıcı ile alıcı arasında paylaştırır. Ödeme şartları ise satın almacının ne zaman ve hangi düzenlemeyle ödeyeceğini tanımlar. ICC açıkça belirtir: Incoterms kuralları bedelin ödeme zamanını, yerini, yöntemini ya da para birimini düzenlemez ve bir satış sözleşmesi değildir.
Malın kime ait olduğunu Incoterms mi belirler?
Hayır. ICC, Incoterms kurallarının mülkiyetin devrini düzenlemediğini belirtir. Riskin geçişi ile mülkiyet farklı kavramlardır; mülkiyet, teslim şeklinin değil, satış sözleşmesinin ve onu yöneten hukukun konusudur.
Açık hesap ödeme nedir?
Malın sevk edilmesi ve ödemenin üzerinde anlaşılan vade şartlarına göre sonra muaccel olmasıdır. Gevşek bir düzenleme değil, tanımlı bir vade günüdür; vade ise ancak süreyi başlatan olay adıyla yazıldığında tamamlanmış olur: bir fatura tarihi, bir sevkiyat tarihi ya da belirli ve belgelenmiş bir teslim olayı.
Teslimden 30 gün sonra ödeme gerçekte ne demektir?
Tamamen o anlaşmada teslimin ne anlama geldiğine bağlıdır ve taşıyıcıya teslim, taşıma belgesi tarihi, limana varış, gümrükleme, depoda mal kabulü ya da imzalanmış bir teslim tutanağı anlamına gelebilir. Bir deniz sevkiyatında bu tarihler arasında haftalar olabilir, bu yüzden tetikleyici olay ve onu kanıtlayan belge varsayılmak yerine adıyla yazılmalıdır.
Akreditif, ürünlerin doğru çıkacağını garanti eder mi?
Hayır. Akreditif belge üzerinden işleyen bir araçtır: banka, belgeleri akreditif şartlarına göre inceler ve malı kontrol etmez. Kalite, fit, kumaş ve uygunluk; spesifikasyon, numune onayı ve kontrol yoluyla yönetilir ve bunların hepsi ödeme mekanizmasından tamamen ayrıdır.
Vesaik mukabili tahsil, akreditifle aynı güvenceyi verir mi?
Hayır. Tahsilde bankalar belgeleri tahsil talimatına göre işler ve ibraz eder, ama bağımsız bir ödeme taahhüdü vermez. Akreditifte ise amir banka, şartlara uygun bir ibraz karşılığında ödemeyi taahhüt eder. Tahsil daha ucuz ve idari olarak daha hafiftir; satıcı açısından da daha zayıf bir güvencedir.
Bir fabrika teslimden sonra ödemeyi neden kabul etmez?
Çünkü teslim sonrası vade, tedarikçinin malzemeyi, işçiliği ve navlunu çoktan ödemiş olması ve ödeme gelene kadar siparişi finanse ederek bu arada ödenmeme riskini taşıması demektir. Bu işletme sermayesi kapasitesi sınırlıdır, bu yüzden bir tedarikçi bir müşteriyi tamamen güvenilir bulup yine de o siparişteki riski taşıyamayabilir.
Birkaç başarılı siparişten sonra ödeme şartları değişebilir mi?
Çoğu zaman değişir. Şartlar genellikle işlemdeki riski ve iki şirket arasındaki geçmişi yansıtır; ödeme geçmişi, sipariş büyüklüğü, malzeme taahhüdü ve tedarikçinin kararının arkasındaki kredi limiti ya da sigorta kapasitesi zaman içinde oynar. Şartların değişmesi için hangi koşulların oluşması gerektiğini sormak, bir kez sorup bırakmaktan daha verimlidir.
Ticari alacak sigortası tedarikçinin ödeme almasını garanti eder mi?
Hayır. Teminat, sigortacının o satın almacıyı değerlendirdikten sonra belirlediği bir kredi limitine kadar, satın almacı bazında verilir ve poliçenin koşullarına bağlıdır. Limitler izlenir, düşürülebilir ya da geri çekilebilir; onaylanmış limitin üzerindeki risk genellikle teminat kapsamında değildir. Poliçe, her faturayı garanti etmek yerine kendi şartları içinde riski yönetir.
Şartlar sipariş bazında ve yazılı olarak kararlaştırılır
Ödeme yapısı siparişe, bağlanılan malzemeye ve ilişkiye bağlıdır; bir politika olarak yayımlanmak yerine ticari anlaşmanın parçası olarak kararlaştırılır. Talebinizi gönderin, o sipariş için ne önerdiğimizi ve nedenini size yazarız.
Talep gönderin