Množství, náklady a termíny
Platební podmínky ve výrobě oděvů
Platba u oděvní objednávky má dvě samostatné osy, které se neustále zaměňují: kdy se peníze stanou splatnými a jakým mechanismem se platí a kontrolují. Ani jedno neurčuje dodací podmínka Incoterms a ani jedno neřeší, kdo zboží vlastní. Tento průvodce vysvětluje, jaké struktury existují, co každá z nich dělá s expozicí obou stran a co se musí dohodnout, než kdokoli cokoli odešle.
Obsah
- Dvě otázky, ne jedna
- Incoterms nejsou platební podmínky
- Struktury, které existují
- Jak riziko doopravdy vypadá
- Otevřený účet a problém spouštěcí události
- Bankovní nástroje bez učebnice
- Úvěrové posouzení, pojištění a financování
- Co platební podmínky nechrání
- Co vyřešit, než kdokoli cokoli zaplatí
- Na co se nákupčí ptají
V každém novém dodavatelském vztahu se rozhovor v určitou chvíli přesune od výrobku k penězům. Často je to jedna z nejméně připravených částí sourcingu: značka, která dokáže mikinu s kapucí specifikovat na milimetr, přijme v cenové nabídce platební řádek, aniž by věděla, k čemu ji zavazuje, a továrna, která měří všechno, uvede podmínky, aniž by vysvětlila, proč jsou takové, jaké jsou.
Tento průvodce vysvětluje mechaniku. Neříká vám, kterou strukturu použít, protože to závisí na objednávce, na vztahu a na tom, co každá strana unese. Neposkytuje ani právní poradenství: obchodní dokumenty zakládají závazky a co konkrétní ustanovení znamená v konkrétní jurisdikci, je otázka pro právníka, ne pro web výrobce.
Dvě otázky, ne jedna
Velká část nedorozumění v této oblasti vzniká tím, že se dvě samostatné otázky slijí do jediného sousloví „platební podmínky“.
Dvě osy
Načasování – kdy se peníze stanou splatnými
- V plné výši před zahájením výroby
- Část při objednávce, zbytek k určitému milníku
- V plné výši před odesláním nebo uvolněním zboží
- Po odeslání nebo po uplynutí uvedené doby od určité události
- Na události, která spouští běh lhůty, záleží stejně jako na počtu dnů
Mechanismus – jak se závazek plní
- Běžný bankovní převod, jímž se vypořádává většina obchodních plateb
- Dokumentární akreditiv, kde se banka zavazuje zaplatit proti vyhovujícím dokumentům
- Dokumentární inkaso, kde banky dokumenty předávají, ale samy se k platbě nezavazují
- Mechanismus může změnit kontrolu a doložení, aniž by změnil načasování
Totéž načasování může běžet přes různé mechanismy a tentýž mechanismus může nést různá načasování. Sepsat obojí odděleně je v tomto tématu užitečný návyk.
Incoterms nejsou platební podmínky
Řádek nabídky znějící „FCA Izmir, část platby při objednávce a doplatek před odesláním“ klade vedle sebe dva zcela nesouvisející obchodní pojmy. Dodací podmínka řeší, kde končí odpovědnost prodávajícího. Struktura plateb řeší, kdy se hýbou peníze. Ani jedno neurčuje druhé a běžně se stává, že odběratel předpokládá, že dohodou o jednom vyřešil i druhé.
Je tu ještě třetí věc, kterou neřeší ani jedno z nich. Mezinárodní obchodní komora výslovně uvádí, že pravidla Incoterms se nezabývají převodem vlastnictví, vlastnického práva ani titulu ke zboží, ani dobou, místem, způsobem či měnou úhrady ceny a že sama o sobě nejsou kupní smlouvou. Vlastnictví je věcí smlouvy a práva, kterým se řídí. Dodací podmínka ani nerozhoduje o tom, která strana nese regulační roli – postavení výrobce pro povinnosti k textilu po skončení životnosti se odvozuje od usazení a uvedení na trh, ne od toho, kdo zaplatil dopravu.
Tři samostatné otázky
Uvedení dodací podmínky vyřeší první sloupec a nic ve zbývajících dvou. Která dodací podmínka Incoterms se hodí k jaké zásilce, popisuje průvodce dopravou; tato stránka je jen o hranici mezi nimi.
Kterou dodací podmínku použít, proč je FOB psána pro námořní přepravu a FCA pro silniční a kontejnerové přesuny a proč je nutné uvést jmenované místo, popisují doprava a dodací podmínky Incoterms. Aktuální pravidla vydává Mezinárodní obchodní komora, v současnosti ve vydání Incoterms® 2020.
Struktury, které existují
Následuje přehled uspořádání, se kterými se odběratel v oděvní výrobě skutečně setká. Není to vyčerpávající seznam a kombinace jsou běžné – první a pátá objednávka v témže vztahu bývají často strukturovány jinak.
| Struktura | Jak funguje | Co dělá s expozicí |
|---|---|---|
| Platba předem | Odběratel zaplatí v plné výši před zahájením výroby | Odběratel financuje celou objednávku a nese riziko plnění; prodávající nenese žádnou pohledávku |
| Záloha a doplatek | Část se platí při objednávce nebo při zamluvení materiálu, zbytek k dohodnutému milníku | Rozděluje expozici. Záloha obvykle pokrývá závazně vynaložené výdaje dodavatele na materiál, není to poplatek |
| Platba před odesláním | Doplatek je splatný dřív, než se zboží uvolní nebo odešle | Odběratel platí, aniž zboží obdržel; prodávající je bez platby neuvolní |
| Otevřený účet | Zboží se odešle a platba je splatná později, za dohodnutých úvěrových podmínek | Prodávající financuje výrobu a do data splatnosti nese úvěrové riziko odběratele |
| Dokumentární inkaso | Banky předávají přepravní dokumenty podle inkasního příkazu, proti zaplacení nebo proti akceptaci | Dává prodávajícímu kontrolu nad dokumenty bez závazku banky zaplatit |
| Dokumentární akreditiv | Banka se zavazuje zaplatit proti vyhovujícímu předložení určených dokumentů | Nahrazuje slib odběratele závazkem banky, za cenu a s přísnou dokumentární kázní |
Jak riziko doopravdy vypadá
Pomáhá přestat na platební podmínky nahlížet jako na otázku důvěry a začít je vidět jako otázku, kdo financuje mezeru. Mezi okamžikem, kdy se továrna závazně upíše k materiálu, a okamžikem, kdy dorazí peníze, někdo objednávku nese. Načasování platby rozhoduje o tom, kdo to je.
Kdo objednávku nese a kdy
Čím dřívější platba, tím víc je odběratel vystaven riziku plnění. Čím pozdější, tím víc je prodávající vystaven riziku nezaplacení. Nástroje mění způsob, jakým se tato expozice nese a dokládá; žádný ji neodstraní.
Ani jeden konec té osy není nerozumný a žádná ze stran nedělá potíže tím, že jeden preferuje. Odběratel, který platí předem za první objednávku u neznámé továrny, podstupuje skutečné riziko a ví to. Továrna, která odesílá zboží proti slibu zaplatit za dva měsíce, financuje podnikání toho odběratele a má právo to otevřeně říci.
Proč zálohu určují závazky k materiálu
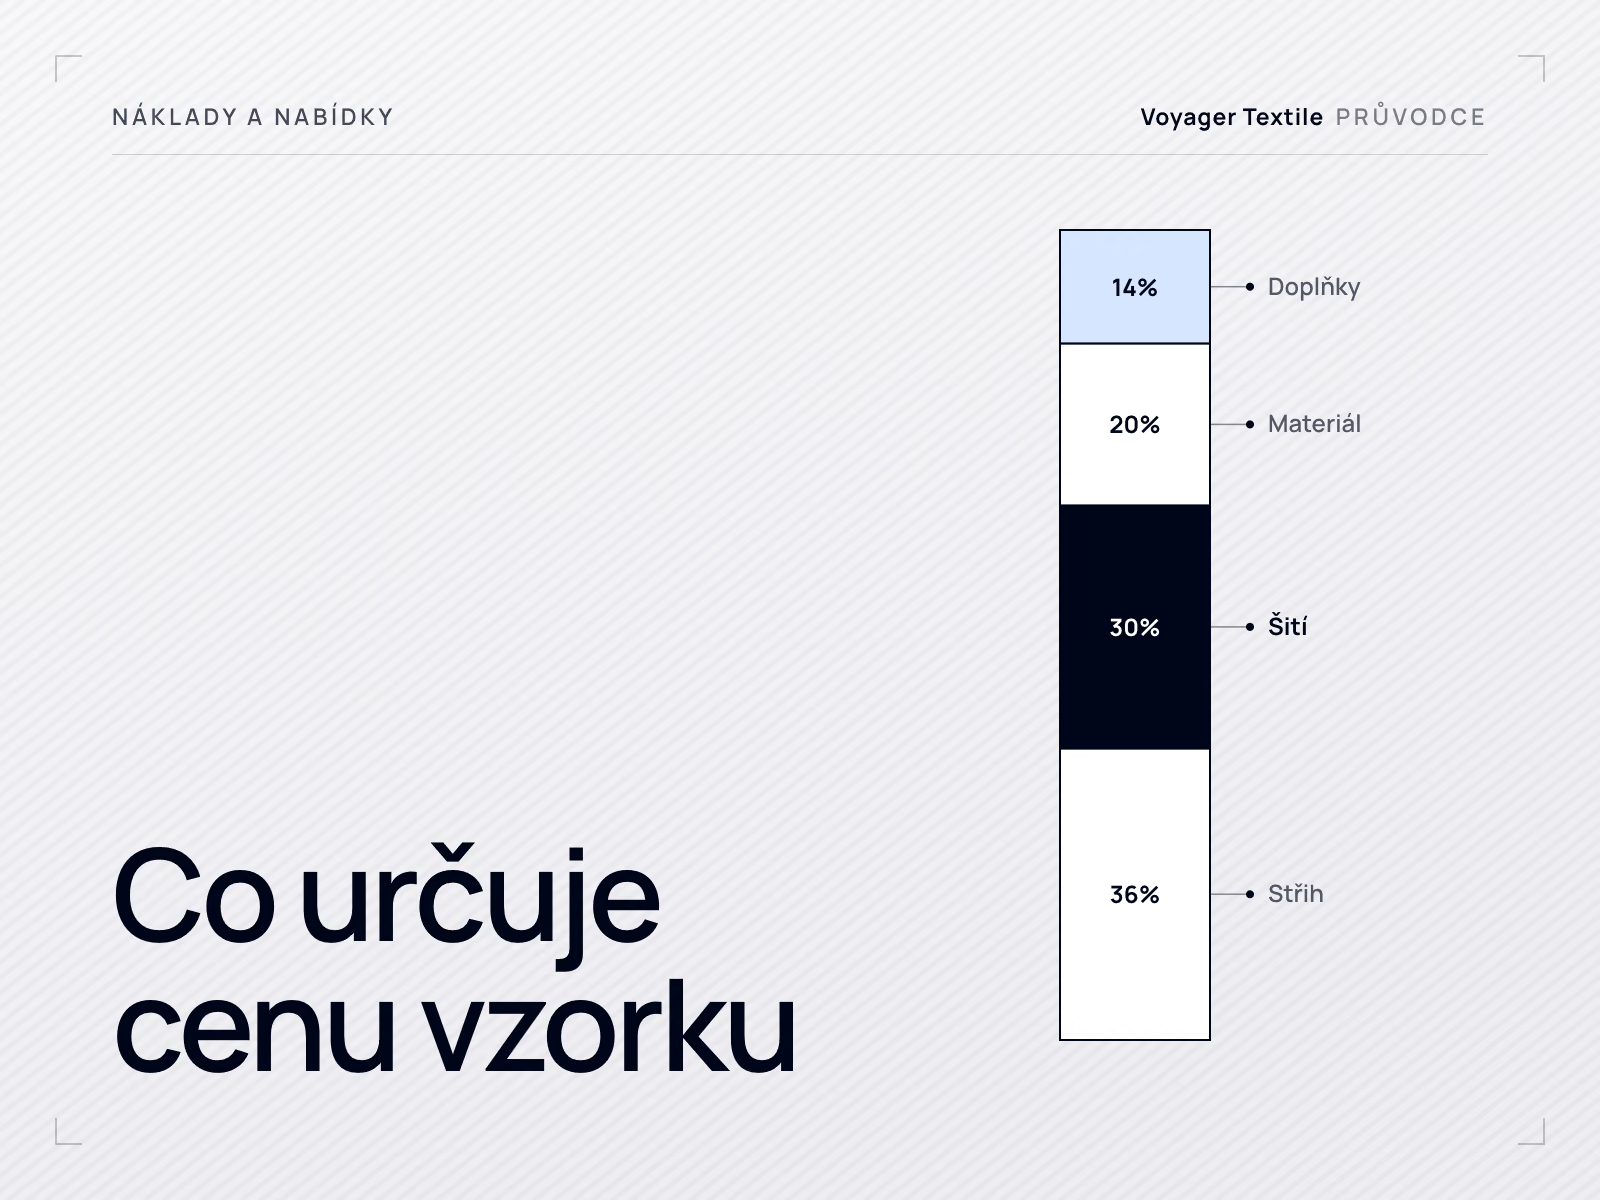
Častým omylem ohledně zálohy je, že je to marže dodavatele vybraná předem. Obvykle není. Než začne výroba, upsala se továrna k věcem, které nelze vzít zpět: nakoupený nebo zamluvený materiál, objednaná příze, naplánovaná barvicí partie, zakázkové doplňky a etikety vyrobené s vaší značkou, vyrobená síta nebo digitalizované logo. Velká část těch výdajů nemá pro nikoho jiného hodnotu, protože se váže na váš výrobek.
Proto jsou také rozhovor o záloze a rozhovor o vzorku oddělené. Vývoj má vlastní ekonomiku, kterou popisuje co určuje cenu vzorku, a platby za vzorky a platby za sérii se často řeší jako samostatná ujednání.
Proč se podmínky mění s historií spolupráce
Struktury plateb nejsou pevnou vlastností dodavatele. Zpravidla odrážejí expozici konkrétní transakce: hodnotu objednávky, závazek k materiálu, délku výrobního a přepravního cyklu, platební historii mezi oběma firmami a jakékoli úvěrové posouzení či pojistnou kapacitu, která za rozhodnutím prodávajícího stojí. To všechno se v čase mění, a proto se k podmínkám, které byly správné pro první objednávku, později často vrací.
Užitečný způsob, jak to otevřít, popisuje průvodce škálováním: místo abyste se zeptali jednou a přijali první odpověď, zeptejte se, co by muselo platit, aby se podmínky změnily. Na tuto otázku odpověď existuje a bývá konkrétní.
Otevřený účet a problém spouštěcí události
Otevřený účet znamená, že zboží odejde a platba je splatná později podle dohodnuté úvěrové lhůty. Je to běžné uspořádání ve velké části zavedeného obchodu a není to totéž jako „platit, až se to hodí“. Je to definované datum splatnosti a právě jeho pořádné vymezení je místem, kde mnoho sporů v této oblasti vzniká.
Vezměte si odběratele, který žádá platbu „30 dní po dodání“. To sousloví vypadá přesně a přesné není, protože dodání není jediná událost.
- Datum, kdy bylo zboží předáno dopravci v továrně
- Datum naložení nebo datum na přepravním dokladu
- Datum, kdy zboží dorazilo do cílového přístavu nebo terminálu
- Datum, kdy prošlo celním odbavením
- Datum, kdy bylo přijato ve skladu odběratele
- Datum, kdy někdo podepsal potvrzení o dodání
U námořní zásilky mohou být tato data týdny od sebe a při zdrženém odbavení dál od sebe než samotná úvěrová lhůta. Táž nejednoznačnost platí pro fakturu: lhůta běžící od data faktury se chová jinak než lhůta běžící od události dodání, zvlášť pokud se faktury vystavují při odeslání.
Co poskytnutí úvěru dodavatele skutečně stojí
Když výrobce souhlasí s podmínkami po odeslání, poskytuje obchodní úvěr. Konkrétně: už zaplatil materiál, doplňky, práci i dopravu a nyní čeká, nese pohledávku a riziko, že nedostane zaplaceno vůbec. U podniku, který běží na několika objednávkách najednou, je tato pozice provozního kapitálu skutečná a omezená a je to poctivý důvod, proč může továrna odmítnout podmínky, které by jinak ráda poskytla.
Nic z toho není obvinění vůči konkrétnímu odběrateli. Dodavatel si může o zákazníkovi myslet, že je zcela solventní, a přesto neunést tři takové objednávky současně.
Bankovní nástroje bez učebnice
Dva nástroje se v přeshraničním obchodu s oděvy objevují dost často na to, aby se vyplatilo jim pořádně rozumět. Mluví se o nich často, jako by šlo o tutéž věc s jiným názvem, a tak to není.
Dokumentární akreditiv
Dokumentární akreditiv je závazek banky, daný na žádost odběratele, zaplatit prodávajícímu proti předložení určených dokumentů, které je v souladu s podmínkami akreditivu. Rámcem, který banky uplatňují, jsou pravidla UCP 600 Mezinárodní obchodní komory, doplněná o eUCP Version 2.1 pro předkládání v elektronické podobě. Druhá banka může v některých uspořádáních připojit vlastní závazek, což je samostatná služba s vlastními podmínkami.
Podstatné je pochopit, na co se banka vlastně dívá.
Jednu praktickou zásadu se vyplatí přenést do každého akreditivu: každý dokument, který akreditiv požaduje, je pro prodávajícího další povinností ke splnění. Podmínky, které jsou zbytečné nebo vyžadují dokument, jejž prodávající reálně nemůže včas získat, vytvářejí riziko nesrovnalosti, aniž by přidaly ochranu. Které dokumenty má konkrétní akreditiv požadovat, je věcí stran a jejich bank.
Pokud akreditiv vyžaduje osvědčení o kontrole, je to samostatné kontrolní opatření, které se shodou okolností dokládá přes akreditiv. Banka pořád nic nekontroluje. Jak kontrola sama funguje, popisuje kontrola kvality oděvů.
Dokumentární inkaso
Dokumentární inkaso je jiný nástroj, který se s akreditivem často zaměňuje, protože v obou vystupují banky. Při inkasu banky nakládají s přepravními dokumenty podle inkasního příkazu, který dostanou. Co neposkytují, je nezávislý závazek zaplatit, jaký dává vystavující banka u dokumentárního akreditivu. Rámcem Mezinárodní obchodní komory jsou zde pravidla URC 522 s elektronickým doplňkem eURC Version 1.1.
| Dokumentární akreditiv | Dokumentární inkaso | |
|---|---|---|
| Role banky | Zavazuje se zaplatit proti vyhovujícímu předložení | Nakládá s dokumenty a předkládá je podle pokynů |
| Závazek zaplatit | Ano, od vystavující banky, za podmínek akreditivu | Žádný nezávislý závazek od inkasujících bank |
| Na co prodávající spoléhá | Na závazek banky | Na ochotu odběratele zaplatit nebo akceptovat a na kontrolu dokumentů |
| Relativní náklady a administrativa | Vyšší | Nižší |
Uvnitř inkas jsou dvě uspořádání natolik běžná, že stojí za pojmenování. Dokumenty proti zaplacení uvolní dokumenty odběrateli ve chvíli, kdy zaplatí. Dokumenty proti akceptaci je uvolní proti akceptaci termínované směnky, tedy odběratel si dokumenty vezme teď a závazek se stane splatným později. To druhé je pro prodávajícího přirozeně slabší jistotou než to první.
Úvěrové posouzení, pojištění a financování
Tam, kde se po dodavateli žádají podmínky s platbou po odeslání, stojí za tím, zda může říci ano, tři věci. Žádná z nich není o tom, jak se strany mají navzájem rády.
- Úvěrové posouzení. Vlastní názor nebo názor převzatý od úvěrové informační agentury na to, jaká expozice vůči tomuto odběrateli je přijatelná. Často se vyjadřuje jako limit, ne jako ano či ne.
- Pojištění pohledávek z obchodního styku. Pojistka, podle které může prodávající pohledávky pojistit. Krytí se poskytuje na jednotlivého odběratele, do výše úvěrového limitu, který pojistitel po posouzení tohoto odběratele přidělí, a za podmínek pojistné smlouvy. Limity se během pojistného období sledují a mohou být sníženy. Pojišťuje schválenou expozici v rámci svých podmínek – nezaručuje každou fakturu a odejmutý limit krytím není.
- Financování pohledávek. Ujednání, podle nichž prodávající získá prostředky proti nezaplaceným fakturám, za podmínek dohodnutých s poskytovatelem. Mění to, kdy má prodávající peníze; neodstraňuje to základní riziko.
Co platební podmínky nechrání
Stojí za to říci to otevřeně, protože obě strany to mají špatně, jen zrcadlově.
Dvě různé sady kontrolních opatření
Struktura plateb řídí
- Kdo objednávku financuje a kdy
- Jaké doklady se vyžadují, než se pohnou peníze
- Nakolik je kterákoli strana vystavena selhání té druhé
- S padnutím, kvalitou, shodou s předpisy ani termínem dodání nedělá nic
Kontrola výrobku
- Úplná specifikace a schválený předvýrobní vzorek
- Kontrola proti schválenému standardu
- Požadavky na dokumenty a shodu uvedené v objednávce
- Nic z toho nezvyšuje pravděpodobnost, že bude faktura zaplacena
Zajištěný způsob platby a dobře vedený schvalovací proces chrání před zcela odlišnými selháními. Přeshraniční objednávka, která funguje, má obvykle obojí plus jasnou dokumentaci – a žádná strana nespoléhá na dobrou vůli, aby zakryla mezeru, kterou nese ta druhá.
Co vyřešit, než kdokoli cokoli zaplatí
Platební otázky v pořadí, v jakém působí problémy
Žádná z nich nepotřebuje právníka. Všechny vyvolávají spory, když se předpokládají místo toho, aby se sepsaly.
- Jaká částka je splatná a proti čemu – celá objednávka, fáze, konkrétní zásilka.
- Kdy je splatná, vyjádřeno jako doba od konkrétní události, ne od dodání v obecné rovině.
- Která událost spouští běh lhůty a který dokument dokládá, že nastala.
- V jaké měně se objednávka fakturuje.
- Jaký mechanismus se použije: převod, dokumentární akreditiv, nebo inkaso.
- Tam, kde se používá dokumentární nástroj, které dokumenty jsou požadovány a kdo každý z nich připraví.
- Kdo nese bankovní poplatky tam, kde je to v daném uspořádání živá otázka.
- Co musí být hotové, než začne výroba, a zda je platební milník jednou z těch podmínek.
- Co se s ujednáním stane, pokud se po zadání objednávky změní množství, specifikace nebo termíny.
Kam tyto odpovědi patří? Do samotné dokumentace objednávky, kterou popisuje co má objednávka oděvů obsahovat. Platební podmínka dohodnutá ve vlákně zpráv a nikdy nezapsaná do objednávky je častým způsobem, jak se z jasné dohody stane nejasná.
Na co se nákupčí ptají
Jsou Incoterms totéž co platební podmínky?
Ne. Incoterms rozdělují mezi prodávajícího a odběratele odpovědnosti, náklady a riziko spojené s dodáním. Platební podmínky určují, kdy odběratel platí a jakým ujednáním. Mezinárodní obchodní komora výslovně uvádí, že se pravidla Incoterms nezabývají dobou, místem, způsobem ani měnou úhrady a že nejsou kupní smlouvou.
Rozhodují Incoterms o tom, kdo zboží vlastní?
Ne. Mezinárodní obchodní komora uvádí, že se pravidla Incoterms nezabývají převodem vlastnictví, vlastnického práva ani titulu. Přechod rizika a vlastnictví jsou různé pojmy a vlastnictví je věcí kupní smlouvy a rozhodného práva, ne dodací podmínky.
Co je platba na otevřený účet?
Zboží se odešle a platba je splatná později podle dohodnutých úvěrových podmínek. Je to definované datum splatnosti, ne neformální ujednání, a podmínka je úplná teprve tehdy, když je pojmenována událost spouštějící běh úvěrové lhůty – datum faktury, datum odeslání nebo konkrétní a doložená událost dodání.
Co vlastně znamená platba 30 dní po dodání?
Záleží zcela na tom, co v daném ujednání dodání znamená, a může to být předání dopravci, datum na přepravním dokladu, připlutí do přístavu, celní odbavení, přijetí na sklad nebo podepsané potvrzení o dodání. U námořní zásilky mohou být tato data týdny od sebe, takže spouštěcí událost a dokument, který ji dokládá, mají být pojmenovány, ne předpokládány.
Zaručuje akreditiv, že budou oděvy v pořádku?
Ne. Dokumentární akreditiv je dokumentárním nástrojem: banka zkoumá dokumenty proti podmínkám akreditivu a zboží nekontroluje. Kvalita, padnutí, materiál a shoda s předpisy se řídí specifikací, schválením vzorku a kontrolou, což jsou věci zcela oddělené od platebního mechanismu.
Je dokumentární inkaso stejná jistota jako akreditiv?
Ne. Při inkasu banky s dokumenty nakládají a předkládají je podle inkasního příkazu, ale nedávají žádný nezávislý závazek zaplatit. U dokumentárního akreditivu se vystavující banka zavazuje zaplatit proti vyhovujícímu předložení. Inkaso je levnější a administrativně lehčí a je pro prodávajícího slabší jistotou.
Proč by továrna odmítla platbu po dodání?
Protože podmínky s platbou po dodání znamenají, že dodavatel už zaplatil materiál, práci i dopravu a pak objednávku financuje, dokud platba nedorazí, přičemž mezitím nese riziko nezaplacení. Kapacita provozního kapitálu je omezená, takže dodavatel může zákazníka považovat za zcela bonitního a přesto expozici u dané objednávky neunést.
Mohou se platební podmínky po několika úspěšných objednávkách změnit?
Často se mění. Podmínky obvykle odrážejí expozici dané transakce a historii mezi oběma firmami, takže platební morálka, velikost objednávky, závazek k materiálu i případný úvěrový limit nebo pojistná kapacita za rozhodnutím dodavatele se v čase pohybují. Zeptat se, co by muselo platit, aby se podmínky změnily, je produktivnější než zeptat se jednou.
Zaručuje pojištění pohledávek, že dodavatel dostane zaplaceno?
Ne. Krytí se poskytuje na jednotlivého odběratele, do výše úvěrového limitu, který pojistitel po jeho posouzení přidělí, a podléhá podmínkám pojistné smlouvy. Limity se sledují a mohou být sníženy nebo odejmuty a expozice nad schválený limit zpravidla krytá není. V rámci svých podmínek riziko řídí, nezaručuje ale každou fakturu.
Podmínky se sjednávají ke každé objednávce, písemně
Struktura plateb závisí na objednávce, na závazně objednaném materiálu a na vztahu a sjednává se jako součást obchodní dohody, ne se zveřejňuje jako politika. Pošlete poptávku a my vám k dané objednávce vyložíme, co navrhujeme a proč.
Zahájit poptávku