Compliance og forsendelse
Amerikansk told på tøj fra Tyrkiet: Sådan lægges Section 301-tolden oven i MFN-satsen
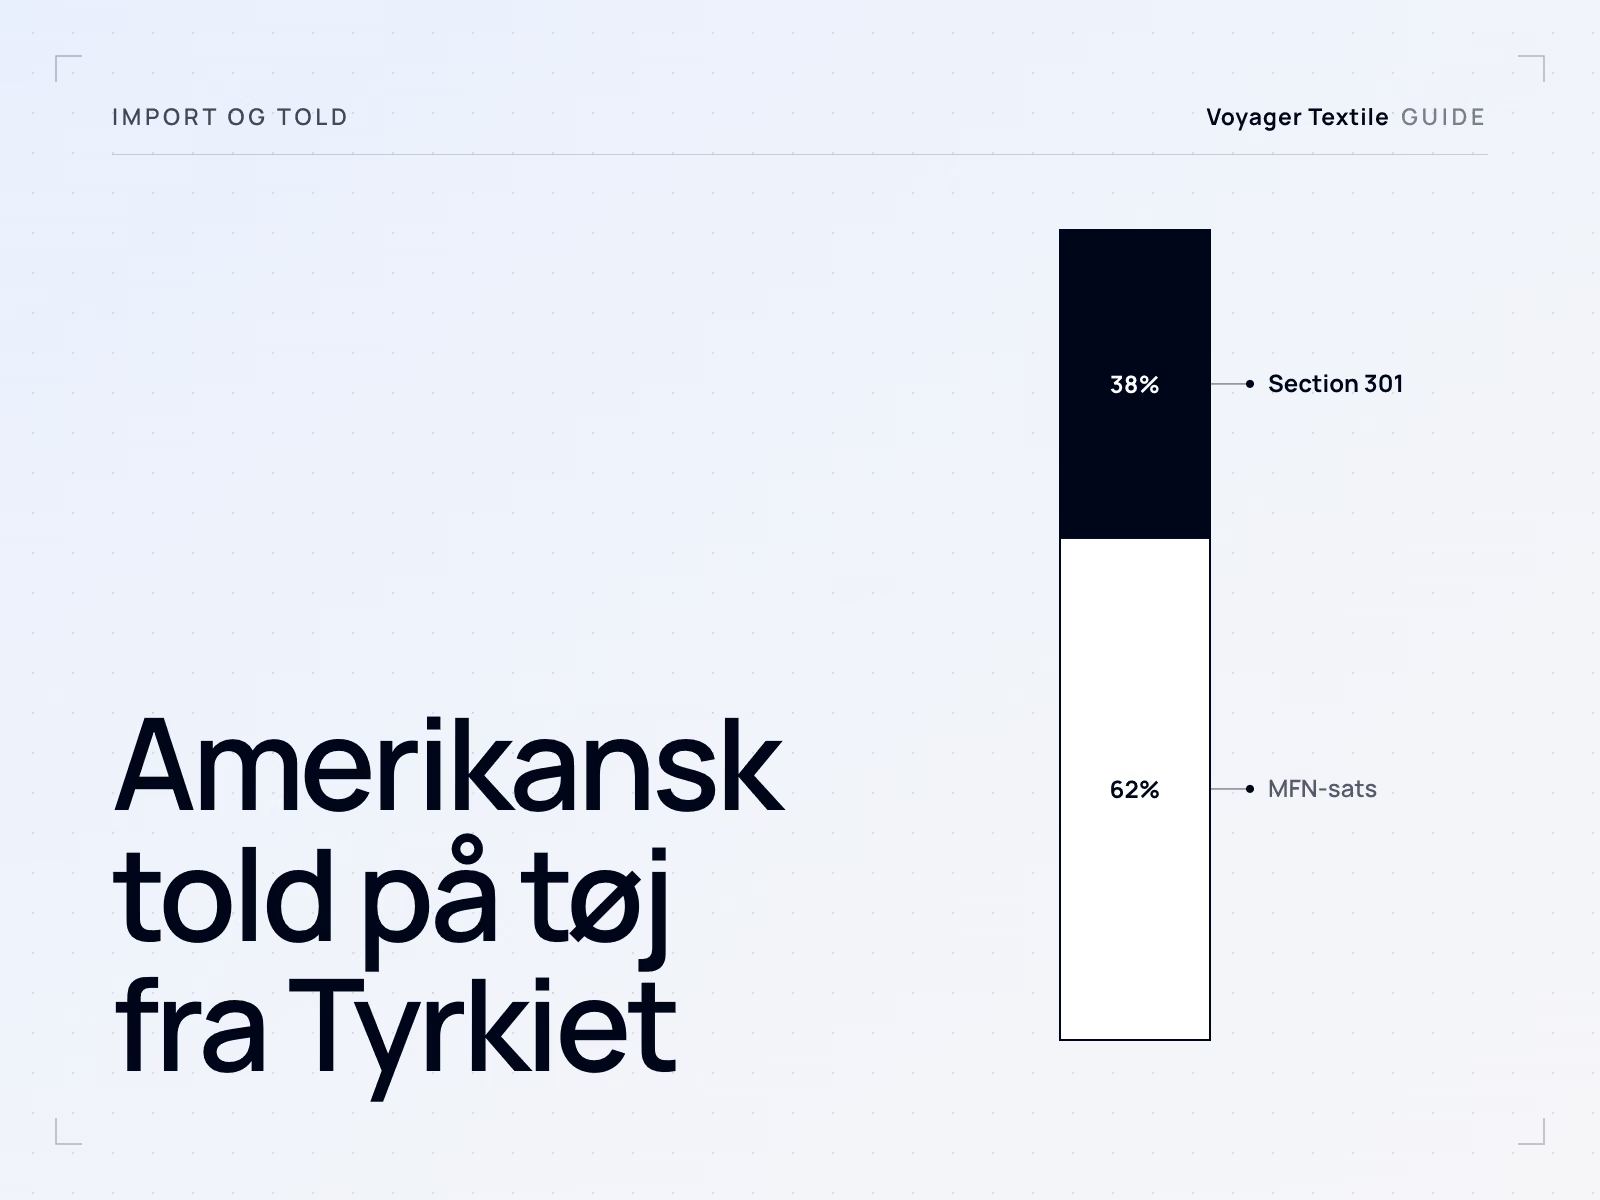
Tøj med tyrkisk oprindelse, der indføres i USA den 24. juli 2026 eller senere, betaler told i to lag: den generelle sats for varens HTSUS-underposition og en ekstra told på 12,5 % ad valorem efter Section 301, position 9903.05.79. Importøren (importer of record) skylder begge. Section 301-foranstaltningen er anfægtet ved US Court of International Trade, og CBP opkræver tolden, medmindre en domstol bestemmer andet.
Sidst gennemgået:
Indhold
- Hvilken amerikansk told gælder for tøj med tyrkisk oprindelse
- Oprindelsen afgør, hvilken Section 301-sats der gælder
- Sådan har de amerikanske tiltag over for tyrkisk tøj ændret sig
- Hvem betaler: importøren (importer of record)
- Sådan angiver du toldforudsætninger i et tilbud
- Det, der ikke ændrer den amerikanske told
- Det spørger indkøbere om
For en amerikansk indkøber er tolden på en beklædningsdel produceret i Tyrkiet to satser lagt sammen, begge beregnet af toldværdien. Den første afhænger af, hvad varen er, den anden af, hvor den er produceret. Ingen af dem afhænger af leverandøren, Incoterm-klausulen eller prisen.
Afklar varens tarifering, oprindelse og dokumentation med jeres toldrepræsentant for destinationsmarkedet og importdatoen.
Hvilken amerikansk told gælder for tøj med tyrkisk oprindelse
Der gælder to slags told: den generelle sats i kolonne 1 i Harmonized Tariff Schedule of the United States (HTSUS) for varens underposition, ofte kaldet MFN-satsen, og Section 301-tolden for varer fra Türkiye. Türkiye står ikke i kolonnen Special for de tøjunderpositioner, der er nævnt nedenfor, så ingen præferencesats erstatter den generelle sats.
Sådan lægges satserne sammen på almindelige beklædningsdele
Section 301-tolden for Türkiye lægges fuldt ud oven i den generelle sats. Den samme foranstaltning sætter loft over den samlede sats for visse andre økonomier: For varer fra Den Europæiske Union og Taiwan holdes de to satser tilsammen på 10 %, og for Japan, Korea og Schweiz på 12,5 %. Türkiye er ikke blandt dem, så de 12,5 % lægges oven i toldsatser på tøj, der i forvejen er høje.
| HTSUS-underposition | Vare, som tariffen beskriver den | Generel sats | Section 301, Türkiye | Samlet sats |
|---|---|---|---|---|
| 6109.10.00 | T-shirts, undertrøjer, tanktoppe og lignende varer, strikkede, af bomuld | 16.5% | +12.5% | 29% |
| 6109.90.10 | De samme varer af syntetiske fibre | 32% | +12.5% | 44.5% |
| 6105.10.00 | Skjorter til mænd eller drenge, strikkede, af bomuld | 19.7% | +12.5% | 32.2% |
| 6110.20.20 | Sweatere, pullovere, sweatshirts og lignende varer, strikkede, af bomuld (undtagen med 36 % hør eller mere) | 16.5% | +12.5% | 29% |
Fiberindhold og konstruktion flytter det første lag langt mere end det andet, som rækkerne for T-shirts af bomuld og af syntetiske fibre viser. Hvordan USA tariferer tøj, og hvad importøren ellers skal gøre ved grænsen, gennemgås i amerikanske krav til mærkning og import af tøj.
Oprindelsen afgør, hvilken Section 301-sats der gælder
Section 301-satsen følger varens oprindelsesland, og for de fleste tilskårne og syede beklædningsdele er det det land, hvor de er samlet. Efter 19 CFR 102.21 har en beklædningsdel fra kapitel 61 eller 62, der er lavet af to eller flere dele og samlet fuldstændigt i ét land, dette land som oprindelse; fuldt formstrikkede varer følger en anden regel. En beklædningsdel, der er skåret og syet i Türkiye, er tyrkisk i amerikansk forstand og får Türkiyes 12,5 %, uanset hvor stoffet er produceret.
Oprindelse for told er ikke den eneste prøve, materialerne skal bestå. Uyghur Forced Labor Prevention Act ser igennem beklædningsdelen til bomulden og de andre materialer, og den dokumentation, importøren skal bruge til det, står i guiden om amerikanske importkrav. Hvordan oprindelse fastlægges mere generelt, gennemgås i tøjets oprindelsesland.
Sådan har de amerikanske tiltag over for tyrkisk tøj ændret sig
Section 301-tolden er den tredje generelle ekstratold, der har ramt tyrkisk tøj siden 2025. De to tidligere er ophørt, og tabellen viser hvorfor, så et gammelt tilbud eller en ældre note fra en toldmægler kan læses korrekt.
| Tiltag | Retsgrundlag | Periode | Status |
|---|---|---|---|
| Told efter International Emergency Economic Powers Act (IEEPA) | Præsidentielle dekreter (executive orders) fra 2025 | Fra 2025 | Ophørt. Højesteret fastslog i Learning Resources, Inc. v. Trump, nr. 24-1287, afgjort den 20. februar 2026, at IEEPA ikke giver hjemmel til told |
| Midlertidigt importtillæg på 10 % ad valorem | Section 122 i Trade Act of 1974, Proclamation 11012 af 20. februar 2026 (91 FR 9339) | Kl. 12:01 a.m. den 24. februar 2026 til kl. 12:01 a.m. den 24. juli 2026 | Udløbet ved slutningen af perioden på 150 dage |
| Ekstra told på 12,5 % på varer fra Türkiye | Section 301 i Trade Act of 1974, USTR-meddelelse 91 FR 47318; HTSUS-position 9903.05.79 | Fra kl. 12:01 a.m. østamerikansk tid den 24. juli 2026 | I kraft; anfægtet ved US Court of International Trade |
Varer, der var lastet på et skib og under transport med det sidste transportmiddel før 24. juli 2026 og blev indført før kl. 12:01 a.m. den 28. juli 2026, var fritaget efter position 9903.05.85. Den mulighed er lukket.
Retssagen
Section 301-foranstaltningen er omstridt, og udfaldet er åbent. 25 delstater med Oregon i spidsen indgav den 3. august 2026 en klage ved US Court of International Trade (Court No. 26-03467) og beder retten om at ophæve foranstaltningen, standse håndhævelsen og tilbagebetale den told, delstaterne har betalt. Indtil en domstol bestemmer andet, opkræver CBP tolden ved hver indførsel, og en indkøber bør regne ordrer på det grundlag frem for på en mulig dom.
Hvem betaler: importøren (importer of record)
Det er importøren, der betaler amerikansk told, ikke fabrikken. Efter 19 U.S.C. 1484 foretages indførslen af varernes ejer eller køber eller af en autoriseret toldmægler, som de udpeger, og importøren skal udvise rimelig omhu, når værdi, tarifering og toldsats angives. Efter 19 CFR 141.1(b) er told importørens personlige gæld; betaling til en toldmægler fritager ikke importøren, hvis mægleren ikke betaler CBP.
- En udenlandsk virksomhed kan kun være importør på visse betingelser. Efter 19 CFR 141.18 skal et selskab uden hjemsted i USA have en bosiddende repræsentant med fuldmagt til at modtage forkyndelser og en sikkerhedsstillelse (bond) med en bosiddende selskabskautionist.
- En DDP-pris flytter tolden over på sælgeren. Den, der giver tilbud med leveret og fortoldet (DDP), har påtaget sig den amerikanske importfortoldning og tolden, så tilbuddet skal angive, hvem der fungerer som importør.
- Forsendelser med lav værdi er ingen genvej. CBP's midlertidige endelige regel af 24. juni 2026 (91 FR 37789) suspenderer de minimis-fritagelsen på ubestemt tid for forsendelser, der ikke ankommer med posten, og en tilhørende regel (91 FR 37801) gør det samme for post fra 24. juli 2026.
Sådan angiver du toldforudsætninger i et tilbud
Et tilbud med levering i USA bør angive Incoterm-klausulen, det forudsatte oprindelsesland, den HTSUS-underposition, der er brugt til kalkulationen, og de forudsatte toldsatser på en angivet dato. Uden dem kan to tilbud ikke sammenlignes, og ingen har aftalt at bære en ændret sats. Linjerne nedenfor er eksempler på formuleringer, en indkøber kan bede om at se; de er ikke Voyagers vilkår.
- Leveringsbetingelse. »Priser [Incoterm og angivet sted]. Amerikansk importtold, Section 301-told, gebyrer og afgifter er ikke inkluderet og betales af importøren (importer of record).«
- Oprindelse. »Oprindelsesland: Türkiye. Beklædningsdelene er tilskåret og fuldstændigt samlet i Türkiye.«
- Tarifering. »Kalkulationen forudsætter HTSUS [underposition], som importørens toldmægler bekræfter før afsendelse.«
- Satser og dato. »Forudsat told: HTSUS' generelle sats plus 12,5 % efter position 9903.05.79, som gældende den [dato].«
- Ændret sats. »Enhver ændring i amerikansk told mellem tilbud og indførsel bæres af [part] som aftalt i kontrakten.«
Hvordan leveringsbetingelsen ændrer, hvad en pris omfatter, gennemgås i forsendelse af tøj fra Türkiye. Hvordan Türkiye klarer sig over for andre oprindelseslande med hensyn til amerikansk told, minimum og leveringstid, står i hvor tøj til det amerikanske marked skal produceres.
Det, der ikke ændrer den amerikanske told
- Et A.TR-varecertifikat eller EU-toldstatus. A.TR hører til toldunionen mellem EU og Türkiye og har ingen betydning for amerikansk told. Sammenligningen af de tre markeder står i én produktionsserie, tre markeder.
- Stof fra et andet land. For en beklædningsdel, der er fuldstændigt samlet i Türkiye, forbliver oprindelsen tyrkisk, og det gør Section 301-satsen også.
- Transport via et andet land. Forsendelse via en havn i EU eller et andet land uden yderligere forarbejdning ændrer ikke oprindelsen.
- Ordredatoen. Satsen er den, der gælder, når varerne indføres, ikke når ordren blev afgivet.
Før du kalkulerer en amerikansk ordre fra Türkiye
- Aftal, hvem der er importør (importer of record), og om den part kan fungere som importør.
- Få importørens toldmægler til at bekræfte HTSUS-underpositionen for hver model.
- Find den generelle sats for underpositionen i den gældende HTSUS, og læg 12,5 % til efter position 9903.05.79.
- Læg merchandise processing fee til og, ved søfragt, harbor maintenance fee.
- Skriv oprindelse, underposition, forudsatte satser og deres dato ind i tilbuddet.
- Aftal i kontrakten, hvem der bærer en ændring i tolden mellem ordre og indførsel.
- Saml den dokumentation om forsyningskæden, som importøren skal bruge til due diligence om tvangsarbejde.
Det spørger indkøbere om
Hvad er den amerikanske told på tøj fra Tyrkiet?
Den amerikanske told på tøj fra Tyrkiet er HTSUS' generelle sats for varens underposition plus 12,5 % efter Section 301, position 9903.05.79, for varer indført fra 24. juli 2026. En strikket T-shirt af bomuld, 6109.10.00, har 16,5 % plus 12,5 %.
Lægges Section 301-tolden oven i MFN-satsen for tyrkiske varer?
Ja. For tyrkiske varer lyder position 9903.05.79 på tolden i den relevante underposition plus 12,5 %, så Section 301-tolden lægges fuldt ud oven i MFN-satsen. Lofterne over den samlede sats gælder kun for varer fra EU, Taiwan, Japan, Korea og Schweiz.
Hvem betaler amerikansk importtold på tøj produceret i Tyrkiet?
Importøren (importer of record) betaler amerikansk importtold på tøj produceret i Tyrkiet. Efter 19 CFR 141.1(b) er told importørens personlige gæld, og betaling til en toldmægler fritager ikke importøren, hvis mægleren ikke betaler CBP.
Er Section 301-tolden anfægtet ved domstolene?
Ja. Section 301-tolden er anfægtet ved US Court of International Trade, blandt andet af 25 delstater med Oregon i spidsen i Court No. 26-03467, indgivet den 3. august 2026. CBP opkræver tolden, medmindre en domstol bestemmer andet.
Gælder IEEPA-tolden stadig for tøj fra Tyrkiet?
Nej. IEEPA-tolden ophørte, da Højesteret i Learning Resources, Inc. v. Trump, afgjort den 20. februar 2026, fastslog, at IEEPA ikke giver hjemmel til told. Section 122-tillægget, der fulgte, løb fra 24. februar til 24. juli 2026.
Ændrer stof fra et andet land den amerikanske told på en beklædningsdel syet i Tyrkiet?
Som regel ikke. Efter 19 CFR 102.21 har en tilskåret og syet beklædningsdel, der er fuldstændigt samlet i ét land, dette land som oprindelse, så en beklædningsdel syet i Tyrkiet betaler Türkiyes Section 301-sats, uanset hvor stoffet kommer fra. Fuldt formstrikkede varer følger en anden regel.
Få tilbud på et amerikansk program med angivne forudsætninger
Send specifikationen, mængden pr. farve og model og dine leveringsbetingelser. Vi giver tilbud med oprindelse og leveringsbetingelse angivet, så din toldmægler kan beregne tolden for din underposition.
Anmod om tilbud