Compliance og forsendelse
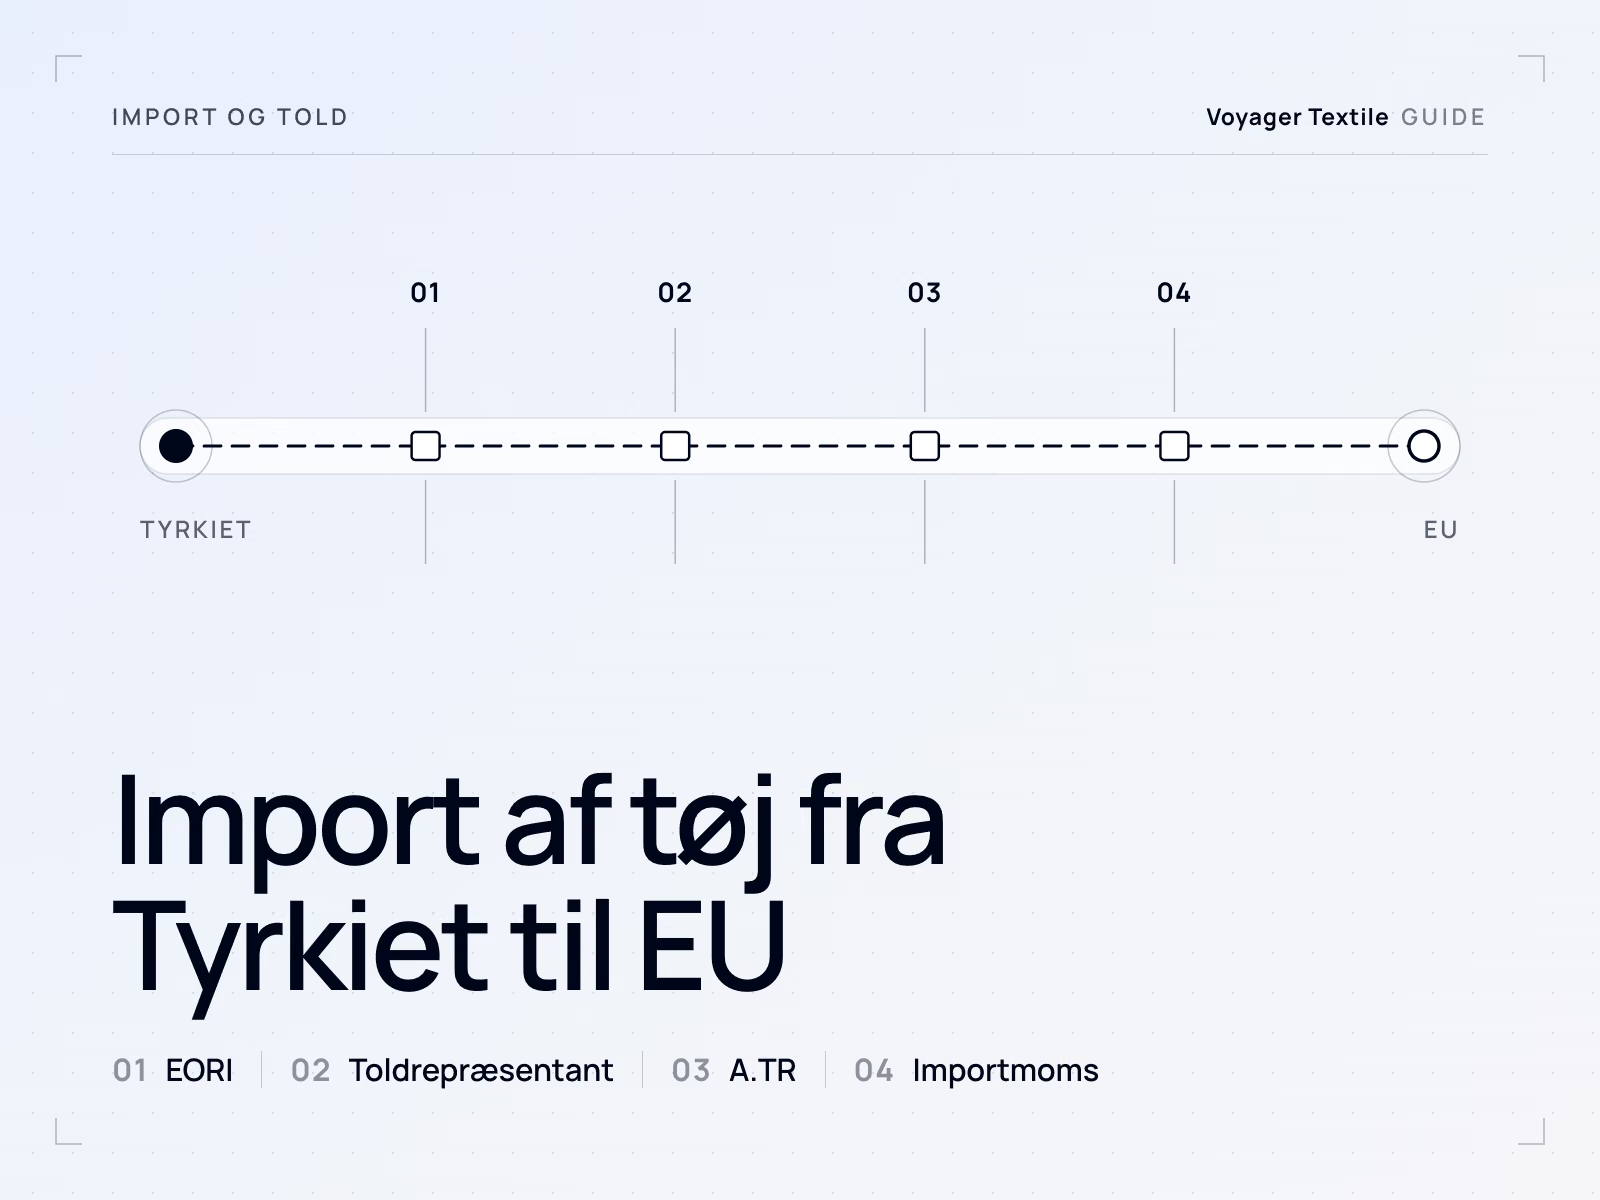
Import af tøj fra Tyrkiet til EU: EORI, toldrepræsentant, A.TR og importmoms
Tøj fra Türkiye i fri omsætning, der ledsages af et A.TR-varecertifikat, betaler ingen EU-told. Det er stadig en import: varerne skal angives af en angiver, der er etableret i EU og har et EORI-nummer, ofte gennem en direkte eller indirekte toldrepræsentant, og der skal betales importmoms i den medlemsstat, varerne importeres til. Momsen kan fradrages af en virksomhed, der har fradragsret.
Sidst gennemgået:
Indhold
- Hvad toldunionen fjerner, og hvad den lader stå
- Trin 1: et EORI-nummer
- Trin 2: hvem der indgiver angivelsen: direkte eller indirekte repræsentation
- Trin 3: A.TR, og hvorfor EUR.1 ikke er dokumentet for tøj
- Trin 4: importmoms, og hvordan den afregnes
- Import til Østrig
- Emballagelicens: kun henvisninger
- Importørens forpligtelser om produktoverensstemmelse
- Hvordan en tyrkisk producents dokumenter passer ind
- Det spørger indkøbere om
Afklar varens tarifering, oprindelse og dokumentation med jeres toldrepræsentant for destinationsmarkedet og importdatoen.
Hvad toldunionen fjerner, og hvad den lader stå
Toldunionen fjerner tolden, ikke importen. Kommissionens generaldirektorat for beskatning og toldunion beskriver den som omfattende varer, der er fremstillet udelukkende i, eller overgået til fri omsætning i, Türkiye eller EU, efter afgørelse nr. 1/95 truffet af Associeringsrådet EF-Tyrkiet den 22. december 1995; landbrugsprodukter og kul- og stålprodukter ligger uden for og handles efter separate aftaler. Tøj er industrivarer, så det bevæger sig uden told, når varerne er i fri omsætning og ledsages af et A.TR.
Tilbage står toldformaliteterne og momsen. Varerne angives til overgang til fri omsætning, importmomsen opkræves i importmedlemsstaten, og den part, der bringer dem i omsætning på EU-markedet, påtager sig forpligtelser om produktoverensstemmelse. Hvordan svarene i EU, Storbritannien og USA adskiller sig for den samme produktion, står i én produktion, tre markeder.
Trin 1: et EORI-nummer
Alle, der indgiver en toldangivelse i EU, skal have et EORI-nummer. Efter artikel 9 i EU-toldkodeksen (forordning (EU) nr. 952/2013) registrerer økonomiske operatører, der er etableret i EU, sig hos toldmyndighederne der, hvor de er etableret; operatører, der ikke er etableret i EU, registrerer sig der, hvor de første gang indgiver en angivelse eller ansøger om en afgørelse. Kommissionens vejledning om EORI tilføjer, at ét nummer bruges i hele toldområdet.
Tyskland. EORI-nummeret udstedes gratis af Generalzolldirektion, Dienstort Dresden. Zoll oplyser, at ansøgninger fra 1. oktober 2026 skal indgives via Zoll-Portal, og at papirformularen 0870 efter 30. september 2026 kun accepteres i undtagelsestilfælde. Den østrigske procedure står i afsnittet om Østrig nedenfor.
Trin 2: hvem der indgiver angivelsen: direkte eller indirekte repræsentation
Angiveren skal være etableret i EU. Det står i artikel 170, stk. 2, i EU-toldkodeksen med snævre undtagelser for forsendelse, midlertidig indførsel, lejlighedsvise angivelser, som myndighederne accepterer, og angivere fra nabolande ved grænsen. En tyrkisk eksportør kan derfor ikke rutinemæssigt selv angive varerne til fri omsætning, og en køber i EU overlader som regel arbejdet til en toldrepræsentant.
| Direkte repræsentation | Indirekte repræsentation | |
|---|---|---|
| Repræsentanten handler | I importørens navn og for dennes regning | I eget navn, men for importørens regning |
| Angiver | Importøren | Repræsentanten |
| Skyldner for en eventuel toldskyld | Importøren (angiveren) | Både repræsentanten og den repræsenterede (artikel 77, stk. 3) |
| Typisk anvendelse | En køber i EU, der selv er importør og bruger en toldmægler | En sælger eller importør, der ikke er etableret i EU, fx ved et DDP-salg |
Efter artikel 18, stk. 2, skal repræsentanten selv være etableret i EU. Efter artikel 19 skal den oplyse, om den handler direkte eller indirekte, og en person, der handler uden fuldmagt, anses for at handle i eget navn. Valget har betydning ud over tolden, fordi Tyskland og Østrig anvender toldreglerne tilsvarende på importmomsen (§ 21(2) UStG i Tyskland, § 26(1) UStG 1994 i Østrig), så den repræsentationsform, du vælger, afgør også, hvem der hæfter for importmomsen.
Trin 3: A.TR, og hvorfor EUR.1 ikke er dokumentet for tøj
A.TR-varecertifikatet er det dokument, der lader tøj passere toldfrit. Tyrkisk told udsteder det på eksportørens anmodning efter afgørelse nr. 1/2006 truffet af Toldsamarbejdsudvalget EF-Tyrkiet, og det dokumenterer, at varerne er i fri omsætning, som er en toldmæssig status. Det attesterer ikke, hvor varerne er produceret. Siden 8. juli 2024 accepterer EU's medlemsstater A.TR-certifikater, som de tyrkiske myndigheder udsteder elektronisk med QR-kode og uden underskrift med blæk. Et forslag fra Kommissionen fra 2026 (2026/0270 (NLE)) vil erstatte afgørelse nr. 1/2006 med en ny afgørelse, så bekræft de gældende regler med din repræsentant.
EUR.1 er et bevis for præferenceoprindelse. Det hører til præferenceordninger med deres egne oprindelsesregler, som i handlen mellem EU og Türkiye betyder produkterne uden for toldunionen, fx landbrugsprodukter og kul- og stålprodukter. For tøj er det A.TR, din repræsentant forventer. Oprindelsen angives stadig ved importen og kan have betydning for andre foranstaltninger og for en eventuel oprindelsesangivelse på mærket, som guiden til A.TR forklarer.
Trin 4: importmoms, og hvordan den afregnes
Importmoms skal betales, også når tolden er nul. Efter momsdirektivet (Rådets direktiv 2006/112/EF) forfalder momsen, når varerne importeres (artikel 70). Afgiftsgrundlaget er toldværdien (artikel 85) plus skatter, told og afgifter, der skyldes på grund af importen, og accessoriske omkostninger som provision, emballage, transport og forsikring frem til det første bestemmelsessted i importmedlemsstaten (artikel 86). Importmedlemsstaten fastlægger, hvem der betaler (artikel 201).
- Hvor den skal betales. I den medlemsstat, hvor varerne kommer ind i EU (artikel 60). Rejser de under ekstern forsendelse, fx med lastbil gennem Bulgarien, er det den medlemsstat, hvor forsendelsen afsluttes (artikel 61).
- Hvordan den betales. Medlemsstaterne kan lade virksomheder opføre importmomsen i momsangivelsen i stedet for at betale den ved grænsen (artikel 211). Hvert land fastsætter sin egen regel, og derfor adskiller de tyske og østrigske metoder nedenfor sig.
- Hvordan den kommer tilbage. En virksomhed fradrager importmoms på varer, der bruges til dens momspligtige transaktioner (artikel 168, litra e), i importmedlemsstaten, hvilket i praksis kræver en momsregistrering der.
Tyskland. Einfuhrumsatzsteuer fastsættes og opkræves af tolden sammen med eventuel told. En virksomhed fradrager den som købsmoms efter § 15(1) nr. 2 UStG med toldens importafgørelse eller den elektroniske ATLAS-meddelelse som dokumentation. En importør med henstandskonto (Zahlungsaufschub, artikel 110, litra b, i EU-toldkodeksen, ansøgt på formular 0580) betaler den udskudte importmoms senest den 26. i den andenfølgende måned (§ 21(3a) UStG), og henstand uden sikkerhedsstillelse kan kun fås for importmoms, der er fuldt fradragsberettiget.
Import til Østrig
Østrig opkræver importmoms via skattekontoen i stedet for ved henstand. Efter § 26(3) nr. 1 UStG 1994 fastsætter Zollamt Österreich Einfuhrumsatzsteuer, men efter § 26(3) nr. 2 opkræver skattekontoret den, når tre betingelser er opfyldt: skylden er opstået efter artikel 77 i EU-toldkodeksen og er ikke en senere berigtigelse; skyldneren er en virksomhed, der er momsregistreret i Østrig og importerer til sin virksomhed; og skyldneren erklærer i toldangivelsen, at den bruger denne regel.
- Tidspunkt. Importmoms, der bogføres på denne måde, forfalder den 15. i måneden efter bogføringen og tidligst den 15. i den anden måned efter den momsperiode, hvor den er opstået (§ 26(5)(a)). Den bogføres sammen med momskontoen, så den kan fradrages i samme angivelse.
- Indirekte repræsentation. Den angiver, der handler som indirekte repræsentant, hæfter ikke for importmomsen, hvis den har importørens skriftlige instruks om at bruge kontometoden (§ 26(5)(e)).
- Fra 1. januar 2027. En ændring (BGBl. I Nr. 62/2026) giver myndighederne mulighed for i op til to år at kræve opkrævning via tolden, hvor der er mistanke om en økonomisk forbrydelse.
- EORI. Siden 6. juni 2024 registrerer østrigske virksomheder sig selv via Portal Zoll, som juridiske personer tilgår gennem Unternehmensserviceportal (USP) og fysiske personer gennem FinanzOnline.
Hvor Østrig adskiller sig fra Tyskland: Østrigs vej er skattekontoen efter § 26(3) nr. 2, Tysklands er betaling til tolden med en valgfri henstandskonto, og EORI-portalerne er forskellige. EU-toldkodeksens regler om angivere, repræsentation og A.TR er de samme i begge lande.
Emballagelicens: kun henvisninger
Polybags, kartoner og hængeetiketter kan gøre importøren til emballageproducent. EU's forordning om emballage og emballageaffald (EU) 2025/40 gælder fra 12. august 2026, og de nationale ordninger fortsætter ved siden af. I Østrig bekræfter ministeriets faktaark om forordningen fra juni 2026, at Verpackungsverordnung 2014 stadig gælder, at husholdningsemballage licenseres hos et indsamlings- og nyttiggørelsessystem (Sammel- und Verwertungssystem), og at importøren af emballerede varer er den primært forpligtede part. I Tyskland registrerer en producent efter forordningen sig i emballageregistret LUCID og tilslutter sig et system for emballage, der ender hos private slutforbrugere; en udenlandsk virksomhed, der sælger direkte til tyske forbrugere uden en filial, udpeger en bemyndiget repræsentant. Selve pakkespecifikationen gennemgås i foldning og polybags.
Importørens forpligtelser om produktoverensstemmelse
Den part, der bringer tøjet i omsætning på EU-markedet, har forpligtelser, som en toldrepræsentant ikke har. Tre sæt regler gælder for tøj til forbrugere, og hvert har sin egen guide.
- Produktsikkerhed. Efter artikel 11 i Forordning (EU) 2023/988 om produktsikkerhed i almindelighed (GPSR) kontrollerer en importør, før produktet bringes i omsætning, at det opfylder det generelle sikkerhedskrav, og at producenten har gjort sin del, anbringer sit navn, registrerede firmanavn eller varemærke og post- og e-mailadresse på produktet, emballagen eller et medfølgende dokument og opbevarer den tekniske dokumentation i 10 år. Se GPSR for tøj.
- Fibermærkning. Efter artikel 15, stk. 1, i forordning (EU) nr. 1007/2011 sørger importøren, når producenten ikke er etableret i EU, for, at fibermærket leveres og er korrekt; en distributør, der sælger under eget brand, regnes som producent (artikel 15, stk. 2). Se EU-regler for mærkning af tøj.
- Udvidet producentansvar for tekstiler. Direktiv (EU) 2025/1892 kræver, at alle medlemsstater indfører udvidet producentansvar (EPR-ordning) for tekstiler med registrering og gebyrer fastsat nationalt. Se EU's EPR-ordning for tekstiler og hvem er producenten.
Hvordan en tyrkisk producents dokumenter passer ind
| Dokument | Kommer fra | Bruges til |
|---|---|---|
| Handelsfaktura | Producenten eller eksportøren | Toldværdien og grundlaget for importmomsen |
| Pakkeliste | Producenten eller eksportøren | Angivelsen og en eventuel fysisk kontrol |
| A.TR-varecertifikat | Eksportøren, påtegnet af tyrkisk told | Toldfri frigivelse som varer i fri omsætning |
| CMR, konnossement eller luftfragtbrev | Fragtføreren eller speditøren | Transport og, hvor den bruges, forsendelsesproceduren (transit) |
| Tyrkisk eksportangivelse | Tyrkisk told | Kun eksport fra Türkiye |
Ruter, Incoterms og transittider gennemgås i forsendelse af tøj fra Tyrkiet. Mangler A.TR, eller stemmer det ikke med fakturaen, kan repræsentanten ikke påberåbe sig toldfritagelsen på den angivelse, så tjek certifikatet op imod fakturaen, før varerne afsendes.
Før den første forsendelse forlader Türkiye
- Bekræft EORI-nummeret hos den, der skal være angiver.
- Udpeg en toldrepræsentant, og aftal skriftligt, om den handler direkte eller indirekte.
- Beslut, hvordan importmomsen skal betales: ved grænsen, med henstand i Tyskland eller via skattekontoen i Østrig.
- Bed eksportøren bekræfte, at der udstedes et A.TR, og at det stemmer med fakturaen.
- Tjek de forpligtelser om produktsikkerhed, fibermærkning og emballage, der følger med rollen som importør.
Det spørger indkøbere om
Skal jeg have et EORI-nummer for at importere tøj fra Tyrkiet?
Ja, angiveren skal have et EORI-nummer for at importere tøj fra Türkiye. Efter artikel 9 i EU-toldkodeksen registrerer virksomheder i EU sig der, hvor de er etableret. I Tyskland er det gratis og søges via Zoll-Portal; i Østrig via Portal Zoll.
Er tøj fra Tyrkiet toldfrit i EU?
Tøj fra Türkiye i fri omsætning, der ledsages af et A.TR-varecertifikat, kommer ind i EU uden told under toldunionen mellem EU og Türkiye. Der opkræves stadig importmoms i importmedlemsstaten.
Hvad er forskellen på direkte og indirekte toldrepræsentation?
En direkte repræsentant handler i importørens navn, så importøren er angiver og skyldner. En indirekte repræsentant handler i eget navn for importørens regning, og begge er skyldnere (EU-toldkodeksens artikel 18 og 77, stk. 3).
Skal jeg bruge et A.TR eller et EUR.1 til tøj fra Tyrkiet?
Tøj fra Türkiye skal have et A.TR-varecertifikat, som viser status som fri omsætning under toldunionen. EUR.1 er et bevis for præferenceoprindelse, der bruges til produkter uden for toldunionen, fx landbrugsprodukter og kul- og stålprodukter.
Hvordan betales importmoms på tøj, der importeres til Østrig?
Importmoms på tøj, der importeres til Østrig, fastsættes af Zollamt Österreich. En virksomhed, der er momsregistreret i Østrig, kan i toldangivelsen vælge at få den bogført på sin skattekonto og fradraget i samme momsangivelse (§ 26(3) nr. 2 UStG 1994).
Hvem har ansvaret for mærket og produktsikkerheden ved import af tøj?
Importøren har ansvaret, når producenten er uden for EU. Importøren skal sørge for et korrekt fibermærke (forordning (EU) nr. 1007/2011, artikel 15) og opfylde importørens forpligtelser efter GPSR, herunder navn og adresse på produktet eller emballagen (Forordning (EU) 2023/988, artikel 11).
Send med de dokumenter, din repræsentant forventer
Vi udarbejder handelsfakturaen og pakkelisten og tilrettelægger eksportsiden, så A.TR stemmer med dem, og vi bekræfter dokumentsættet i tilbudsfasen. Angivelsen i EU, importmomsen og importørens compliance-forpligtelser ligger hos dig og din toldrepræsentant.
Drøft en ordre til EU