Compliance en verzending
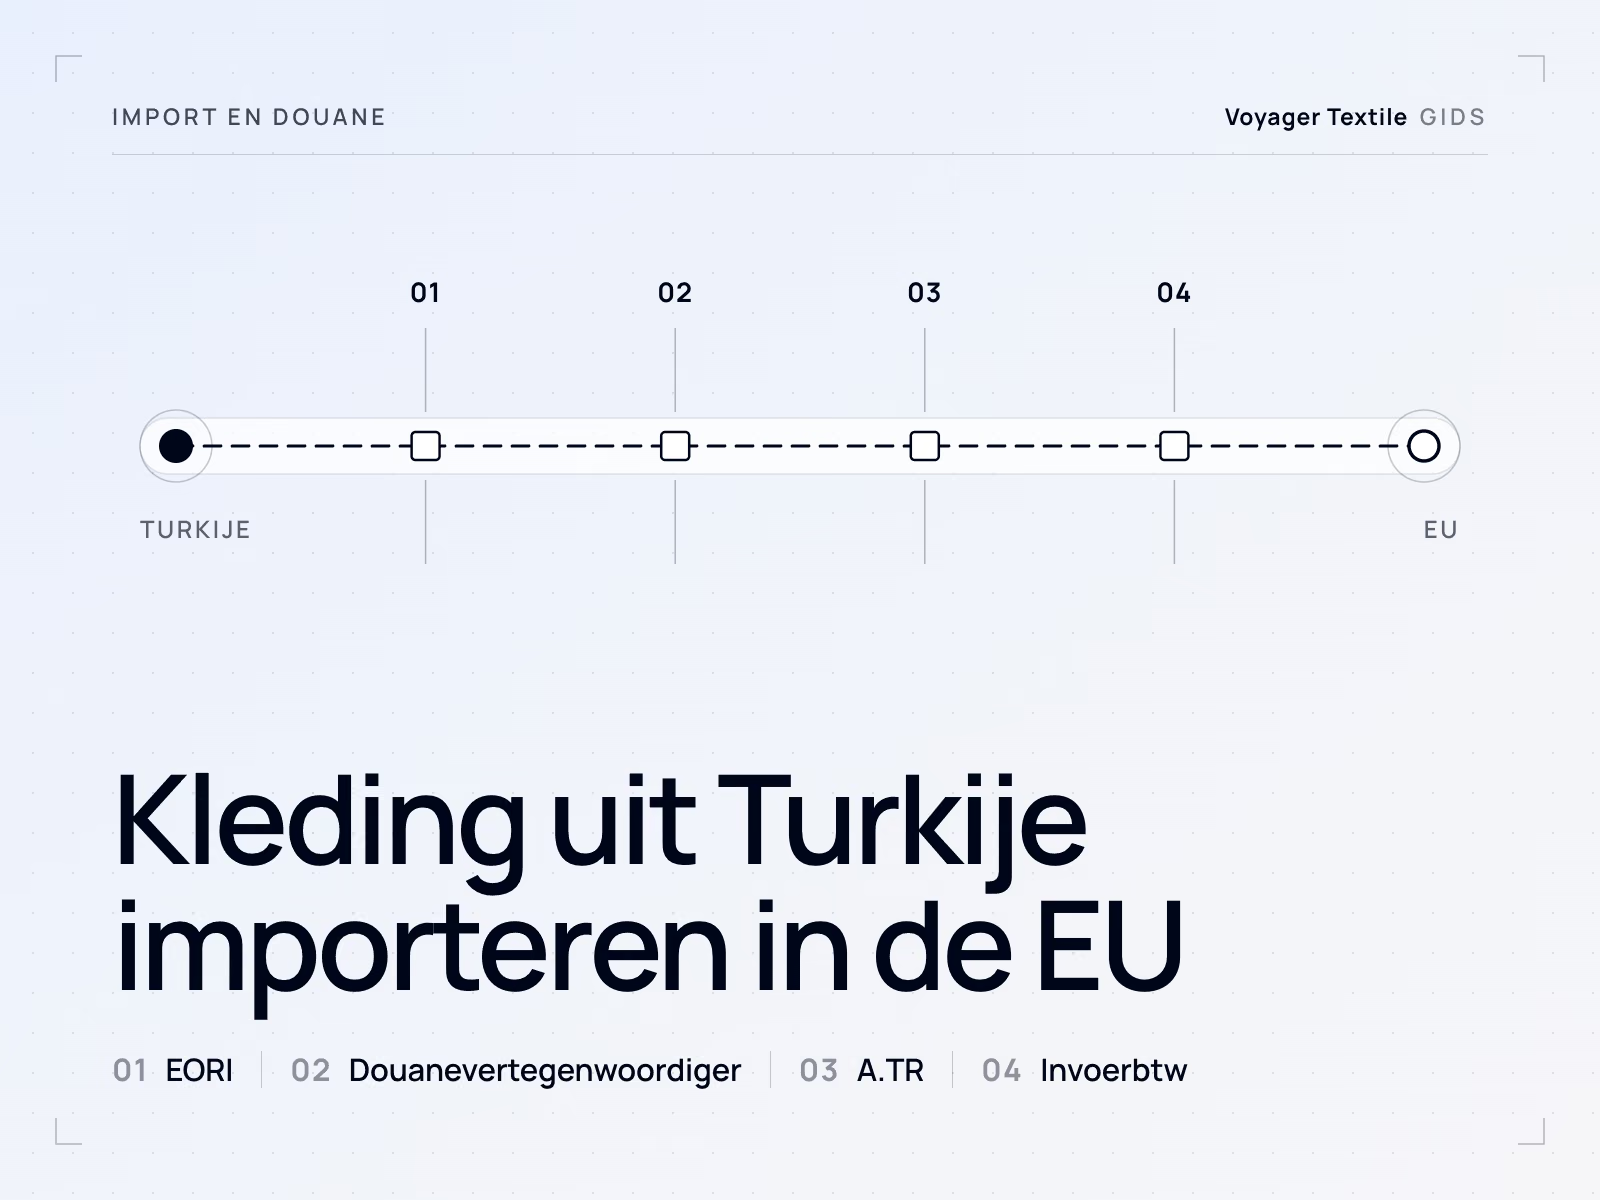
Kleding uit Turkije importeren in de EU: EORI, douanevertegenwoordiger, A.TR en invoerbtw
Kleding uit Türkiye die in het vrije verkeer is en vergezeld gaat van een A.TR-verkeerscertificaat, betaalt geen EU-invoerrecht. Het blijft wel een import: voor de goederen is een douaneaangifte nodig, ingediend door een in de EU gevestigde aangever met een EORI-nummer, vaak via een directe of indirecte douanevertegenwoordiger, en er is invoerbtw verschuldigd in de lidstaat van invoer, aftrekbaar voor een bedrijf dat recht op aftrek heeft.
Laatst gecontroleerd:
Inhoud
- Wat de douane-unie wegneemt, en wat blijft
- Stap 1: een EORI-nummer
- Stap 2: wie de aangifte indient: directe of indirecte vertegenwoordiging
- Stap 3: de A.TR, en waarom de EUR.1 niet het document voor kleding is
- Stap 4: invoerbtw en hoe die wordt verwerkt
- Invoer in Oostenrijk
- Verpakkingslicenties: alleen verwijzingen
- De productconformiteitsplichten van de importeur
- Hoe de documenten van een Turkse producent aansluiten
- Vragen die inkopers stellen
Stem de tariefindeling, oorsprong en productdocumentatie af met uw douanevertegenwoordiger voor de bestemmingsmarkt en invoerdatum.
Wat de douane-unie wegneemt, en wat blijft
De douane-unie neemt het invoerrecht weg, niet de invoer. Het directoraat-generaal Belastingen en Douane-unie van de Commissie beschrijft haar als een regeling voor goederen die volledig in Türkiye of de EU zijn geproduceerd of daar in het vrije verkeer zijn gebracht, op grond van Besluit nr. 1/95 van de Associatieraad EG-Turkije van 22 december 1995; landbouwproducten en kolen- en staalproducten vallen erbuiten en worden onder aparte overeenkomsten verhandeld. Kleding is een industrieel product en gaat dus zonder invoerrecht over de grens als de goederen in het vrije verkeer zijn en een A.TR meegaat.
Wat overblijft, zijn de douaneformaliteit en de belasting. De goederen worden aangegeven voor het in het vrije verkeer brengen, er wordt invoerbtw geheven in de lidstaat van invoer, en de partij die ze op de EU-markt brengt, krijgt verplichtingen op het gebied van productconformiteit. Hoe de antwoorden voor de EU, het VK en de VS verschillen voor dezelfde productierun, staat in één productierun, drie markten.
Stap 1: een EORI-nummer
Wie in de EU een douaneaangifte indient, heeft een EORI-nummer nodig. Volgens artikel 9 van het Douanewetboek van de Unie (Verordening (EU) nr. 952/2013) registreren marktdeelnemers die in de EU zijn gevestigd zich bij de douaneautoriteiten van hun vestigingsplaats; marktdeelnemers die niet in de EU zijn gevestigd, registreren zich waar ze voor het eerst een aangifte indienen of een beschikking aanvragen. De EORI-richtsnoeren van de Commissie voegen daaraan toe dat één nummer in het hele douanegebied wordt gebruikt.
Duitsland. Het EORI-nummer wordt kosteloos uitgegeven door de Generalzolldirektion, Dienstort Dresden. Zoll vermeldt dat aanvragen vanaf 1 oktober 2026 via het Zoll-Portal moeten lopen, en dat het papieren formulier 0870 na 30 september 2026 alleen in uitzonderingsgevallen wordt geaccepteerd. De Oostenrijkse procedure staat in het deel over Oostenrijk hieronder.
Stap 2: wie de aangifte indient: directe of indirecte vertegenwoordiging
De aangever moet in de EU gevestigd zijn. Artikel 170, lid 2, van het Douanewetboek van de Unie zegt dat, met beperkte uitzonderingen voor douanevervoer, tijdelijke invoer, incidentele aangiften die de autoriteiten accepteren en aangevers uit aangrenzende landen aan de grens. Een Turkse exporteur kan de goederen dus niet standaard zelf in het vrije verkeer aangeven, en een inkoper in de EU draagt het werk meestal over aan een douanevertegenwoordiger.
| Directe vertegenwoordiging | Indirecte vertegenwoordiging | |
|---|---|---|
| De vertegenwoordiger handelt | In naam en voor rekening van de importeur | In eigen naam, maar voor rekening van de importeur |
| Aangever | De importeur | De vertegenwoordiger |
| Schuldenaar van een eventuele douaneschuld | De importeur (de aangever) | De vertegenwoordiger en de vertegenwoordigde, allebei (artikel 77, lid 3) |
| Gebruikelijke toepassing | Een inkoper in de EU die zelf importeur is en met een douane-expediteur werkt | Een verkoper of importeur die niet in de EU is gevestigd, bijvoorbeeld bij een verkoop onder DDP |
Volgens artikel 18, lid 2, moet de vertegenwoordiger zelf in de EU gevestigd zijn. Volgens artikel 19 moet hij vermelden of hij direct of indirect handelt, en wie handelt zonder daartoe gemachtigd te zijn, wordt geacht in eigen naam te handelen. De keuze is niet alleen voor het invoerrecht van belang, want Duitsland en Oostenrijk passen de douaneregels overeenkomstig toe op de invoerbtw (§ 21(2) UStG in Duitsland, § 26(1) UStG 1994 in Oostenrijk). De vertegenwoordiging die u kiest, bepaalt dus ook wie voor de invoerbtw aansprakelijk is.
Stap 3: de A.TR, en waarom de EUR.1 niet het document voor kleding is
Het A.TR-verkeerscertificaat is het document waarmee kleding zonder invoerrecht de grens over gaat. De Turkse douane geeft het op verzoek van de exporteur af op grond van Besluit nr. 1/2006 van het Comité voor douanesamenwerking EG-Turkije, en het toont aan dat de goederen in het vrije verkeer zijn, wat een douanestatus is. Het certificeert niet waar de goederen zijn gemaakt. Sinds 8 juli 2024 accepteren de EU-lidstaten A.TR-certificaten die de Turkse autoriteiten elektronisch afgeven met een QR-code en zonder natte handtekening. Een voorstel van de Commissie uit 2026 (2026/0270 (NLE)) zou Besluit nr. 1/2006 vervangen door een nieuw besluit, dus bevestig de actuele regels bij uw vertegenwoordiger.
De EUR.1 is een bewijs van preferentiële oorsprong. Het hoort bij preferentiële regelingen met hun eigen oorsprongsregels, en in de handel tussen de EU en Türkiye gaat het dan om de producten buiten de douane-unie, zoals landbouwproducten en kolen- en staalproducten. Voor kleding verwacht uw vertegenwoordiger de A.TR. De oorsprong wordt bij de invoer wel aangegeven en kan van belang zijn voor andere maatregelen en voor een oorsprongsvermelding op het label, zoals de gids over de A.TR uitlegt.
Stap 4: invoerbtw en hoe die wordt verwerkt
Invoerbtw is ook verschuldigd als het invoerrecht nul is. Volgens de btw-richtlijn (Richtlijn 2006/112/EG van de Raad) wordt btw verschuldigd bij de invoer van goederen (artikel 70). De maatstaf van heffing is de douanewaarde (artikel 85), verhoogd met belastingen, rechten en heffingen die wegens de invoer verschuldigd zijn en met bijkomende kosten zoals commissie, verpakking, vervoer en verzekering tot de eerste plaats van bestemming in de lidstaat van invoer (artikel 86). De lidstaat van invoer wijst aan wie betaalt (artikel 201).
- Waar die verschuldigd is. In de lidstaat waar de goederen de EU binnenkomen (artikel 60). Reizen ze onder extern douanevervoer, bijvoorbeeld per vrachtwagen door Bulgarije, dan is het de lidstaat waar ze het douanevervoer verlaten (artikel 61).
- Hoe die wordt betaald. Lidstaten mogen bedrijven de invoerbtw in de btw-aangifte laten opnemen in plaats van die aan de grens te betalen (artikel 211). Elk land stelt een eigen regel vast; daarom verschillen de Duitse en Oostenrijkse methoden hieronder.
- Hoe die terugkomt. Een bedrijf trekt de invoerbtw af op goederen die het voor zijn belaste handelingen gebruikt (artikel 168, onder e), in de lidstaat van invoer, wat in de praktijk een btw-registratie in dat land vereist.
Duitsland. De Einfuhrumsatzsteuer wordt door de douane vastgesteld en geïnd, samen met eventuele rechten. Een bedrijf trekt die als voorbelasting af op grond van § 15(1) no. 2 UStG, met de douanebeschikking of de elektronische ATLAS-beschikking als bewijs. Een importeur met een uitstelrekening (Zahlungsaufschub, artikel 110, onder b, DWU, aangevraagd met formulier 0580) betaalt de uitgestelde invoerbtw uiterlijk op de 26e dag van de tweede maand daarna (§ 21(3a) UStG), en uitstel zonder zekerheidstelling is alleen mogelijk voor invoerbtw die volledig aftrekbaar is.
Invoer in Oostenrijk
Oostenrijk int de invoerbtw via de rekening bij de belastingdienst in plaats van via uitstel van betaling. Volgens § 26(3) no. 1 UStG 1994 stelt het Zollamt Österreich de Einfuhrumsatzsteuer vast, maar volgens § 26(3) no. 2 int de belastingdienst die als aan drie voorwaarden is voldaan: de schuld is ontstaan op grond van artikel 77 van het Douanewetboek van de Unie en is geen latere correctie; de schuldenaar is een in Oostenrijk voor de btw geregistreerd bedrijf dat voor zijn onderneming invoert; en de schuldenaar verklaart in de douaneaangifte dat hij deze regeling gebruikt.
- Termijn. Invoerbtw die op deze manier wordt geboekt, is verschuldigd op de 15e van de maand na de boeking, en op zijn vroegst op de 15e van de tweede maand na het btw-tijdvak waarin die is ontstaan (§ 26(5)(a)). Ze wordt samen met de btw-rekening geboekt en kan dus in dezelfde aangifte worden afgetrokken.
- Indirecte vertegenwoordiging. De aangever die als indirecte vertegenwoordiger optreedt, is niet aansprakelijk voor de invoerbtw als hij een schriftelijke opdracht van de importeur heeft om de rekeningmethode te gebruiken (§ 26(5)(e)).
- Vanaf 1 januari 2027. Een wijziging (BGBl. I Nr. 62/2026) staat de autoriteiten toe om bij een vermoeden van een financieel delict tot twee jaar lang inning door de douane te eisen.
- EORI. Sinds 6 juni 2024 registreren Oostenrijkse bedrijven zich zelf via het Portal Zoll, dat rechtspersonen bereiken via het Unternehmensserviceportal (USP) en natuurlijke personen via FinanzOnline.
Waar Oostenrijk van Duitsland verschilt: in Oostenrijk loopt het via de rekening bij de belastingdienst op grond van § 26(3) no. 2, in Duitsland via betaling aan de douane met een optionele uitstelrekening, en de EORI-portalen verschillen. De regels van het Douanewetboek van de Unie over aangevers, vertegenwoordiging en de A.TR zijn in beide landen dezelfde.
Verpakkingslicenties: alleen verwijzingen
Polybags, dozen en hangtags kunnen van de importeur een verpakkingsproducent maken. De EU-verordening verpakking en verpakkingsafval (EU) 2025/40 is van toepassing vanaf 12 augustus 2026, en de nationale systemen blijven daarnaast bestaan. In Oostenrijk bevestigt het factsheet van het ministerie over de verordening van juni 2026 dat de Verpackungsverordnung 2014 blijft gelden, dat huishoudelijke verpakkingen worden gelicentieerd bij een inzamel- en verwerkingssysteem (Sammel- und Verwertungssystem), en dat de importeur van verpakte goederen de primair verplichte partij is. In Duitsland registreert een producent onder de verordening zich in het verpakkingsregister LUCID en sluit hij zich aan bij een systeem voor verpakkingen die bij particuliere eindgebruikers terechtkomen; een buitenlands bedrijf dat zonder vestiging rechtstreeks aan Duitse consumenten verkoopt, stelt een gemachtigde aan. De verpakkingsspecificatie zelf staat in vouwen en in polybags verpakken.
De productconformiteitsplichten van de importeur
De partij die de kleding op de EU-markt brengt, heeft verplichtingen die een douanevertegenwoordiger niet heeft. Voor consumentenkleding gelden drie sets, elk met een eigen gids.
- Productveiligheid. Volgens artikel 11 van de Verordening (EU) 2023/988 inzake algemene productveiligheid (GPSR) controleert een importeur voordat hij een product in de handel brengt of het aan het algemene veiligheidsvereiste voldoet en of de fabrikant zijn deel heeft gedaan, vermeldt hij zijn naam, geregistreerde handelsnaam of merk en zijn post- en e-mailadres op het product, de verpakking of een begeleidend document, en bewaart hij de technische documentatie 10 jaar. Zie GPSR voor kleding.
- Vezeletikettering. Volgens artikel 15, lid 1, van Verordening (EU) nr. 1007/2011 zorgt de importeur, als de fabrikant niet in de EU is gevestigd, dat het vezeletiket aanwezig en juist is; een distributeur die onder eigen merk verkoopt, geldt als fabrikant (artikel 15, lid 2). Zie EU-etiketteringseisen voor kleding.
- Textiel-UPV. Richtlijn (EU) 2025/1892 verplicht elke lidstaat om uitgebreide producentenverantwoordelijkheid (UPV/EPR) voor textiel in te voeren, met registratie en bijdragen die nationaal worden vastgesteld. Zie EU-textiel-UPV en wie is de producent.
Hoe de documenten van een Turkse producent aansluiten
| Document | Komt van | Gebruikt voor |
|---|---|---|
| Handelsfactuur | De producent of exporteur | Douanewaarde en de maatstaf voor de invoerbtw |
| Paklijst | De producent of exporteur | De aangifte en een eventuele fysieke controle |
| A.TR-verkeerscertificaat | Exporteur, gewaarmerkt door de Turkse douane | Vrijgave zonder invoerrecht als goederen in het vrije verkeer |
| CMR, cognossement of luchtvrachtbrief | De vervoerder of expediteur | Vervoer en, waar gebruikt, het douanevervoer |
| Turkse exportaangifte | De Turkse douane | Alleen voor de export uit Türkiye |
Routes, Incoterms en transporttijden staan in kleding verzenden vanuit Turkije. Ontbreekt de A.TR of komt die niet overeen met de factuur, dan kan de vertegenwoordiger op die aangifte geen vrijstelling van invoerrecht claimen, dus controleer het certificaat tegen de factuur voordat de goederen vertrekken.
Voordat de eerste zending Türkiye verlaat
- Bevestig het EORI-nummer van de partij die aangever wordt.
- Stel een douanevertegenwoordiger aan en leg schriftelijk vast of die direct of indirect handelt.
- Bepaal hoe de invoerbtw wordt betaald: aan de grens, via uitstel van betaling in Duitsland of via de rekening bij de belastingdienst in Oostenrijk.
- Vraag de exporteur te bevestigen dat er een A.TR wordt afgegeven en dat die overeenkomt met de factuur.
- Controleer de verplichtingen op het gebied van productveiligheid, vezeletiket en verpakking die bij de rol van importeur horen.
Vragen die inkopers stellen
Heb ik een EORI-nummer nodig om kleding uit Turkije te importeren?
Ja, de aangever heeft een EORI-nummer nodig om kleding uit Türkiye te importeren. Volgens artikel 9 van het Douanewetboek van de Unie registreren EU-bedrijven zich waar ze gevestigd zijn. In Duitsland is het kosteloos en wordt het aangevraagd via het Zoll-Portal; in Oostenrijk via het Portal Zoll.
Is kleding uit Turkije vrij van invoerrecht in de EU?
Kleding uit Türkiye die in het vrije verkeer is en vergezeld gaat van een A.TR-verkeerscertificaat, komt de EU zonder invoerrecht binnen op grond van de douane-unie tussen de EU en Türkiye. Invoerbtw wordt wel geheven in de lidstaat van invoer.
Wat is het verschil tussen directe en indirecte douanevertegenwoordiging?
Een directe vertegenwoordiger handelt in naam van de importeur, dus de importeur is aangever en schuldenaar. Een indirecte vertegenwoordiger handelt in eigen naam voor rekening van de importeur, en beiden zijn schuldenaar (Douanewetboek van de Unie, artikelen 18 en 77, lid 3).
Heb ik een A.TR of een EUR.1 nodig voor kleding uit Turkije?
Kleding uit Türkiye heeft een A.TR-verkeerscertificaat nodig, dat de status van vrij verkeer binnen de douane-unie aantoont. De EUR.1 is een bewijs van preferentiële oorsprong voor producten buiten de douane-unie, zoals landbouwproducten en kolen- en staalproducten.
Hoe wordt invoerbtw betaald op kleding die in Oostenrijk wordt ingevoerd?
Invoerbtw op kleding die in Oostenrijk wordt ingevoerd, wordt vastgesteld door het Zollamt Österreich. Een in Oostenrijk voor de btw geregistreerd bedrijf kan in de douaneaangifte kiezen om die op zijn rekening bij de belastingdienst te laten boeken en in dezelfde btw-aangifte af te trekken (§ 26(3) no. 2 UStG 1994).
Wie is verantwoordelijk voor het label en de productveiligheid bij de invoer van kleding?
De importeur is verantwoordelijk als de fabrikant buiten de EU zit. Hij moet zorgen voor een juist vezeletiket (Verordening (EU) nr. 1007/2011, artikel 15) en voldoen aan de importeursplichten uit de GPSR, waaronder zijn naam en adres op het product of de verpakking (Verordening (EU) 2023/988, artikel 11).
Verzend met de documenten die uw vertegenwoordiger verwacht
Wij stellen de handelsfactuur en de paklijst op en regelen de exportkant zo dat de A.TR daarmee overeenkomt, en we bevestigen de documentenset bij de offerte. De EU-aangifte, de invoerbtw en de conformiteitsplichten van de importeur blijven bij u en uw douanevertegenwoordiger.
Een EU-order bespreken