Súlad s predpismi a doprava
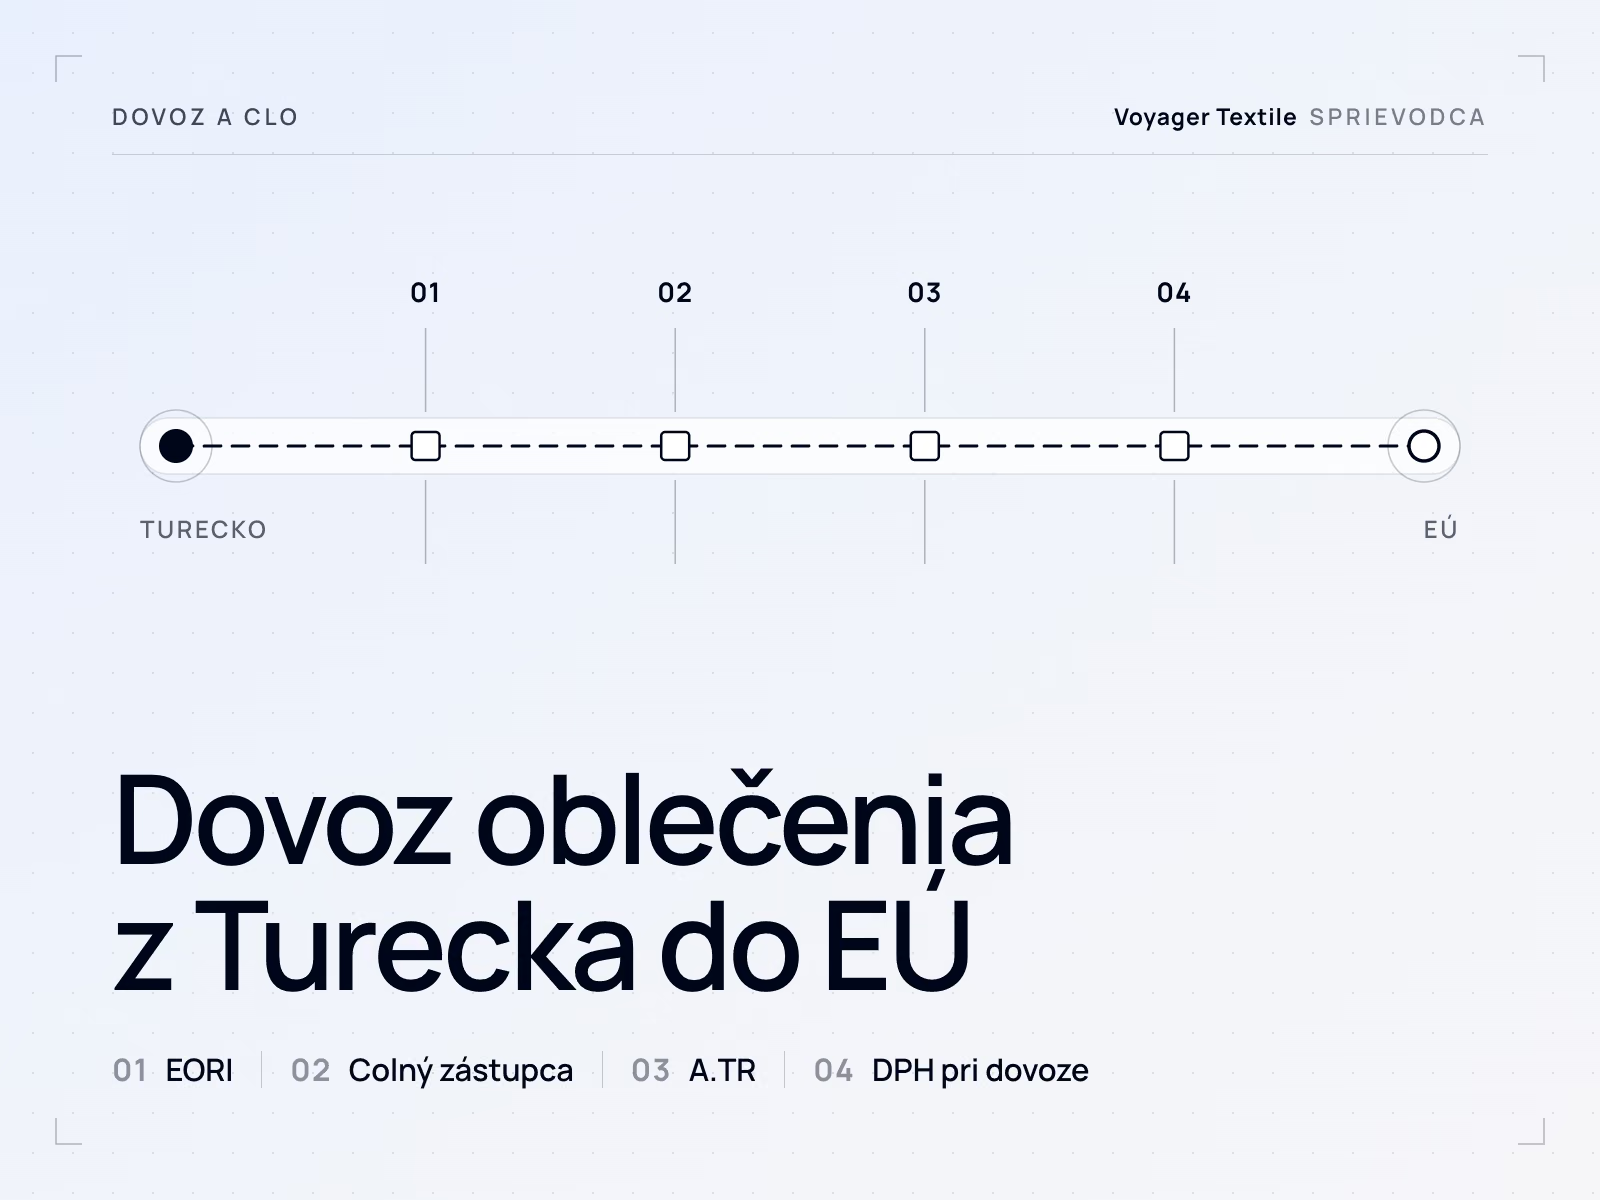
Dovoz oblečenia z Turecka do EÚ: EORI, colný zástupca, A.TR a DPH pri dovoze
Oblečenie z Türkiye vo voľnom obehu, ktoré sprevádza sprievodné osvedčenie A.TR, neplatí v EÚ clo. Stále ide o dovoz: tovar potrebuje colné vyhlásenie, ktoré podá deklarant usadený v EÚ s číslom EORI, často prostredníctvom priameho alebo nepriameho colného zástupcu, a v členskom štáte dovozu vzniká DPH pri dovoze, ktorú si podnik s nárokom na odpočet môže odpočítať.
Naposledy skontrolované:
Obsah
- Čo colná únia odstraňuje a čo ponecháva
- Krok 1: číslo EORI
- Krok 2: kto podáva colné vyhlásenie: priame alebo nepriame zastúpenie
- Krok 3: A.TR a prečo EUR.1 nie je doklad pre odevy
- Krok 4: DPH pri dovoze a jej zúčtovanie
- Dovoz do Rakúska
- Licencovanie obalov: len odkazy
- Povinnosti dovozcu týkajúce sa súladu výrobku
- Ako do toho zapadajú doklady tureckého výrobcu
- Na čo sa pýtajú nákupcovia
S colným zástupcom overte colné zatriedenie, pôvod a dokumentáciu výrobku pre cieľový trh a dátum dovozu.
Čo colná únia odstraňuje a čo ponecháva
Colná únia odstraňuje clo, nie dovoz. Útvar Komisie pre daňovú a colnú úniu ju opisuje tak, že sa vzťahuje na tovar úplne vyrobený v Türkiye alebo v EÚ, alebo tam prepustený do voľného obehu, podľa rozhodnutia č. 1/95 Asociačnej rady ES – Turecko z 22. decembra 1995; poľnohospodárske výrobky a výrobky z uhlia a ocele sú mimo nej a obchoduje sa s nimi podľa samostatných dohôd. Odevy sú priemyselné výrobky, takže sa pohybujú bez cla, ak je tovar vo voľnom obehu a sprevádza ho A.TR.
Ostáva colná formalita a daň. Tovar sa deklaruje na prepustenie do voľného obehu, v členskom štáte dovozu sa vyrubí DPH pri dovoze a strana, ktorá ho uvádza na trh EÚ, preberá povinnosti týkajúce sa súladu výrobku. Ako sa odpovede EÚ, Spojeného kráľovstva a USA líšia pre tú istú výrobnú sériu, vysvetľuje článok jedna výrobná séria, tri trhy.
Krok 1: číslo EORI
Každý, kto podáva colné vyhlásenie v EÚ, potrebuje číslo EORI. Podľa článku 9 Colného kódexu Únie (nariadenie (EÚ) č. 952/2013) sa hospodárske subjekty usadené v EÚ registrujú u colných orgánov tam, kde sú usadené; subjekty neusadené v EÚ sa registrujú tam, kde prvýkrát podajú colné vyhlásenie alebo žiadosť o rozhodnutie. Usmernenie Komisie k EORI dopĺňa, že jedno číslo platí na celom colnom území.
Nemecko. Číslo EORI vydáva bezplatne Generalzolldirektion, Dienstort Dresden. Zoll uvádza, že od 1. októbra 2026 sa žiadosti musia podávať cez Zoll-Portal a papierový formulár 0870 sa po 30. septembri 2026 prijíma len vo výnimočných prípadoch. Rakúsky postup je opísaný v časti o Rakúsku nižšie.
Krok 2: kto podáva colné vyhlásenie: priame alebo nepriame zastúpenie
Deklarant musí byť usadený v EÚ. Tak to stanovuje článok 170 ods. 2 Colného kódexu Únie, s úzkymi výnimkami pre tranzit, dočasné použitie, príležitostné colné vyhlásenia, ktoré orgány prijmú, a deklarantov zo susedných krajín na hranici. Turecký vývozca preto nemôže bežne sám deklarovať tovar do voľného obehu a kupujúci z EÚ túto prácu zvyčajne odovzdá colnému zástupcovi.
| Priame zastúpenie | Nepriame zastúpenie | |
|---|---|---|
| Zástupca koná | V mene dovozcu a na jeho účet | Vo vlastnom mene, ale na účet dovozcu |
| Deklarant | Dovozca | Zástupca |
| Dlžník v prípade colného dlhu | Dovozca (deklarant) | Zástupca aj zastúpená osoba, obaja (článok 77 ods. 3) |
| Typické použitie | Kupujúci z EÚ, ktorý je sám dovozcom a využíva deklaranta | Predávajúci alebo dovozca neusadený v EÚ, napríklad pri predaji za DDP |
Podľa článku 18 ods. 2 musí byť zástupca sám usadený v EÚ. Podľa článku 19 musí uviesť, či koná priamo, alebo nepriamo, a osoba, ktorá koná bez splnomocnenia, sa považuje za osobu konajúcu vo vlastnom mene. Voľba má dosah aj mimo cla, pretože Nemecko a Rakúsko uplatňujú colné predpisy primerane aj na DPH pri dovoze (§ 21(2) UStG v Nemecku, § 26(1) UStG 1994 v Rakúsku), takže zvolené zastúpenie určuje aj to, kto zodpovedá za DPH pri dovoze.
Krok 3: A.TR a prečo EUR.1 nie je doklad pre odevy
Sprievodné osvedčenie A.TR je doklad, s ktorým odevy prechádzajú hranicou bez cla. Vydáva ho turecká colná správa na žiadosť vývozcu podľa rozhodnutia č. 1/2006 Výboru pre colnú spoluprácu ES – Turecko a preukazuje, že tovar je vo voľnom obehu, čo je colný status. Neosvedčuje, kde bol tovar vyrobený. Od 8. júla 2024 prijímajú členské štáty EÚ osvedčenia A.TR vydané tureckými orgánmi elektronicky s QR kódom a bez vlastnoručného podpisu. Návrh Komisie z roku 2026 (2026/0270 (NLE)) by rozhodnutie č. 1/2006 nahradil novým rozhodnutím, preto si aktuálne pravidlá overte u svojho zástupcu.
EUR.1 je doklad o preferenčnom pôvode. Patrí k preferenčným režimom s vlastnými pravidlami pôvodu, čo sa v obchode medzi EÚ a Türkiye týka výrobkov mimo colnej únie, napríklad poľnohospodárskych výrobkov a výrobkov z uhlia a ocele. Pri odevoch váš zástupca očakáva A.TR. Pôvod sa pri dovoze aj tak deklaruje a môže byť dôležitý pre iné opatrenia a pre akékoľvek údaje o pôvode na etikete, ako vysvetľuje sprievodca A.TR.
Krok 4: DPH pri dovoze a jej zúčtovanie
DPH pri dovoze vzniká aj vtedy, keď je clo nulové. Podľa smernice o DPH (smernica Rady 2006/112/ES) sa DPH stáva splatnou pri dovoze tovaru (článok 70). Základom dane je colná hodnota (článok 85) plus dane, clá a poplatky splatné z dôvodu dovozu a vedľajšie náklady, napríklad provízia, balenie, preprava a poistenie do prvého miesta určenia v členskom štáte dovozu (článok 86). Kto daň platí, určuje členský štát dovozu (článok 201).
- Kde vzniká. V členskom štáte, v ktorom tovar vstupuje do EÚ (článok 60). Ak sa prepravuje v režime vonkajšieho tranzitu, napríklad kamiónom cez Bulharsko, je to členský štát, v ktorom sa tranzit končí (článok 61).
- Ako sa platí. Členské štáty môžu podnikom umožniť uviesť DPH pri dovoze v daňovom priznaní k DPH namiesto platby na hranici (článok 211). Každá krajina má vlastné pravidlo, preto sa nemecký a rakúsky postup nižšie líšia.
- Ako sa vracia. Podnik si DPH pri dovoze za tovar použitý na zdaniteľné plnenia odpočíta (článok 168 písm. e) v členskom štáte dovozu, čo v praxi vyžaduje registráciu pre DPH v tomto štáte.
Nemecko. Einfuhrumsatzsteuer vyrubuje a vyberá colná správa spolu s prípadným clom. Podnik si ju odpočíta ako daň na vstupe podľa § 15(1) č. 2 UStG, pričom dokladom je colný výmer o dovoze alebo elektronický výmer ATLAS. Dovozca s účtom odkladu platby (Zahlungsaufschub, článok 110 písm. b CKÚ, žiadosť na formulári 0580) platí odloženú DPH pri dovoze do 26. dňa druhého nasledujúceho mesiaca (§ 21(3a) UStG) a odklad bez zabezpečenia je možný len pri DPH pri dovoze, ktorá je v plnej výške odpočítateľná.
Dovoz do Rakúska
Rakúsko vyberá DPH pri dovoze cez účet na daňovom úrade, nie cez odklad platby. Podľa § 26(3) č. 1 UStG 1994 vyrubuje Einfuhrumsatzsteuer Zollamt Österreich, no podľa § 26(3) č. 2 ju vyberá daňový úrad, ak sú splnené tri podmienky: dlh vznikol podľa článku 77 Colného kódexu Únie a nejde o dodatočnú opravu; dlžník je podnik registrovaný pre DPH v Rakúsku, ktorý dováža pre svoje podnikanie; a dlžník v colnom vyhlásení uvedie, že toto pravidlo využíva.
- Splatnosť. DPH pri dovoze zaúčtovaná týmto spôsobom je splatná 15. dňa mesiaca po zaúčtovaní, najskôr však 15. dňa druhého mesiaca po zdaňovacom období, v ktorom vznikla (§ 26(5)(a)). Účtuje sa spolu s účtom DPH, takže sa dá odpočítať v tom istom priznaní.
- Nepriame zastúpenie. Deklarant konajúci ako nepriamy zástupca neručí za DPH pri dovoze, ak má písomný pokyn dovozcu použiť metódu cez účet (§ 26(5)(e)).
- Od 1. januára 2027. Novela (BGBl. I Nr. 62/2026) umožňuje orgánom pri podozrení na finančný trestný čin nariadiť výber cez colnú správu až na dva roky.
- EORI. Od 6. júna 2024 sa rakúske podniky registrujú samy cez Portal Zoll, do ktorého sa právnické osoby dostanú cez Unternehmensserviceportal (USP) a fyzické osoby cez FinanzOnline.
V čom sa Rakúsko líši od Nemecka: Rakúsko používa účet na daňovom úrade podľa § 26(3) č. 2, Nemecko platbu colnej správe s voliteľným účtom odkladu platby a portály EORI sú rôzne. Pravidlá Colného kódexu Únie o deklarantoch, zastúpení a A.TR sú v oboch krajinách rovnaké.
Licencovanie obalov: len odkazy
PE vrecká, kartóny a visačky môžu z dovozcu urobiť výrobcu obalov. Nariadenie EÚ o obaloch a odpadoch z obalov (EÚ) 2025/40 sa uplatňuje od 12. augusta 2026 a národné systémy popri ňom pokračujú. V Rakúsku informačný list ministerstva k nariadeniu z júna 2026 potvrdzuje, že Verpackungsverordnung 2014 naďalej platí, že obaly pre domácnosti sa licencujú v systéme zberu a zhodnocovania (Sammel- und Verwertungssystem) a že primárne povinnou stranou je dovozca baleného tovaru. V Nemecku sa výrobca podľa nariadenia registruje v registri obalov LUCID a zapojí sa do systému pre obaly, ktoré končia u súkromných konečných spotrebiteľov; zahraničná firma, ktorá predáva priamo nemeckým spotrebiteľom bez pobočky, určí splnomocneného zástupcu. Samotnú špecifikáciu balenia opisuje článok skladanie a balenie do PE vreciek.
Povinnosti dovozcu týkajúce sa súladu výrobku
Strana, ktorá uvádza odevy na trh EÚ, nesie povinnosti, ktoré colný zástupca nenesie. Na spotrebiteľské oblečenie sa vzťahujú tri okruhy a každý má vlastného sprievodcu.
- Bezpečnosť výrobkov. Podľa článku 11 nariadenia o všeobecnej bezpečnosti výrobkov (EÚ) 2023/988 dovozca pred uvedením výrobku na trh overí, že spĺňa všeobecnú požiadavku bezpečnosti a že výrobca splnil svoje povinnosti, uvedie svoje meno, registrované obchodné meno alebo ochrannú známku a poštovú a elektronickú adresu na výrobku, obale alebo sprievodnom dokumente a technickú dokumentáciu uchováva 10 rokov. Pozrite GPSR pre odevy.
- Označovanie vláknového zloženia. Podľa článku 15 ods. 1 nariadenia (EÚ) č. 1007/2011, ak výrobca nie je usadený v EÚ, dovozca zabezpečí, aby bola etiketa s vláknovým zložením dodaná a správna; distribútor, ktorý predáva pod vlastnou značkou, sa považuje za výrobcu (článok 15 ods. 2). Pozrite označovanie odevov v EÚ.
- EPR pre textil. Smernica (EÚ) 2025/1892 ukladá každému členskému štátu zaviesť rozšírenú zodpovednosť výrobcu za textil, pričom registráciu a poplatky určuje každý štát. Pozrite EPR pre textil v EÚ a kto je výrobca.
Ako do toho zapadajú doklady tureckého výrobcu
| Doklad | Pochádza od | Používa sa na |
|---|---|---|
| Obchodná faktúra | Výrobca alebo vývozca | Colnú hodnotu a základ DPH pri dovoze |
| Baliaci list | Výrobca alebo vývozca | Colné vyhlásenie a prípadnú fyzickú kontrolu |
| Sprievodné osvedčenie A.TR | Vývozca, potvrdené tureckou colnou správou | Bezcolné prepustenie ako tovar vo voľnom obehu |
| CMR, námorný nákladný list alebo letecký nákladný list | Dopravca alebo špeditér | Prepravu a prípadne tranzitnú operáciu |
| Turecké vývozné colné vyhlásenie | Turecká colná správa | Len na vývoz z Türkiye |
Trasy, Incoterms a časy prepravy opisuje článok preprava odevov z Turecka. Ak A.TR chýba alebo nezodpovedá faktúre, zástupca si v danom colnom vyhlásení nemôže uplatniť oslobodenie od cla, preto osvedčenie skontrolujte oproti faktúre ešte pred odoslaním tovaru.
Skôr než prvá zásielka opustí Türkiye
- Overte číslo EORI toho, kto bude deklarantom.
- Určte colného zástupcu a písomne sa dohodnite, či koná priamo, alebo nepriamo.
- Rozhodnite, ako sa bude platiť DPH pri dovoze: na hranici, cez odklad platby v Nemecku alebo cez účet na daňovom úrade v Rakúsku.
- Požiadajte vývozcu o potvrdenie, že A.TR bude vydané a bude zodpovedať faktúre.
- Skontrolujte povinnosti v oblasti bezpečnosti výrobkov, etikiet s vláknovým zložením a obalov, ktoré so sebou prináša rola dovozcu.
Na čo sa pýtajú nákupcovia
Potrebujem číslo EORI na dovoz oblečenia z Turecka?
Áno, deklarant potrebuje na dovoz oblečenia z Türkiye číslo EORI. Podľa článku 9 Colného kódexu Únie sa podniky z EÚ registrujú tam, kde sú usadené. V Nemecku je registrácia bezplatná a žiada sa o ňu cez Zoll-Portal; v Rakúsku cez Portal Zoll.
Je oblečenie z Turecka v EÚ oslobodené od cla?
Oblečenie z Türkiye vo voľnom obehu, ktoré sprevádza sprievodné osvedčenie A.TR, vstupuje do EÚ bez cla v rámci colnej únie EÚ – Türkiye. DPH pri dovoze sa v členskom štáte dovozu vyrubuje aj tak.
Aký je rozdiel medzi priamym a nepriamym colným zastúpením?
Priamy zástupca koná v mene dovozcu, takže deklarantom a dlžníkom je dovozca. Nepriamy zástupca koná vo vlastnom mene na účet dovozcu a dlžníkmi sú obaja (články 18 a 77 ods. 3 Colného kódexu Únie).
Potrebujem pre odevy z Turecka A.TR alebo EUR.1?
Odevy z Türkiye potrebujú sprievodné osvedčenie A.TR, ktoré preukazuje status voľného obehu v rámci colnej únie. EUR.1 je doklad o preferenčnom pôvode pre výrobky mimo colnej únie, napríklad poľnohospodárske výrobky a výrobky z uhlia a ocele.
Ako sa platí DPH pri dovoze oblečenia do Rakúska?
DPH pri dovoze oblečenia do Rakúska vyrubuje Zollamt Österreich. Podnik registrovaný pre DPH v Rakúsku môže v colnom vyhlásení zvoliť, aby sa zaúčtovala na jeho účet na daňovom úrade a odpočítala v tom istom priznaní k DPH (§ 26(3) č. 2 UStG 1994).
Kto zodpovedá za etiketu a bezpečnosť výrobku pri dovoze oblečenia?
Ak je výrobca mimo EÚ, zodpovedá dovozca. Musí zabezpečiť správnu etiketu s vláknovým zložením (nariadenie (EÚ) č. 1007/2011, článok 15) a splniť povinnosti dovozcu podľa GPSR vrátane uvedenia svojho mena a adresy na výrobku alebo obale (nariadenie (EÚ) 2023/988, článok 11).
Posielajte s dokladmi, ktoré váš zástupca očakáva
Pripravíme obchodnú faktúru a baliaci list a vývoznú stranu zariadime tak, aby im A.TR zodpovedalo; súbor dokladov potvrdíme pri cenovej ponuke. Colné vyhlásenie v EÚ, DPH pri dovoze a povinnosti dovozcu týkajúce sa súladu zostávajú na vás a vašom colnom zástupcovi.
Prebrať objednávku do EÚ