Regelefterlevnad och frakt
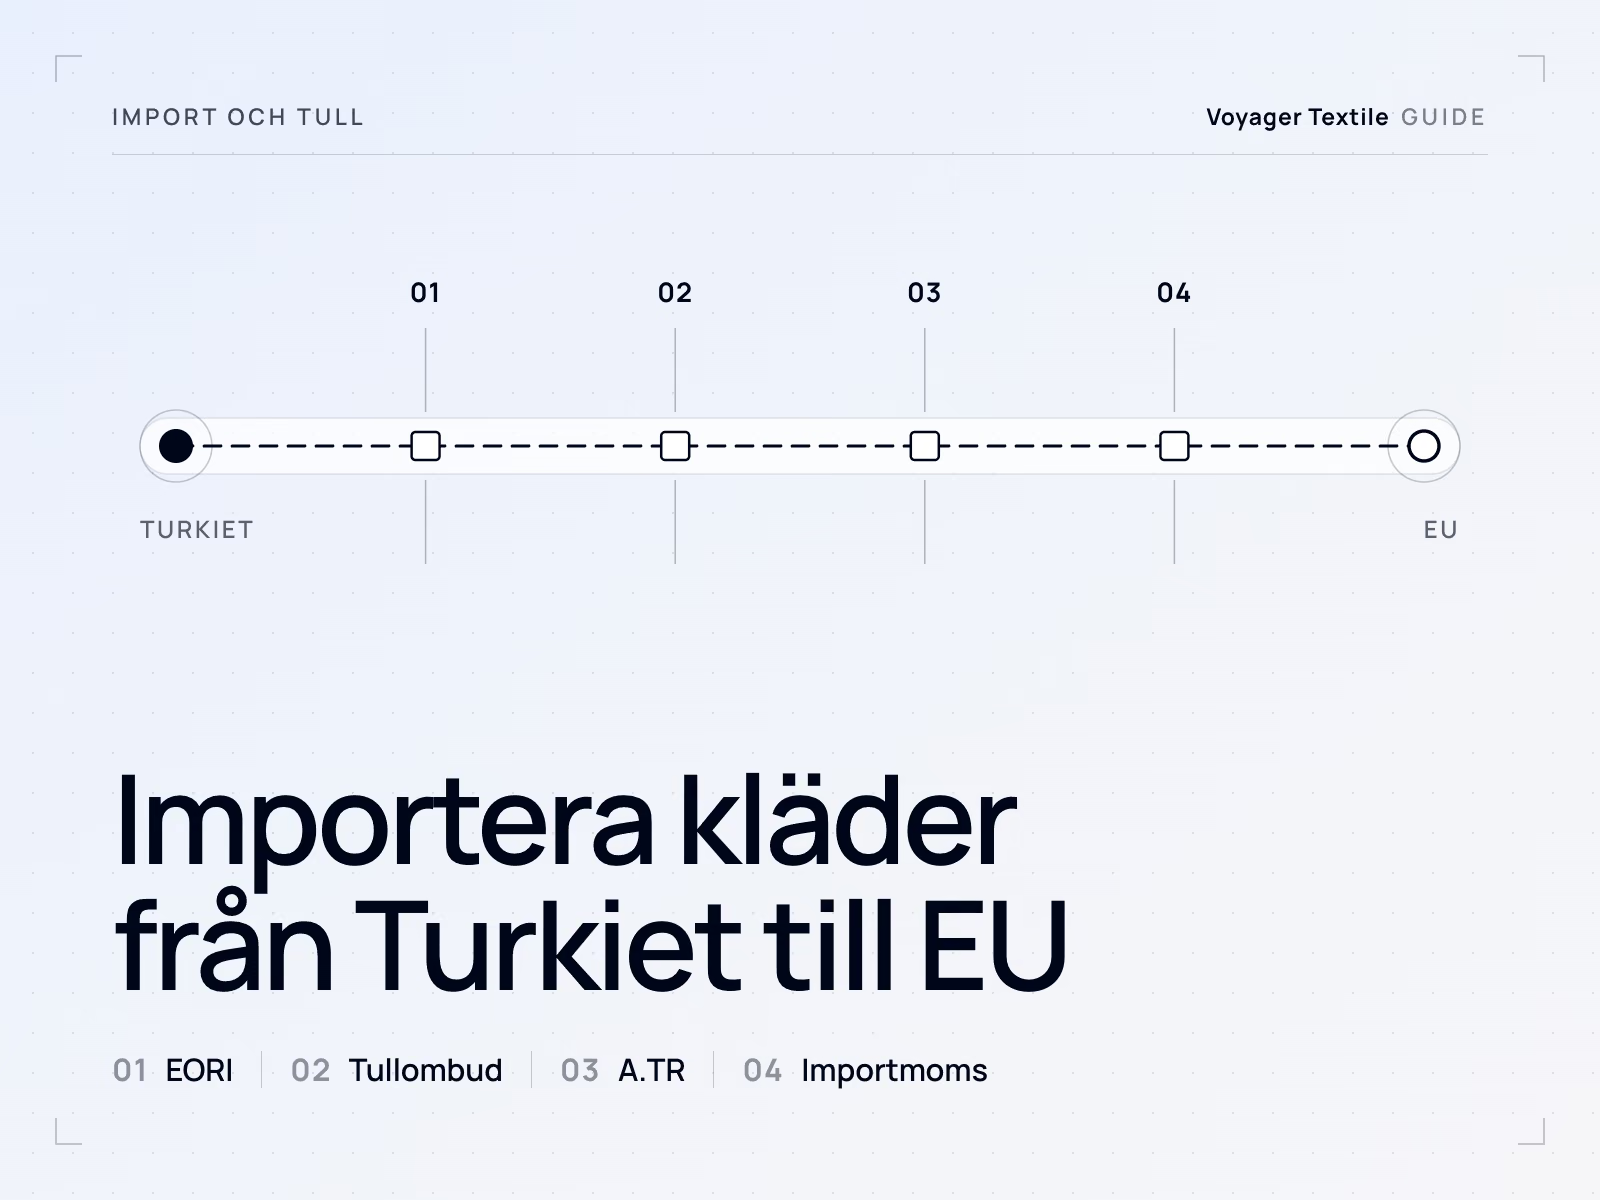
Importera kläder från Turkiet till EU: EORI, tullombud, A.TR och importmoms
Kläder från Türkiye i fri omsättning, som åtföljs av ett varucertifikat A.TR, betalar ingen tull i EU. Det är ändå en import: varorna behöver en tulldeklaration som lämnas av en deklarant som är etablerad i EU och har ett EORI-nummer, ofta via ett direkt eller indirekt tullombud, och importmoms ska betalas i importmedlemsstaten, avdragsgill för ett företag som har rätt att dra av den.
Senast granskad:
Innehåll
- Vad tullunionen tar bort, och vad den lämnar kvar
- Steg 1: ett EORI-nummer
- Steg 2: vem som lämnar deklarationen: direkt eller indirekt representation
- Steg 3: A.TR, och varför EUR.1 inte är dokumentet för kläder
- Steg 4: importmoms och hur den redovisas
- Import till Österrike
- Förpackningslicenser: bara hänvisningar
- Importörens skyldigheter kring produktöverensstämmelse
- Hur en turkisk tillverkares dokument passar in
- Frågor inköpare ställer
Bekräfta varuklassificering, ursprung och dokumentation med ert tullombud för destinationsmarknaden och importdatumet.
Vad tullunionen tar bort, och vad den lämnar kvar
Tullunionen tar bort tullen, inte importen. Kommissionens generaldirektorat för skatter och tullunionen beskriver den som att den omfattar varor som helt framställts i, eller övergått till fri omsättning i, Türkiye eller EU, enligt beslut nr 1/95 av associeringsrådet EG–Turkiet av den 22 december 1995; jordbruksprodukter samt kol- och stålprodukter står utanför och handlas enligt separata avtal. Kläder är industriprodukter och förflyttas därför utan tull när varorna är i fri omsättning och åtföljs av ett A.TR.
Det som återstår är tullformaliteterna och skatten. Varorna deklareras för övergång till fri omsättning, importmoms tas ut i importmedlemsstaten, och den part som släpper ut dem på EU-marknaden tar på sig skyldigheter kring produktöverensstämmelse. Hur svaren i EU, Storbritannien och USA skiljer sig för samma produktionsserie förklaras i en produktionsserie, tre marknader.
Steg 1: ett EORI-nummer
Den som lämnar en tulldeklaration i EU behöver ett EORI-nummer. Enligt artikel 9 i unionens tullkodex (förordning (EU) nr 952/2013) registrerar sig ekonomiska aktörer som är etablerade i EU hos tullmyndigheterna där de är etablerade; aktörer som inte är etablerade i EU registrerar sig där de först lämnar en deklaration eller ansöker om ett beslut. Kommissionens vägledning om EORI tillägger att ett och samma nummer används i hela tullområdet.
Tyskland. EORI-numret utfärdas kostnadsfritt av Generalzolldirektion, Dienstort Dresden. Zoll anger att ansökningar från den 1 oktober 2026 ska göras via Zoll-Portal och att pappersblanketten 0870 efter den 30 september 2026 bara godtas i undantagsfall. Det österrikiska förfarandet finns i avsnittet om Österrike nedan.
Steg 2: vem som lämnar deklarationen: direkt eller indirekt representation
Deklaranten måste vara etablerad i EU. Det anges i artikel 170(2) i unionens tullkodex, med snäva undantag för transitering, tillfällig införsel, enstaka deklarationer som myndigheterna godtar och deklaranter från angränsande länder vid gränsen. En turkisk exportör kan därför inte rutinmässigt själv deklarera varorna för fri omsättning, och en köpare i EU lämnar oftast över arbetet till ett tullombud.
| Direkt representation | Indirekt representation | |
|---|---|---|
| Ombudet agerar | I importörens namn och för importörens räkning | I eget namn men för importörens räkning |
| Deklarant | Importören | Ombudet |
| Gäldenär för en eventuell tullskuld | Importören (deklaranten) | Både ombudet och den som företräds (artikel 77(3)) |
| Typisk användning | En köpare i EU som själv är importör och anlitar en tullmäklare | En säljare eller importör som inte är etablerad i EU, till exempel vid en DDP-försäljning |
Enligt artikel 18(2) måste ombudet självt vara etablerat i EU. Enligt artikel 19 ska det ange om det agerar direkt eller indirekt, och den som agerar utan fullmakt anses agera i eget namn. Valet påverkar mer än tullen, eftersom Tyskland och Österrike tillämpar tullreglerna på motsvarande sätt för importmomsen (§ 21(2) UStG i Tyskland, § 26(1) UStG 1994 i Österrike), så den representation du väljer avgör också vem som svarar för importmomsen.
Steg 3: A.TR, och varför EUR.1 inte är dokumentet för kläder
Varucertifikatet A.TR är det dokument som gör att kläder kan passera utan tull. Den turkiska tullen utfärdar det på exportörens begäran enligt beslut nr 1/2006 av tullsamarbetskommittén EG–Turkiet, och det styrker att varorna är i fri omsättning, vilket är en tullstatus. Det intygar inte var varorna har tillverkats. Sedan den 8 juli 2024 godtar EU:s medlemsstater A.TR-certifikat som de turkiska myndigheterna utfärdat elektroniskt med QR-kod och utan handskriven underskrift. Ett förslag från kommissionen 2026 (2026/0270 (NLE)) skulle ersätta beslut nr 1/2006 med ett nytt beslut, så bekräfta de gällande reglerna med ditt ombud.
EUR.1 är ett bevis på förmånsberättigande ursprung. Det hör till förmånsordningar med egna ursprungsregler, vilket i handeln mellan EU och Türkiye gäller produkterna utanför tullunionen, till exempel jordbruksprodukter samt kol- och stålprodukter. För kläder är det A.TR som ditt ombud räknar med. Ursprunget deklareras ändå vid importen och kan ha betydelse för andra åtgärder och för en eventuell ursprungsangivelse på etiketten, som guiden om A.TR förklarar.
Steg 4: importmoms och hur den redovisas
Importmoms ska betalas även när tullen är noll. Enligt mervärdesskattedirektivet (rådets direktiv 2006/112/EG) inträder skattskyldigheten när varorna importeras (artikel 70). Beskattningsunderlaget är tullvärdet (artikel 85) plus skatter, tullar och avgifter som ska betalas på grund av importen och bikostnader som provision, emballage, transport och försäkring fram till den första destinationsorten i importmedlemsstaten (artikel 86). Importmedlemsstaten bestämmer vem som betalar (artikel 201).
- Var den ska betalas. I den medlemsstat där varorna förs in i EU (artikel 60). Om de förflyttas under extern transitering, till exempel med lastbil genom Bulgarien, är det den medlemsstat där de lämnar transiteringen (artikel 61).
- Hur den betalas. Medlemsstaterna får låta företag redovisa importmomsen i momsdeklarationen i stället för att betala den vid gränsen (artikel 211). Varje land har sin egen regel, och därför skiljer sig de tyska och österrikiska metoderna nedan åt.
- Hur den kommer tillbaka. Ett företag drar av importmoms på varor som används i dess beskattade transaktioner (artikel 168 e) i importmedlemsstaten, vilket i praktiken kräver en momsregistrering där.
Tyskland. Einfuhrumsatzsteuer fastställs och tas ut av tullen tillsammans med eventuell tull. Ett företag drar av den som ingående skatt enligt § 15(1) nr 2 UStG, med tullens importbeslut eller det elektroniska ATLAS-beslutet som bevis. En importör med anståndskonto (Zahlungsaufschub, artikel 110 b i tullkodexen, som söks på blankett 0580) betalar den uppskjutna importmomsen senast den 26:e dagen i den andra följande månaden (§ 21(3a) UStG), och anstånd utan säkerhet finns bara för importmoms som är helt avdragsgill.
Import till Österrike
Österrike tar ut importmoms via skattekontot i stället för genom anstånd. Enligt § 26(3) nr 1 UStG 1994 fastställer Zollamt Österreich Einfuhrumsatzsteuer, men enligt § 26(3) nr 2 tar skattekontoret ut den när tre villkor är uppfyllda: skulden har uppkommit enligt artikel 77 i unionens tullkodex och är inte en senare rättelse; gäldenären är ett momsregistrerat företag i Österrike som importerar för sin verksamhet; och gäldenären anger i tulldeklarationen att den använder denna regel.
- Tidpunkt. Importmoms som bokförs på det här sättet förfaller till betalning den 15:e i månaden efter bokföringen, och tidigast den 15:e i den andra månaden efter den momsperiod då den uppkom (§ 26(5)(a)). Den bokförs tillsammans med momskontot och kan därför dras av i samma deklaration.
- Indirekt representation. Den deklarant som agerar som indirekt ombud är inte ansvarig för importmomsen om den har importörens skriftliga instruktion att använda kontometoden (§ 26(5)(e)).
- Från den 1 januari 2027. En ändring (BGBl. I Nr. 62/2026) låter myndigheterna kräva att tullen tar ut skatten under upp till två år om ett ekonomiskt brott misstänks.
- EORI. Sedan den 6 juni 2024 registrerar sig österrikiska företag själva via Portal Zoll, som juridiska personer når via Unternehmensserviceportal (USP) och fysiska personer via FinanzOnline.
Så skiljer sig Österrike från Tyskland: i Österrike går vägen via skattekontot enligt § 26(3) nr 2, i Tyskland via betalning till tullen med ett valfritt anståndskonto, och EORI-portalerna är olika. Reglerna i unionens tullkodex om deklaranter, representation och A.TR är desamma i båda länderna.
Förpackningslicenser: bara hänvisningar
Polybags, kartonger och hängetiketter kan göra importören till förpackningsproducent. EU:s förordning om förpackningar och förpackningsavfall (EU) 2025/40 gäller från den 12 augusti 2026, och de nationella systemen fortsätter parallellt. I Österrike bekräftar ministeriets faktablad om förordningen från juni 2026 att Verpackungsverordnung 2014 fortfarande gäller, att hushållsförpackningar licensieras hos ett insamlings- och återvinningssystem (Sammel- und Verwertungssystem) och att importören av förpackade varor är den primärt skyldiga parten. I Tyskland registrerar sig en producent enligt förordningen i förpackningsregistret LUCID och ansluter sig till ett system för förpackningar som hamnar hos privata slutkonsumenter; ett utländskt företag som säljer direkt till tyska konsumenter utan filial utser ett auktoriserat ombud. Själva packspecifikationen tas upp i vikning och polybag.
Importörens skyldigheter kring produktöverensstämmelse
Den part som släpper ut plaggen på EU-marknaden har skyldigheter som ett tullombud inte har. Tre regelverk gäller för konsumentkläder, och vart och ett har en egen guide.
- Produktsäkerhet. Enligt artikel 11 i förordningen om allmän produktsäkerhet (EU) 2023/988 kontrollerar en importör innan en produkt släpps ut på marknaden att den uppfyller det allmänna säkerhetskravet och att tillverkaren har gjort sin del, anger sitt namn, registrerade firma eller varumärke samt post- och e-postadress på produkten, förpackningen eller ett medföljande dokument, och sparar den tekniska dokumentationen i 10 år. Se GPSR för kläder.
- Fibermärkning. Enligt artikel 15(1) i förordning (EU) nr 1007/2011 ser importören till att fiberetiketten finns och är korrekt när tillverkaren inte är etablerad i EU; en distributör som säljer under eget varumärke räknas som tillverkare (artikel 15(2)). Se märkning av kläder i EU.
- Producentansvar för textil (EPR). Direktiv (EU) 2025/1892 kräver att varje medlemsstat inför utökat producentansvar för textilier, med registrering och avgifter som fastställs nationellt. Se producentansvar för textil i EU och vem är producent.
Hur en turkisk tillverkares dokument passar in
| Dokument | Kommer från | Används till |
|---|---|---|
| Handelsfaktura | Tillverkaren eller exportören | Tullvärdet och underlaget för importmoms |
| Packlista | Tillverkaren eller exportören | Deklarationen och en eventuell fysisk kontroll |
| Varucertifikat A.TR | Exportören, med påteckning av turkiska tullen | Tullfri övergång som varor i fri omsättning |
| CMR, konossement eller flygfraktsedel | Transportören eller speditören | Transporten och, i förekommande fall, transiteringen |
| Turkisk exportdeklaration | Turkiska tullen | Endast för exporten från Türkiye |
Rutter, Incoterms och transporttider tas upp i frakt av kläder från Turkiet. Om A.TR saknas eller inte stämmer med fakturan kan ombudet inte begära tullfri behandling i den deklarationen, så kontrollera certifikatet mot fakturan innan varorna lämnar fabriken.
Innan den första sändningen lämnar Türkiye
- Bekräfta EORI-numret för den som ska vara deklarant.
- Utse ett tullombud och kom skriftligen överens om ombudet agerar direkt eller indirekt.
- Bestäm hur importmomsen ska betalas: vid gränsen, genom anstånd i Tyskland eller via skattekontot i Österrike.
- Be exportören bekräfta att ett A.TR kommer att utfärdas och att det stämmer med fakturan.
- Kontrollera de skyldigheter kring produktsäkerhet, fiberetikett och förpackningar som följer med att vara importör.
Frågor inköpare ställer
Behöver jag ett EORI-nummer för att importera kläder från Turkiet?
Ja, deklaranten behöver ett EORI-nummer för att importera kläder från Türkiye. Enligt artikel 9 i unionens tullkodex registrerar sig företag i EU där de är etablerade. I Tyskland är det kostnadsfritt och söks via Zoll-Portal; i Österrike via Portal Zoll.
Är kläder från Turkiet tullfria i EU?
Kläder från Türkiye i fri omsättning, som åtföljs av ett varucertifikat A.TR, förs in i EU utan tull tack vare tullunionen mellan EU och Türkiye. Importmoms tas ändå ut i importmedlemsstaten.
Vad är skillnaden mellan direkt och indirekt representation i tullsammanhang?
Ett direkt ombud agerar i importörens namn, så importören är deklarant och gäldenär. Ett indirekt ombud agerar i eget namn för importörens räkning, och båda är gäldenärer (artiklarna 18 och 77(3) i unionens tullkodex).
Behöver jag A.TR eller EUR.1 för kläder från Turkiet?
Kläder från Türkiye behöver ett varucertifikat A.TR, som visar status som vara i fri omsättning inom tullunionen. EUR.1 är ett bevis på förmånsberättigande ursprung som används för produkter utanför tullunionen, till exempel jordbruksprodukter samt kol- och stålprodukter.
Hur betalas importmoms på kläder som importeras till Österrike?
Importmoms på kläder som importeras till Österrike fastställs av Zollamt Österreich. Ett momsregistrerat företag i Österrike kan i tulldeklarationen välja att få den bokförd på sitt skattekonto och dragen av i samma momsdeklaration (§ 26(3) nr 2 UStG 1994).
Vem ansvarar för etiketten och produktsäkerheten vid import av kläder?
Importören ansvarar när tillverkaren finns utanför EU. Den måste se till att fiberetiketten är korrekt (förordning (EU) nr 1007/2011, artikel 15) och uppfylla importörens skyldigheter enligt GPSR, bland annat att ange sitt namn och sin adress på produkten eller förpackningen (förordning (EU) 2023/988, artikel 11).
Skeppa med de dokument som ditt ombud räknar med
Vi tar fram handelsfakturan och packlistan och ordnar exportsidan så att A.TR stämmer med dem, och vi bekräftar dokumentuppsättningen i offerten. EU-deklarationen, importmomsen och importörens skyldigheter kring produktöverensstämmelse ligger kvar hos dig och ditt tullombud.
Diskutera en order till EU