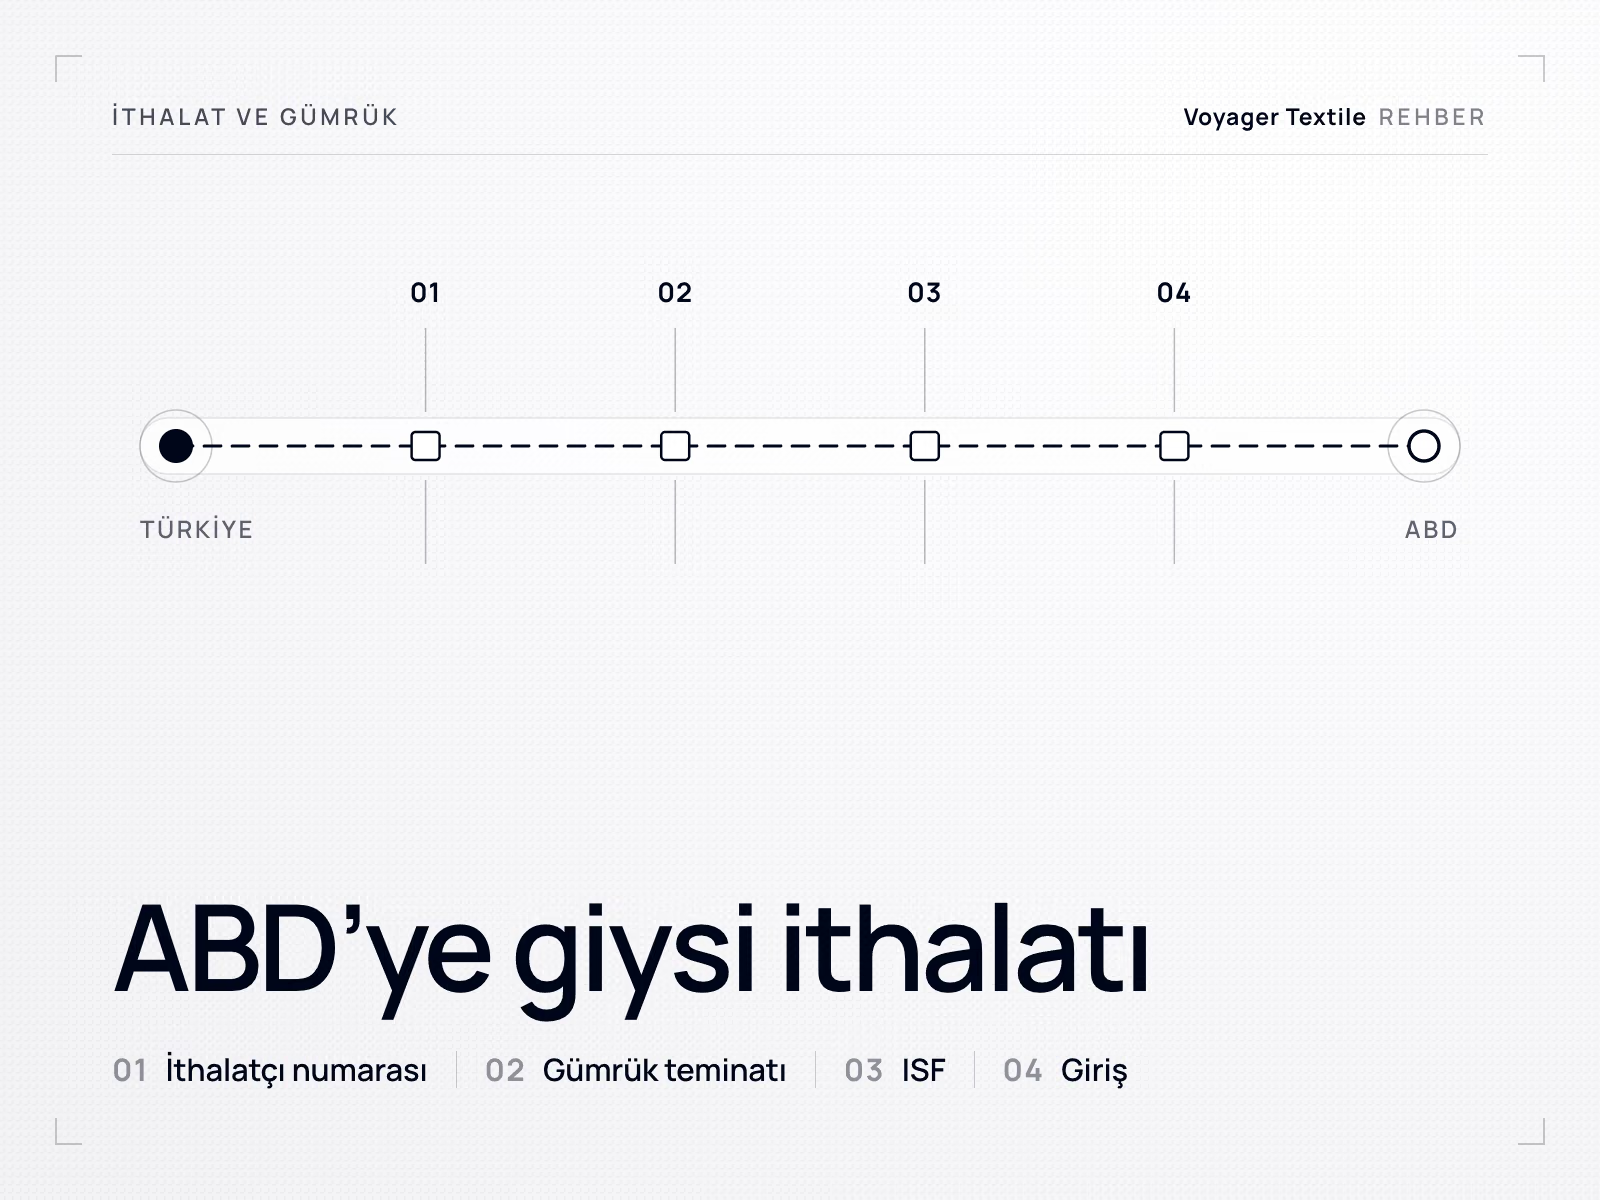
Uygunluk ve sevkiyat
ABD'nin Türkiye'den gelen giyime uyguladığı gümrük vergisi: Section 301 vergisi MFN oranına nasıl eklenir
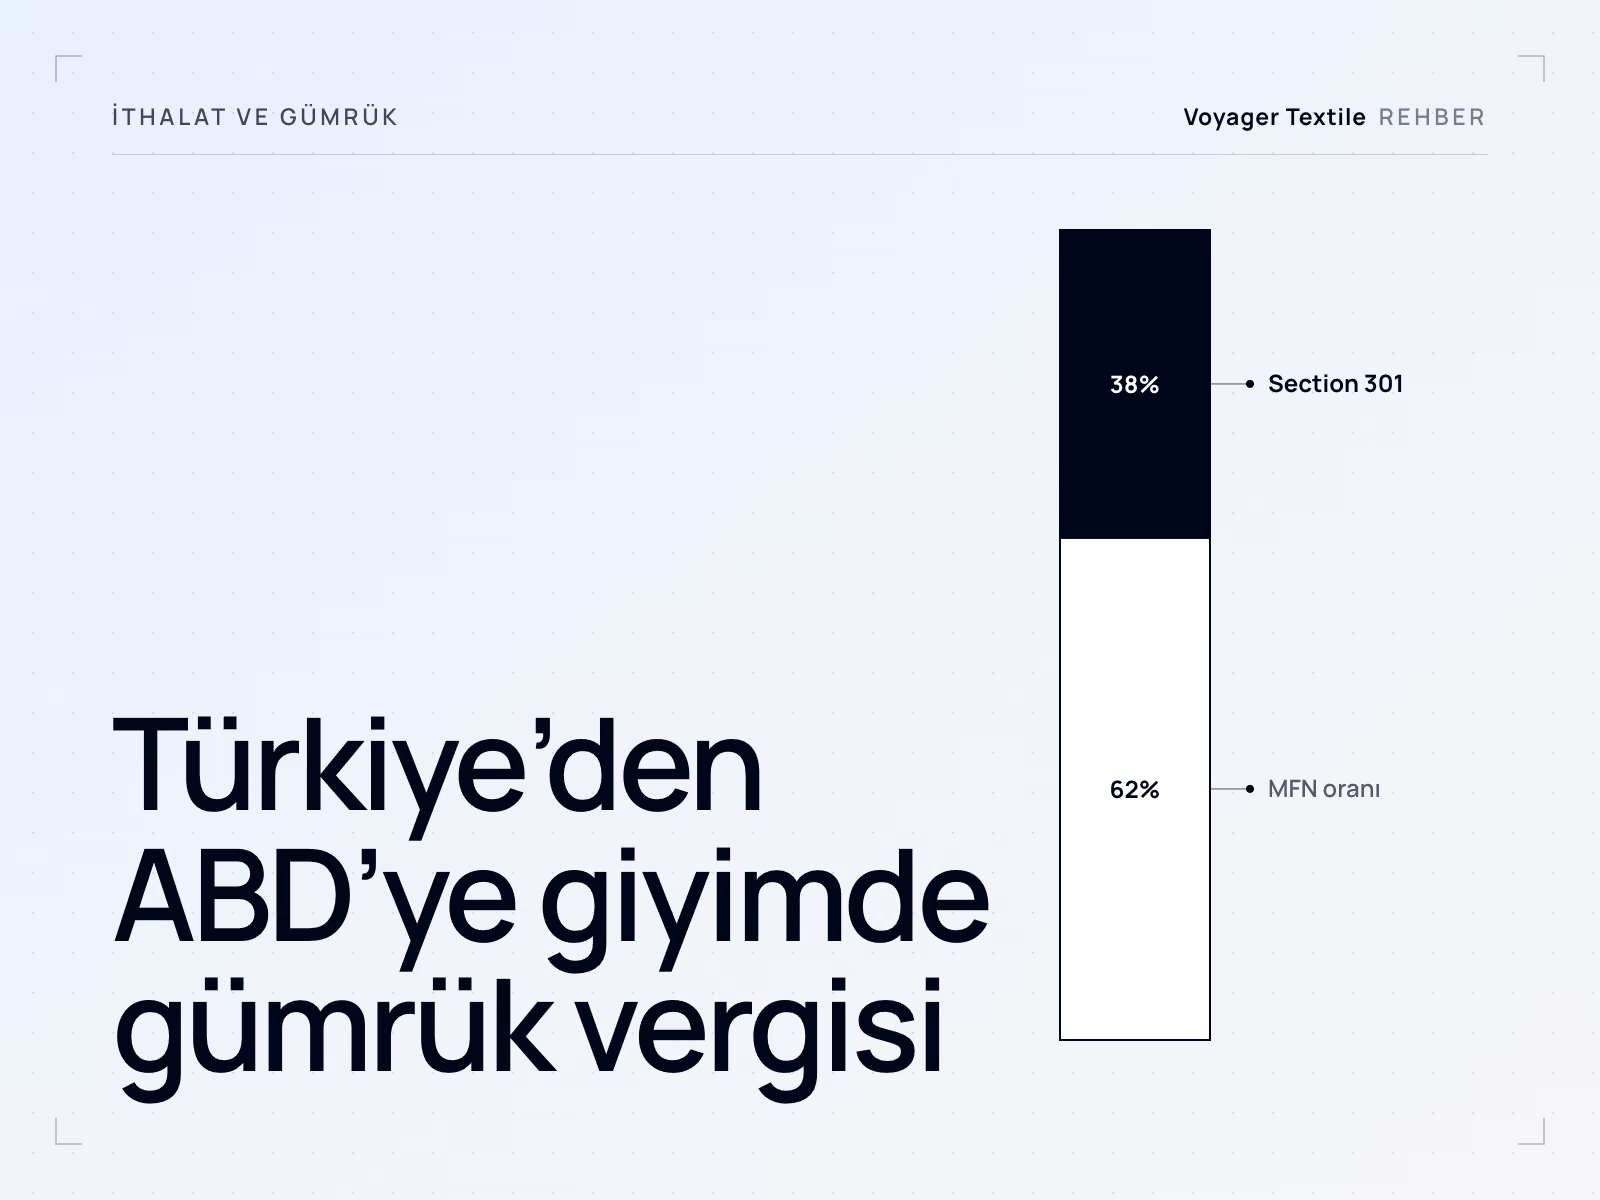
24 Temmuz 2026'da ya da sonrasında ABD'de gümrükten giriş yapan Türk menşeli giyim iki katman vergi öder: HTSUS alt pozisyonunun genel oranı ve Section 301 kapsamında, 9903.05.79 pozisyonuyla %12,5 ek ad valorem (değer esaslı) vergi. İkisini de kayıtlı ithalatçı (importer of record) öder. Section 301 önlemi ABD Uluslararası Ticaret Mahkemesi'nde (Court of International Trade) dava konusudur; mahkeme aksine karar vermedikçe CBP bu vergiyi tahsil eder.
Son gözden geçirme:
İçindekiler
ABD'li bir alıcı için Türkiye'de üretilmiş bir giysinin vergisi, ikisi de gümrük kıymeti üzerinden alınan iki oranın toplamıdır. Birincisi giysinin ne olduğuna, ikincisi nerede üretildiğine bağlıdır. İkisi de tedarikçiye, Incoterm'e ya da fiyata bağlı değildir.
Ürünün tarife sınıflandırmasını, menşeini ve belgelerini hedef pazar ve ithalat tarihi için gümrük temsilcinizle netleştirin.
Türk menşeli giyime hangi ABD vergileri uygulanır
İki vergi uygulanır: giysinin alt pozisyonu için Amerika Birleşik Devletleri Harmonize Tarife Cetveli'nin (HTSUS) column 1 genel oranı, yani çoğu zaman MFN oranı denen oran, ve Türkiye ürünleri için Section 301 vergisi. Aşağıdaki giyim alt pozisyonlarında Türkiye, Special sütununda yer almaz; bu yüzden genel oranın yerine geçen bir tercihli oran yoktur.
Yaygın giysilerde oranlar nasıl toplanır
Türkiye için Section 301 vergisi genel orana tam olarak eklenir. Aynı önlem bazı diğer ekonomiler için toplam orana tavan koyar: Avrupa Birliği ve Tayvan ürünlerinde ikisinin toplamı %10'da, Japonya, Kore ve İsviçre ürünlerinde %12,5'te tutulur. Türkiye bunların arasında değildir; bu yüzden %12,5'lik oran zaten yüksek olan giyim oranlarının üstüne eklenir.
| HTSUS alt pozisyonu | Tarifedeki tanımıyla giysi | Genel oran | Section 301, Türkiye | Toplam oran |
|---|---|---|---|---|
| 6109.10.00 | Pamuktan örme tişört, atlet, askılı üst ve benzeri giysiler | 16.5% | +12.5% | 29% |
| 6109.90.10 | Aynı giysiler, sentetik elyaftan | 32% | +12.5% | 44.5% |
| 6105.10.00 | Erkek ve erkek çocuk gömlekleri, pamuktan örme | 19.7% | +12.5% | 32.2% |
| 6110.20.20 | Pamuktan örme kazak, süveter, sweatshirt ve benzeri eşya (%36 veya daha fazla keten içerenler hariç) | 16.5% | +12.5% | 29% |
Pamuklu ve sentetik elyaflı tişört satırlarında görüldüğü gibi, elyaf içeriği ve konstrüksiyon birinci katmanı ikinciden çok daha fazla etkiler. ABD'nin giyimi nasıl sınıflandırdığı ve ithalatçının sınırda başka neler yapması gerektiği ABD'de giyim etiketleme ve ithalat şartları rehberinde anlatılır.
Hangi Section 301 oranının uygulanacağını menşe belirler
Section 301 oranı giysinin menşe ülkesini izler; kesim-dikim giysilerin çoğunda bu, giysinin dikildiği ülkedir. 19 CFR 102.21'e göre 61 ya da 62. fasıldan, iki veya daha fazla parçadan yapılmış ve tamamen tek bir ülkede dikilmiş bir giysinin menşei o ülkedir; şekline göre örülen (knit-to-shape) giysiler farklı bir kurala tabidir. Türkiye'de kesilip dikilen bir giysi, kumaşı nerede üretilmiş olursa olsun ABD açısından Türk menşelidir ve Türkiye'nin %12,5'lik oranına tabidir.
Girdilerin karşılaştığı tek test vergi açısından menşe değildir. Uygur Zorla Çalıştırmayı Önleme Yasası (Uyghur Forced Labor Prevention Act) giysinin ötesine, pamuğa ve diğer malzemelere bakar; ithalatçının bunun için ihtiyaç duyduğu kanıtlar ABD ithalat şartları rehberinde anlatılır. Menşein genel olarak nasıl belirlendiği giyimde menşe ülke sayfasında ele alınır.
ABD'nin Türk giyimine yönelik önlemleri nasıl değişti
Section 301 vergisi, 2025'ten bu yana Türk giyimine uygulanan üçüncü genel ek vergidir. Önceki ikisi sona erdi; eski bir teklifin ya da müşavir notunun doğru okunabilmesi için tablo bunların neden sona erdiğini de kaydeder.
| Önlem | Hukuki dayanak | Dönem | Durum |
|---|---|---|---|
| Uluslararası Acil Ekonomik Yetkiler Yasası (IEEPA) kapsamındaki tarifeler | 2025 tarihli başkanlık kararnameleri | 2025'ten itibaren | Sona erdi. Yüksek Mahkeme, 20 Şubat 2026'da karara bağlanan Learning Resources, Inc. v. Trump, No. 24-1287 davasında IEEPA'nın tarife koyma yetkisi vermediğine hükmetti |
| %10 ad valorem geçici ithalat ek vergisi | 1974 Ticaret Yasası (Trade Act of 1974) Section 122, 20 Şubat 2026 tarihli 11012 sayılı Bildiri (91 FR 9339) | 24 Şubat 2026 saat 00.01'den (12:01 a.m.) 24 Temmuz 2026 saat 00.01'e (12:01 a.m.) kadar | 150 günlük süresinin sonunda sona erdi |
| Türkiye ürünlerine %12,5 ek vergi | 1974 Ticaret Yasası Section 301, USTR bildirimi 91 FR 47318; HTSUS 9903.05.79 pozisyonu | 24 Temmuz 2026 doğu saatiyle 00.01'den (12:01 a.m.) itibaren | Yürürlükte; ABD Uluslararası Ticaret Mahkemesi'nde dava konusu |
24 Temmuz 2026'dan önce gemiye yüklenmiş, son taşıma aşamasında yolda olan ve 28 Temmuz 2026 saat 00.01'den (12:01 a.m.) önce gümrükten giriş yapan mallar 9903.05.85 pozisyonu kapsamında muaftı. Bu süre kapandı.
Mahkemedeki itiraz
Section 301 önlemine itiraz edilmiştir ve sonuç belirsizdir. Oregon'un öncülüğündeki yirmi beş eyalet 3 Ağustos 2026'da ABD Uluslararası Ticaret Mahkemesi'nde dava açarak (Court No. 26-03467) önlemin iptalini, uygulanmasının durdurulmasını ve eyaletlerin ödediği tarifelerin iadesini istedi. Mahkeme aksine karar verene kadar CBP vergiyi her girişte tahsil eder; alıcı siparişlerin maliyetini olası bir karara göre değil, bu esasa göre hesaplamalıdır.
Kim öder: kayıtlı ithalatçı
ABD gümrük vergisini fabrika değil, kayıtlı ithalatçı öder. 19 U.S.C. 1484'e göre gümrük girişini malların sahibi ya da alıcısı veya bunların belirlediği lisanslı bir gümrük müşaviri yapar ve kayıtlı ithalatçı kıymeti, sınıflandırmayı ve vergi oranını beyan ederken makul özeni göstermek zorundadır. 19 CFR 141.1(b)'ye göre gümrük vergisi ithalatçının kişisel borcudur; müşavire ödeme yapmak, müşavir CBP'ye ödemezse borcu ortadan kaldırmaz.
- Yabancı bir şirket kayıtlı ithalatçı ancak belli koşullarla olabilir. 19 CFR 141.18'e göre ABD'de yerleşik olmayan bir şirketin, tebligat almaya yetkili yerleşik bir temsilcisi ve yerleşik bir kurumsal kefilin verdiği bir teminatı olması gerekir.
- DDP fiyat vergiyi satıcıya geçirir. Gümrük vergisi ödenmiş teslim (DDP) teklif veren taraf ABD ithalat işlemlerini ve vergiyi üstlenmiş olur; bu yüzden teklifte kayıtlı ithalatçının kim olduğu yazılmalıdır.
- Düşük değerli sevkiyatlar kestirme yol değildir. CBP'nin 24 Haziran 2026 tarihli geçici nihai kuralı (91 FR 37789), posta dışında gelen sevkiyatlar için de minimis muafiyetini süresiz olarak askıya alır; buna eşlik eden bir kural (91 FR 37801) 24 Temmuz 2026'dan itibaren posta gönderileri için de aynısını yapar.
Teklifte vergi varsayımları nasıl belirtilir
ABD'ye teslim için verilen bir teklifte Incoterm, varsayılan menşe ülke, maliyet hesabında kullanılan HTSUS alt pozisyonu ve belirli bir tarihte varsayılan vergi oranları yazmalıdır. Bunlar olmadan iki teklif karşılaştırılamaz ve oran değişikliğinin kimde kalacağı belirsiz olur. Aşağıdaki satırlar, alıcının görmek isteyebileceği metin örnekleridir; Voyager'ın şartları değildir.
- Teslim şekli. "Fiyatlar [Incoterm ve belirtilen yer]. ABD ithalat vergileri, Section 301 vergileri, ücretler ve diğer vergiler hariçtir ve kayıtlı ithalatçı tarafından ödenir."
- Menşe. "Menşe ülke: Türkiye. Giysiler Türkiye'de kesilmiş ve tamamen Türkiye'de dikilmiştir."
- Sınıflandırma. "Maliyet hesabı HTSUS [alt pozisyon] esas alınarak yapılmıştır; sevkiyattan önce ithalatçının gümrük müşaviri tarafından teyit edilecektir."
- Oranlar ve tarih. "Varsayılan vergi: [tarih] itibarıyla yürürlükteki haliyle HTSUS genel oranı artı 9903.05.79 pozisyonu kapsamında %12,5."
- Oran değişikliği. "Teklif ile gümrük girişi arasında ABD vergisinde olacak her değişiklik, sözleşmede kararlaştırıldığı üzere [taraf] hesabınadır."
Teslim şeklinin fiyata neyin dahil olduğunu nasıl değiştirdiği Türkiye'den giyim sevkiyatı rehberinde anlatılır. Türkiye'nin ABD vergisi, MOQ ve termin açısından diğer menşelerle karşılaştırması ABD pazarı için giyim nerede üretilir rehberindedir.
ABD vergisini değiştirmeyenler
- A.TR ya da AB gümrük statüsü. A.TR, AB–Türkiye gümrük birliğine aittir ve ABD vergisine etkisi yoktur. Üç pazarın karşılaştırması tek üretim partisi, üç pazar sayfasındadır.
- Başka bir ülkeden gelen kumaş. Tamamen Türkiye'de dikilen bir giysinin menşei Türk kalır, Section 301 oranı da.
- Başka bir ülke üzerinden sevkiyat. Ek işlem görmeden bir AB limanı ya da başka bir liman üzerinden gönderilmek menşei değiştirmez.
- Sipariş tarihi. Geçerli oran, siparişin verildiği tarihteki değil, malların gümrükten giriş yaptığı tarihte yürürlükte olan orandır.
Türkiye'den bir ABD siparişinin maliyetini hesaplamadan önce
- Kayıtlı ithalatçının kim olacağını ve bu tarafın bu rolü üstlenip üstlenemeyeceğini kararlaştırın.
- Her model için HTSUS alt pozisyonunu ithalatçının müşavirine teyit ettirin.
- Bu alt pozisyonun genel oranını güncel HTSUS'ta bulun ve 9903.05.79 pozisyonu kapsamında %12,5 ekleyin.
- Mal işlem ücretini ve deniz yolu navlununda liman bakım ücretini ekleyin.
- Menşei, alt pozisyonu, varsayılan oranları ve bunların tarihini teklife yazın.
- Sipariş ile gümrük girişi arasında vergide olacak bir değişikliği kimin üstleneceğini sözleşmede kararlaştırın.
- İthalatçının zorla çalıştırmaya ilişkin durum tespiti için ihtiyaç duyduğu tedarik zinciri kayıtlarını toplayın.
Satın almacıların sorduğu sorular
ABD'nin Türkiye'den gelen giyime uyguladığı gümrük vergisi nedir?
ABD'nin Türkiye'den gelen giyime uyguladığı vergi, 24 Temmuz 2026'dan itibaren gümrükten giriş yapan mallarda, giysinin alt pozisyonu için HTSUS genel oranı artı Section 301 kapsamında 9903.05.79 pozisyonuyla %12,5'tir. Pamuklu örme bir tişört (6109.10.00) %16,5 artı %12,5 öder.
Türk malları için Section 301 vergisi MFN oranının üstüne mi eklenir?
Evet. Türk malları için 9903.05.79 pozisyonu, ilgili alt pozisyondaki vergi artı %12,5 şeklindedir; yani Section 301 vergisi MFN oranına tam olarak eklenir. Toplam oran tavanları yalnızca AB, Tayvan, Japonya, Kore ve İsviçre ürünlerine uygulanır.
Türkiye'de üretilen giysilerde ABD ithalat vergisini kim öder?
Türkiye'de üretilen giysilerde ABD ithalat vergisini kayıtlı ithalatçı öder. 19 CFR 141.1(b)'ye göre gümrük vergisi ithalatçının kişisel borcudur ve gümrük müşavirine ödeme yapmak, müşavir CBP'ye ödemezse borcu ortadan kaldırmaz.
Section 301 tarifelerine mahkemede itiraz ediliyor mu?
Evet. Section 301 tarifelerine ABD Uluslararası Ticaret Mahkemesi'nde itiraz ediliyor; bunlardan biri, Oregon'un öncülüğündeki 25 eyaletin 3 Ağustos 2026'da açtığı 26-03467 numaralı davadır. Mahkeme aksine karar vermedikçe CBP vergiyi tahsil eder.
IEEPA tarifeleri Türkiye'den gelen giyime hâlâ uygulanıyor mu?
Hayır. IEEPA tarifeleri, Yüksek Mahkeme'nin 20 Şubat 2026'da karara bağlanan Learning Resources, Inc. v. Trump davasında IEEPA'nın tarife koyma yetkisi vermediğine hükmetmesiyle sona erdi. Ardından gelen Section 122 ek vergisi 24 Şubat'tan 24 Temmuz 2026'ya kadar uygulandı.
Başka bir ülkeden gelen kumaş, Türkiye'de dikilen bir giysinin ABD vergisini değiştirir mi?
Genellikle hayır. 19 CFR 102.21'e göre tamamen tek bir ülkede dikilen kesim-dikim bir giysinin menşei o ülkedir; bu yüzden Türkiye'de dikilen bir giysi, kumaşın menşei ne olursa olsun Türkiye'nin Section 301 oranını öder. Şekline göre örülen giysiler farklı bir kurala tabidir.
Bir ABD programını belirtilmiş varsayımlarla fiyatlandırın
Spesifikasyonu, renk ve model başına adedi ve teslim şeklinizi gönderin. Menşei ve teslim şeklini belirterek teklif veririz; gümrük müşaviriniz de kendi alt pozisyonunuzun vergisini uygulayabilir.
Teklif isteyin