Uygunluk ve sevkiyat
Tek üretim partisi, üç pazar: AB, Birleşik Krallık ve ABD Türk malı giyime nasıl davranır
Tek bir üretim partisi üç pazarın hepsine hizmet edebilir, ama her sınır farklı bir soru sorar. AB, malların serbest dolaşımda olup olmadığını sorar; bunu A.TR gösterir. Birleşik Krallık, giysinin Birleşik Krallık–Türkiye tercihli menşe kuralını karşılayıp karşılamadığını sorar; bu, çoğu giysi için kumaşın da Türkiye'de, Birleşik Krallık'ta ya da AB'de üretilmiş olması demektir. ABD, giysinin nerede dikildiğini sorar, ardından genel oranına ek olarak Section 301 kapsamında %12,5 alır. Kesimden önce kumaşı ve etiketleri üç pazar için birlikte planlayın.
Son gözden geçirme:
İçindekiler
- Üç cevap bir bakışta
- Avrupa Birliği: gümrük birliği ve A.TR
- Birleşik Krallık: serbest dolaşım değil, menşe kuralları
- Amerika Birleşik Devletleri: menşei dikim belirler, ardından iki vergi katmanı gelir
- Etiketleme: üç pazar için tek etiket seti
- Üç pazar için tek üretim partisini planlamak
- Satın almacıların sorduğu sorular
Sık yapılan hata, bir pazar için geçerli cevabı alıp diğerlerine uygulamaktır. "Türkiye'den vergisiz" ifadesi AB için belli koşullarla, Birleşik Krallık için başka koşullarla doğrudur, ABD için ise yanlıştır. Fark kumaşta ve evraktadır; ikisine de üretim başlamadan karar verilir.
Ürünün tarife sınıflandırmasını, menşeini ve belgelerini hedef pazar ve ithalat tarihi için gümrük temsilcinizle netleştirin.
Üç cevap bir bakışta
| Avrupa Birliği | Birleşik Krallık (Büyük Britanya) | Amerika Birleşik Devletleri | |
|---|---|---|---|
| Hukuki dayanak | AB–Türkiye gümrük birliği: AT–Türkiye Ortaklık Konseyi'nin 22 Aralık 1995 tarihli ve 1/95 sayılı Kararı | Birleşik Krallık–Türkiye Serbest Ticaret Anlaşması, 1 Ocak 2021'den itibaren uygulanıyor; menşe protokolü 14 Nisan 2021'den itibaren revize edildi | Ticaret anlaşması yok: HTSUS genel oranı artı USTR'nin 91 FR 47318 sayılı bildirimindeki Section 301 önlemi |
| Sınırdaki test | Malların serbest dolaşım statüsü | Giysinin tercihli menşei | Dikim ülkesi ve HTSUS alt pozisyonu |
| Koşul karşılandığında gümrük vergisi | Yok | Yok: Birleşik Krallık 6109100010 tarife kodunda (tişört) %12'lik üçüncü ülke oranına karşı Türkiye için %0 tercihli oran | Hiçbir koşul kaldırmaz: genel oran artı %12,5 (HTSUS 6109.10.00'da %16,5 + %12,5) |
| Belge | İhracatta Türk gümrüğünce onaylanan A.TR dolaşım belgesi | İhracatçının faturaya ya da başka bir ticari belgeye yazdığı menşe beyanı | Kayıtlı ithalatçının gümrük girişi; tercih belgesi uygulanmaz |
| Kumaş menşeinin vergiye etkisi | Menşe testi olarak değil: A.TR gümrük statüsüyle ilgilidir, bkz. A.TR ve menşe | Evet: ürüne özgü kural, kumaşın STA bölgesinde örülmesini ya da dokunmasını veya orada baskı yapılmasını şart koşar | Hayır: 19 CFR 102.21 menşei giysinin tamamen dikildiği ülkeye verir |
| Türk menşeine ek vergi | Yok | Yok | 9903.05.79 pozisyonu kapsamında %12,5; ABD Uluslararası Ticaret Mahkemesi'nde dava konusu |
| Kim öder | AB'deki ithalatçı | Birleşik Krallık'taki ithalatçı | Kayıtlı ithalatçı (importer of record) |
Avrupa Birliği: gümrük birliği ve A.TR
Giyim, serbest dolaşımda olduğunda ve bu dolaşım belgelendiğinde Türkiye'den AB'ye gümrük vergisi ödemeden girer. AT–Türkiye Gümrük İşbirliği Komitesi'nin 26 Eylül 2006 tarihli ve 1/2006 sayılı Kararı bu belge olarak A.TR dolaşım belgesini belirler; belgenin ihracatçı devletin gümrük makamlarınca onaylanmasını ve düzenlenmesinden itibaren dört ay içinde ithalatçı devletin gümrüğüne sunulmasını şart koşar. A.TR, gümrük birliğinin iki tarafı arasında doğrudan taşınan mallar için kullanılır; üçüncü ülkeler üzerinden transite belli koşullarla izin verilir.
A.TR menşe değil, gümrük statüsü beyanıdır ve ithalat KDV'sini kaldırmaz. İki nokta da A.TR belgesi Türk menşeini kanıtlar mı sayfasında, sevkiyat tarafı ise Türkiye'den giyim sevkiyatı rehberinde anlatılır.
Birleşik Krallık: serbest dolaşım değil, menşe kuralları
Büyük Britanya, Türk malı giyime yalnızca Birleşik Krallık–Türkiye Serbest Ticaret Anlaşması'nın tercihli menşe kurallarını karşıladığında vergisiz giriş tanır. Birleşik Krallık hükümetinin rehberi, anlaşmayı Birleşik Krallık'ın AB üyesiyken sahip olduğu gümrük birliği ilişkisinin yerini alan klasik bir serbest ticaret anlaşması olarak tanımlar ve menşe kurallarını karşılamayan malların Birleşik Krallık'ın standart tarifesini ödediğini belirtir. 14 Nisan 2021'den itibaren anlaşmanın menşe protokolü, Birleşik Krallık–AB Ticaret ve İşbirliği Anlaşması'nın genel hükümlerini ve ürüne özgü kurallarını izler.
| Giysiler | Kural | Kumaş tedariki için anlamı |
|---|---|---|
| İki veya daha fazla kesilmiş ya da şekillendirilmiş parçadan dikilen örme giysiler (61. fasıl, 61.01-61.17 pozisyonları) | Örme ya da tığ işi ile kumaş kesimi dahil konfeksiyonun birlikte yapılması | Kumaş STA bölgesinde örülmeli, giysi de orada kesilip dikilmelidir |
| Dokuma giysiler (62. fasıl, örneğin 62.03 pozisyonu) | Dokuma ile kumaş kesimi dahil konfeksiyonun birlikte yapılması; ya da tek başına bir işlem olarak baskıdan sonra kumaş kesimi dahil konfeksiyon | Kumaş STA bölgesinde dokunmalı ya da ithal kumaşa kesilip dikilmeden önce orada baskı yapılmalıdır |
Protokolün 3. maddesi, Türkiye ve Birleşik Krallık menşeli malzemelerin birbiri için menşeli sayılmasına izin verir; 3(4) maddesi de, Türkiye'de yapılan işlem 6. maddede sayılan yetersiz işlemlerin ötesine geçtiği sürece AB menşeli malzemelerin de sayılmasına izin verir. 5. madde, menşeli olmayan malzemeler için sınırlı toleranslar tanır. Uygulamada, Türkiye, Birleşik Krallık ve AB dışında örülmüş ya da dokunmuş kumaştan Türkiye'de dikilen bir giysi, AB'ye A.TR ile girse ve ABD vergisi açısından Türk sayılsa da, genellikle Birleşik Krallık tercihinden yararlanamaz.
Tercih hakkı, ihracatçının faturaya ya da başka bir ticari belgeye protokolde belirlenen ifadeyle yazdığı menşe beyanına dayanır. Birleşik Krallık'a ithalatta beyan, düzenlendiği tarihten itibaren 24 ay geçerlidir. Türk ihracatçıların bu anlaşma kapsamında Kayıtlı İhracatçı (REX) numarasına ihtiyacı yoktur; onaylanmış ihracatçı kendi izin numarasını yazar. Birleşik Krallık ve Türkiye kapsamı genişletilmiş bir anlaşma için müzakere yürütüyor; beşinci tur 15–23 Haziran 2026'da Ankara'da yapıldı. Yeni bir metin yürürlüğe girene kadar mevcut menşe kuralları geçerlidir.
Amerika Birleşik Devletleri: menşei dikim belirler, ardından iki vergi katmanı gelir
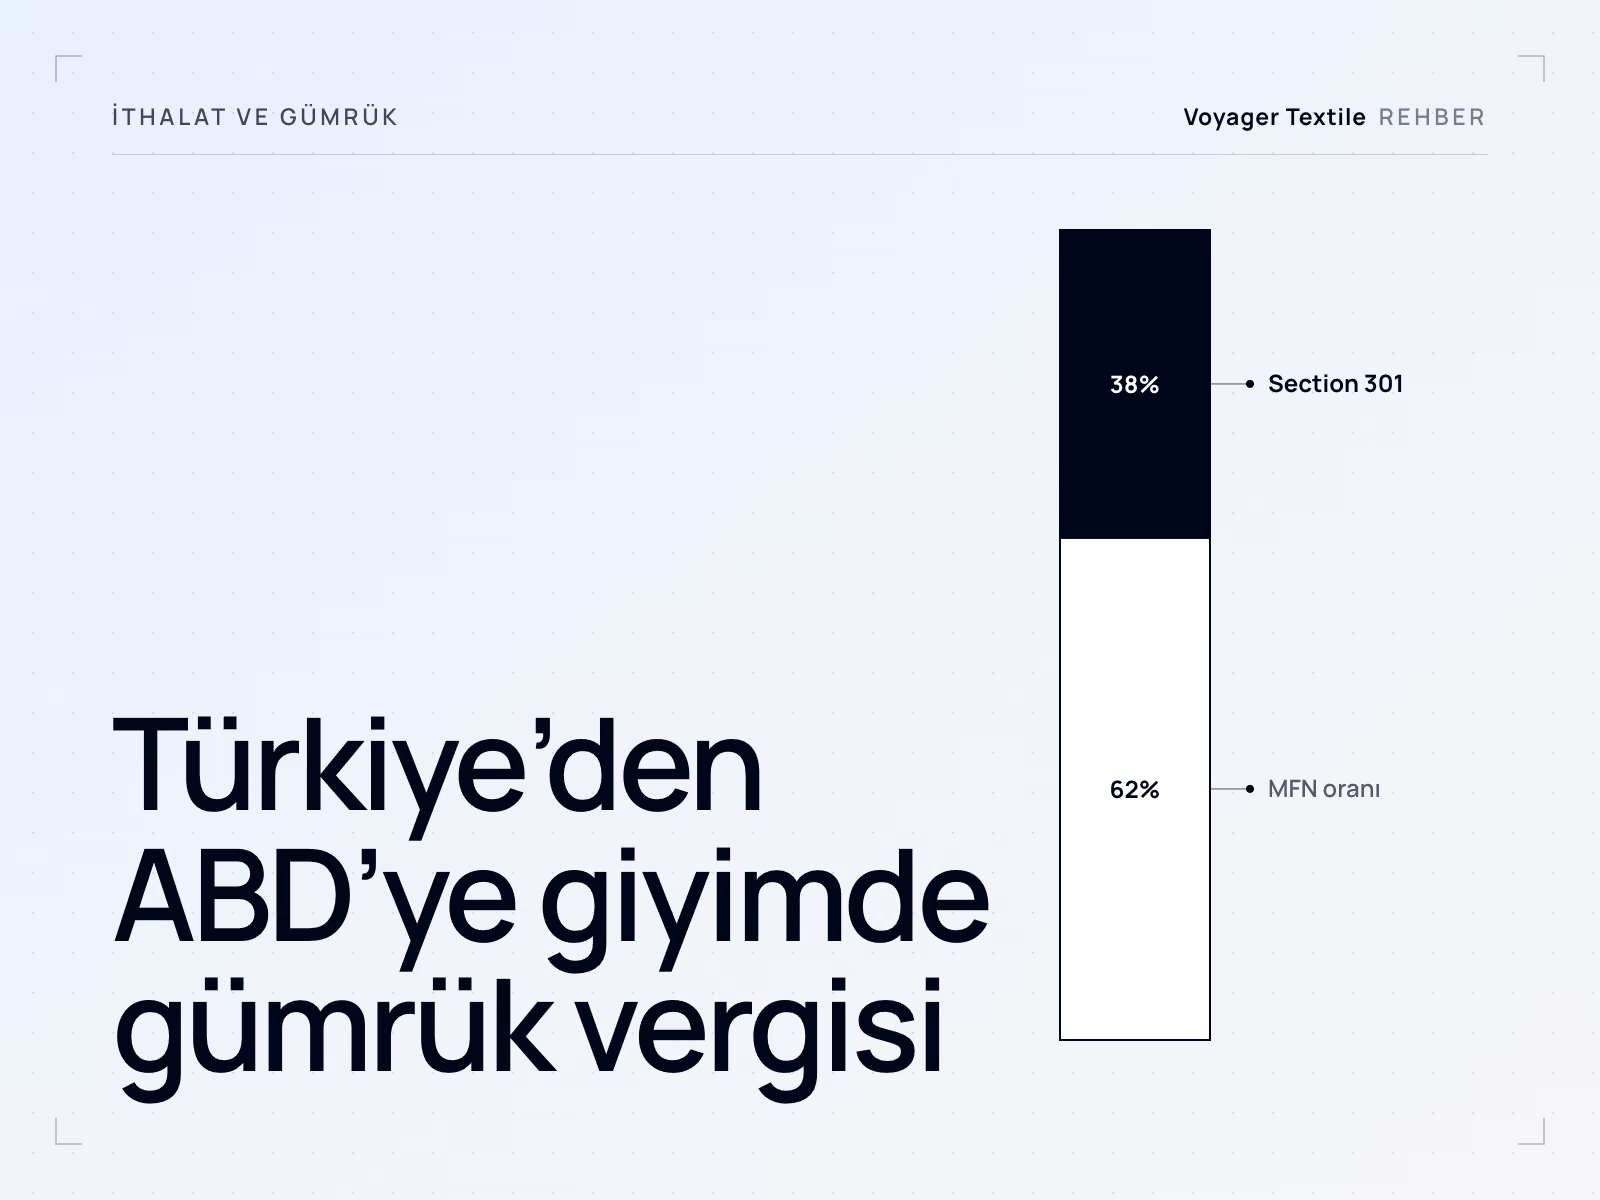
ABD, Türk malı giyimden kumaşı ne olursa olsun vergi alır: 24 Temmuz 2026'dan itibaren gümrükten giriş yapan mallarda giysinin alt pozisyonu için HTSUS genel oranı artı Section 301 kapsamında, 9903.05.79 pozisyonuyla %12,5. Menşe, 19 CFR 102.21'e göre dikim ülkesini izler ve önlem ABD Uluslararası Ticaret Mahkemesi'nde dava konusudur. Katmanların nasıl toplandığı, kimin ödediği ve teklifte nasıl belirtileceği ABD'nin Türkiye'den gelen giyime uyguladığı gümrük vergisi rehberinde anlatılır.
Etiketleme: üç pazar için tek etiket seti
Etikette en çok şeyi ABD ister; bu yüzden ABD için tasarlanan bir etiket seti, dil ve AB ürün güvenliği iletişim bilgileri dışında AB'nin ve Büyük Britanya'nın ihtiyaç duyduklarının çoğunu karşılar. Tablo üçünü yan yana koyar; her pazarın ayrıntısı AB'de giyim etiketlemesi ve ABD'de giyim etiketleme ve ithalat şartları rehberlerindedir.
| Şart | Avrupa Birliği | Büyük Britanya | Amerika Birleşik Devletleri |
|---|---|---|---|
| Elyaf kompozisyonu | Zorunlu: tüm elyafların adları ve ağırlıkça yüzdeleri, azalan sırayla, (AB) 1007/2011 sayılı Tüzük | Zorunlu: Büyük Britanya'da uygulandığı haliyle (AB) 1007/2011 sayılı Tüzük; Textile Products (Labelling and Fibre Composition) Regulations 2012 kapsamında denetlenir | Zorunlu: jenerik elyaf adları ve ağırlıkça yüzdeleri, Textile Fiber Products Identification Act ve 16 CFR Part 303 |
| Dil | Ürünün satıldığı üye devletin resmî dili ya da dilleri (16(3) maddesi) | İngilizce (Büyük Britanya'da uygulandığı haliyle 16(3) maddesi) | İngilizce (16 CFR 303.4) |
| Menşe ülke | Elyaf etiketleme tüzüğü zorunlu tutmaz | Elyaf etiketleme tüzüğü zorunlu tutmaz | İthal ürünlerde zorunlu (16 CFR 303.33); yakası olan giysilerde yakanın iç ortasında (16 CFR 303.15(b)), ülkenin İngilizce adıyla |
| Yıkama talimatı | AB tekstil etiketleme mevzuatı zorunlu tutmaz | Elyaf etiketleme tüzüğü zorunlu tutmaz | Zorunlu: kalıcı yıkama talimatı etiketi, FTC Care Labeling Rule, 16 CFR Part 423 |
| İşletme kimliği | Üreticinin ve ithalatçının adı, posta ve elektronik adresi ve AB'de yerleşik sorumlu bir iktisadi işletmeci ((AB) 2023/988 sayılı Tüzük, 9(6), 11(3) ve 16. maddeler) | Büyük Britanya'da General Product Safety Regulations 2005 uygulanır; Kuzey İrlanda'da (AB) 2023/988 sayılı Tüzük uygulanır | Etikette şirket adı ya da FTC kayıtlı tanımlama numarası (RN) (16 CFR Part 303) |
Etiket içeriğini alıcı belirler, Voyager da etiketi bu spesifikasyona göre üretir. Zorunlu her dil için fiziksel yer ve yıkamaya dayanan bir yıkama talimatı etiketi, giyim etiketleri ve ambalajı sayfasında anlatıldığı gibi, etiket setiyle birlikte kararlaştırılır. AB'deki ürün güvenliği yükümlülükleri giyimde GPSR rehberinde ele alınır.
Üç pazar için tek üretim partisini planlamak
Pazarlara kumaş satın alınmadan önce karar verin, çünkü kumaşa bağlı olan Birleşik Krallık menşe kuralıdır. Voyager, ithal kumaş dahil alıcının tedarik ettiği kumaşı kabul eder; belirli bir kumaş için hangi menşe kanıtının sağlanabileceği teklif aşamasında proje bazında teyit edilir.
Kumaş siparişinden önce
- Pazarları ve partinin her birine giden payını listeleyin.
- Büyük Britanya için kumaşın nerede örüldüğünü ya da dokunduğunu ve ürüne özgü kuralın karşılanıp karşılanamayacağını teyit edin ya da Birleşik Krallık'ın üçüncü ülke oranını kabul edin.
- AB için A.TR'nin ihracatta düzenleneceğini ve ithalatçının gümrük müşavirinin bunu beklediğini teyit edin.
- ABD için kayıtlı ithalatçıyı kararlaştırın ve HTSUS alt pozisyonunu ve güncel oranları müşavire teyit ettirin.
- ABD menşe ve yıkama talimatı içeriğini taşıyan tek bir etiket seti tasarlayın; AB ve Büyük Britanya'nın ihtiyaç duyduğu dil versiyonlarını ekleyin.
- Her pazar için menşe varsayımlarını, evrakları ve teslim şeklini siparişe yazın.
Satın almacıların sorduğu sorular
Türkiye'de üretilen giyim AB'ye vergisiz mi girer?
Türkiye'de üretilen giyim, AB–Türkiye gümrük birliği kapsamında serbest dolaşımda olduğunda ve yanında A.TR dolaşım belgesi bulunduğunda AB'ye gümrük vergisi ödemeden girer. İthalat KDV'si yine uygulanır. A.TR menşei değil, gümrük statüsünü gösterir.
Türkiye'de üretilen giyim Birleşik Krallık'a vergisiz mi girer?
Türkiye'de üretilen giyim Birleşik Krallık'a yalnızca Birleşik Krallık–Türkiye STA menşe kuralını karşılarsa ve ithalatçının elinde menşe beyanı varsa vergisiz girer. Çoğu giysi için kumaşın Türkiye'de, Birleşik Krallık'ta ya da AB'de örülmüş veya dokunmuş olması gerekir. Aksi halde Birleşik Krallık'ın üçüncü ülke oranı uygulanır.
A.TR, Türkiye'den Birleşik Krallık'a ihracatta geçerli mi?
Hayır. A.TR, AB–Türkiye gümrük birliğine aittir. Birleşik Krallık için Birleşik Krallık–Türkiye STA kapsamındaki tercih, ihracatçının faturaya ya da başka bir ticari belgeye yazdığı ve Birleşik Krallık ithalatında 24 ay geçerli olan menşe beyanına dayanır.
ABD, Türkiye'de üretilen giyime hangi vergiyi uygular?
ABD, 24 Temmuz 2026'dan itibaren gümrükten giriş yapan mallarda, Türkiye'de üretilen giyime giysinin alt pozisyonu için HTSUS genel oranı artı Section 301 kapsamında 9903.05.79 pozisyonuyla %12,5 uygular. Türkiye için tercihli oran yoktur.
AB, Birleşik Krallık ve ABD için tek bir etiket seti kullanılabilir mi?
Tek bir etiket seti, ABD menşe ülke ve yıkama talimatı içeriğini, istenen biçimde elyaf kompozisyonunu, Birleşik Krallık ve ABD için İngilizceyi ve giysinin satıldığı her AB ülkesinin resmî dillerini taşıyorsa AB, Birleşik Krallık ve ABD'de kullanılabilir.
Birden fazla pazar için tek parti planlayın
Partinin hangi pazarlar için olduğunu ve nasıl bölündüğünü bize yazın. Teklif aşamasında kullanacağımız kumaşı, nerede üretildiğini ve siparişin hangi ihracat evraklarını içerdiğini teyit ederiz.
Bir programı görüşelim