Soulad s předpisy a doprava
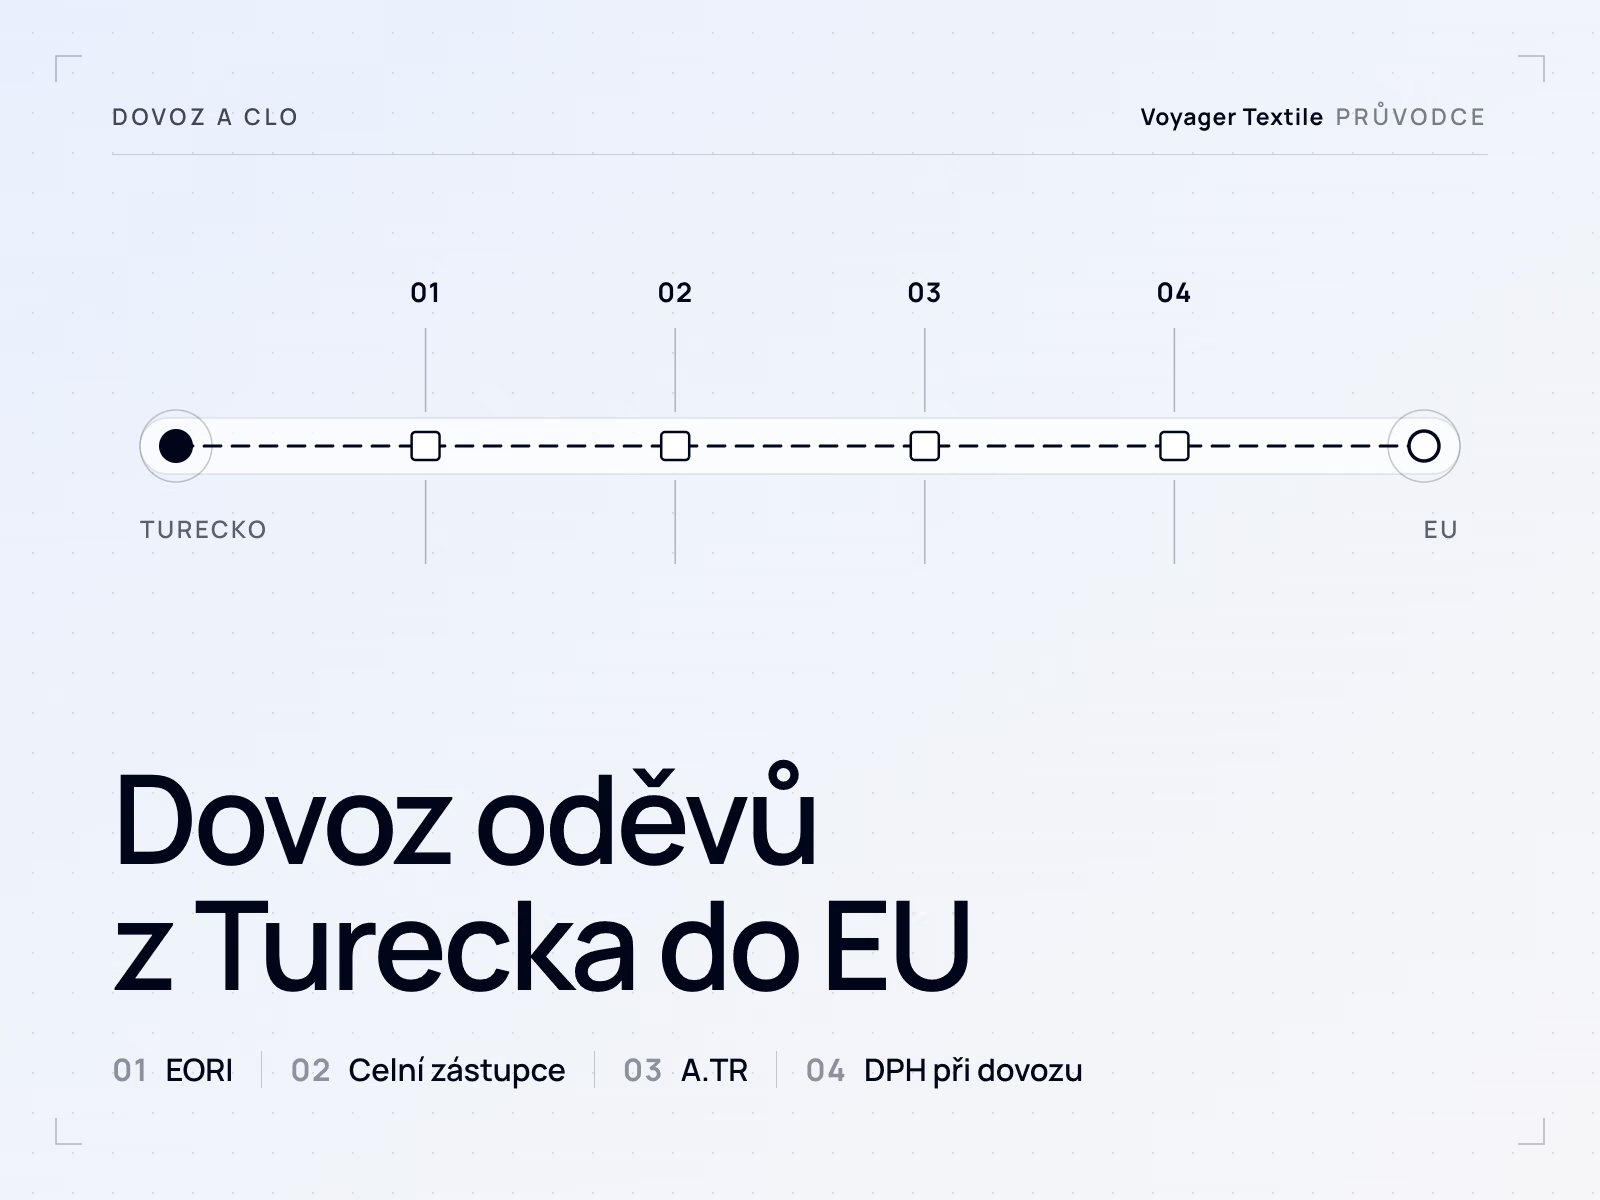
Dovoz oděvů z Turecka do EU: EORI, celní zástupce, A.TR a DPH při dovozu
Oděvy z Turecka ve volném oběhu, které doprovází průvodní osvědčení A.TR, neplatí v EU clo. Stále jde ale o dovoz: zboží potřebuje celní prohlášení, které podává deklarant usazený v EU s číslem EORI, často přes přímého nebo nepřímého celního zástupce, a v členském státě dovozu se platí DPH při dovozu, kterou si podnik s nárokem na odpočet může odečíst.
Naposledy zkontrolováno:
Obsah
- Co celní unie odstraňuje a co ponechává
- Krok 1: číslo EORI
- Krok 2: kdo podává celní prohlášení: přímé, nebo nepřímé zastoupení
- Krok 3: A.TR a proč EUR.1 není dokladem pro oděvy
- Krok 4: DPH při dovozu a jak se vykazuje
- Dovoz do Rakouska
- Licencování obalů: jen odkazy
- Povinnosti dovozce v oblasti shody výrobků
- Jak zapadají dokumenty tureckého výrobce
- Na co se nákupčí ptají
S celním zástupcem ověřte sazební zařazení, původ a dokumentaci výrobku pro cílový trh a datum dovozu.
Co celní unie odstraňuje a co ponechává
Celní unie odstraňuje clo, ne dovoz. Útvar Evropské komise pro daně a celní unii ji popisuje tak, že se vztahuje na zboží zcela vyrobené v Turecku nebo v EU, případně tam propuštěné do volného oběhu, podle rozhodnutí Rady přidružení ES–Turecko č. 1/95 z 22. prosince 1995; zemědělské výrobky a výrobky z uhlí a oceli do ní nepatří a obchoduje se s nimi podle samostatných dohod. Oděvy jsou průmyslové výrobky, takže se pohybují bez cla, pokud je zboží ve volném oběhu a doprovází ho A.TR.
Zůstává celní formalita a daň. Zboží se deklaruje k propuštění do volného oběhu, v členském státě dovozu se vyměří DPH při dovozu a strana, která ho uvádí na trh EU, přebírá povinnosti v oblasti shody výrobků. Jak se odpovědi EU, Spojeného království a USA pro tutéž výrobní sérii liší, popisuje stránka jedna výrobní série, tři trhy.
Krok 1: číslo EORI
Kdo podává celní prohlášení v EU, potřebuje číslo EORI. Podle článku 9 celního kodexu Unie (nařízení (EU) č. 952/2013) se hospodářské subjekty usazené v EU registrují u celních orgánů v místě, kde jsou usazeny; subjekty usazené mimo EU se registrují tam, kde poprvé podávají celní prohlášení nebo žádají o rozhodnutí. Pokyny Komise k EORI dodávají, že se jedno číslo používá na celém celním území.
Německo. Číslo EORI vydává bezplatně Generalzolldirektion, Dienstort Dresden. Zoll uvádí, že od 1. října 2026 se žádosti musí podávat přes Zoll-Portal a že papírový formulář 0870 se po 30. září 2026 přijímá jen ve výjimečných případech. Rakouský postup je popsán v části o Rakousku níže.
Krok 2: kdo podává celní prohlášení: přímé, nebo nepřímé zastoupení
Deklarant musí být usazen v EU. Stanoví to čl. 170 odst. 2 celního kodexu Unie s úzkými výjimkami pro tranzit, dočasné použití, příležitostná celní prohlášení, která orgány přijmou, a deklaranty ze sousedních zemí na hranici. Turecký vývozce proto nemůže zboží běžně sám deklarovat do volného oběhu a odběratel z EU obvykle tuto práci svěří celnímu zástupci.
| Přímé zastoupení | Nepřímé zastoupení | |
|---|---|---|
| Zástupce jedná | Jménem dovozce a na jeho účet | Vlastním jménem, ale na účet dovozce |
| Deklarant | Dovozce | Zástupce |
| Dlužník případného celního dluhu | Dovozce (deklarant) | Zástupce i zastoupená osoba, oba (čl. 77 odst. 3) |
| Typické použití | Odběratel z EU, který je sám dovozcem a využívá celního deklaranta | Prodávající nebo dovozce neusazený v EU, například při prodeji s podmínkou DDP |
Podle čl. 18 odst. 2 musí být sám zástupce usazen v EU. Podle článku 19 musí uvést, zda jedná přímo, nebo nepřímo, a osoba, která jedná bez zmocnění, se považuje za osobu jednající vlastním jménem. Volba má význam i mimo clo, protože Německo a Rakousko uplatňují celní předpisy přiměřeně i na DPH při dovozu (§ 21(2) UStG v Německu, § 26(1) UStG 1994 v Rakousku), takže zvolené zastoupení rozhoduje i o tom, kdo za DPH při dovozu odpovídá.
Krok 3: A.TR a proč EUR.1 není dokladem pro oděvy
Průvodní osvědčení A.TR je doklad, díky kterému oděvy projdou bez cla. Turecká celní správa ho vydává na žádost vývozce podle rozhodnutí Výboru pro celní spolupráci ES–Turecko č. 1/2006 a dokládá, že je zboží ve volném oběhu, což je celní status. Neosvědčuje, kde bylo zboží vyrobeno. Od 8. července 2024 přijímají členské státy EU osvědčení A.TR vydaná tureckými orgány elektronicky s QR kódem a bez vlastnoručního podpisu. Návrh Komise z roku 2026 (2026/0270 (NLE)) by rozhodnutí č. 1/2006 nahradil novým rozhodnutím, proto si aktuální pravidla ověřte u svého zástupce.
EUR.1 je doklad o preferenčním původu. Patří k preferenčním režimům s vlastními pravidly původu, což v obchodu mezi EU a Tureckem znamená výrobky mimo celní unii, například zemědělské výrobky a výrobky z uhlí a oceli. U oděvů váš zástupce očekává A.TR. Původ se při dovozu přesto deklaruje a může hrát roli u jiných opatření a u jakéhokoli údaje o původu na etiketě, jak vysvětluje průvodce osvědčením A.TR.
Krok 4: DPH při dovozu a jak se vykazuje
DPH při dovozu se platí, i když je clo nulové. Podle směrnice o DPH (směrnice Rady 2006/112/ES) se daň stává splatnou při dovozu zboží (článek 70). Základem daně je celní hodnota (článek 85) plus daně, cla a poplatky splatné v souvislosti s dovozem a vedlejší výdaje, jako je provize, balení, doprava a pojištění, až do prvního místa určení v členském státě dovozu (článek 86). Kdo daň platí, určuje členský stát dovozu (článek 201).
- Kde se platí. V členském státě, kde zboží vstupuje do EU (článek 60). Pokud zboží jede ve vnějším tranzitu, například kamionem přes Bulharsko, je to členský stát, kde tranzit končí (článek 61).
- Jak se platí. Členské státy mohou podnikům umožnit uvést DPH při dovozu v daňovém přiznání k DPH, místo aby ji platily na hranici (článek 211). Každá země má vlastní pravidlo, a proto se německý a rakouský postup níže liší.
- Jak se vrací. Podnik si odečte DPH při dovozu u zboží použitého pro svá zdanitelná plnění (čl. 168 písm. e)) v členském státě dovozu, což v praxi vyžaduje registraci k DPH v tomto státě.
Německo. Einfuhrumsatzsteuer vyměřuje a vybírá celní správa spolu s případným clem. Podnik si ji odečte jako daň na vstupu podle § 15(1) č. 2 UStG, dokladem je celní rozhodnutí o dovozních poplatcích nebo elektronické rozhodnutí ATLAS. Dovozce s účtem pro odklad platby (Zahlungsaufschub, čl. 110 písm. b) celního kodexu Unie, žádost na formuláři 0580) platí odloženou DPH při dovozu do 26. dne druhého následujícího měsíce (§ 21(3a) UStG) a odklad bez zajištění je možný jen u DPH při dovozu, kterou lze plně odečíst.
Dovoz do Rakouska
Rakousko vybírá DPH při dovozu přes účet u finančního úřadu, ne přes odklad platby. Podle § 26(3) č. 1 UStG 1994 vyměřuje Einfuhrumsatzsteuer Zollamt Österreich, ale podle § 26(3) č. 2 ji vybírá finanční úřad, pokud jsou splněny tři podmínky: dluh vznikl podle článku 77 celního kodexu Unie a nejde o dodatečnou opravu; dlužník je podnik registrovaný k DPH v Rakousku a dováží pro svůj podnik; a dlužník v celním prohlášení uvede, že tento postup využívá.
- Splatnost. DPH při dovozu zaúčtovaná tímto způsobem je splatná 15. dne měsíce po zaúčtování, nejdříve však 15. dne druhého měsíce po zdaňovacím období, ve kterém vznikla (§ 26(5)(a)). Účtuje se spolu s účtem DPH, takže ji lze odečíst ve stejném přiznání.
- Nepřímé zastoupení. Deklarant jednající jako nepřímý zástupce za DPH při dovozu neodpovídá, pokud má písemný pokyn dovozce k použití postupu přes účet (§ 26(5)(e)).
- Od 1. ledna 2027. Novela (BGBl. I Nr. 62/2026) umožňuje orgánům při podezření na finanční trestný čin nařídit až na dva roky výběr přes celní správu.
- EORI. Od 6. června 2024 se rakouské podniky registrují samy přes Portal Zoll, na který se právnické osoby dostanou přes Unternehmensserviceportal (USP) a fyzické osoby přes FinanzOnline.
V čem se Rakousko liší od Německa: Rakousko používá účet u finančního úřadu podle § 26(3) č. 2, Německo platbu celní správě s možností účtu pro odklad platby a liší se i portály pro EORI. Pravidla celního kodexu Unie o deklarantech, zastoupení a A.TR jsou v obou zemích stejná.
Licencování obalů: jen odkazy
Kvůli PE sáčkům, kartonům a visačkám se dovozce může stát výrobcem obalů. Nařízení EU o obalech a obalových odpadech (EU) 2025/40 se použije od 12. srpna 2026 a vnitrostátní systémy vedle něj dál fungují. V Rakousku potvrzuje informační list ministerstva k nařízení z června 2026, že Verpackungsverordnung 2014 stále platí, že obaly pro domácnosti se licencují u systému sběru a využití (Sammel- und Verwertungssystem) a že primárně povinnou osobou je dovozce baleného zboží. V Německu se výrobce podle nařízení registruje v registru obalů LUCID a zapojí se do systému pro obaly, které končí u soukromých konečných spotřebitelů; zahraniční firma, která prodává přímo německým spotřebitelům a nemá tam pobočku, jmenuje zplnomocněného zástupce. Samotnou specifikaci balení popisuje stránka skládání a balení do PE sáčků.
Povinnosti dovozce v oblasti shody výrobků
Strana, která uvádí oděvy na trh EU, nese povinnosti, které celní zástupce nemá. U spotřebitelských oděvů platí tři okruhy a každý má vlastního průvodce.
- Bezpečnost výrobků. Podle článku 11 nařízení o obecné bezpečnosti výrobků (EU) 2023/988 dovozce před uvedením výrobku na trh ověří, že splňuje obecný požadavek na bezpečnost a že výrobce splnil své povinnosti, uvede na výrobku, obalu nebo v průvodním dokumentu své jméno, registrovaný obchodní název nebo ochrannou známku a poštovní a elektronickou adresu a uchovává technickou dokumentaci 10 let. Viz GPSR u oděvů.
- Označování vláken. Podle čl. 15 odst. 1 nařízení (EU) č. 1007/2011 zajistí dovozce, pokud výrobce není usazen v EU, že je etiketa se složením vláken k dispozici a správná; distributor, který prodává pod vlastní značkou, se považuje za výrobce (čl. 15 odst. 2). Viz shoda oděvních etiket s předpisy EU.
- Textilní EPR. Směrnice (EU) 2025/1892 ukládá každému členskému státu zavést rozšířenou odpovědnost výrobce (EPR) za textil, přičemž registraci a poplatky stanoví jednotlivé státy. Viz textilní EPR v EU a kdo je výrobcem.
Jak zapadají dokumenty tureckého výrobce
| Dokument | Pochází od | Používá se pro |
|---|---|---|
| Obchodní faktura | Výrobce nebo vývozce | Celní hodnota a základ DPH při dovozu |
| Balicí list | Výrobce nebo vývozce | Celní prohlášení a případnou fyzickou kontrolu |
| Průvodní osvědčení A.TR | Vývozce, potvrzené tureckou celní správou | Propuštění bez cla jako zboží ve volném oběhu |
| CMR, konosament nebo letecký nákladní list | Dopravce nebo speditér | Přeprava a případně tranzitní operace |
| Turecké vývozní prohlášení | Turecká celní správa | Jen pro vývoz z Turecka |
Trasy, podmínky Incoterms a doby přepravy popisuje stránka přeprava oděvů z Turecka. Pokud A.TR chybí nebo neodpovídá faktuře, zástupce nemůže v tomto celním prohlášení uplatnit osvobození od cla, proto osvědčení porovnejte s fakturou ještě před odesláním zboží.
Než první zásilka opustí Turecko
- Potvrďte číslo EORI toho, kdo bude deklarantem.
- Zvolte celního zástupce a písemně se dohodněte, zda jedná přímo, nebo nepřímo.
- Rozhodněte, jak se bude platit DPH při dovozu: na hranici, s odkladem platby v Německu, nebo přes účet u finančního úřadu v Rakousku.
- Požádejte vývozce o potvrzení, že bude vystaveno A.TR a že bude odpovídat faktuře.
- Zkontrolujte povinnosti v oblasti bezpečnosti výrobků, etiket se složením vláken a obalů, které s rolí dovozce souvisejí.
Na co se nákupčí ptají
Potřebuji k dovozu oděvů z Turecka číslo EORI?
Ano, k dovozu oděvů z Turecka potřebuje deklarant číslo EORI. Podle článku 9 celního kodexu Unie se podniky z EU registrují tam, kde jsou usazeny. V Německu je číslo zdarma a žádá se o něj přes Zoll-Portal; v Rakousku přes Portal Zoll.
Jsou oděvy z Turecka v EU osvobozené od cla?
Oděvy z Turecka ve volném oběhu, které doprovází průvodní osvědčení A.TR, vstupují do EU bez cla na základě celní unie mezi EU a Tureckem. DPH při dovozu se v členském státě dovozu přesto vyměřuje.
Jaký je rozdíl mezi přímým a nepřímým celním zastoupením?
Přímý zástupce jedná jménem dovozce, takže deklarantem i dlužníkem je dovozce. Nepřímý zástupce jedná vlastním jménem na účet dovozce a dlužníky jsou oba (články 18 a 77 odst. 3 celního kodexu Unie).
Potřebuji pro oděvy z Turecka A.TR, nebo EUR.1?
Oděvy z Turecka potřebují průvodní osvědčení A.TR, které dokládá status volného oběhu v rámci celní unie. EUR.1 je doklad o preferenčním původu, který se používá u výrobků mimo celní unii, například zemědělských výrobků a výrobků z uhlí a oceli.
Jak se platí DPH při dovozu oděvů do Rakouska?
DPH při dovozu oděvů do Rakouska vyměřuje Zollamt Österreich. Podnik registrovaný k DPH v Rakousku může v celním prohlášení zvolit, aby se zaúčtovala na jeho účet u finančního úřadu a odečetla ve stejném přiznání k DPH (§ 26(3) č. 2 UStG 1994).
Kdo odpovídá při dovozu oděvů za etiketu a bezpečnost výrobku?
Pokud je výrobce mimo EU, odpovídá dovozce. Musí zajistit správnou etiketu se složením vláken (nařízení (EU) č. 1007/2011, článek 15) a splnit povinnosti dovozce podle GPSR, včetně uvedení svého jména a adresy na výrobku nebo obalu (nařízení (EU) 2023/988, článek 11).
Posílejte zboží s doklady, které váš zástupce očekává
Připravíme obchodní fakturu a balicí list a zajistíme vývozní stranu tak, aby jim A.TR odpovídalo, a sadu dokumentů potvrdíme ve fázi cenové nabídky. Celní prohlášení v EU, DPH při dovozu a povinnosti dovozce v oblasti shody zůstávají na vás a vašem celním zástupci.
Probrat objednávku do EU