Regelverk og frakt
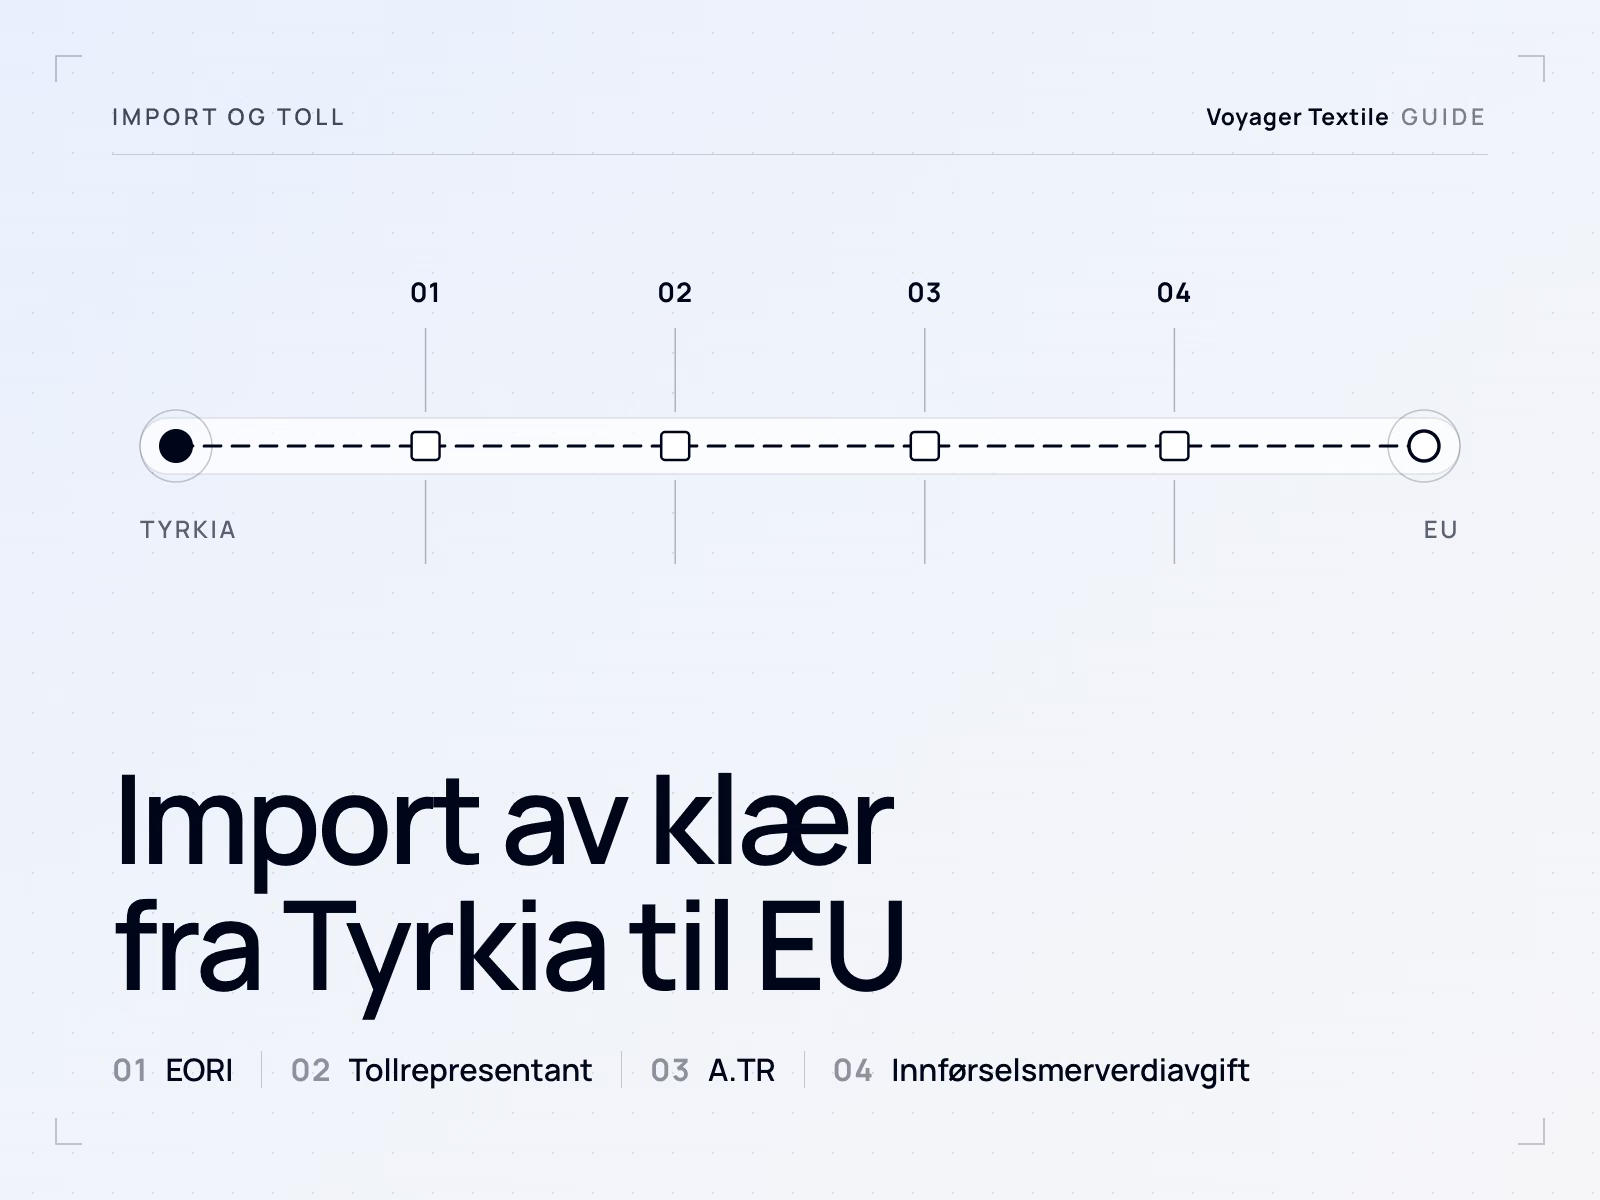
Import av klær fra Tyrkia til EU: EORI, tollrepresentant, A.TR og innførselsmerverdiavgift
Klær fra Türkiye i fri omsetning, med et A.TR-sertifikat (vareomsetningsbevis), betaler ingen toll i EU. Det er likevel en import: varene trenger en tolldeklarasjon levert av en deklarant etablert i EU med EORI-nummer, ofte gjennom en direkte eller indirekte tollrepresentant, og merverdiavgift ved innførsel skal betales i importmedlemsstaten, med fradrag for en virksomhet som har fradragsrett.
Sist gjennomgått:
Innhold
- Hva tollunionen fjerner, og hva den lar stå
- Trinn 1: et EORI-nummer
- Trinn 2: hvem som leverer deklarasjonen: direkte eller indirekte representasjon
- Trinn 3: A.TR, og hvorfor EUR.1 ikke er dokumentet for klær
- Trinn 4: merverdiavgift ved innførsel og hvordan den regnskapsføres
- Import til Østerrike
- Lisensiering av emballasje: bare stikkord
- Importørens plikter for produktets etterlevelse av regelverk
- Hvordan dokumentene fra en tyrkisk produsent passer inn
- Spørsmål innkjøpere stiller
Avklar varens tollklassifisering, opprinnelse og dokumentasjon med tollrepresentanten for mottakermarkedet og importdatoen.
Hva tollunionen fjerner, og hva den lar stå
Tollunionen fjerner tollen, ikke importen. Kommisjonens generaldirektorat for skatter og tollunion (Taxation and Customs Union) beskriver den som omfattende varer som er fullt ut produsert i, eller brakt i fri omsetning i, Türkiye eller EU, etter beslutning nr. 1/95 fra assosiasjonsrådet EF–Tyrkia av 22. desember 1995; landbruksprodukter og kull- og stålprodukter står utenfor og handles etter egne avtaler. Klær er industriprodukter, så de krysser grensen uten toll når varene er i fri omsetning og følges av et A.TR.
Det som gjenstår, er tollformalitetene og avgiften. Varene deklareres for overgang til fri omsetning, merverdiavgift ved innførsel beregnes i importmedlemsstaten, og den som bringer dem i omsetning på EU-markedet, får plikter knyttet til produktets etterlevelse av regelverk. Hvordan svarene for EU, Storbritannia og USA skiller seg for samme produksjon, står i én produksjon, tre markeder.
Trinn 1: et EORI-nummer
Alle som leverer en tolldeklarasjon i EU, trenger et EORI-nummer. Etter artikkel 9 i EUs tollkodeks (Union Customs Code, forordning (EU) nr. 952/2013) registrerer markedsdeltakere som er etablert i EU, seg hos tollmyndighetene der de er etablert; aktører som ikke er etablert i EU, registrerer seg der de først leverer en deklarasjon eller søker om en beslutning. Kommisjonens veiledning om EORI legger til at ett nummer brukes i hele tollområdet.
Tyskland. EORI-nummeret utstedes gratis av Generalzolldirektion, Dienstort Dresden. Zoll opplyser at søknader fra 1. oktober 2026 må gå gjennom Zoll-Portal, og at papirskjemaet 0870 etter 30. september 2026 bare godtas i unntakstilfeller. Den østerrikske fremgangsmåten står i avsnittet om Østerrike nedenfor.
Trinn 2: hvem som leverer deklarasjonen: direkte eller indirekte representasjon
Deklaranten må være etablert i EU. Det står i artikkel 170 nr. 2 i tollkodeksen, med snevre unntak for transitt, midlertidig innførsel, enkeltstående deklarasjoner som myndighetene godtar, og deklaranter fra naboland ved grensen. En tyrkisk eksportør kan derfor ikke som fast rutine selv deklarere varene til fri omsetning, og en kjøper i EU overlater vanligvis arbeidet til en tollrepresentant.
| Direkte representasjon | Indirekte representasjon | |
|---|---|---|
| Representanten handler | I importørens navn og på importørens vegne | I eget navn, men på importørens vegne |
| Deklarant | Importøren | Representanten |
| Skyldner for eventuell tollskyld | Importøren (deklaranten) | Både representanten og den som representeres (artikkel 77 nr. 3) |
| Vanlig bruk | En kjøper i EU som selv er importør og bruker en tollagent | En selger eller importør som ikke er etablert i EU, for eksempel ved et DDP-salg |
Etter artikkel 18 nr. 2 må representanten selv være etablert i EU. Etter artikkel 19 må den oppgi om den handler direkte eller indirekte, og den som handler uten fullmakt, anses å handle i eget navn. Valget betyr mer enn tollen, fordi Tyskland og Østerrike anvender tollreglene tilsvarende på merverdiavgift ved innførsel (§ 21(2) UStG i Tyskland, § 26(1) UStG 1994 i Østerrike). Representasjonsformen du velger, avgjør dermed også hvem som svarer for merverdiavgiften ved innførsel.
Trinn 3: A.TR, og hvorfor EUR.1 ikke er dokumentet for klær
A.TR-sertifikatet (vareomsetningsbevis) er dokumentet som lar klær krysse grensen uten toll. Tyrkisk toll utsteder det på eksportørens anmodning etter beslutning nr. 1/2006 fra tollsamarbeidskomiteen EF–Tyrkia, og det dokumenterer at varene er i fri omsetning, som er en tollstatus. Det bekrefter ikke hvor varene er produsert. Siden 8. juli 2024 godtar EUs medlemsstater A.TR-sertifikater som tyrkiske myndigheter utsteder elektronisk med QR-kode og uten håndskrevet signatur. Et forslag fra Kommisjonen fra 2026 (2026/0270 (NLE)) vil erstatte beslutning nr. 1/2006 med en ny beslutning, så bekreft gjeldende regler med representanten din.
EUR.1 er et bevis på preferanseopprinnelse. Det hører til preferanseordninger med egne opprinnelsesregler, som i handelen mellom EU og Türkiye gjelder produktene utenfor tollunionen, som landbruksprodukter og kull- og stålprodukter. For klær er det A.TR representanten din forventer. Opprinnelse deklareres likevel ved importen og kan ha betydning for andre tiltak og for en eventuell opprinnelsesangivelse på etiketten, slik A.TR-guiden forklarer.
Trinn 4: merverdiavgift ved innførsel og hvordan den regnskapsføres
Merverdiavgift ved innførsel skal betales selv når tollen er null. Etter merverdiavgiftsdirektivet (rådsdirektiv 2006/112/EF) oppstår avgiftsplikten når varene importeres (artikkel 70). Beregningsgrunnlaget er tollverdien (artikkel 85) pluss skatter, toll og avgifter som skyldes på grunn av importen, og tilleggskostnader som provisjon, emballasje, transport og forsikring fram til første bestemmelsessted i importmedlemsstaten (artikkel 86). Importmedlemsstaten bestemmer hvem som betaler (artikkel 201).
- Hvor den skal betales. I medlemsstaten der varene kommer inn i EU (artikkel 60). Går de under ekstern transitt, for eksempel med lastebil gjennom Bulgaria, er det medlemsstaten der transitten avsluttes (artikkel 61).
- Hvordan den betales. Medlemsstatene kan la virksomheter føre merverdiavgift ved innførsel i mva-meldingen i stedet for å betale den ved grensen (artikkel 211). Hvert land fastsetter sin egen regel, og derfor er de tyske og østerrikske metodene nedenfor forskjellige.
- Hvordan den kommer tilbake. En virksomhet trekker fra merverdiavgift ved innførsel på varer som brukes i dens avgiftspliktige transaksjoner (artikkel 168 bokstav e), i importmedlemsstaten, noe som i praksis krever mva-registrering der.
Tyskland. Einfuhrumsatzsteuer fastsettes og kreves inn av tollen sammen med eventuell toll. En virksomhet trekker den fra som inngående avgift etter § 15(1) nr. 2 UStG, med tollvedtaket om importavgifter eller det elektroniske ATLAS-vedtaket som dokumentasjon. En importør med henstandskonto (Zahlungsaufschub, artikkel 110 bokstav b i tollkodeksen, søkt om på skjema 0580) betaler utsatt merverdiavgift ved innførsel innen den 26. dagen i den andre påfølgende måneden (§ 21(3a) UStG), og henstand uten sikkerhet er bare tilgjengelig for merverdiavgift ved innførsel som gir fullt fradrag.
Import til Østerrike
Østerrike krever inn merverdiavgift ved innførsel gjennom skattekontoen, ikke gjennom henstand. Etter § 26(3) nr. 1 UStG 1994 fastsetter Zollamt Österreich Einfuhrumsatzsteuer, men etter § 26(3) nr. 2 krever skattekontoret den inn når tre vilkår er oppfylt: gjelden har oppstått etter artikkel 77 i tollkodeksen og er ikke en senere korreksjon; skyldneren er en virksomhet som er mva-registrert i Østerrike og importerer for virksomheten; og skyldneren erklærer i tolldeklarasjonen at den bruker denne regelen.
- Tidspunkt. Merverdiavgift ved innførsel som bokføres på denne måten, forfaller den 15. i måneden etter bokføringen, og tidligst den 15. i den andre måneden etter avgiftsperioden den oppsto i (§ 26(5)(a)). Den bokføres sammen med mva-kontoen og kan dermed trekkes fra i samme melding.
- Indirekte representasjon. Deklaranten som opptrer som indirekte representant, er ikke ansvarlig for merverdiavgiften ved innførsel hvis den har importørens skriftlige instruks om å bruke kontometoden (§ 26(5)(e)).
- Fra 1. januar 2027. En lovendring (BGBl. I Nr. 62/2026) lar myndighetene kreve innkreving gjennom tollen i opptil to år der det er mistanke om et økonomisk lovbrudd.
- EORI. Siden 6. juni 2024 registrerer østerrikske virksomheter seg selv gjennom Portal Zoll, som juridiske personer når gjennom Unternehmensserviceportal (USP) og fysiske personer gjennom FinanzOnline.
Der Østerrike skiller seg fra Tyskland: Østerrikes vei er skattekontoen etter § 26(3) nr. 2, Tysklands er betaling til tollen med valgfri henstandskonto, og EORI-portalene er forskjellige. Reglene i tollkodeksen om deklaranter, representasjon og A.TR er de samme i begge land.
Lisensiering av emballasje: bare stikkord
Polybags, kartonger og hangtags kan gjøre importøren til emballasjeprodusent. EUs forordning om emballasje og emballasjeavfall (EU) 2025/40 gjelder fra 12. august 2026, og de nasjonale ordningene fortsetter ved siden av. I Østerrike bekrefter departementets faktaark om forordningen fra juni 2026 at Verpackungsverordnung 2014 fortsatt gjelder, at husholdningsemballasje lisensieres hos et innsamlings- og gjenvinningssystem (Sammel- und Verwertungssystem), og at importøren av emballerte varer er den primært forpliktede parten. I Tyskland registrerer en produsent etter forordningen seg i LUCID-emballasjeregisteret og slutter seg til et system for emballasje som ender hos private sluttforbrukere; et utenlandsk selskap som selger direkte til tyske forbrukere uten filial, utnevner en autorisert representant. Selve pakkespesifikasjonen står i bretting og polybag.
Importørens plikter for produktets etterlevelse av regelverk
Den som bringer klærne i omsetning på EU-markedet, har plikter som en tollrepresentant ikke har. Tre sett med plikter gjelder forbrukerklær, og hvert av dem har sin egen guide.
- Produktsikkerhet. Etter artikkel 11 i forordning (EU) 2023/988 om generell produktsikkerhet (GPSR) kontrollerer en importør før produktet bringes i omsetning at det oppfyller det generelle sikkerhetskravet og at produsenten har gjort sin del, setter navnet sitt, registrert handelsnavn eller varemerke og post- og e-postadresse på produktet, emballasjen eller et medfølgende dokument, og oppbevarer den tekniske dokumentasjonen i 10 år. Se GPSR for klær.
- Fibermerking. Etter artikkel 15 nr. 1 i forordning (EU) nr. 1007/2011 sørger importøren, når produsenten ikke er etablert i EU, for at fiberetiketten følger med og er korrekt; en distributør som selger under eget merke, regnes som produsent (artikkel 15 nr. 2). Se etterlevelse av EUs krav til merking av klær.
- Utvidet produsentansvar for tekstiler (EPR). Direktiv (EU) 2025/1892 krever at hver medlemsstat innfører utvidet produsentansvar for tekstiler, med registrering og gebyrer fastsatt nasjonalt. Se EUs produsentansvar for tekstiler og hvem som er produsent.
Hvordan dokumentene fra en tyrkisk produsent passer inn
| Dokument | Kommer fra | Brukes til |
|---|---|---|
| Handelsfaktura | Produsenten eller eksportøren | Tollverdien og grunnlaget for merverdiavgift ved innførsel |
| Pakkseddel | Produsenten eller eksportøren | Deklarasjonen og eventuell fysisk kontroll |
| A.TR-sertifikat (vareomsetningsbevis) | Eksportøren, påtegnet av tyrkisk toll | Tollfri overgang som varer i fri omsetning |
| CMR, konnossement eller flyfraktbrev | Transportøren eller speditøren | Transport og, der det brukes, transittforsendelsen |
| Tyrkisk eksportdeklarasjon | Tyrkisk toll | Bare eksport fra Türkiye |
Ruter, Incoterms og transporttider står i frakt av klær fra Tyrkia. Mangler A.TR, eller stemmer det ikke med fakturaen, kan representanten ikke kreve tollfri behandling på den deklarasjonen, så sjekk sertifikatet mot fakturaen før varene sendes.
Før den første sendingen forlater Türkiye
- Bekreft EORI-nummeret til den som skal være deklarant.
- Engasjer en tollrepresentant og avtal skriftlig om den handler direkte eller indirekte.
- Bestem hvordan merverdiavgiften ved innførsel skal betales: ved grensen, med henstand i Tyskland eller gjennom skattekontoen i Østerrike.
- Be eksportøren bekrefte at et A.TR blir utstedt, og at det vil stemme med fakturaen.
- Sjekk pliktene for produktsikkerhet, fiberetikett og emballasje som følger med importørrollen.
Spørsmål innkjøpere stiller
Trenger jeg et EORI-nummer for å importere klær fra Tyrkia?
Ja, deklaranten trenger et EORI-nummer for å importere klær fra Türkiye. Etter artikkel 9 i tollkodeksen registrerer virksomheter i EU seg der de er etablert. I Tyskland er det gratis, og du søker gjennom Zoll-Portal; i Østerrike gjennom Portal Zoll.
Er klær fra Tyrkia tollfrie i EU?
Klær fra Türkiye i fri omsetning, fulgt av et A.TR-sertifikat (vareomsetningsbevis), kommer inn i EU uten toll under tollunionen mellom EU og Türkiye. Merverdiavgift ved innførsel beregnes likevel i importmedlemsstaten.
Hva er forskjellen mellom direkte og indirekte tollrepresentasjon?
En direkte representant handler i importørens navn, så importøren er deklarant og skyldner. En indirekte representant handler i eget navn på importørens vegne, og begge er skyldnere (tollkodeksen artikkel 18 og 77 nr. 3).
Trenger jeg A.TR eller EUR.1 for klær fra Tyrkia?
Klær fra Türkiye trenger et A.TR-sertifikat (vareomsetningsbevis), som viser status som varer i fri omsetning under tollunionen. EUR.1 er et bevis på preferanseopprinnelse som brukes for produkter utenfor tollunionen, som landbruksprodukter og kull- og stålprodukter.
Hvordan betales merverdiavgift ved innførsel av klær til Østerrike?
Merverdiavgift ved innførsel av klær til Østerrike fastsettes av Zollamt Österreich. En virksomhet som er mva-registrert i Østerrike, kan velge i tolldeklarasjonen å få den bokført på skattekontoen sin og trukket fra i samme mva-melding (§ 26(3) nr. 2 UStG 1994).
Hvem har ansvaret for etiketten og produktsikkerheten ved import av klær?
Importøren har ansvaret når produsenten er utenfor EU. Importøren må sørge for en korrekt fiberetikett (forordning (EU) nr. 1007/2011, artikkel 15) og oppfylle importørpliktene i GPSR, blant annet navn og adresse på produktet eller emballasjen (forordning (EU) 2023/988, artikkel 11).
Send med dokumentene representanten din forventer
Vi utarbeider handelsfakturaen og pakkseddelen og ordner eksportsiden slik at A.TR stemmer med dem, og vi bekrefter dokumentsettet i tilbudet. Deklarasjonen i EU, merverdiavgiften ved innførsel og importørens plikter for etterlevelse av regelverk ligger hos deg og tollrepresentanten din.
Diskuter en ordre til EU