Mengen, Kosten und Terminplanung
Zahlungsbedingungen in der Bekleidungsproduktion
Die Zahlung bei einem Bekleidungsauftrag hat zwei getrennte Achsen, die ständig verwechselt werden: wann Geld fällig wird und über welchen Mechanismus es gezahlt und kontrolliert wird. Keines von beidem wird durch den Incoterm festgelegt, und keines regelt, wem die Ware gehört. Dieser Leitfaden erklärt die Strukturen, die es gibt, was jede davon für das Risiko auf beiden Seiten bedeutet, und was vereinbart sein muss, bevor irgendjemand irgendetwas verschickt.
Inhalt
- Zwei Fragen, nicht eine
- Incoterms sind keine Zahlungsbedingungen
- Die Strukturen, die es gibt
- Wie das Risiko tatsächlich aussieht
- Offene Rechnung und das Problem des Auslöseereignisses
- Bankinstrumente, ohne Lehrbuch
- Bonitätsprüfung, Versicherung und Finanzierung
- Wovor Zahlungsbedingungen nicht schützen
- Was geklärt sein sollte, bevor irgendjemand irgendetwas zahlt
- Was Einkäufer fragen
Irgendwann verlagert sich in jeder neuen Lieferantenbeziehung das Gespräch vom Produkt auf das Geld. Das ist oft einer der am wenigsten vorbereiteten Teile des Sourcings: Eine Marke, die einen Hoodie bis auf den Millimeter spezifizieren kann, akzeptiert eine Zahlungszeile in einem Angebot, ohne zu wissen, wozu sie sich damit verpflichtet, und eine Fabrik, die alles misst, nennt Bedingungen, ohne zu erklären, warum sie so sind, wie sie sind.
Dieser Leitfaden erklärt die Mechanik. Er sagt Ihnen nicht, welche Struktur Sie nutzen sollten, denn das hängt vom Auftrag, von der Beziehung und davon ab, was jede Seite tragen kann. Er ist auch keine Rechtsberatung: Kommerzielle Dokumente begründen Pflichten, und was eine bestimmte Klausel in einer bestimmten Rechtsordnung bedeutet, ist eine Frage für einen Anwalt, nicht für die Website eines Herstellers.
Zwei Fragen, nicht eine
Ein großer Teil der Missverständnisse in diesem Bereich entsteht dadurch, dass zwei getrennte Fragen zu einer einzigen Formulierung namens Zahlungsbedingungen zusammengefasst werden.
Die zwei Achsen
Zeitpunkt – wann Geld fällig wird
- Vollständig, bevor die Produktion beginnt
- Ein Teil bei Auftragserteilung, der Rest bei einem festgelegten Meilenstein
- Vollständig, bevor die Ware verschickt oder freigegeben wird
- Nach dem Versand oder einen festgelegten Zeitraum nach einem definierten Ereignis
- Das Ereignis, das die Frist startet, zählt genauso wie die Anzahl der Tage
Mechanismus – wie die Verpflichtung erfüllt wird
- Eine gewöhnliche Banküberweisung – so werden die meisten Geschäftszahlungen abgewickelt
- Ein Akkreditiv, bei dem eine Bank sich verpflichtet, gegen konforme Dokumente zu zahlen
- Ein Dokumenteninkasso, bei dem Banken Dokumente weiterreichen, aber keine Zahlungsverpflichtung übernehmen
- Der Mechanismus kann die Kontrolle und den Nachweis verändern, ohne den Zeitpunkt zu verändern
Derselbe Zeitpunkt kann über verschiedene Mechanismen laufen, und derselbe Mechanismus kann verschiedene Zeitpunkte tragen. Beides getrennt schriftlich festzuhalten ist eine nützliche Gewohnheit in diesem Bereich.
Incoterms sind keine Zahlungsbedingungen
Eine Angebotszeile, die FCA Izmir, Teilzahlung bei Auftrag und Restzahlung vor Versand lautet, enthält zwei völlig unabhängige kommerzielle Konzepte, die nebeneinanderstehen. Die Lieferbedingung legt fest, wo die Verantwortung des Verkäufers endet. Die Zahlungsstruktur legt fest, wann Geld fließt. Keines bestimmt das andere, und es kommt häufig vor, dass ein Käufer annimmt, mit der Einigung auf das eine sei auch das andere geklärt.
Es gibt eine dritte Sache, die keines von beiden regelt. Die Internationale Handelskammer stellt ausdrücklich klar, dass die Incoterms-Regeln weder die Übertragung des Eigentums oder von Eigentumsrechten an der Ware betreffen noch Zeitpunkt, Ort, Methode oder Währung der Zahlung des Preises, und dass die Regeln selbst keinen Kaufvertrag darstellen. Eigentum ist eine Frage des Vertrags und des Rechts, das ihn regelt. Ebenso wenig entscheidet eine Lieferbedingung, welche Partei eine regulatorische Rolle trägt – der Herstellerstatus für Entsorgungspflichten bei Textilien ergibt sich aus Niederlassung und Inverkehrbringen, nicht daraus, wer die Fracht bezahlt hat.
Drei getrennte Fragen
Eine Lieferbedingung zu benennen klärt die erste Spalte und nichts von den anderen beiden. Welcher Incoterm zu welcher Sendung passt, behandelt der Leitfaden zum Versand; auf dieser Seite geht es nur um die Grenze zwischen den beiden Bereichen.
Welche Lieferbedingung zu verwenden ist, warum FOB für Seefracht und FCA für Straßen- und Containertransporte vorgesehen ist und warum ein benannter Ort erforderlich ist, behandelt Versand und Incoterms. Die aktuellen Regeln werden von der Internationalen Handelskammer veröffentlicht, derzeit in der Ausgabe Incoterms® 2020.
Die Strukturen, die es gibt
Im Folgenden die Vereinbarungen, denen ein Käufer in der Bekleidungsbeschaffung tatsächlich begegnet. Das ist keine erschöpfende Liste, und Kombinationen sind normal – ein erster Auftrag und ein fünfter Auftrag in derselben Beziehung sind häufig unterschiedlich strukturiert.
| Struktur | Wie es funktioniert | Was es für das Risiko bedeutet |
|---|---|---|
| Vorkasse | Der Käufer zahlt vollständig, bevor die Produktion beginnt | Der Käufer finanziert den gesamten Auftrag und trägt das Erfüllungsrisiko; der Verkäufer trägt keinen Teil der Forderung |
| Anzahlung und Restzahlung | Ein Teil wird bei Auftragserteilung oder bei der Materialbuchung gezahlt, der Rest bei einem vereinbarten Meilenstein | Teilt das Risiko auf. Die Anzahlung deckt in der Regel die vom Lieferanten gebundenen Materialausgaben ab, statt eine Gebühr zu sein |
| Zahlung vor Versand | Die Restzahlung wird fällig, bevor die Ware freigegeben oder verschickt wird | Der Käufer zahlt, ohne die Ware erhalten zu haben; der Verkäufer gibt sie ohne Zahlung nicht frei |
| Offene Rechnung | Die Ware wird verschickt, und die Zahlung wird später fällig, zu vereinbarten Zahlungszielen | Der Verkäufer finanziert die Produktion und trägt bis zum Fälligkeitsdatum das Kreditrisiko des Käufers |
| Dokumenteninkasso | Banken reichen Versanddokumente gemäß einer Inkassoanweisung weiter, gegen Zahlung oder gegen Akzept | Gibt dem Verkäufer die Kontrolle über die Dokumente, ohne dass eine Bank die Zahlung zusagt |
| Akkreditiv | Eine Bank verpflichtet sich, gegen eine konforme Vorlage der festgelegten Dokumente zu zahlen | Setzt die Zusage einer Bank an die Stelle des Versprechens des Käufers, gegen Kosten und mit strenger Dokumentendisziplin |
Wie das Risiko tatsächlich aussieht
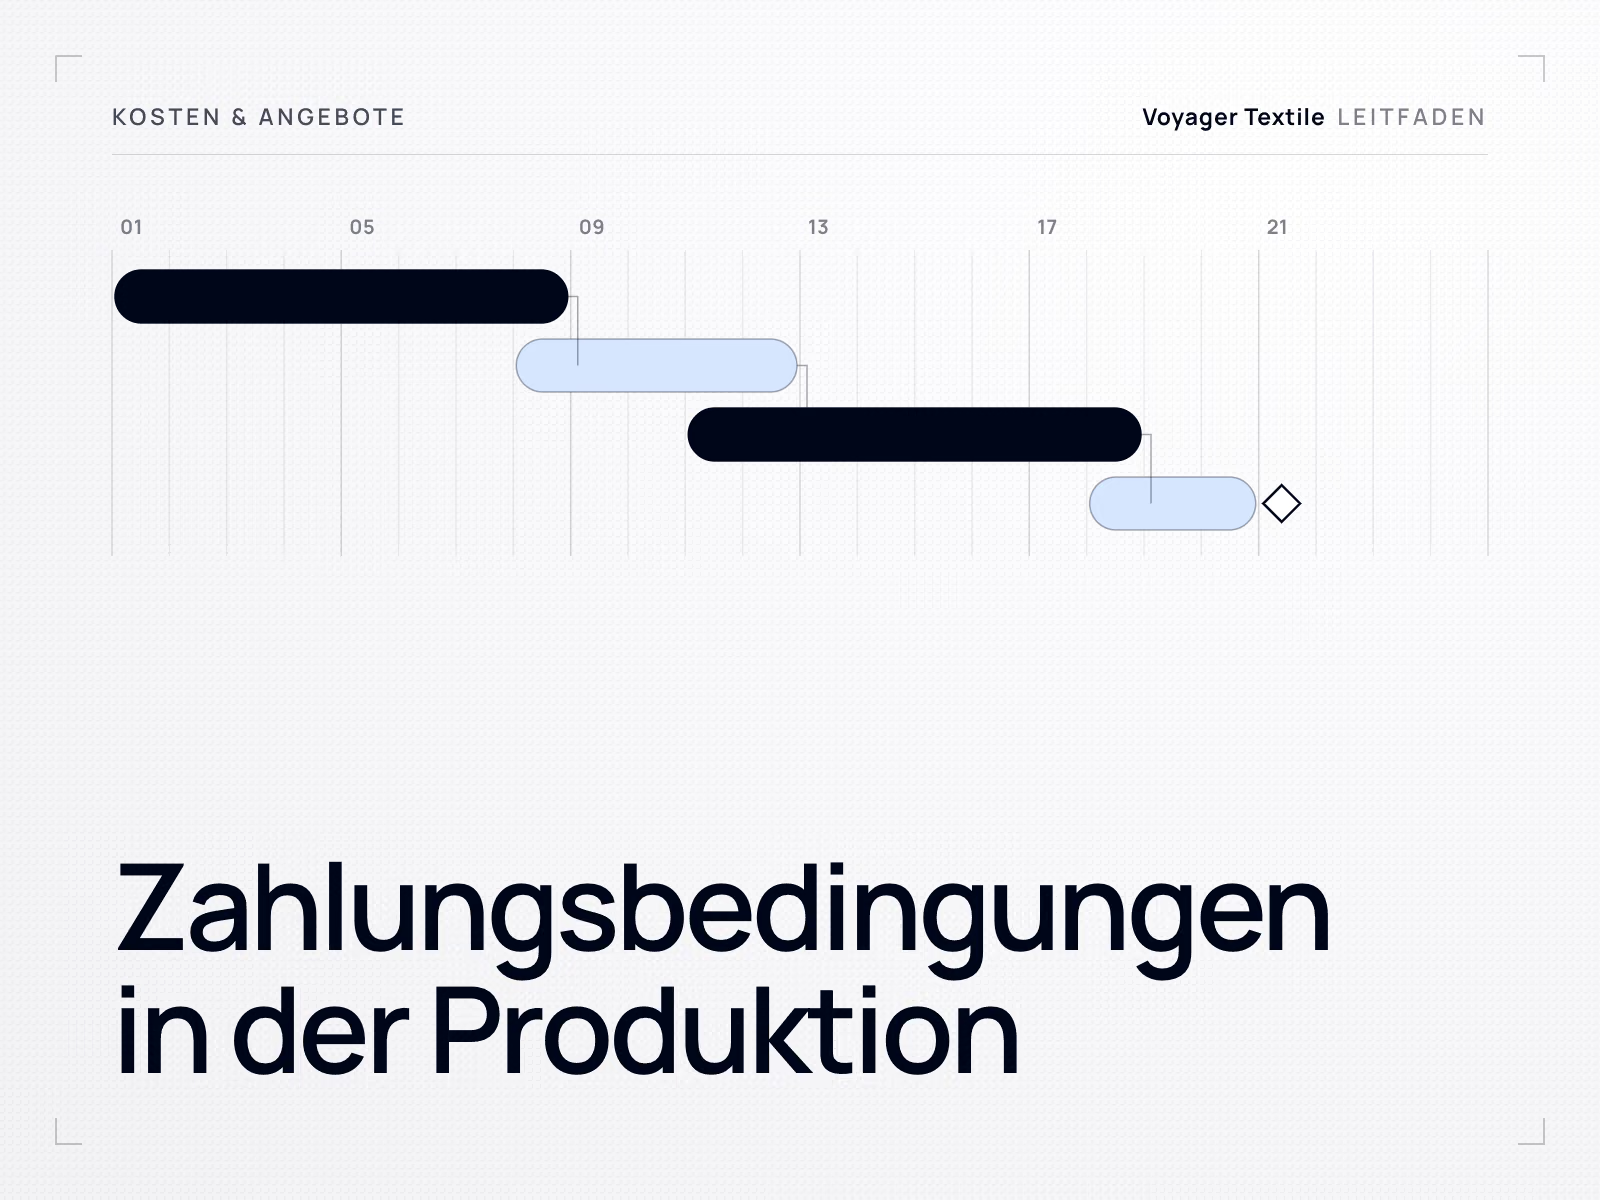
Es hilft, Zahlungsbedingungen nicht als Vertrauensfrage zu betrachten, sondern als Frage, wer die Lücke finanziert. Zwischen dem Moment, in dem sich eine Fabrik auf Materialien festlegt, und dem Moment, in dem das Geld eintrifft, trägt jemand den Auftrag. Der Zahlungszeitpunkt entscheidet, wer.
Wer trägt den Auftrag, und wann
Je früher die Zahlung, desto mehr ist der Käufer dem Erfüllungsrisiko ausgesetzt. Je später sie erfolgt, desto mehr ist der Verkäufer dem Risiko des Zahlungsausfalls ausgesetzt. Instrumente verändern, wie dieses Risiko getragen und nachgewiesen wird; keines von ihnen beseitigt es.
Kein Ende dieser Linie ist unvernünftig, und keine Seite macht es schwierig, indem sie die eine bevorzugt. Ein Käufer, der einen ersten Auftrag bei einer unbekannten Fabrik im Voraus bezahlt, geht ein echtes Risiko ein und weiß das. Eine Fabrik, die Ware gegen das Versprechen verschickt, in zwei Monaten bezahlt zu werden, finanziert das Geschäft dieses Käufers und darf das offen sagen.
Warum Materialbindungen die Anzahlung bestimmen
Ein häufiges Missverständnis über eine Anzahlung ist, sie sei die vorab entnommene Marge des Lieferanten. Meist ist sie das nicht. Bis die Produktion beginnt, hat sich die Fabrik auf Dinge festgelegt, die sich nicht rückgängig machen lassen: Stoff gekauft oder gebucht, Garn bestellt, eine Farbpartie eingeplant, individuelle Zutaten und Etiketten für Ihre Marke gefertigt, Siebe hergestellt oder ein Logo gepuncht. Ein Großteil dieser Ausgaben hat für niemand anderen einen Wert, weil er spezifisch für Ihr Produkt ist.
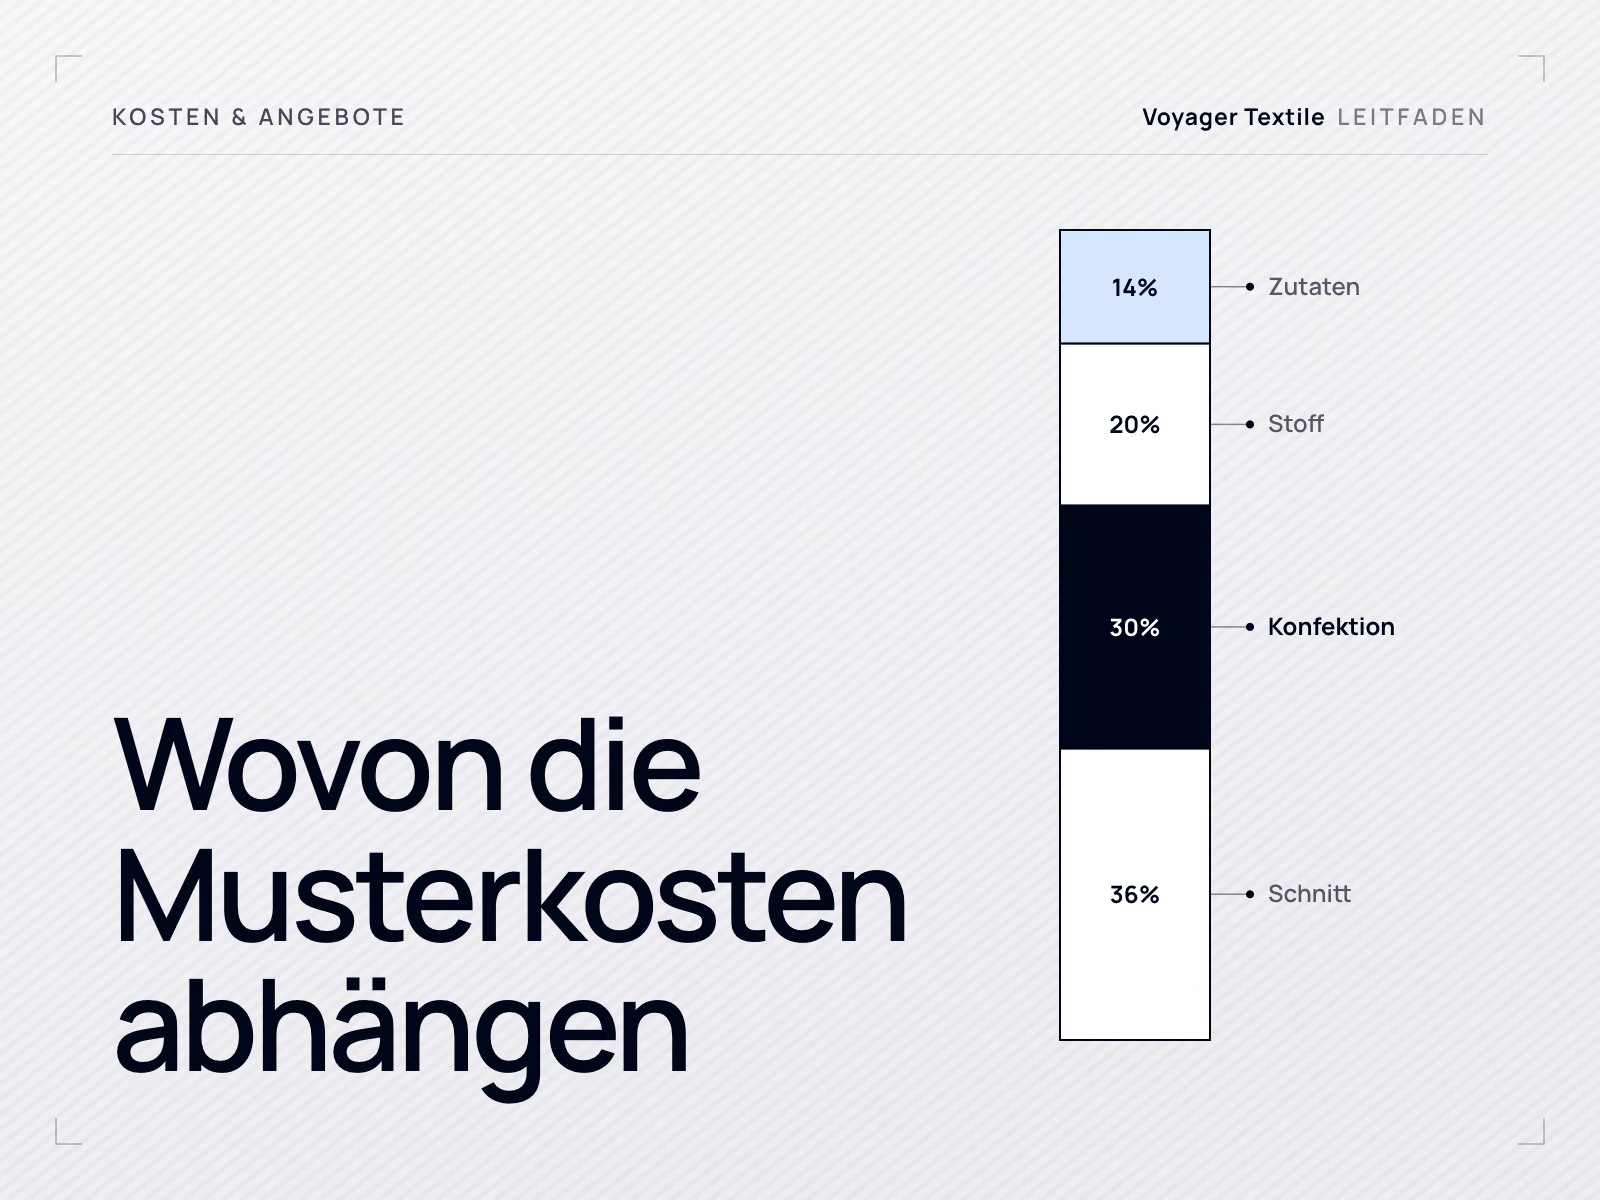
Das ist auch der Grund, warum das Gespräch über die Anzahlung und das Gespräch über das Muster getrennt sind. Entwicklung folgt einer eigenen Ökonomie, behandelt in was die Kosten eines Musters bestimmt, und Musterzahlungen und Serienzahlungen werden häufig als getrennte Vereinbarungen gehandhabt.
Warum sich Bedingungen mit der Erfahrung ändern
Zahlungsstrukturen sind keine feste Eigenschaft eines Lieferanten. Sie spiegeln in der Regel das Risiko des jeweiligen Geschäfts wider: den Auftragswert, die Materialbindung, die Länge des Produktions- und Versandzyklus, die Zahlungshistorie zwischen den beiden Unternehmen und jede Bonitätsprüfung oder Versicherungskapazität, die hinter der Entscheidung des Verkäufers steht. All das ändert sich mit der Zeit, weshalb Bedingungen, die für einen ersten Auftrag richtig waren, später oft überarbeitet werden.
Der nützliche Weg, das Thema anzusprechen, wird im Leitfaden zur Produktionsskalierung beschrieben: Statt einmal zu fragen und die erste Antwort zu akzeptieren, fragen Sie, was erfüllt sein müsste, damit sich die Bedingungen ändern. Diese Frage hat eine Antwort, und meist eine konkrete.
Offene Rechnung und das Problem des Auslöseereignisses
Offene Rechnung bedeutet, dass die Ware verschickt wird und die Zahlung später fällig wird, unter einem vereinbarten Zahlungsziel. Das ist die normale Vereinbarung in einem Großteil des etablierten Handels, und es ist nicht dasselbe wie zu zahlen, wenn es gerade passt. Es ist ein festgelegtes Fälligkeitsdatum, und dieses richtig festzulegen ist der Punkt, an dem viele Streitfälle in diesem Bereich entstehen.
Nehmen wir einen Käufer, der Zahlung 30 Tage nach Lieferung verlangt. Diese Formulierung wirkt präzise, ist es aber nicht, weil Lieferung kein einzelnes Ereignis ist.
- Das Datum, an dem die Ware in der Fabrik dem Frachtführer übergeben wurde
- Das Datum, an dem sie verladen wurde, oder das Datum auf dem Transportdokument
- Das Datum, an dem sie im Bestimmungshafen oder -terminal ankam
- Das Datum der Zollabfertigung
- Das Datum, an dem sie im Lager des Käufers einging
- Das Datum, an dem jemand einen Liefernachweis unterschrieben hat
Bei einer Seefracht können diese Daten Wochen auseinanderliegen, und bei einer verzögerten Zollabfertigung können sie weiter auseinanderliegen als das Zahlungsziel selbst. Dieselbe Unklarheit gilt für die Rechnung: Eine Frist, die ab dem Rechnungsdatum läuft, verhält sich anders als eine, die ab einem Lieferereignis läuft, besonders wenn Rechnungen beim Versand ausgestellt werden.
Was es einen Lieferanten tatsächlich kostet, ein Zahlungsziel zu gewähren
Wenn ein Hersteller Bedingungen nach dem Versand akzeptiert, gewährt er einen Lieferantenkredit. Konkret heißt das: Er hat bereits für Stoff, Zutaten, Arbeit und Fracht bezahlt und wartet nun, trägt die Forderung und das Risiko, gar nicht bezahlt zu werden. Für ein Unternehmen, das mehrere Aufträge gleichzeitig führt, ist diese Betriebskapitalposition real und begrenzt, und das ist der ehrliche Grund, warum eine Fabrik Bedingungen ablehnen kann, die sie sonst gerne einräumen würde.
Nichts davon ist ein Vorwurf gegenüber einem bestimmten Käufer. Ein Lieferant kann einen Kunden für vollkommen zahlungsfähig halten und trotzdem nicht in der Lage sein, drei seiner Aufträge gleichzeitig zu tragen.
Bankinstrumente, ohne Lehrbuch
Zwei Instrumente kommen im grenzüberschreitenden Bekleidungshandel oft genug vor, dass es sich lohnt, sie richtig zu verstehen. Man spricht oft über sie, als wären sie dieselbe Sache mit unterschiedlichen Namen, und das sind sie nicht.
Akkreditiv (Letter of Credit)
Ein Akkreditiv ist eine Verpflichtung, die eine Bank auf Wunsch des Käufers eingeht, den Verkäufer gegen die Vorlage festgelegter Dokumente zu bezahlen, die den Bedingungen des Akkreditivs entsprechen. Der Rahmen, den Banken anwenden, sind die UCP 600 der Internationalen Handelskammer, ergänzt durch die eUCP Version 2.1 für die Vorlage in elektronischer Form. Eine zweite Bank kann bei manchen Vereinbarungen eine eigene Verpflichtung hinzufügen, was eine gesonderte Dienstleistung mit eigenen Bedingungen ist.
Das Wesentliche, das es zu verstehen gilt, ist, worauf die Bank tatsächlich schaut.
Ein praktischer Grundsatz, der für jedes Akkreditiv gilt: Jedes vom Akkreditiv geforderte Dokument ist eine weitere Konformitätspflicht für den Verkäufer. Bedingungen, die unnötig sind oder ein Dokument verlangen, das der Verkäufer realistisch nicht rechtzeitig beschaffen kann, schaffen Abweichungsrisiko, ohne zusätzlichen Schutz zu bringen. Welche Dokumente ein bestimmtes Akkreditiv verlangen sollte, ist Sache der Parteien und ihrer Banken.
Wenn ein Akkreditiv ein Inspektionszertifikat verlangt, ist das eine gesonderte Kontrolle, die zufällig über das Akkreditiv nachgewiesen wird. Die Bank inspiziert weiterhin nichts. Wie die Inspektion selbst abläuft, behandelt Qualitätskontrolle.
Dokumenteninkasso
Ein Dokumenteninkasso ist ein anderes Instrument, das oft mit einem Akkreditiv verwechselt wird, weil in beiden Banken auftreten. Bei einem Inkasso handhaben Banken die Versanddokumente gemäß der ihnen erteilten Inkassoanweisung. Was sie nicht geben, ist die unabhängige Zahlungsverpflichtung, die eine eröffnende Bank bei einem Akkreditiv gibt. Der ICC-Rahmen hierfür sind die URC 522, ergänzt durch die eURC Version 1.1 als elektronisches Supplement.
| Akkreditiv | Dokumenteninkasso | |
|---|---|---|
| Rolle der Bank | Verpflichtet sich zur Zahlung gegen eine konforme Vorlage | Handhabt und legt Dokumente gemäß Anweisung vor |
| Zahlungsverpflichtung | Ja, von der eröffnenden Bank, zu den Bedingungen des Akkreditivs | Keine unabhängige Verpflichtung der Inkassobanken |
| Worauf sich der Verkäufer verlässt | Die Verpflichtung der Bank | Die Zahlungs- oder Akzeptbereitschaft des Käufers, plus die Kontrolle über die Dokumente |
| Relative Kosten und Verwaltung | Höher | Niedriger |
Innerhalb von Inkassi sind zwei Ausprägungen üblich genug, um sie zu benennen. Dokumente gegen Zahlung gibt die Dokumente an den Käufer frei, sobald die Zahlung erfolgt. Dokumente gegen Akzept gibt sie gegen das Akzept eines Zeitwechsels frei, das heißt, der Käufer erhält die Dokumente jetzt, und die Verpflichtung wird erst später fällig. Die zweite Variante ist für den Verkäufer naturgemäß eine schwächere Absicherung als die erste.
Bonitätsprüfung, Versicherung und Finanzierung
Wird ein Lieferant um Bedingungen nach dem Versand gebeten, hängt es von drei Dingen ab, ob er zusagen kann. Keines davon hat damit zu tun, wie sehr sich die Parteien mögen.
- Bonitätsprüfung. Eine interne Einschätzung oder eine von einer Wirtschaftsauskunftei, welches Risiko gegenüber diesem Käufer akzeptabel ist. Häufig als Limit ausgedrückt statt als Ja oder Nein.
- Kreditversicherung. Eine Police, mit der ein Verkäufer Forderungen versichern kann. Der Versicherungsschutz wird pro Käufer gewährt, bis zu einem Kreditlimit, das der Versicherer nach Prüfung dieses Käufers festlegt, vorbehaltlich der Bedingungen der Police. Limits werden während der Vertragslaufzeit überwacht und können gesenkt werden. Sie versichert das genehmigte Risiko innerhalb ihrer Bedingungen – sie garantiert nicht jede Rechnung, und ein zurückgezogenes Limit ist kein Versicherungsschutz.
- Forderungsfinanzierung. Vereinbarungen, unter denen ein Verkäufer Mittel gegen offene Rechnungen erhält, zu mit dem Anbieter vereinbarten Bedingungen. Sie ändert, wann der Verkäufer das Geld hat; sie lässt das zugrunde liegende Risiko nicht verschwinden.
Wovor Zahlungsbedingungen nicht schützen
Das ist es wert, klar ausgesprochen zu werden, weil beide Seiten es spiegelbildlich falsch verstehen.
Zwei unterschiedliche Arten von Kontrollen
Kontrolle durch die Zahlungsstruktur
- Wer den Auftrag finanziert, und wann
- Welcher Nachweis erforderlich ist, bevor Geld fließt
- Wie stark jede Seite dem Risiko ausgesetzt ist, wenn die andere ausfällt
- Sie bewirkt nichts für Passform, Qualität, Konformität oder Liefertermin
Kontrolle über das Produkt
- Eine vollständige Spezifikation und ein freigegebenes Vorproduktionsmuster
- Kontrolle gegen den freigegebenen Standard
- Im Auftrag festgelegte Dokumenten- und Konformitätsanforderungen
- Nichts davon macht es wahrscheinlicher, dass eine Rechnung bezahlt wird
Eine abgesicherte Zahlungsmethode und ein gut geführter Freigabeprozess schützen vor völlig unterschiedlichen Fehlschlägen. Ein grenzüberschreitender Auftrag, der funktioniert, hat in der Regel beides, dazu klare Dokumentation, und keine Seite verlässt sich auf guten Willen, um eine Lücke zu decken, die die andere trägt.
Was geklärt sein sollte, bevor irgendjemand irgendetwas zahlt
Die Zahlungsfragen, in der Reihenfolge, in der sie Probleme verursachen
Für keine davon braucht es einen Anwalt. Alle führen zu Streit, wenn sie angenommen statt schriftlich festgehalten werden.
- Welcher Betrag fällig ist, und wofür – der gesamte Auftrag, eine Stufe, eine bestimmte Sendung.
- Wann er fällig ist, ausgedrückt als Zeitraum ab einem konkreten Ereignis, nicht ab Lieferung im Abstrakten.
- Welches Ereignis die Frist startet, und welches Dokument belegt, dass das Ereignis eingetreten ist.
- In welcher Währung der Auftrag in Rechnung gestellt wird.
- Welcher Mechanismus genutzt wird: Überweisung, Akkreditiv oder Inkasso.
- Wo ein dokumentäres Instrument genutzt wird, welche Dokumente erforderlich sind und wer jedes davon erstellt.
- Wer die Bankgebühren trägt, wo die Vereinbarung das zu einer offenen Frage macht.
- Was abgeschlossen sein muss, bevor die Produktion beginnt, und ob ein Zahlungsmeilenstein zu diesen Bedingungen gehört.
- Was mit der Vereinbarung geschieht, wenn sich Mengen, Spezifikation oder Termine ändern, nachdem der Auftrag erteilt wurde.
Diese Antworten gehören in die Auftragsdokumentation selbst, die in was eine Bekleidungsbestellung enthalten sollte behandelt wird. Eine Zahlungsbedingung, die in einem Nachrichtenverlauf vereinbart und nie in den Auftrag aufgenommen wird, ist ein häufiger Weg, wie aus einer klaren Vereinbarung eine unklare wird.
Was Einkäufer fragen
Sind Incoterms dasselbe wie Zahlungsbedingungen?
Nein. Incoterms verteilen lieferbezogene Verantwortlichkeiten, Kosten und Risiko zwischen Verkäufer und Käufer. Zahlungsbedingungen legen fest, wann der Käufer zahlt und über welche Vereinbarung. Die ICC stellt ausdrücklich klar, dass die Incoterms-Regeln weder Zeitpunkt, Ort, Methode noch Währung der Zahlung betreffen, und dass sie keinen Kaufvertrag darstellen.
Entscheiden Incoterms, wem die Ware gehört?
Nein. Die ICC stellt fest, dass die Incoterms-Regeln nicht die Übertragung des Eigentums oder von Eigentumsrechten an der Ware betreffen. Risikoübergang und Eigentum sind unterschiedliche Konzepte, und Eigentum ist eine Frage des Kaufvertrags und des ihn regelnden Rechts, nicht der Lieferbedingung.
Was ist Zahlung auf offene Rechnung?
Die Ware wird verschickt, und die Zahlung wird später fällig, zu vereinbarten Zahlungszielen. Das ist ein festgelegtes Fälligkeitsdatum und keine informelle Abmachung, und die Bedingung ist erst vollständig, wenn das Ereignis benannt ist, das das Zahlungsziel startet – ein Rechnungsdatum, ein Versanddatum oder ein konkretes, belegtes Lieferereignis.
Was bedeutet Zahlung 30 Tage nach Lieferung tatsächlich?
Das hängt vollständig davon ab, was Lieferung in dieser Vereinbarung bedeutet, und das kann die Übergabe an den Frachtführer sein, das Datum des Transportdokuments, die Ankunft im Hafen, die Zollabfertigung, der Wareneingang im Lager oder ein unterschriebener Liefernachweis. Bei einer Seefracht können diese Daten Wochen auseinanderliegen, weshalb das auslösende Ereignis und das dazugehörige Nachweisdokument benannt statt angenommen werden sollten.
Garantiert ein Akkreditiv, dass die Kleidungsstücke korrekt sind?
Nein. Ein Akkreditiv ist ein dokumentäres Instrument: Die Bank prüft Dokumente gegen die Bedingungen des Akkreditivs und inspiziert die Ware nicht. Qualität, Passform, Stoff und Konformität werden über Spezifikation, Musterfreigabe und Kontrolle gesteuert, die vom Zahlungsmechanismus vollständig getrennt sind.
Bietet ein Dokumenteninkasso dieselbe Sicherheit wie ein Akkreditiv?
Nein. Bei einem Inkasso handhaben und legen Banken Dokumente gemäß der Inkassoanweisung vor, geben aber keine unabhängige Zahlungsverpflichtung ab. Bei einem Akkreditiv verpflichtet sich die eröffnende Bank tatsächlich zur Zahlung gegen eine konforme Vorlage. Das Inkasso ist günstiger und einfacher zu verwalten und für den Verkäufer eine schwächere Absicherung.
Warum würde eine Fabrik Zahlung nach Lieferung ablehnen?
Weil Bedingungen nach Lieferung bedeuten, dass der Lieferant bereits für Materialien, Arbeit und Fracht bezahlt hat und den Auftrag dann finanziert, bis die Zahlung eintrifft, wobei er in der Zwischenzeit das Ausfallrisiko trägt. Diese Betriebskapitalkapazität ist begrenzt, weshalb ein Lieferant einen Kunden als vollkommen kreditwürdig einstufen kann und trotzdem nicht in der Lage ist, das Risiko dieses Auftrags zu tragen.
Können sich Zahlungsbedingungen nach mehreren erfolgreichen Aufträgen ändern?
Häufig ja. Bedingungen spiegeln in der Regel das Risiko des Geschäfts und die Historie zwischen den beiden Unternehmen wider, sodass sich Zahlungshistorie, Auftragsgröße, Materialbindung und jedes Kreditlimit oder jede Versicherungskapazität hinter der Entscheidung des Lieferanten mit der Zeit verändern. Zu fragen, was erfüllt sein müsste, damit sich die Bedingungen ändern, ist produktiver, als nur einmal zu fragen.
Garantiert eine Kreditversicherung, dass ein Lieferant bezahlt wird?
Nein. Der Versicherungsschutz wird pro Käufer gewährt, bis zu einem Kreditlimit, das der Versicherer nach Prüfung dieses Käufers festlegt, und er unterliegt den Bedingungen der Police. Limits werden überwacht und können gesenkt oder zurückgezogen werden, und Risiko oberhalb eines genehmigten Limits ist in der Regel nicht gedeckt. Sie steuert Risiko innerhalb ihrer Bedingungen, statt jede Rechnung zu garantieren.
Bedingungen werden pro Auftrag schriftlich vereinbart
Die Zahlungsstruktur hängt vom Auftrag, den gebundenen Materialien und der Beziehung ab, und sie wird als Teil der kommerziellen Vereinbarung festgelegt, nicht als Richtlinie veröffentlicht. Schicken Sie Ihre Anfrage, und wir legen dar, was wir für diesen Auftrag vorschlagen und warum.
Anfrage starten