Regelverk og frakt
Amerikansk toll på klær fra Tyrkia: slik kommer Section 301-tollen i tillegg til MFN-satsen
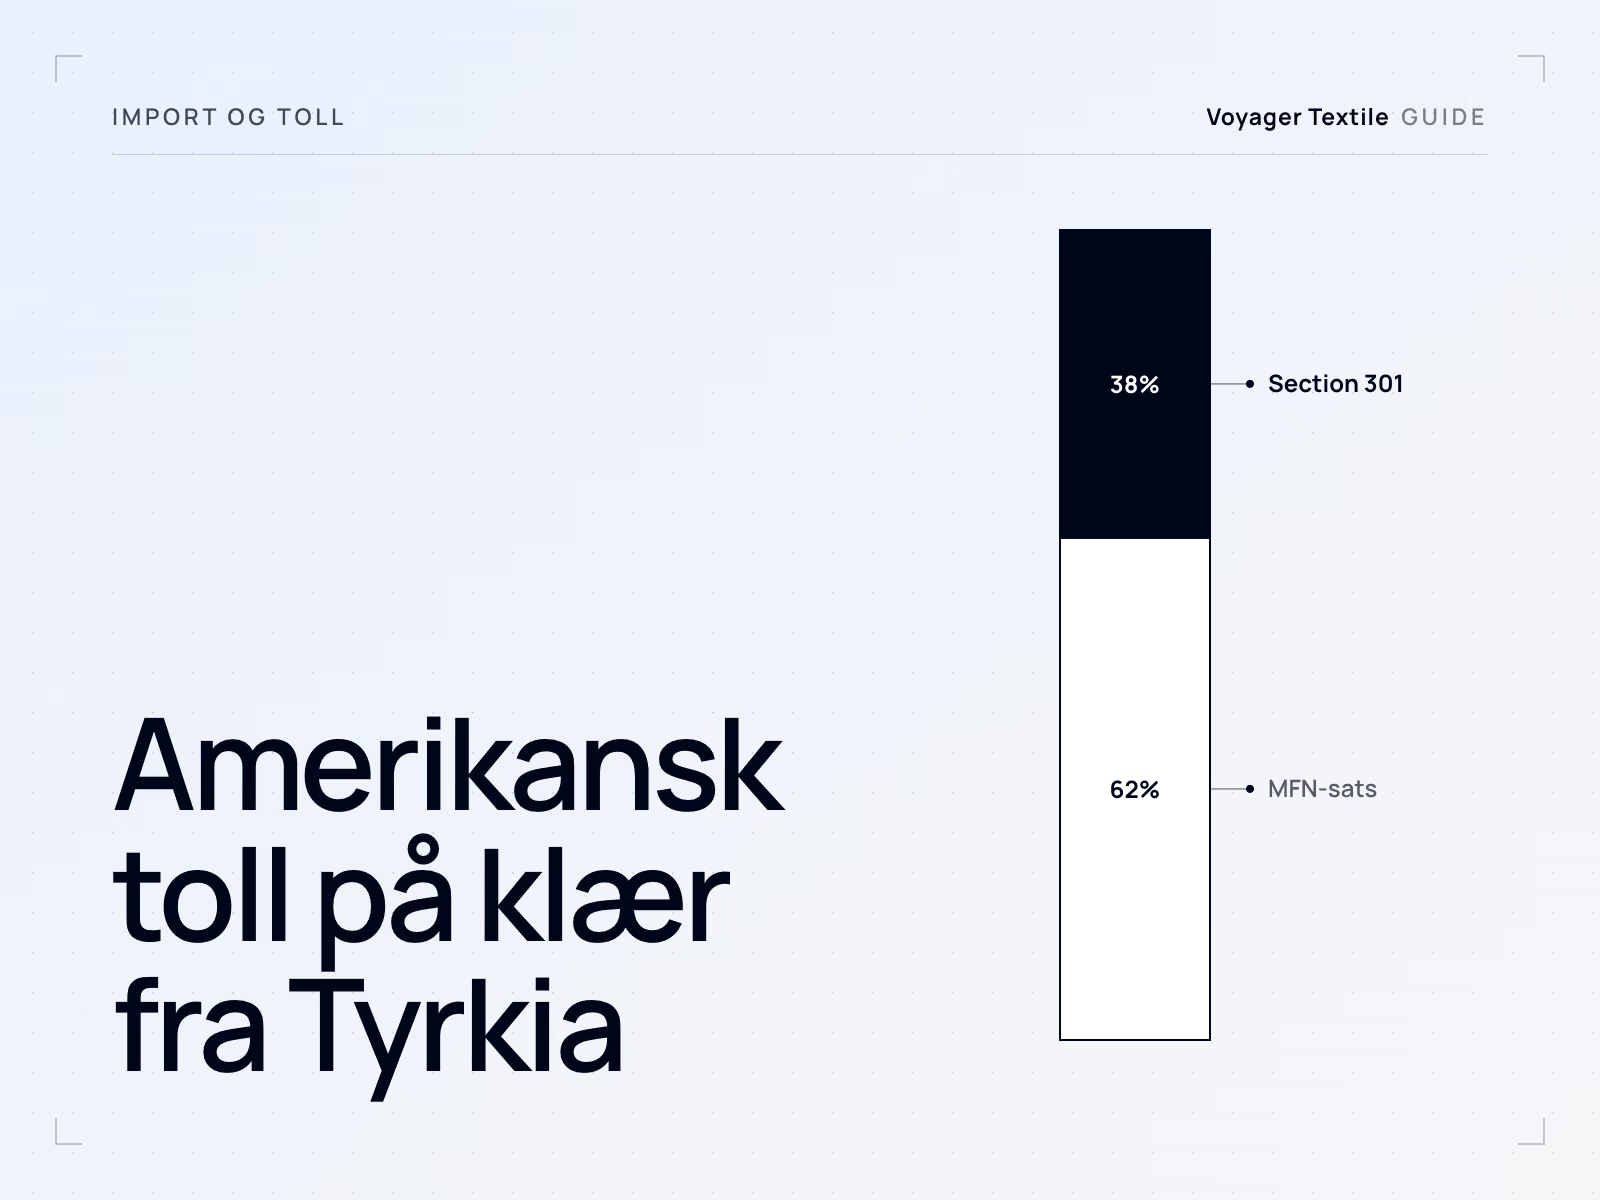
Klær med tyrkisk opprinnelse som fortolles i USA 24. juli 2026 eller senere, betaler toll i to lag: den ordinære satsen for HTSUS-underposisjonen og i tillegg 12,5 % ad valorem etter Section 301, posisjon 9903.05.79. Den registrerte importøren (importer of record) skylder begge. Section 301-tiltaket er brakt inn for US Court of International Trade, og CBP krever det inn så lenge ingen domstol bestemmer noe annet.
Sist gjennomgått:
Innhold
- Hvilke amerikanske tollsatser gjelder for klær med tyrkisk opprinnelse
- Opprinnelsen avgjør hvilken Section 301-sats som gjelder
- Slik har de amerikanske tiltakene mot tyrkiske klær endret seg
- Hvem betaler: den registrerte importøren
- Slik oppgir du tollforutsetningene i et tilbud
- Hva som ikke endrer den amerikanske tollen
- Spørsmål innkjøpere stiller
For en amerikansk innkjøper er tollen på et plagg produsert i Tyrkia to satser lagt sammen, begge beregnet av tollverdien. Den første avhenger av hva plagget er, den andre av hvor det er produsert. Ingen av dem avhenger av leverandøren, Incoterm-vilkåret eller prisen.
Avklar varens tollklassifisering, opprinnelse og dokumentasjon med tollrepresentanten for mottakermarkedet og importdatoen.
Hvilke amerikanske tollsatser gjelder for klær med tyrkisk opprinnelse
To satser gjelder: den ordinære satsen i column 1 general i Harmonized Tariff Schedule of the United States (HTSUS) for plaggets underposisjon, ofte kalt MFN-satsen, og Section 301-tollen for produkter fra Türkiye. Türkiye står ikke i Special-kolonnen for underposisjonene for klær nedenfor, så ingen preferansesats erstatter den ordinære satsen.
Slik legges satsene sammen for vanlige plagg
Section 301-tollen for Türkiye legges i sin helhet til den ordinære satsen. Det samme tiltaket setter et tak på den samlede satsen for noen andre økonomier: for produkter fra EU og Taiwan holdes de to samlet på 10 %, og for Japan, Korea og Sveits på 12,5 %. Türkiye er ikke blant dem, så de 12,5 % kommer på toppen av satser for klær som allerede er høye.
| HTSUS-underposisjon | Plagg, slik tolltariffen beskriver det | Ordinær sats | Section 301, Türkiye | Samlet sats |
|---|---|---|---|---|
| 6109.10.00 | T-skjorter, singleter, topper og lignende plagg, strikket, av bomull | 16.5% | +12.5% | 29% |
| 6109.90.10 | Samme plagg, av syntetiske fibre | 32% | +12.5% | 44.5% |
| 6105.10.00 | Skjorter til menn eller gutter, strikket, av bomull | 19.7% | +12.5% | 32.2% |
| 6110.20.20 | Gensere, pullovere, sweatshirts og lignende varer, strikket, av bomull (unntatt med 36 % eller mer lin) | 16.5% | +12.5% | 29% |
Fiberinnhold og konstruksjon flytter det første laget langt mer enn det andre, slik radene for T-skjorter i bomull og i syntetiske fibre viser. Hvordan USA klassifiserer klær, og hva importøren ellers må gjøre ved grensen, står i amerikanske krav til merking og import av klær.
Opprinnelsen avgjør hvilken Section 301-sats som gjelder
Section 301-satsen følger plaggets opprinnelsesland, og for de fleste tilskårne og sydde plagg er det landet der de er sydd sammen. Etter 19 CFR 102.21 får et plagg i kapittel 61 eller 62 som er laget av to eller flere deler og sydd helt sammen i ett land, det landet som opprinnelse. Plagg som strikkes ferdig i fasong, følger en annen regel. Et plagg som er tilskåret og sydd i Türkiye, er tyrkisk i amerikansk forstand og får Türkiyes 12,5 %, uansett hvor stoffet er produsert.
Opprinnelse for tollformål er ikke den eneste prøven innsatsvarene møter. Uyghur Forced Labor Prevention Act ser gjennom plagget til bomullen og de andre materialene, og dokumentasjonen importøren trenger for dette, står i guiden om amerikanske importkrav. Hvordan opprinnelse fastsettes mer generelt, står i opprinnelseslandet for klær.
Slik har de amerikanske tiltakene mot tyrkiske klær endret seg
Section 301-tollen er den tredje generelle tilleggstollen som har rammet tyrkiske klær siden 2025. De to tidligere er avsluttet, og tabellen viser hvorfor, slik at et gammelt tilbud eller et gammelt notat fra en tollagent kan leses riktig.
| Tiltak | Rettsgrunnlag | Periode | Status |
|---|---|---|---|
| Toll etter International Emergency Economic Powers Act (IEEPA) | Presidentordrer (executive orders) fra 2025 | Fra 2025 | Avsluttet. Høyesterett slo i Learning Resources, Inc. v. Trump, nr. 24-1287, avgjort 20. februar 2026, fast at IEEPA ikke gir hjemmel for toll |
| Midlertidig importtillegg på 10 % ad valorem | Section 122 i Trade Act of 1974, Proclamation 11012 av 20. februar 2026 (91 FR 9339) | Kl. 12:01 a.m. 24. februar 2026 til kl. 12:01 a.m. 24. juli 2026 | Utløpt ved slutten av perioden på 150 dager |
| Tilleggstoll på 12,5 % på produkter fra Türkiye | Section 301 i Trade Act of 1974, USTR-kunngjøring 91 FR 47318; HTSUS-posisjon 9903.05.79 | Fra kl. 12:01 a.m. østamerikansk tid, 24. juli 2026 | I kraft; brakt inn for US Court of International Trade |
Varer som var lastet på et fartøy og var underveis med det siste transportmiddelet før 24. juli 2026, og som ble fortollet før kl. 12:01 a.m. 28. juli 2026, var unntatt etter posisjon 9903.05.85. Det vinduet er lukket.
Søksmålet
Section 301-tiltaket er omstridt, og utfallet er åpent. Tjuefem delstater med Oregon i spissen tok ut søksmål ved US Court of International Trade 3. august 2026 (Court No. 26-03467) og ba retten oppheve tiltaket, stanse håndhevingen og tilbakebetale tollen delstatene har betalt. Inntil en domstol bestemmer noe annet, krever CBP inn tollen ved hver fortolling, og en innkjøper bør kalkulere ordrer ut fra det, ikke ut fra en mulig dom.
Hvem betaler: den registrerte importøren
Det er den registrerte importøren som betaler amerikansk toll, ikke fabrikken. Etter 19 U.S.C. 1484 fortolles varene av eieren eller kjøperen, eller av en autorisert tollagent de utpeker, og den registrerte importøren må vise rimelig aktsomhet når verdi, klassifisering og tollsats deklareres. Etter 19 CFR 141.1(b) er tollen en personlig gjeld for importøren. Å betale en tollagent fritar ikke importøren hvis agenten ikke betaler CBP.
- Et utenlandsk selskap kan bare være registrert importør på visse vilkår. Etter 19 CFR 141.18 trenger et selskap uten hjemsted i USA en fullmektig i USA som kan ta imot forkynnelser, og en garanti (bond) med en garantist som er et selskap i USA.
- En DDP-pris flytter tollen over på selgeren. Den som gir pris levert fortollet, har tatt på seg amerikansk importklarering og tollen, så tilbudet må si hvem som er registrert importør.
- Forsendelser med lav verdi er ingen snarvei. CBPs midlertidige endelige regel av 24. juni 2026 (91 FR 37789) opphever de minimis-unntaket på ubestemt tid for forsendelser som ikke kommer med post, og en tilsvarende regel (91 FR 37801) gjør det samme for post fra 24. juli 2026.
Slik oppgir du tollforutsetningene i et tilbud
Et tilbud for levering i USA bør oppgi Incoterm-vilkåret, hvilket opprinnelsesland som er lagt til grunn, hvilken HTSUS-underposisjon som er brukt i kalkylen og hvilke tollsatser som er lagt til grunn på en bestemt dato. Uten dette kan to tilbud ikke sammenlignes, og ingen har avtalt ansvar for en satsendring. Linjene nedenfor er eksempler på tekst en innkjøper kan be om å få se. De er ikke Voyagers vilkår.
- Leveringsvilkår. «Priser [Incoterm og angitt sted]. Amerikansk importtoll, Section 301-toll, gebyrer og avgifter er ikke inkludert og betales av den registrerte importøren.»
- Opprinnelse. «Opprinnelsesland: Türkiye. Plaggene er tilskåret og sydd helt sammen i Türkiye.»
- Klassifisering. «Kalkylen forutsetter HTSUS [underposisjon], som importørens tollagent skal bekrefte før forsendelse.»
- Satser og dato. «Forutsatt toll: ordinær HTSUS-sats pluss 12,5 % etter posisjon 9903.05.79, slik den gjelder per [dato].»
- Endring av sats. «Enhver endring i amerikansk toll mellom tilbud og fortolling belastes [part], som avtalt i kontrakten.»
Hvordan leveringsvilkårene endrer hva en pris inkluderer, står i frakt av klær fra Türkiye. Hvordan Türkiye står seg mot andre opprinnelsesland på amerikansk toll, minimum og leveringstid, står i hvor du bør produsere klær for det amerikanske markedet.
Hva som ikke endrer den amerikanske tollen
- A.TR-sertifikat eller tollstatus i EU. A.TR hører til tollunionen mellom EU og Türkiye og har ingen virkning på amerikansk toll. Sammenligningen av de tre markedene står i én produksjon, tre markeder.
- Stoff fra et annet land. For et plagg som er sydd helt sammen i Türkiye, forblir opprinnelsen tyrkisk, og det gjør også Section 301-satsen.
- Ruting via et annet land. Frakt via en havn i EU eller et annet land uten videre bearbeiding endrer ikke opprinnelsen.
- Ordredatoen. Satsen er den som gjelder når varene fortolles, ikke når ordren ble lagt inn.
Før du kalkulerer en amerikansk ordre fra Türkiye
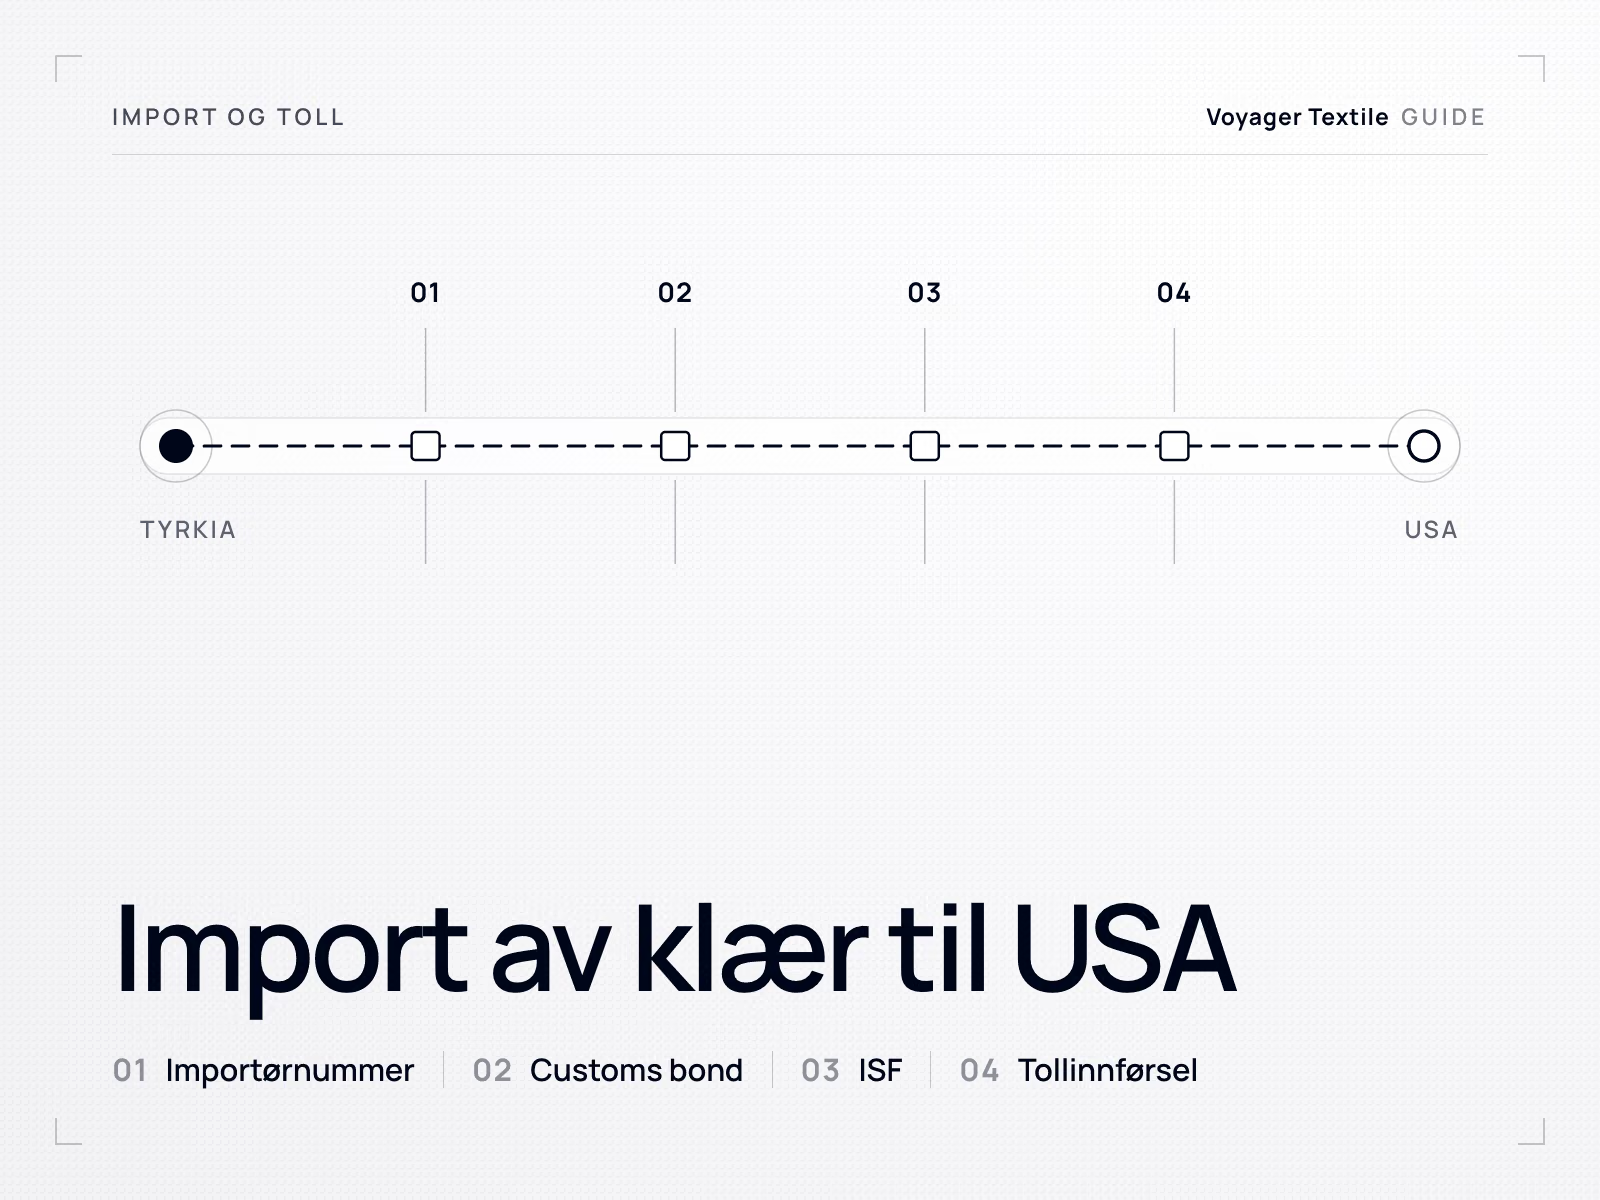
- Avtal hvem som er registrert importør, og om den parten kan opptre som det.
- La importørens tollagent bekrefte HTSUS-underposisjonen for hver modell.
- Slå opp den ordinære satsen for underposisjonen i gjeldende HTSUS og legg til 12,5 % etter posisjon 9903.05.79.
- Legg til merchandise processing fee og, for sjøfrakt, harbor maintenance fee.
- Skriv opprinnelsen, underposisjonen, de forutsatte satsene og datoen for dem inn i tilbudet.
- Avtal i kontrakten hvem som bærer en endring i tollen mellom ordre og fortolling.
- Samle inn dokumentasjonen fra leverandørkjeden som importøren trenger for aktsomhetsvurderinger om tvangsarbeid.
Spørsmål innkjøpere stiller
Hva er amerikansk toll på klær fra Tyrkia?
Amerikansk toll på klær fra Tyrkia er den ordinære HTSUS-satsen for plaggets underposisjon pluss 12,5 % etter Section 301-posisjon 9903.05.79, for varer som fortolles fra 24. juli 2026. En strikket T-skjorte i bomull, 6109.10.00, har 16,5 % pluss 12,5 %.
Kommer Section 301-tollen i tillegg til MFN-satsen for tyrkiske varer?
Ja. For tyrkiske varer lyder posisjon 9903.05.79 på tollen i den aktuelle underposisjonen pluss 12,5 %, så Section 301-tollen legges i sin helhet til MFN-satsen. Takene på samlet sats gjelder bare produkter fra EU, Taiwan, Japan, Korea og Sveits.
Hvem betaler amerikansk importtoll på plagg produsert i Tyrkia?
Den registrerte importøren betaler amerikansk importtoll på plagg produsert i Tyrkia. Etter 19 CFR 141.1(b) er tollen en personlig gjeld for importøren, og å betale en tollagent fritar ikke importøren hvis agenten ikke betaler CBP.
Er Section 301-tollen brakt inn for retten?
Ja. Section 301-tollen er brakt inn for US Court of International Trade, blant annet av 25 delstater med Oregon i spissen i Court No. 26-03467, innlevert 3. august 2026. CBP krever inn tollen så lenge ingen domstol bestemmer noe annet.
Gjelder IEEPA-tollen fortsatt for klær fra Tyrkia?
Nei. IEEPA-tollen tok slutt da Høyesterett i Learning Resources, Inc. v. Trump, avgjort 20. februar 2026, slo fast at IEEPA ikke gir hjemmel for toll. Section 122-tillegget som fulgte, gjaldt fra 24. februar til 24. juli 2026.
Endrer stoff fra et annet land den amerikanske tollen på et plagg sydd i Tyrkia?
Vanligvis ikke. Etter 19 CFR 102.21 får et tilskåret og sydd plagg som er sydd helt sammen i ett land, det landet som opprinnelse, så et plagg sydd i Tyrkia betaler Türkiyes Section 301-sats uansett hvor stoffet kommer fra. Plagg som strikkes ferdig i fasong, følger en annen regel.
Få tilbud på et USA-program med oppgitte forutsetninger
Send spesifikasjonen, antall per farge og modell og leveringsvilkårene dine. Vi gir tilbud med opprinnelse og leveringsvilkår oppgitt, slik at tollagenten din kan beregne tollen for underposisjonen din.
Be om tilbud