Uygunluk ve sevkiyat
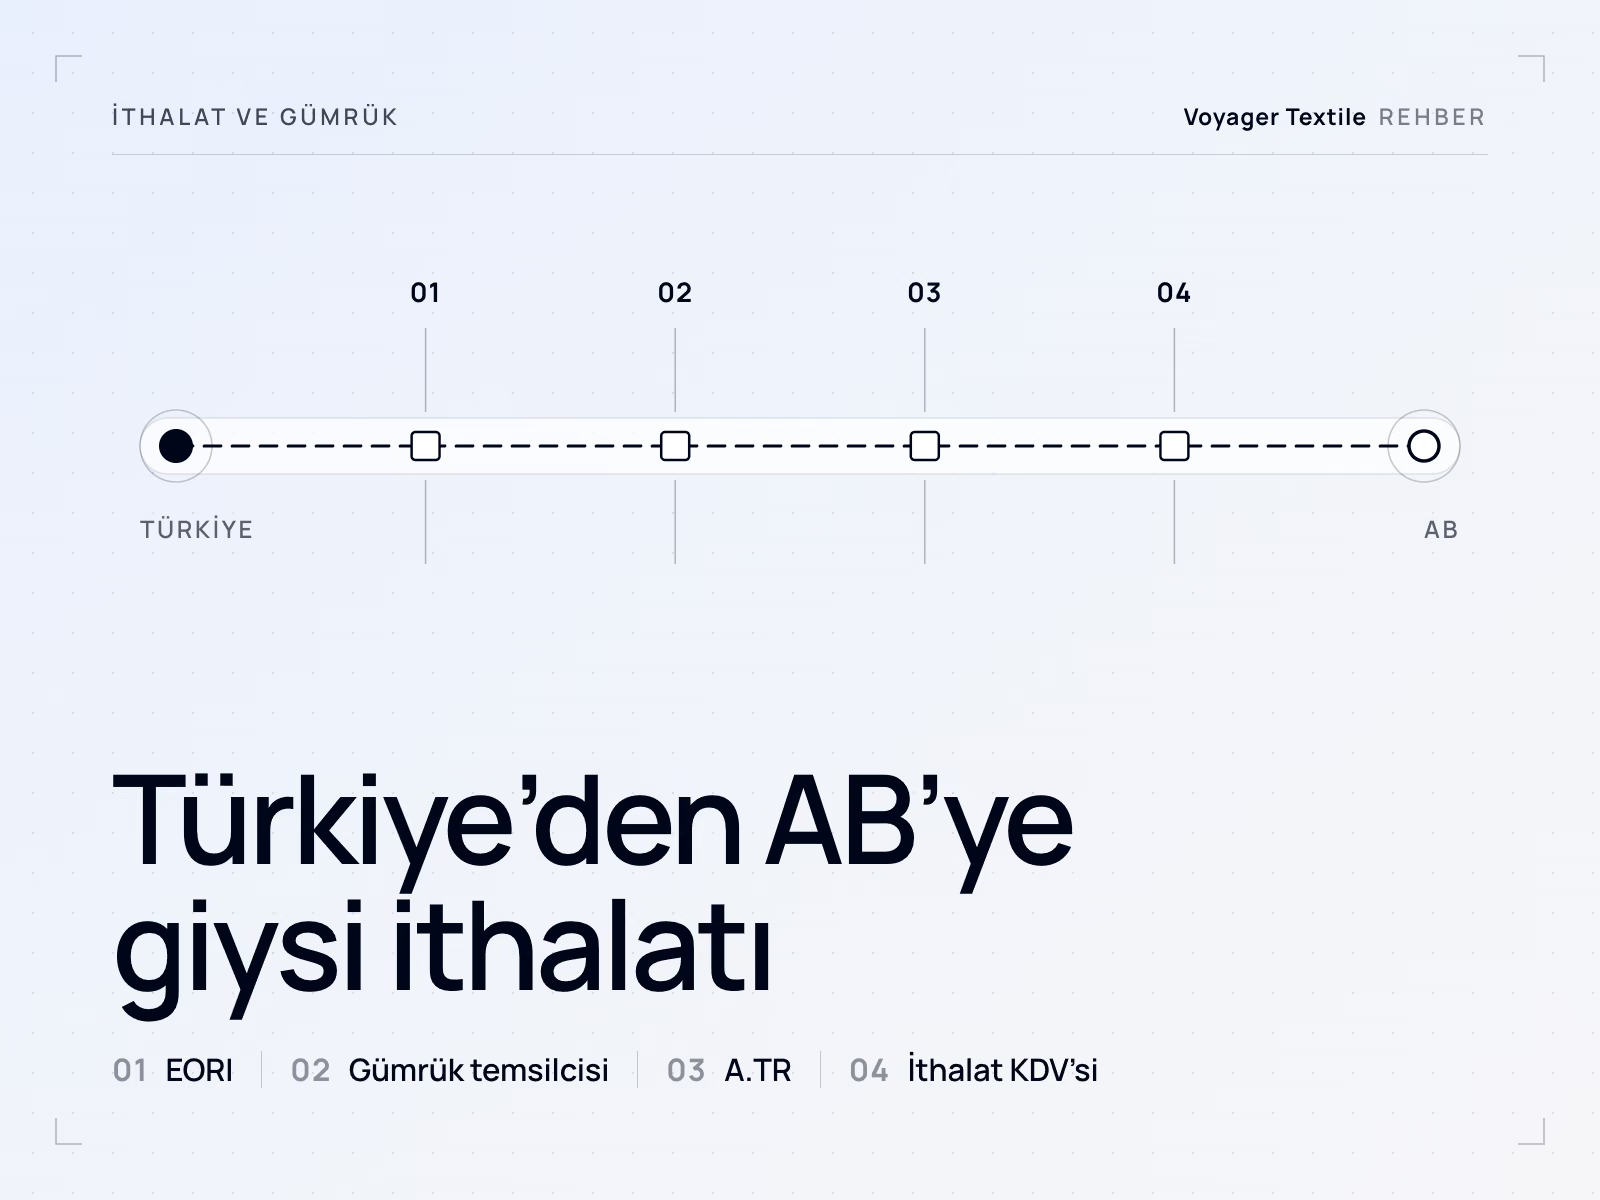
Türkiye'den AB'ye giysi ithalatı: EORI, gümrük temsilcisi, A.TR ve ithalat KDV'si
Serbest dolaşımdaki ve A.TR dolaşım belgesiyle gelen Türkiye menşeli giysi AB'de gümrük vergisi ödemez. Yine de bu bir ithalattır: malın, AB'de yerleşik ve EORI numarası olan bir beyan sahibi tarafından, çoğu zaman doğrudan ya da dolaylı bir gümrük temsilcisi aracılığıyla verilen bir gümrük beyannamesine ihtiyacı vardır; ithalat KDV'si de ithalatın yapıldığı üye devlette doğar ve indirim hakkı olan bir işletme için indirilebilir.
Son gözden geçirme:
İçindekiler
- Gümrük birliği neyi kaldırır, neyi bırakır
- Adım 1: EORI numarası
- Adım 2: beyannameyi kim verir: doğrudan ya da dolaylı temsil
- Adım 3: A.TR ve EUR.1'in giysiler için neden doğru belge olmadığı
- Adım 4: ithalat KDV'si ve nasıl hesaplandığı
- Avusturya'ya ithalat
- Ambalaj lisansı: yalnızca yönlendirmeler
- İthalatçının ürün uygunluğu yükümlülükleri
- Bir Türk üreticinin belgeleri nereye oturur
- Satın almacıların sorduğu sorular
Ürünün tarife sınıflandırmasını, menşeini ve belgelerini hedef pazar ve ithalat tarihi için gümrük temsilcinizle netleştirin.
Gümrük birliği neyi kaldırır, neyi bırakır
Gümrük birliği ithalatı değil, vergiyi kaldırır. Komisyonun Vergilendirme ve Gümrük Birliği servisi, gümrük birliğini AT–Türkiye Ortaklık Konseyi'nin 22 Aralık 1995 tarihli 1/95 sayılı Kararı çerçevesinde, tamamen Türkiye'de ya da AB'de üretilmiş veya buralarda serbest dolaşıma sokulmuş malları kapsayan bir düzen olarak tanımlar; tarım ürünleri ile kömür ve çelik ürünleri bunun dışında kalır ve ayrı anlaşmalarla ticarete konu olur. Giysiler sanayi ürünüdür; bu yüzden mal serbest dolaşımdaysa ve yanında bir A.TR varsa gümrük vergisi ödemeden geçer.
Geriye gümrük formalitesi ve vergi kalır. Mal serbest dolaşıma giriş için beyan edilir, ithalatın yapıldığı üye devlette ithalat KDV'si alınır ve malı AB pazarında piyasaya arz eden taraf ürün uygunluğuna ilişkin yükümlülükleri üstlenir. Aynı üretim partisi için AB, Birleşik Krallık ve ABD'nin cevaplarının nasıl ayrıştığı bir üretim partisi, üç pazar sayfasında anlatılıyor.
Adım 1: EORI numarası
AB'de gümrük beyannamesi veren herkesin bir EORI numarasına ihtiyacı vardır. Birlik Gümrük Kodu'nun ((AB) No 952/2013 sayılı Tüzük) 9. maddesine göre AB'de yerleşik iktisadi işletmeciler, yerleşik oldukları yerin gümrük idaresine kayıt olur; AB'de yerleşik olmayanlar ise ilk beyannameyi verdikleri ya da ilk kararı talep ettikleri yerde kayıt olur. Komisyonun EORI kılavuzu, tek bir numaranın gümrük bölgesinin tamamında kullanıldığını ekler.
Almanya. EORI numarası Generalzolldirektion, Dienstort Dresden tarafından ücretsiz verilir. Zoll'un açıklamasına göre 1 Ekim 2026'dan itibaren başvurular Zoll-Portal üzerinden yapılmalıdır; 0870 numaralı kâğıt form 30 Eylül 2026'dan sonra yalnızca istisnai durumlarda kabul edilir. Avusturya'daki usul aşağıdaki Avusturya bölümünde yer alıyor.
Adım 2: beyannameyi kim verir: doğrudan ya da dolaylı temsil
Beyan sahibi AB'de yerleşik olmalıdır. Birlik Gümrük Kodu'nun 170(2). maddesi bunu söyler; transit, geçici ithalat, idarenin kabul ettiği arızi beyannameler ve sınırda komşu ülkelerden gelen beyan sahipleri için dar istisnalar vardır. Bu yüzden bir Türk ihracatçı, olağan bir uygulama olarak malı serbest dolaşıma kendisi beyan edemez; AB'deki alıcı da işi genellikle bir gümrük temsilcisine bırakır.
| Doğrudan temsil | Dolaylı temsil | |
|---|---|---|
| Temsilci nasıl hareket eder | İthalatçının adına ve hesabına | Kendi adına, ama ithalatçının hesabına |
| Beyan sahibi | İthalatçı | Temsilci |
| Gümrük borcunun borçlusu | İthalatçı (beyan sahibi) | Temsilci ve temsil edilen kişi, ikisi birlikte (77(3). madde) |
| Tipik kullanım | Kendisi ithalatçı olan ve bir müşavirle çalışan AB'li alıcı | AB'de yerleşik olmayan bir satıcı ya da ithalatçı, örneğin DDP satışta |
18(2). maddeye göre temsilcinin kendisi AB'de yerleşik olmalıdır. 19. maddeye göre doğrudan mı dolaylı mı hareket ettiğini belirtmelidir; yetkilendirilmeden hareket eden kişi kendi adına hareket ediyor sayılır. Bu seçim gümrük vergisinin ötesinde önem taşır, çünkü Almanya ve Avusturya gümrük kurallarını ithalat KDV'sine de kıyasen uygular (Almanya'da § 21(2) UStG, Avusturya'da § 26(1) UStG 1994). Seçtiğiniz temsil türü, ithalat KDV'sinden kimin sorumlu olacağını da belirler.
Adım 3: A.TR ve EUR.1'in giysiler için neden doğru belge olmadığı
Giysilerin vergisiz geçmesini sağlayan belge A.TR dolaşım belgesidir. Türk gümrüğü bu belgeyi, AT–Türkiye Gümrük İşbirliği Komitesi'nin 1/2006 sayılı Kararı çerçevesinde ihracatçının talebi üzerine düzenler; belge, malın bir gümrük statüsü olan serbest dolaşımda olduğunu kanıtlar. Malın nerede üretildiğini belgelemez. 8 Temmuz 2024'ten bu yana AB üye devletleri, Türk makamlarının elektronik olarak düzenlediği, QR kodlu ve ıslak imzasız A.TR belgelerini kabul ediyor. Komisyonun 2026 tarihli bir önerisi (2026/0270 (NLE)) 1/2006 sayılı Kararın yerine yeni bir karar getirmeyi öngörüyor; bu yüzden güncel kuralları temsilcinizle teyit edin.
EUR.1 bir tercihli menşe kanıtıdır. Kendi menşe kuralları olan tercihli rejimlere aittir; AB–Türkiye ticaretinde bu, tarım ile kömür ve çelik ürünleri gibi gümrük birliği dışında kalan ürünler demektir. Giysiler için temsilcinizin beklediği belge A.TR'dir. A.TR rehberinin açıkladığı gibi menşe ithalatta yine beyan edilir ve başka önlemler ile etiketteki herhangi bir menşe iddiası açısından önem taşıyabilir.
Adım 4: ithalat KDV'si ve nasıl hesaplandığı
Gümrük vergisi sıfır olsa bile ithalat KDV'si doğar. KDV Direktifi'ne (Konsey'in 2006/112/AT sayılı Direktifi) göre KDV, mal ithal edildiğinde doğar (70. madde). Matrah, gümrük kıymetine (85. madde) ithalat nedeniyle ödenmesi gereken vergi, resim ve harçlar ile ithalatın yapıldığı üye devletteki ilk varış yerine kadar olan komisyon, ambalaj, taşıma ve sigorta gibi yan giderlerin eklenmesiyle bulunur (86. madde). Kimin ödeyeceğini ithalatın yapıldığı üye devlet belirler (201. madde).
- Nerede doğar. Malın AB'ye girdiği üye devlette (60. madde). Mal harici transit altında, örneğin Bulgaristan üzerinden kamyonla geliyorsa, transitten çıktığı üye devlette (61. madde).
- Nasıl ödenir. Üye devletler, işletmelerin ithalat KDV'sini sınırda ödemek yerine KDV beyannamesine yazmasına izin verebilir (211. madde). Her ülke kendi kuralını belirler; aşağıdaki Alman ve Avusturya yöntemlerinin farklı olmasının sebebi budur.
- Nasıl geri alınır. Bir işletme, vergiye tabi işlemlerinde kullandığı mallara ait ithalat KDV'sini ithalatın yapıldığı üye devlette indirir (168(e). madde); bu da pratikte orada bir KDV kaydı gerektirir.
Almanya. Einfuhrumsatzsteuer, varsa gümrük vergisiyle birlikte gümrük idaresi tarafından tarh ve tahsil edilir. İşletme bunu § 15(1) no. 2 UStG uyarınca, gümrüğün ithalat vergi bildirimini ya da elektronik ATLAS bildirimini kanıt olarak kullanarak indirilecek vergi olarak indirir. Erteleme hesabı (Zahlungsaufschub, 110(b). madde UCC; 0580 numaralı formla başvurulur) olan bir ithalatçı, ertelenen ithalat KDV'sini ikinci sonraki ayın 26. gününe kadar öder (§ 21(3a) UStG); teminatsız erteleme yalnızca tamamı indirilebilir ithalat KDV'si için mümkündür.
Avusturya'ya ithalat
Avusturya ithalat KDV'sini erteleme yerine vergi dairesi hesabı üzerinden tahsil eder. § 26(3) no. 1 UStG 1994'e göre Einfuhrumsatzsteuer'i Zollamt Österreich tarh eder; ancak § 26(3) no. 2'ye göre üç koşul sağlandığında vergiyi vergi dairesi tahsil eder: borç Birlik Gümrük Kodu'nun 77. maddesine göre doğmuştur ve sonradan yapılmış bir düzeltme değildir; borçlu, Avusturya'da KDV'ye kayıtlı ve işletmesi için ithalat yapan bir işletmedir; borçlu gümrük beyannamesinde bu kuralı kullandığını beyan eder.
- Zamanlama. Bu yolla kaydedilen ithalat KDV'si, kaydı izleyen ayın 15'inde, en erken de doğduğu KDV döneminden sonraki ikinci ayın 15'inde vadesi gelir (§ 26(5)(a)). KDV hesabıyla birlikte kaydedildiği için aynı beyannamede indirilebilir.
- Dolaylı temsil. Dolaylı temsilci olarak hareket eden beyan sahibi, ithalatçının hesap yöntemini kullanma yönünde yazılı talimatına sahipse ithalat KDV'sinden sorumlu olmaz (§ 26(5)(e)).
- 1 Ocak 2027'den itibaren. Bir değişiklik (BGBl. I Nr. 62/2026), mali bir suç şüphesi olduğunda idareye iki yıla kadar tahsilatın gümrük tarafından yapılmasını şart koşma imkânı veriyor.
- EORI. 6 Haziran 2024'ten bu yana Avusturyalı işletmeler Portal Zoll üzerinden kendileri kayıt oluyor; tüzel kişiler bu portala Unternehmensserviceportal (USP), gerçek kişiler FinanzOnline üzerinden ulaşıyor.
Avusturya'nın Almanya'dan farkı: Avusturya'nın yolu § 26(3) no. 2 kapsamında vergi dairesi hesabıdır, Almanya'nınki ise isteğe bağlı erteleme hesabıyla gümrüğe ödemedir; EORI portalları da farklıdır. Beyan sahibi, temsil ve A.TR'ye ilişkin Birlik Gümrük Kodu kuralları ikisinde de aynıdır.
Ambalaj lisansı: yalnızca yönlendirmeler
Poşetler, koliler ve asma etiketler ithalatçıyı ambalaj üreticisi yapabilir. AB'nin (AB) 2025/40 sayılı Ambalaj ve Ambalaj Atıkları Tüzüğü 12 Ağustos 2026'dan itibaren uygulanıyor; ulusal sistemler de onunla birlikte sürüyor. Avusturya'da bakanlığın tüzüğe ilişkin Haziran 2026 tarihli bilgi notu, Verpackungsverordnung 2014'ün hâlâ uygulandığını, hane halkı ambalajının bir toplama ve geri kazanım sistemiyle (Sammel- und Verwertungssystem) lisanslandığını ve ambalajlı malın ithalatçısının birincil yükümlü taraf olduğunu teyit ediyor. Almanya'da tüzük kapsamındaki bir üretici LUCID Ambalaj Sicili'ne kayıt olur ve özel nihai tüketicide son bulan ambalaj için bir sisteme katılır; şubesi olmadan doğrudan Alman tüketicilere satış yapan yabancı bir şirket yetkili temsilci atar. Paketleme spesifikasyonunun kendisi katlama ve poşetleme sayfasında anlatılıyor.
İthalatçının ürün uygunluğu yükümlülükleri
Giysileri AB pazarında piyasaya arz eden tarafın, gümrük temsilcisinin taşımadığı yükümlülükleri vardır. Tüketiciye yönelik giysilere üç yükümlülük grubu uygulanır ve her birinin kendi rehberi var.
- Ürün güvenliği. (AB) 2023/988 sayılı Genel Ürün Güvenliği Tüzüğü'nün 11. maddesine göre ithalatçı, ürünü piyasaya arz etmeden önce ürünün genel güvenlik şartını karşıladığını ve üreticinin kendi payına düşeni yaptığını kontrol eder; adını, tescilli ticaret unvanını ya da markasını, posta ve elektronik adresini ürünün, ambalajın ya da ürüne eşlik eden bir belgenin üzerine koyar ve teknik dokümantasyonu 10 yıl saklar. Bkz. konfeksiyon için GPSR.
- Elyaf etiketlemesi. (AB) No 1007/2011 sayılı Tüzüğün 15(1). maddesine göre üretici AB'de yerleşik değilse ithalatçı, elyaf etiketinin sağlanmasını ve doğru olmasını temin eder; kendi markasıyla satış yapan bir distribütör üretici sayılır (15(2). madde). Bkz. AB konfeksiyon etiketleme uygunluğu.
- Tekstil EPR'si. (AB) 2025/1892 sayılı Direktif, her üye devletin tekstil için genişletilmiş üretici sorumluluğu (EPR) kurmasını şart koşar; kayıt ve ücretler ulusal düzeyde belirlenir. Bkz. AB tekstil EPR'si ve üretici kimdir.
Bir Türk üreticinin belgeleri nereye oturur
| Belge | Kaynağı | Kullanıldığı yer |
|---|---|---|
| Ticari fatura | Üretici ya da ihracatçı | Gümrük kıymeti ve ithalat KDV'si matrahı |
| Çeki listesi | Üretici ya da ihracatçı | Beyanname ve varsa fiziki muayene |
| A.TR dolaşım belgesi | İhracatçı, Türk gümrüğünce onaylanmış | Serbest dolaşımdaki mal olarak vergisiz serbest bırakma |
| CMR, konşimento ya da hava yolu taşıma senedi (air waybill) | Taşıyıcı ya da forwarder | Taşıma ve kullanıldığında transit hareketi |
| Türk ihracat beyannamesi | Türk gümrüğü | Yalnızca Türkiye'den ihracat için |
Güzergâhlar, Incoterms ve taşıma süreleri Türkiye'den konfeksiyon sevkiyatı sayfasında anlatılıyor. A.TR eksikse ya da faturayla uyuşmuyorsa temsilci o beyannamede vergisiz işlemi talep edemez; bu yüzden mal yola çıkmadan önce belgeyi faturayla karşılaştırın.
İlk sevkiyat Türkiye'den çıkmadan önce
- Beyan sahibi kim olacaksa onun EORI numarasını teyit edin.
- Bir gümrük temsilcisi atayın ve doğrudan mı dolaylı mı hareket edeceğini yazılı olarak kararlaştırın.
- İthalat KDV'sinin nasıl ödeneceğine karar verin: sınırda, Almanya'da erteleme yoluyla ya da Avusturya'da vergi dairesi hesabı üzerinden.
- İhracatçıdan bir A.TR düzenleneceğini ve faturayla uyuşacağını teyit etmesini isteyin.
- İthalatçı olmanın getirdiği ürün güvenliği, elyaf etiketi ve ambalaj yükümlülüklerini kontrol edin.
Satın almacıların sorduğu sorular
Türkiye'den giysi ithal etmek için EORI numarası gerekir mi?
Evet, Türkiye'den giysi ithal etmek için beyan sahibinin bir EORI numarası olması gerekir. Birlik Gümrük Kodu'nun 9. maddesine göre AB'deki işletmeler yerleşik oldukları yerde kayıt olur. Almanya'da numara ücretsizdir ve Zoll-Portal üzerinden, Avusturya'da ise Portal Zoll üzerinden başvurulur.
Türkiye'den gelen giysi AB'de gümrük vergisinden muaf mı?
Serbest dolaşımdaki ve A.TR dolaşım belgesiyle gelen Türkiye menşeli giysi, AB–Türkiye gümrük birliği kapsamında AB'ye gümrük vergisi ödemeden girer. İthalatın yapıldığı üye devlette ithalat KDV'si yine alınır.
Doğrudan ve dolaylı gümrük temsili arasındaki fark nedir?
Doğrudan temsilci ithalatçının adına hareket eder; bu durumda beyan sahibi ve borçlu ithalatçıdır. Dolaylı temsilci kendi adına, ithalatçının hesabına hareket eder ve ikisi birlikte borçludur (Birlik Gümrük Kodu 18. ve 77(3). maddeler).
Türkiye'den gelen giysiler için A.TR mi, EUR.1 mi gerekir?
Türkiye'den gelen giysiler, gümrük birliği kapsamında serbest dolaşım statüsünü gösteren A.TR dolaşım belgesine ihtiyaç duyar. EUR.1, tarım ile kömür ve çelik ürünleri gibi gümrük birliği dışında kalan ürünlerde kullanılan bir tercihli menşe kanıtıdır.
Avusturya'ya ithal edilen giysinin ithalat KDV'si nasıl ödenir?
Avusturya'ya ithal edilen giysinin ithalat KDV'sini Zollamt Österreich tarh eder. Avusturya'da KDV'ye kayıtlı bir işletme, gümrük beyannamesinde verginin vergi dairesi hesabına kaydedilmesini ve aynı KDV beyannamesinde indirilmesini seçebilir (§ 26(3) no. 2 UStG 1994).
Giysi ithal ederken etiketten ve ürün güvenliğinden kim sorumludur?
Üretici AB dışındaysa sorumlu ithalatçıdır. İthalatçı doğru bir elyaf etiketini temin etmeli ((AB) No 1007/2011 sayılı Tüzük, 15. madde) ve adını ve adresini ürünün ya da ambalajın üzerine koymak dahil GPSR'nin ithalatçı yükümlülüklerini yerine getirmelidir ((AB) 2023/988 sayılı Tüzük, 11. madde).
Temsilcinizin beklediği belgelerle sevk edin
Ticari faturayı ve çeki listesini biz hazırlıyor, ihracat tarafını A.TR bunlarla uyuşacak şekilde düzenliyor ve belge setini fiyat teklifi aşamasında teyit ediyoruz. AB beyannamesi, ithalat KDV'si ve ithalatçının uygunluk yükümlülükleri sizde ve gümrük temsilcinizde kalır.
AB siparişini görüşelim