Compliance und Versand
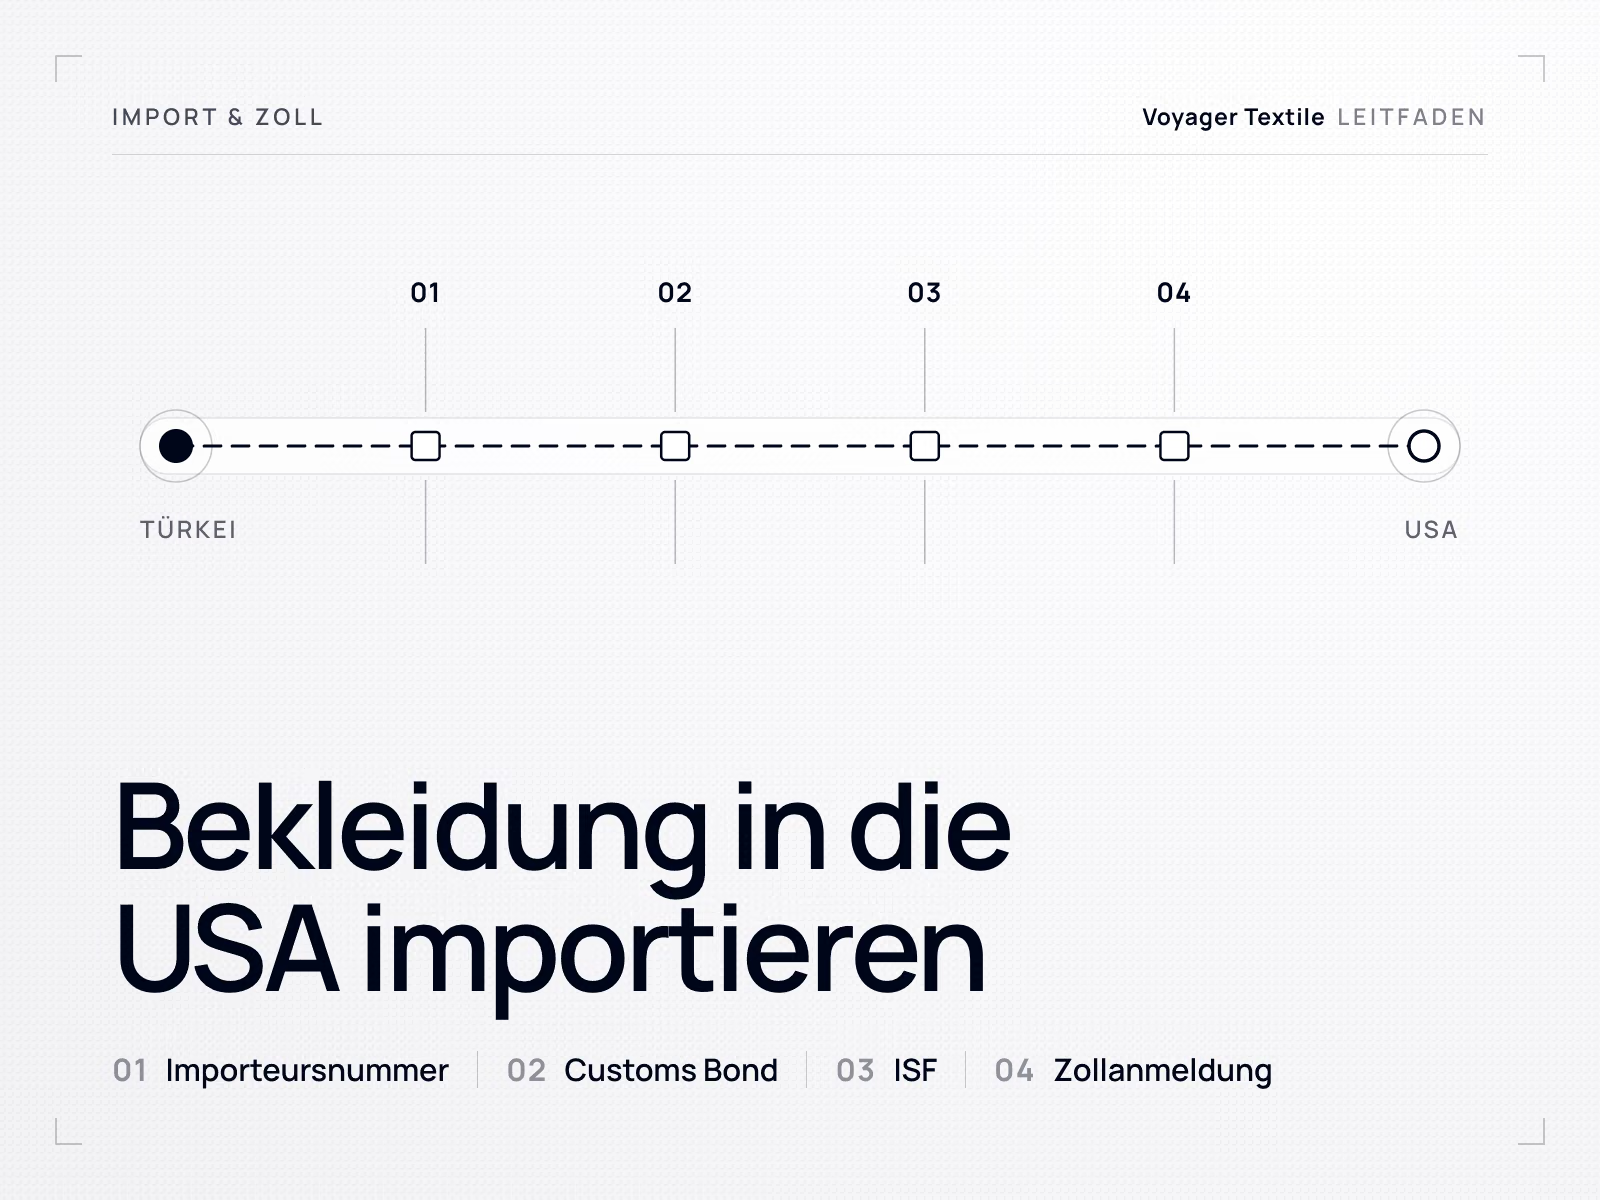
Erstmals Bekleidung in die USA importieren: Importeursnummer, Customs Bond, ISF und Zollanmeldung
Für den ersten Bekleidungsimport in die USA müssen vor der Verschiffung vier Dinge stehen: ein Importer of Record, eine CBP-Importeursnummer, beantragt mit Form 5106, ein Customs Bond (Zollbürgschaft, laufend oder für eine Einzelsendung) und bei Seefracht ein Importer Security Filing, das spätestens 24 Stunden vor dem Verladen des Containers in der Türkei übermittelt wird. Die Zollanmeldung (Entry) folgt dann innerhalb von 15 Kalendertagen nach Ankunft.
Zuletzt geprüft:
Inhalt
- Wer Importer of Record ist
- Wer die Zölle zahlt
- Schritt 1: die Importeursnummer (CBP Form 5106)
- Schritt 2: ein Customs Bond, laufend oder für eine Einzelsendung
- Schritt 3: das Importer Security Filing (10+2) bei Seefracht
- Schritt 4: Entry und Entry Summary
- Was der Zollmakler übernimmt
- Textilunterlagen: Rechnungsangaben, die MID und die abgeschaffte Textilerklärung
- Wie die Dokumente eines türkischen Herstellers passen
- Die Kostenpositionen eines ersten US-Imports, ohne Beträge
- Was Einkäufer fragen
Klären Sie Wareneinreihung, Ursprung und Dokumentation mit Ihrem Zollvertreter für den Zielmarkt und den Einfuhrzeitpunkt.
Wer Importer of Record ist
Importer of Record ist die Partei, die die Ware zur Einfuhr anmeldet und den Zoll schuldet. 19 CFR 101.1 definiert den Importeur als die Person, die in erster Linie für die Zahlung der Zölle auf die Ware haftet, und 19 CFR 141.1(b) macht diese Haftung zu einer persönlichen Schuld. Sie erlischt nicht, wenn ein Zollmakler das Geld annimmt und es nicht an CBP weiterzahlt.
Kauft eine Marke, ein Merchandise-Unternehmen oder ein Distributor in der Türkei ein, ist Importer of Record normalerweise der US-Käufer. Ein Unternehmen, das außerhalb der Vereinigten Staaten gegründet wurde, kann Ware nur dann in den freien Verkehr anmelden, wenn es einen ansässigen Bevollmächtigten für Zustellungen (Service of Process) hat und eine Bürgschaft über einen ansässigen Unternehmensbürgen stellt (19 CFR 141.18). Deshalb braucht ein türkischer Hersteller, der einen Lieferpreis frei Bestimmungsort anbietet, eine US-Struktur, bevor er die Rolle des Importeurs übernehmen kann.
Wer die Zölle zahlt
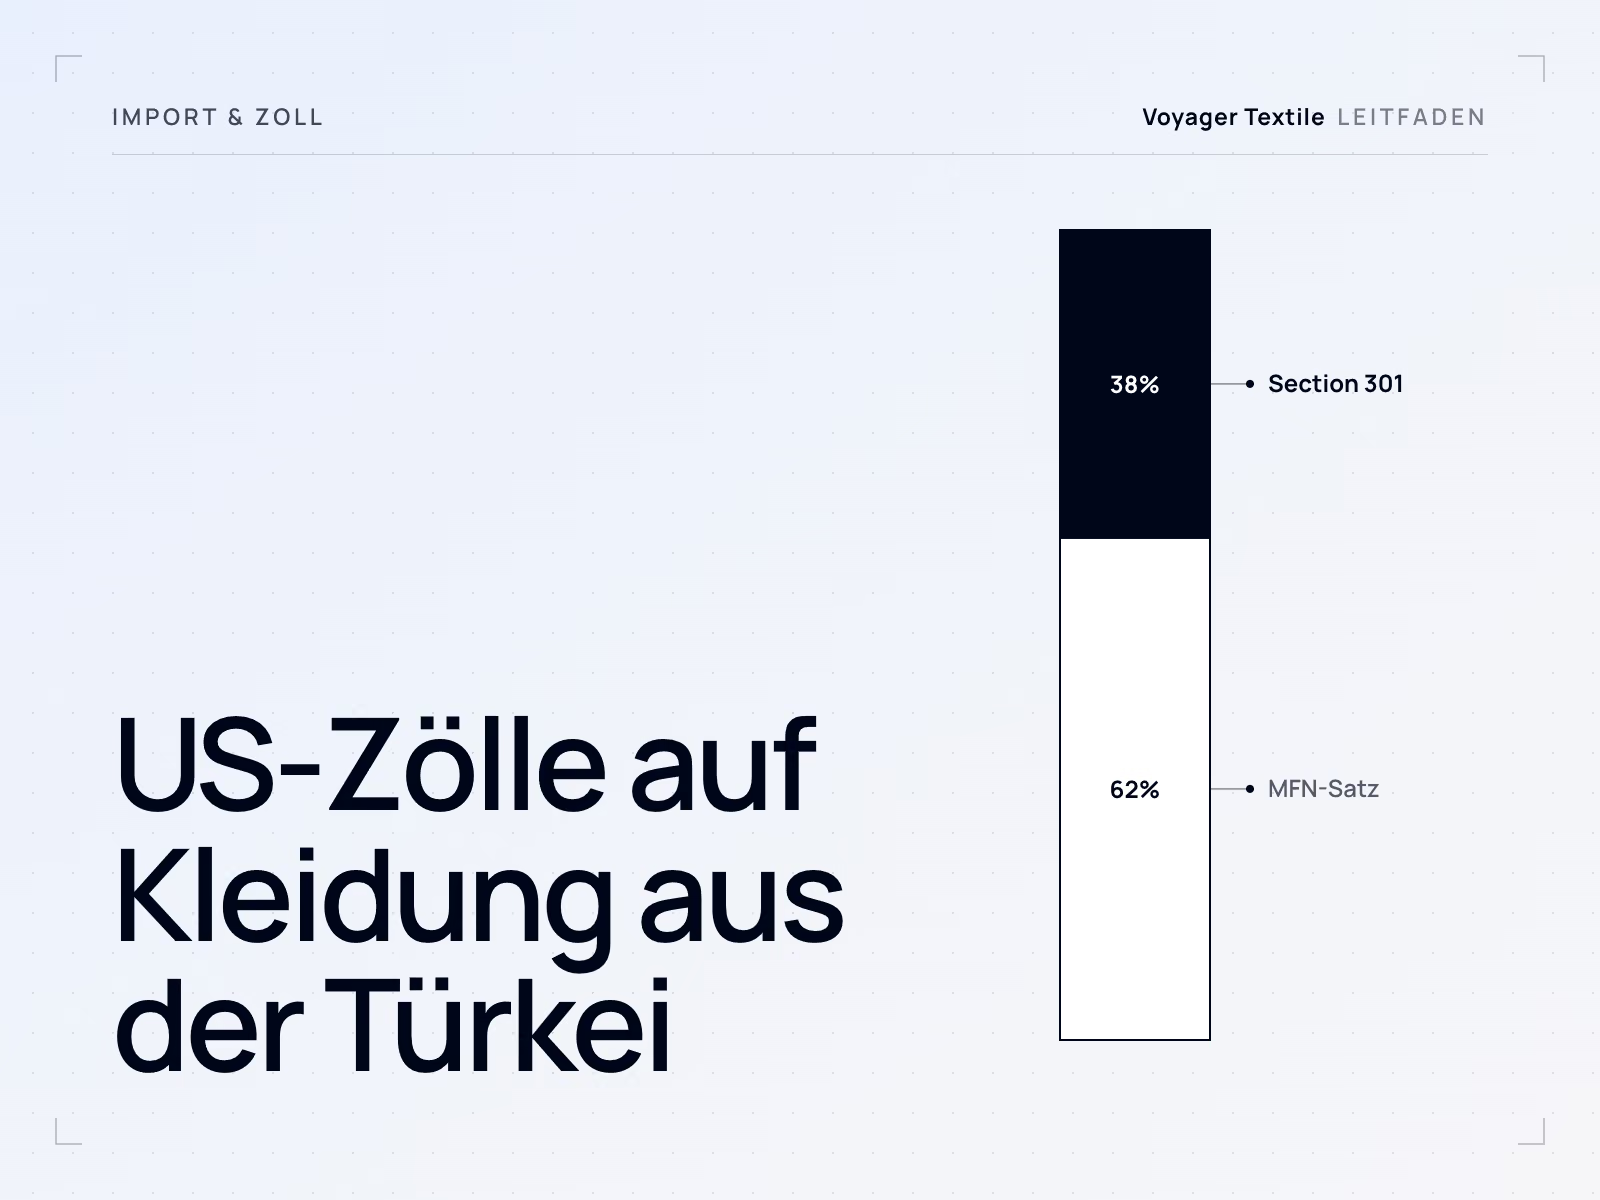
Der Importer of Record zahlt die Zölle. Sie werden als geschätzte Zölle mit der Entry Summary hinterlegt (19 CFR 142.12(c)) und abgerechnet, wenn CBP die Zollanmeldung abschließt (Liquidation). Wer die Kosten wirtschaftlich trägt, legt der Incoterm fest: Bei FCA oder FOB zahlt der Käufer; bei DDP hat sich der Verkäufer zur Zahlung verpflichtet und muss deshalb als Importeur auftreten können. Wie sich der allgemeine Zollsatz und der Section-301-Zoll auf Waren aus der Türkei addieren, erklärt der Leitfaden zum US-Zoll.
Schritt 1: die Importeursnummer (CBP Form 5106)
CBP führt jeden Importeur unter einer Nummer, die mit CBP Form 5106, dem Create/Update Importer Identity Form, registriert wird. Nach 19 CFR 24.5 wird das Formular mit der ersten förmlichen Zollanmeldung eingereicht; ist der endgültige Empfänger (Ultimate Consignee) eine andere Partei, wird für ihn ein eigenes Formular eingereicht. Die Nummer ist die Arbeitgeber-Identifikationsnummer der IRS (EIN); ohne EIN die Sozialversicherungsnummer; ohne beides vergibt CBP eine Importeursnummer.
Die Nummer verfällt. Nach 24.5(e) wird eine Importeursnummer, die ein Jahr lang nicht genutzt wurde und zu der kein offener Vorgang besteht, aus den Akten von CBP gelöscht; dann ist ein neues Form 5106 nötig.
Schritt 2: ein Customs Bond, laufend oder für eine Einzelsendung
Eine förmliche Zollanmeldung setzt einen Customs Bond voraus: die Garantie eines Bürgen (Surety), dass der Importeur die Zölle zahlt und die Forderungen von CBP erfüllt. Für Einfuhren wird der Basic Importation and Entry Bond verwendet, dessen Bedingungen in 19 CFR 113.62 stehen. Es gibt ihn in zwei Formen.
| Laufender Bond (Continuous Bond) | Einzelsendungs-Bond (Single Transaction Bond) | |
|---|---|---|
| Deckt | Alle Zollanmeldungen im Bond-Zeitraum | Nur eine Zollanmeldung |
| Genehmigt durch | CBP Revenue Division; ein laufender Bond je Tätigkeit und Auftraggeber (19 CFR 113.12) | Revenue Division oder der Port Director am Einreichungsort (19 CFR 113.12) |
| Betrag | Richtwert: der höhere Betrag von $50,000 oder 10 % der Zölle, Steuern und Gebühren des Vorjahres | Je Zollanmeldung nach den Bond-Richtlinien von CBP festgelegt |
| ISF | Die Bedingungen nach 113.62 umfassen die ISF-Pflichten (113.62(j)) | Das ISF braucht eine eigene Bond-Deckung oder eine über den Einreicher (19 CFR 149.5) |
Die Vorschrift selbst setzt nur eine Untergrenze und die Kriterien. 19 CFR 113.13 verlangt für jeden Bond mindestens $100 und erlaubt CBP, die Zahlungshistorie des Importeurs, Wert und Art der Ware sowie den Überwachungsaufwand zu berücksichtigen; erweist sich ein Bond als unzureichend, kann CBP zusätzliche Sicherheit verlangen. Der Richtwert von $50,000 oder 10 % stammt aus der CBP Directive 99-3510-004 und wird in der Bekanntmachung von CBP im Federal Register vom 24. Oktober 2006 (71 FR 62276) wiederholt. Da die 10 % auf Zölle, Steuern und Gebühren berechnet werden, erhöht ein Jahr mit einer zusätzlichen Zollschicht den Bond, der im Folgejahr nötig ist.
Schritt 3: das Importer Security Filing (10+2) bei Seefracht
Für Fracht, die per Schiff ankommt, ist ein Importer Security Filing (ISF) nach 19 CFR Part 149 nötig. ISF-Importeur ist die Partei, die die Ankunft der Ware veranlasst, normalerweise Eigentümer, Käufer oder Empfänger, oder ein lizenzierter Zollmakler in deren Auftrag (149.1). Luftfracht braucht kein ISF, weil 149.2(a) für Fracht gilt, die per Schiff ankommt.
- Die 10 Angaben des Importeurs (149.3): Verkäufer; Käufer; Nummer des Importer of Record; Empfängernummer; Hersteller oder Lieferant; Lieferadresse (Ship-to Party); Ursprungsland; HTSUS-Nummer mit mindestens sechs Stellen; Ort der Containerbeladung; Konsolidierer (Stuffer).
- Die +2 Angaben des Frachtführers: der Stauplan des Schiffs (19 CFR 4.7c) und die Container-Statusmeldungen (4.7d), die der Frachtführer übermittelt, nicht der Importeur.
- Frist: die ersten acht Angaben spätestens 24 Stunden bevor die Fracht im ausländischen Hafen an Bord des Schiffs verladen wird (149.2(b)); Ort der Containerbeladung und Konsolidierer spätestens 24 Stunden vor Ankunft in einem US-Hafen.
- Aktualisierungen: Hersteller, Lieferadresse, Ursprung und HTSUS-Nummer dürfen zunächst als bestmögliche verfügbare Daten gemeldet werden und müssen spätestens 24 Stunden vor Ankunft in den USA aktualisiert werden (149.2(f)); kommt die Ware nicht mehr, muss das Filing zurückgezogen werden (149.2(e)).
- Folge: Nach der Bond-Bedingung in 19 CFR 113.62(j) drohen Auftraggeber und Bürge bei Verstößen gegen die Pflichten aus Part 149 pauschalierte Schadensersatzforderungen (Liquidated Damages) von $5,000 je Verstoß.
Die 24-Stunden-Frist läuft ab dem Verladen in der Türkei, nicht ab der Ankunft. Das Filing muss also fertig sein, solange die Ware noch im Exporthafen steht. Name und Anschrift des Herstellers und der Ort der Containerbeladung kommen vom Hersteller und vom Spediteur; die HTSUS-Nummer ist die Tarifierung des Importeurs.
Schritt 4: Entry und Entry Summary
Die Zollanmeldung (Entry) wird innerhalb von 15 Kalendertagen nach Ankunft der Ware eingereicht (19 CFR 142.2) und kann schon vor der Ankunft eingereicht werden. Nach 142.3 besteht das Anmeldepaket aus CBP Form 3461 oder dem elektronischen Gegenstück, dem Nachweis der Berechtigung zur Zollanmeldung, der Handelsrechnung, gegebenenfalls einer Packliste und allen weiteren für die Sendung verlangten Dokumenten. Die Entry Summary, CBP Form 7501 oder ihr elektronisches Gegenstück, folgt innerhalb von 10 Arbeitstagen nach der Zollanmeldung, zusammen mit den hinterlegten geschätzten Zöllen (142.12(b) und (c)), oder wird in einem Schritt mit der Zollanmeldung eingereicht.
- Förmlich oder vereinfacht. Die vereinfachte Anmeldung (Informal Entry) ist auf Sendungen bis $2,500 begrenzt, und 19 CFR 143.21(a) schließt Waren mit einem Wert über $250 aus, die in Kapitel 99, Unterkapitel III und IV, eingereiht sind. Die Section-301-Position für Waren aus der Türkei steht in Unterkapitel III; eine Bekleidungssendung über $250 läuft deshalb über die förmliche Zollanmeldung.
- Liquidation. Eine Zollanmeldung, die nicht innerhalb eines Jahres nach der Anmeldung abgeschlossen wird, gilt zu dem Satz, Wert und Zoll als abgeschlossen, die der Importeur angemeldet hat (19 CFR 159.11).
- Erstattungen. Seit dem 6. Februar 2026 zahlt CBP Erstattungen elektronisch aus, mit wenigen Ausnahmen (Electronic Refunds Rule, 91 FR 21, 2. Januar 2026). Um sie zu erhalten, reicht der Importeur bei der Revenue Division von CBP ein ACH Refunds Enrollment Form ein.
Was der Zollmakler übernimmt
Ein lizenzierter Zollmakler reicht für Sie Form 5106, das ISF, die Entry und die Entry Summary ein, beschafft den Bond über einen Bürgen und zahlt die Zölle in Ihrem Namen. Für die Abfertigung Ihrer eigenen Ware brauchen Sie keine Lizenz: 19 CFR 111.2(a)(2)(i) nimmt einen Importeur aus, der ausschließlich auf eigene Rechnung handelt. Wer Ware für andere abfertigt, braucht eine Lizenz.
- Der Zollmakler braucht eine gültige Vollmacht (Power of Attorney), bevor er in Ihrem Namen handelt, und bewahrt sie bei sich auf, statt sie bei CBP einzureichen (19 CFR 141.46).
- Eine Vollmacht eines nicht ansässigen Auftraggebers wird nur akzeptiert, wenn der benannte Bevollmächtigte ansässig und zur Entgegennahme von Zustellungen (Service of Process) berechtigt ist (141.36).
- Gehen ISF und Zollanmeldung in einer Übermittlung an CBP, muss der Absender der Importeur selbst oder ein lizenzierter Zollmakler sein (149.5(a)).
Textilunterlagen: Rechnungsangaben, die MID und die abgeschaffte Textilerklärung
Eine gesonderte Textilerklärung gibt es nicht mehr. Die endgültige Vorschrift von CBP zum Ursprungsland von Textil- und Bekleidungserzeugnissen, veröffentlicht am 17. März 2011 (76 FR 14575), hat die Pflicht abgeschafft, jeder Textileinfuhr eine Textilerklärung beizufügen, und sie durch den Herstelleridentifikationscode (Manufacturer Identification Code, MID) ersetzt. Nach 19 CFR 102.23 wird bei jeder gewerblichen Einfuhr von Textil- oder Bekleidungserzeugnissen der Hersteller über eine MID angegeben, gebildet aus Name und Anschrift des Betriebs, der die ursprungsbegründenden Arbeitsgänge ausgeführt hat. Der Importeur muss nachweisen können, dass er sie mit angemessener Sorgfalt (Reasonable Care) ermittelt hat.
Die Handelsrechnung enthält die Faserangaben. 19 CFR 141.89 verlangt, dass Rechnungen für textile Bekleidung die Gewichtsanteile aller Fasern im gesamten Kleidungsstück angeben, und zwar getrennt für Oberstoff und Futter; bei Kleidungsstücken aus Maschenware und Gewebe oder aus Textil mit Leder oder Kunststoff ist für jedes Material eine eigene Aufschlüsselung nötig. Das Kleidungsstück selbst muss mit seinem Ursprungsland gekennzeichnet sein (19 CFR 134.11). Faserzusammensetzung, Ursprung und Unternehmensangabe auf dem eingenähten Etikett richten sich nach dem Textile Act und den Regeln der FTC, beschrieben in US-Kennzeichnung von Bekleidung und Einfuhranforderungen; die Pflegeangaben stehen in Pflegesymbole und Etikettentexte.
Wie die Dokumente eines türkischen Herstellers passen
| Dokument oder Angabe | Kommt von | Verwendet für |
|---|---|---|
| Handelsrechnung mit Faseraufschlüsselung | Hersteller oder Exporteur | Entry und Entry Summary (142.3; 141.89) |
| Packliste | Hersteller oder Exporteur | Anmeldepaket (142.3(a)(4)) |
| Name und Anschrift des Herstellers | Der Betrieb, der die ursprungsbegründenden Arbeitsgänge ausgeführt hat | Die MID (102.23) und ISF-Angabe 5 |
| Ort der Containerbeladung, Konsolidierer | Hersteller oder Spediteur | ISF-Angaben 9 und 10 |
| Konnossement oder Luftfrachtbrief | Frachtführer oder Spediteur | Nachweis der Berechtigung zur Zollanmeldung |
| Türkische Ausfuhranmeldung | Türkischer Zoll | Nur für die Ausfuhr aus der Türkei; wird nicht bei CBP eingereicht |
Die Angaben zum Hersteller müssen an allen drei Stellen übereinstimmen. Nennt die Rechnung ein Handelsunternehmen, MID und ISF aber den Nähbetrieb, oder weicht die Faseraufschlüsselung vom Etikett ab, hält der Zollmakler an und fragt nach. Stimmen Sie Name und Anschrift des Herstellers im genauen Wortlaut sowie Karton- und Packformat nach Kartons, Sortimente und Versandmarkierungen vor dem Versand ab.
Die Kostenpositionen eines ersten US-Imports, ohne Beträge
Eine Aufstellung der Gesamtkosten bis zur Anlieferung für einen ersten US-Import enthält die folgenden Positionen. Sätze und Gebühren ändern sich, deshalb hält die Aufstellung jede Position und ihre Abhängigkeiten fest, und die Beträge für die tatsächliche Einfuhrabfertigung nennt der Zollagent.
| Position | Wovon sie abhängt |
|---|---|
| Ware | Der Rechnungswert auf Basis des vereinbarten Incoterms, der auch entscheidet, welche der folgenden Positionen der Importeur zahlt |
| Fracht | Seefracht oder Luftfracht, Abgangs- und Ankunftshafen (bzw. -flughafen) und der Incoterm |
| Versicherung | Der Warenwert und wer den Versicherungsschutz nach dem Incoterm abschließt |
| Zoll | Der allgemeine HTSUS-Satz für die Unterposition jedes Modells |
| Zusatzzoll | Die Section-301-Ebene für Waren mit Ursprung in der Türkei, laut Zoll-Leitfaden |
| Merchandise Processing Fee | Der angemeldete Wert innerhalb der Grenzen von 19 CFR 24.23, jedes Haushaltsjahr angepasst |
| Harbor Maintenance Fee | Der Wert der auf dem Seeweg ankommenden Ladung (19 CFR 24.24); wird bei Luftfracht nicht erhoben |
| Zollagent | Die Anzahl der Einfuhrabfertigungen, dazu die ISF und das Formular 5106 |
| Zollbürgschaft (Bond) | Dauerbürgschaft oder Bürgschaft für eine einzelne Abfertigung und die vom Bürgen berechnete Prämie |
| Inlandszustellung | Die Entfernung vom US-Hafen oder -Flughafen zum Lager und der Frachtführer |
Bevor die erste Sendung die Türkei verlässt
- Klären, wer Importer of Record ist, und den passenden Incoterm vereinbaren.
- Einen lizenzierten Zollmakler beauftragen und die Vollmacht unterzeichnen.
- CBP Form 5106 über den Zollmakler einreichen.
- Laufenden Bond oder Einzelsendungs-Bond wählen und bereitstellen.
- Bei Seefracht die ISF-Daten bei Hersteller und Spediteur einholen, damit das Filing 24 Stunden vor dem Verladen eingereicht wird.
- Die HTSUS-Unterposition für jedes Modell vom Zollmakler bestätigen lassen.
- Prüfen, dass Faseraufschlüsselung auf der Rechnung, Etikett und MID dieselben Angaben enthalten.
Was Einkäufer fragen
Brauche ich einen Zollmakler, um Bekleidung in die USA zu importieren?
Für die Abfertigung Ihrer eigenen Ware ist keine Lizenz nötig: 19 CFR 111.2 nimmt Importeure aus, die ausschließlich auf eigene Rechnung handeln. Viele Erstimporteure von Bekleidung arbeiten trotzdem mit einem lizenzierten Zollmakler, der Form 5106, das ISF, die Entry und die Entry Summary einreicht.
Was ist eine CBP-Importeursnummer?
Eine CBP-Importeursnummer weist den Importer of Record auf jeder Zollanmeldung aus. Sie wird mit CBP Form 5106 registriert und ist normalerweise die EIN des Unternehmens bei der IRS. Wird sie ein Jahr lang nicht genutzt und besteht kein offener Vorgang, wird sie gelöscht (19 CFR 24.5).
Laufender Customs Bond oder Einzelsendungs-Bond: Was brauche ich?
Ein laufender Customs Bond deckt alle Zollanmeldungen im Bond-Zeitraum, ein Einzelsendungs-Bond eine Sendung. Nach dem Richtwert von CBP beträgt ein laufender Bond den höheren Betrag von $50,000 oder 10 % der Zölle, Steuern und Gebühren des Vorjahres. Ihr Zollmakler vergleicht beide Varianten für Ihren Versandplan.
Wann endet die Frist für das ISF 10+2?
Für die meisten Angaben endet die ISF-Frist 24 Stunden bevor die Fracht im ausländischen Hafen an Bord des Schiffs verladen wird (19 CFR 149.2). Ort der Containerbeladung und Konsolidierer können bis 24 Stunden vor Ankunft in den USA nachgereicht werden. Luftfracht braucht kein ISF.
Gibt es für US-Bekleidungsimporte noch eine Textilerklärung?
Nein. Die endgültige Vorschrift von CBP aus dem Jahr 2011 (76 FR 14575) hat die Textilerklärung abgeschafft. Importeure geben den Hersteller heute mit einem Herstelleridentifikationscode nach 19 CFR 102.23 an, und die Rechnung enthält die Faseraufschlüsselung nach Gewicht.
Wer zahlt den US-Zoll auf Bekleidung aus der Türkei?
Den US-Zoll auf Bekleidung aus der Türkei zahlt der Importer of Record. Nach 19 CFR 141.1(b) ist er eine persönliche Schuld des Importeurs, und die Zahlung an einen Zollmakler bringt sie nicht zum Erlöschen. Bei DDP hat sich der Verkäufer zur Zahlung verpflichtet und muss als Importeur auftreten können.
Die Exportseite Ihres ersten US-Auftrags richtig aufsetzen
Wir erstellen Handelsrechnung, Packliste und Herstellerangaben, die Ihr Zollmakler für ISF, MID und Zollanmeldung braucht, und bestätigen sie mit dem Angebot. Importanmeldungen, Bond und Zoll bleiben bei Ihrem Importer of Record und Zollmakler.
US-Auftrag besprechen