Conformité et expédition
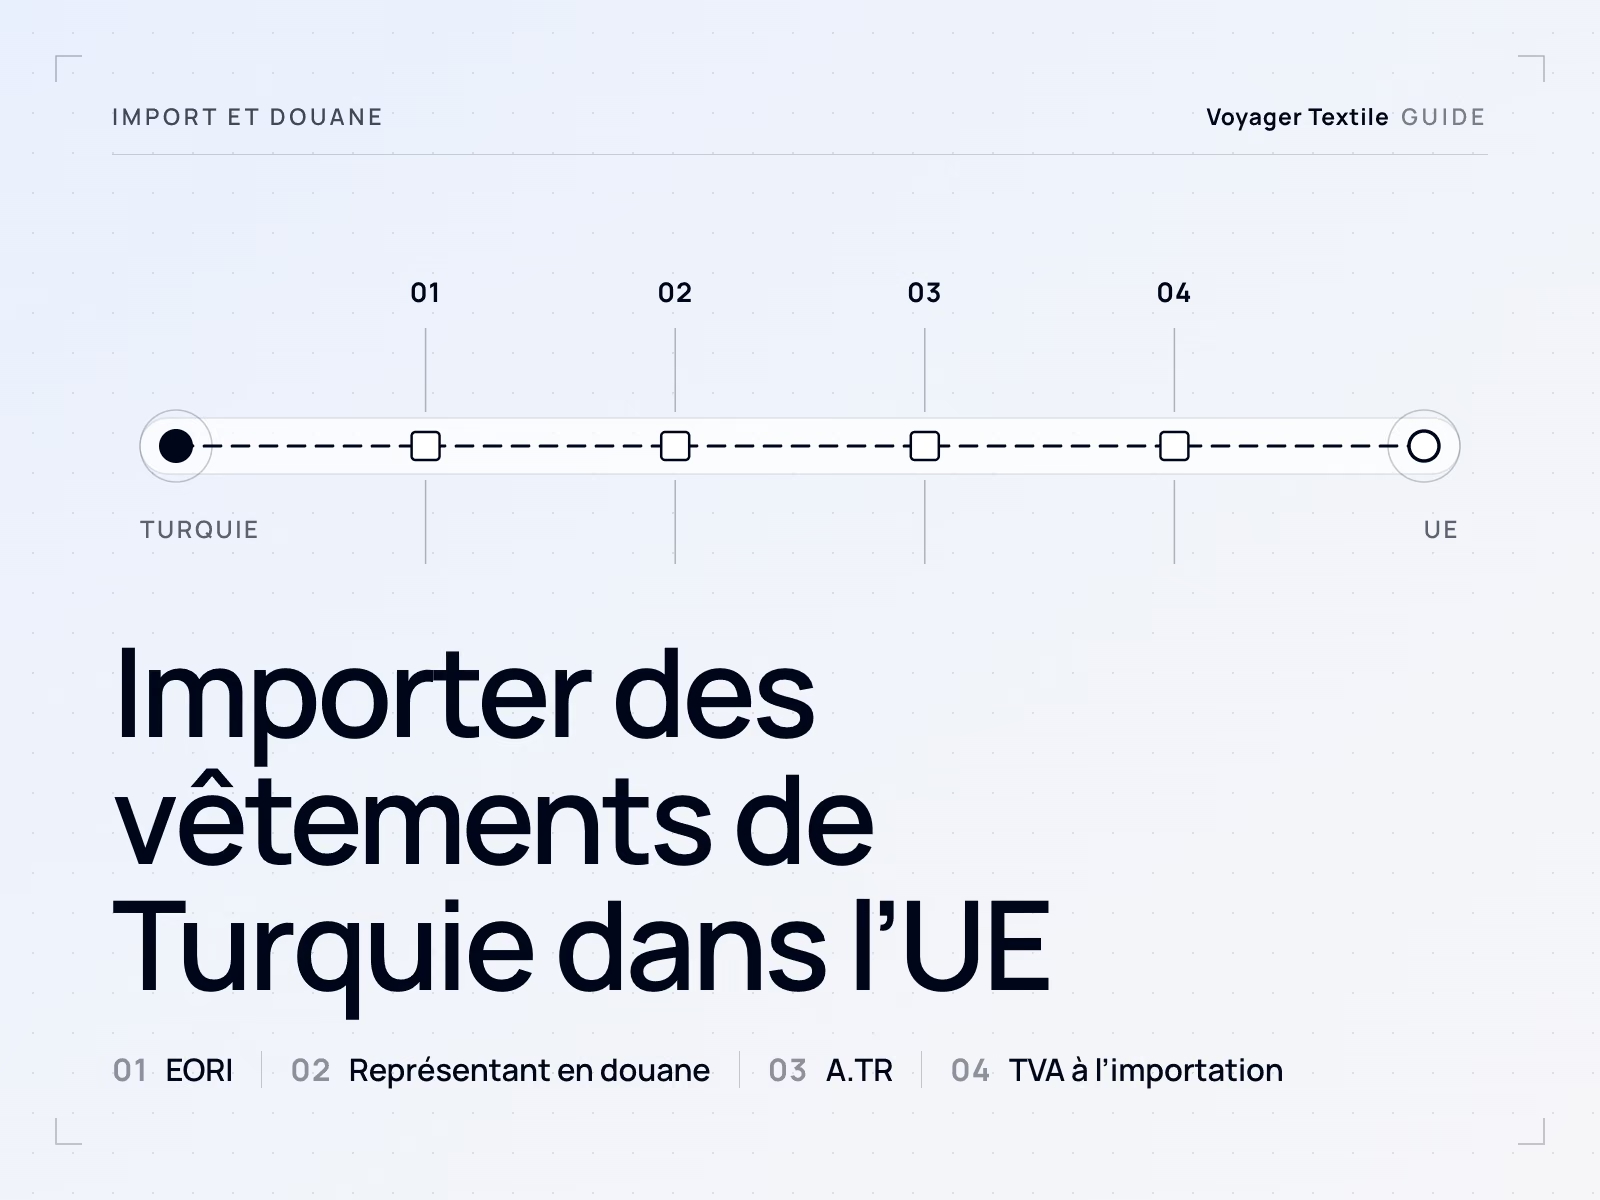
Importer des vêtements de Turquie dans l'UE : EORI, représentant en douane, A.TR et TVA à l'importation
Les vêtements de Türkiye en libre pratique, accompagnés d'un certificat de circulation A.TR, ne paient aucun droit de douane dans l'UE. Il s'agit pourtant bien d'une importation : les marchandises doivent faire l'objet d'une déclaration en douane déposée par un déclarant établi dans l'UE et titulaire d'un numéro EORI, souvent par l'intermédiaire d'un représentant en douane direct ou indirect, et la TVA à l'importation est due dans l'État membre d'importation, déductible pour une entreprise qui a le droit de la déduire.
Dernière révision:
Sommaire
- Ce que l'union douanière supprime, et ce qu'elle laisse
- Étape 1 : un numéro EORI
- Étape 2 : qui dépose la déclaration, représentation directe ou indirecte
- Étape 3 : l'A.TR, et pourquoi l'EUR.1 n'est pas le document des vêtements
- Étape 4 : la TVA à l'importation et sa comptabilisation
- Importer en Autriche
- Licences d'emballage : simples repères
- Les obligations de conformité produit de l'importateur
- Comment s'insèrent les documents d'un fabricant turc
- Les questions que posent les acheteurs
Confirmez le classement tarifaire, l’origine et les documents du produit avec votre représentant en douane, selon le marché et la date d’importation.
Ce que l'union douanière supprime, et ce qu'elle laisse
L'union douanière supprime le droit de douane, pas l'importation. La direction générale Fiscalité et union douanière de la Commission la décrit comme couvrant les marchandises entièrement obtenues en Türkiye ou dans l'UE, ou mises en libre pratique dans l'une ou l'autre, en vertu de la décision n° 1/95 du Conseil d'association CE-Turquie du 22 décembre 1995 ; les produits agricoles ainsi que les produits du charbon et de l'acier en sont exclus et relèvent d'accords distincts. Les vêtements sont des produits industriels : ils circulent donc sans droit de douane lorsque les marchandises sont en libre pratique et accompagnées d'un A.TR.
Restent la formalité douanière et l'impôt. Les marchandises sont déclarées pour la mise en libre pratique, la TVA à l'importation est perçue dans l'État membre d'importation, et la partie qui les met sur le marché de l'UE assume des obligations de conformité des produits. La manière dont les réponses de l'UE, du Royaume-Uni et des États-Unis diffèrent pour une même production est expliquée dans une production, trois marchés.
Étape 1 : un numéro EORI
Toute personne qui dépose une déclaration en douane dans l'UE a besoin d'un numéro EORI. Selon l'article 9 du code des douanes de l'Union (règlement (UE) n° 952/2013), les opérateurs économiques établis dans l'UE s'enregistrent auprès des autorités douanières du lieu où ils sont établis ; les opérateurs non établis dans l'UE s'enregistrent là où ils déposent une déclaration ou demandent une décision pour la première fois. Les lignes directrices de la Commission sur l'EORI précisent qu'un seul numéro est utilisé sur l'ensemble du territoire douanier.
Allemagne. Le numéro EORI est délivré gratuitement par la Generalzolldirektion, Dienstort Dresden. Le Zoll indique qu'à partir du 1er octobre 2026 les demandes doivent passer par le Zoll-Portal, et que le formulaire papier 0870 n'est accepté qu'à titre exceptionnel après le 30 septembre 2026. La procédure autrichienne figure dans la section consacrée à l'Autriche ci-dessous.
Étape 2 : qui dépose la déclaration, représentation directe ou indirecte
Le déclarant doit être établi dans l'UE. L'article 170, paragraphe 2, du code des douanes de l'Union le prévoit, avec des exceptions étroites pour le transit, l'admission temporaire, les déclarations occasionnelles acceptées par les autorités et les déclarants de pays limitrophes à la frontière. Un exportateur turc ne peut donc pas, en routine, déclarer lui-même les marchandises pour la mise en libre pratique, et un acheteur de l'UE confie généralement ce travail à un représentant en douane.
| Représentation directe | Représentation indirecte | |
|---|---|---|
| Le représentant agit | Au nom et pour le compte de l'importateur | En son nom propre mais pour le compte de l'importateur |
| Déclarant | L'importateur | Le représentant |
| Débiteur d'une éventuelle dette douanière | L'importateur (le déclarant) | Le représentant et la personne représentée, tous deux (article 77, paragraphe 3) |
| Usage courant | Un acheteur de l'UE qui est lui-même importateur et passe par un commissionnaire en douane | Un vendeur ou un importateur non établi dans l'UE, par exemple dans le cadre d'une vente DDP |
Selon l'article 18, paragraphe 2, le représentant doit lui-même être établi dans l'UE. Selon l'article 19, il doit indiquer s'il agit de manière directe ou indirecte, et une personne qui agit sans habilitation est réputée agir en son nom propre. Ce choix compte au-delà des droits de douane, car l'Allemagne et l'Autriche appliquent par analogie les règles douanières à la TVA à l'importation (§ 21(2) UStG en Allemagne, § 26(1) UStG 1994 en Autriche) : le type de représentation retenu détermine donc aussi qui répond de la TVA à l'importation.
Étape 3 : l'A.TR, et pourquoi l'EUR.1 n'est pas le document des vêtements
Le certificat de circulation A.TR est le document qui permet aux vêtements de passer sans droits. La douane turque le délivre à la demande de l'exportateur en vertu de la décision n° 1/2006 du comité de coopération douanière CE-Turquie, et il atteste que les marchandises sont en libre pratique, ce qui est un statut douanier. Il ne certifie pas le lieu de fabrication des marchandises. Depuis le 8 juillet 2024, les États membres de l'UE acceptent les certificats A.TR délivrés électroniquement par les autorités turques avec un code QR et sans signature manuscrite. Une proposition de la Commission de 2026 (2026/0270 (NLE)) remplacerait la décision n° 1/2006 par une nouvelle décision : confirmez les règles en vigueur avec votre représentant.
L'EUR.1 est une preuve d'origine préférentielle. Il relève de régimes préférentiels dotés de leurs propres règles d'origine, ce qui, dans les échanges UE-Türkiye, concerne les produits hors union douanière, comme les produits agricoles et les produits du charbon et de l'acier. Pour les vêtements, c'est l'A.TR que votre représentant attend. L'origine reste déclarée à l'importation et peut compter pour d'autres mesures et pour toute mention d'origine sur l'étiquette, comme l'explique le guide de l'A.TR.
Étape 4 : la TVA à l'importation et sa comptabilisation
La TVA à l'importation est due même lorsque le droit de douane est nul. Selon la directive TVA (directive 2006/112/CE du Conseil), la TVA devient exigible au moment de l'importation des biens (article 70). La base d'imposition est la valeur en douane (article 85), augmentée des impôts, droits et prélèvements dus en raison de l'importation et des frais accessoires comme la commission, l'emballage, le transport et l'assurance jusqu'au premier lieu de destination dans l'État membre d'importation (article 86). L'État membre d'importation désigne le redevable (article 201).
- Où elle est due. Dans l'État membre où les marchandises entrent dans l'UE (article 60). Si elles circulent sous transit externe, par exemple par camion à travers la Bulgarie, c'est l'État membre où elles sortent du transit (article 61).
- Comment elle est payée. Les États membres peuvent permettre aux entreprises de porter la TVA à l'importation dans leur déclaration de TVA au lieu de la payer à la frontière (article 211). Chaque pays fixe sa propre règle, ce qui explique les différences entre les méthodes allemande et autrichienne ci-dessous.
- Comment elle est récupérée. Une entreprise déduit la TVA à l'importation sur les biens utilisés pour ses opérations taxées (article 168, point e) dans l'État membre d'importation, ce qui suppose en pratique d'y être immatriculée à la TVA.
Allemagne. L'Einfuhrumsatzsteuer est liquidée et perçue par la douane en même temps que les éventuels droits. Une entreprise la déduit comme taxe d'amont au titre du § 15(1) no. 2 UStG, avec l'avis d'imposition douanière ou l'avis électronique ATLAS comme justificatif. Un importateur titulaire d'un compte de report de paiement (Zahlungsaufschub, article 110, point b), du CDU, demandé sur le formulaire 0580) paie la TVA à l'importation reportée au plus tard le 26e jour du deuxième mois suivant (§ 21(3a) UStG), et le report sans garantie n'est possible que pour une TVA à l'importation entièrement déductible.
Importer en Autriche
L'Autriche perçoit la TVA à l'importation par le compte auprès de l'administration fiscale plutôt que par report de paiement. Selon le § 26(3) no. 1 UStG 1994, le Zollamt Österreich liquide l'Einfuhrumsatzsteuer, mais selon le § 26(3) no. 2, c'est l'administration fiscale qui la perçoit lorsque trois conditions sont réunies : la dette est née au titre de l'article 77 du code des douanes de l'Union et ne résulte pas d'une correction ultérieure ; le débiteur est une entreprise immatriculée à la TVA en Autriche qui importe pour les besoins de son activité ; et le débiteur déclare dans la déclaration en douane qu'il utilise cette règle.
- Échéance. La TVA à l'importation comptabilisée de cette manière est exigible le 15 du mois qui suit la comptabilisation, et au plus tôt le 15 du deuxième mois qui suit la période de TVA au cours de laquelle elle est née (§ 26(5)(a)). Elle est comptabilisée avec le compte de TVA, si bien qu'elle peut être déduite dans la même déclaration.
- Représentation indirecte. Le déclarant agissant comme représentant indirect n'est pas redevable de la TVA à l'importation s'il détient l'instruction écrite de l'importateur d'utiliser la méthode du compte (§ 26(5)(e)).
- À partir du 1er janvier 2027. Une modification (BGBl. I Nr. 62/2026) permet aux autorités d'imposer la perception par la douane pendant deux ans au maximum en cas de soupçon d'infraction financière.
- EORI. Depuis le 6 juin 2024, les entreprises autrichiennes s'enregistrent elles-mêmes via le Portal Zoll, auquel les personnes morales accèdent par l'Unternehmensserviceportal (USP) et les personnes physiques par FinanzOnline.
Ce qui distingue l'Autriche de l'Allemagne : en Autriche, la voie est le compte auprès de l'administration fiscale au titre du § 26(3) no. 2 ; en Allemagne, c'est le paiement à la douane avec un compte de report facultatif, et les portails EORI diffèrent. Les règles du code des douanes de l'Union sur les déclarants, la représentation et l'A.TR sont les mêmes dans les deux pays.
Licences d'emballage : simples repères
Les sachets individuels, les cartons et les étiquettes volantes peuvent faire de l'importateur un producteur d'emballages. Le règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages s'applique à partir du 12 août 2026, et les systèmes nationaux continuent de fonctionner en parallèle. En Autriche, la fiche d'information du ministère de juin 2026 sur le règlement confirme que la Verpackungsverordnung 2014 reste applicable, que les emballages ménagers sont licenciés auprès d'un système de collecte et de valorisation (Sammel- und Verwertungssystem) et que l'importateur de marchandises emballées est le principal assujetti. En Allemagne, un producteur au sens du règlement s'enregistre au registre des emballages LUCID et adhère à un système pour les emballages qui finissent chez des consommateurs finaux privés ; une entreprise étrangère sans établissement qui vend directement aux consommateurs allemands désigne un mandataire. La spécification de conditionnement elle-même est traitée dans pliage et mise sous sachet.
Les obligations de conformité produit de l'importateur
La partie qui met les vêtements sur le marché de l'UE porte des obligations qui ne pèsent pas sur un représentant en douane. Trois ensembles s'appliquent aux vêtements destinés aux consommateurs, et chacun a son propre guide.
- Sécurité des produits. Selon l'article 11 du règlement (UE) 2023/988 relatif à la sécurité générale des produits (GPSR), l'importateur vérifie avant de mettre un produit sur le marché qu'il satisfait à l'obligation générale de sécurité et que le fabricant a rempli ses obligations, indique son nom, sa raison sociale ou sa marque déposée ainsi que son adresse postale et électronique sur le produit, l'emballage ou un document d'accompagnement, et conserve la documentation technique pendant 10 ans. Voir le GPSR pour l'habillement.
- Étiquetage de la composition. Selon l'article 15, paragraphe 1, du règlement (UE) n° 1007/2011, lorsque le fabricant n'est pas établi dans l'UE, l'importateur veille à ce que l'étiquette de composition soit fournie et exacte ; un distributeur qui vend sous sa propre marque est considéré comme fabricant (article 15, paragraphe 2). Voir la conformité de l'étiquetage des vêtements dans l'UE.
- REP textile. La directive (UE) 2025/1892 impose à chaque État membre de mettre en place une responsabilité élargie du producteur (REP) pour les textiles, avec un enregistrement et des éco-contributions fixés au niveau national. Voir la REP textile dans l'UE et qui est le producteur.
Comment s'insèrent les documents d'un fabricant turc
| Document | Provenance | Utilisation |
|---|---|---|
| Facture commerciale | Le fabricant ou l'exportateur | Valeur en douane et base de la TVA à l'importation |
| Liste de colisage | Le fabricant ou l'exportateur | La déclaration et tout contrôle physique |
| Certificat de circulation A.TR | L'exportateur, visé par la douane turque | Mise en libre pratique en franchise de droits, les marchandises étant en libre pratique |
| CMR, connaissement ou lettre de transport aérien | Le transporteur ou le transitaire | Transport et, le cas échéant, l'opération de transit |
| Déclaration d'export turque | La douane turque | Export depuis la Türkiye uniquement |
Les itinéraires, les Incoterms et les temps de transit sont traités dans expédier des vêtements depuis la Turquie. Si l'A.TR manque ou ne correspond pas à la facture, le représentant ne peut pas demander la franchise de droits sur cette déclaration : vérifiez le certificat par rapport à la facture avant le départ des marchandises.
Avant que le premier envoi quitte la Türkiye
- Confirmez le numéro EORI de la partie qui sera déclarant.
- Désignez un représentant en douane et convenez par écrit s'il agit de manière directe ou indirecte.
- Décidez comment la TVA à l'importation sera payée : à la frontière, par report de paiement en Allemagne ou par le compte auprès de l'administration fiscale en Autriche.
- Demandez à l'exportateur de confirmer qu'un A.TR sera délivré et qu'il correspondra à la facture.
- Vérifiez les obligations en matière de sécurité des produits, d'étiquetage de la composition et d'emballages qui accompagnent le statut d'importateur.
Les questions que posent les acheteurs
Faut-il un numéro EORI pour importer des vêtements de Turquie ?
Oui, le déclarant a besoin d'un numéro EORI pour importer des vêtements de Türkiye. Selon l'article 9 du code des douanes de l'Union, les entreprises de l'UE s'enregistrent là où elles sont établies. En Allemagne, le numéro est gratuit et se demande via le Zoll-Portal ; en Autriche, via le Portal Zoll.
Les vêtements de Turquie sont-ils exemptés de droits dans l'UE ?
Les vêtements de Türkiye en libre pratique, accompagnés d'un certificat de circulation A.TR, entrent dans l'UE sans droit de douane dans le cadre de l'union douanière UE-Türkiye. La TVA à l'importation reste perçue dans l'État membre d'importation.
Quelle est la différence entre représentation en douane directe et indirecte ?
Un représentant direct agit au nom de l'importateur : l'importateur est donc déclarant et débiteur. Un représentant indirect agit en son nom propre pour le compte de l'importateur, et les deux sont débiteurs (articles 18 et 77, paragraphe 3, du code des douanes de l'Union).
Faut-il un A.TR ou un EUR.1 pour des vêtements de Turquie ?
Les vêtements de Türkiye exigent un certificat de circulation A.TR, qui atteste le statut de libre pratique dans le cadre de l'union douanière. L'EUR.1 est une preuve d'origine préférentielle utilisée pour les produits hors union douanière, comme les produits agricoles et les produits du charbon et de l'acier.
Comment la TVA à l'importation est-elle payée sur les vêtements importés en Autriche ?
La TVA à l'importation sur les vêtements importés en Autriche est liquidée par le Zollamt Österreich. Une entreprise immatriculée à la TVA en Autriche peut choisir, dans la déclaration en douane, de la faire comptabiliser sur son compte auprès de l'administration fiscale et de la déduire dans la même déclaration de TVA (§ 26(3) no. 2 UStG 1994).
Qui est responsable de l'étiquette et de la sécurité des produits lors de l'importation de vêtements ?
L'importateur est responsable lorsque le fabricant est situé hors de l'UE. Il doit garantir une étiquette de composition exacte (règlement (UE) n° 1007/2011, article 15) et remplir les obligations de l'importateur prévues par le GPSR, notamment l'indication de son nom et de son adresse sur le produit ou l'emballage (règlement (UE) 2023/988, article 11).
Expédier avec les documents qu'attend votre représentant
Nous préparons la facture commerciale et la liste de colisage, et nous organisons le volet export pour que l'A.TR leur corresponde ; nous confirmons le jeu de documents au stade du devis. La déclaration dans l'UE, la TVA à l'importation et les obligations de conformité de l'importateur restent de votre ressort et de celui de votre représentant en douane.
Parler d'une commande pour l'UE