Cumplimiento normativo y envíos
Arancel de EE. UU. sobre la ropa de Turquía: cómo se suma el arancel de la Sección 301 al tipo NMF
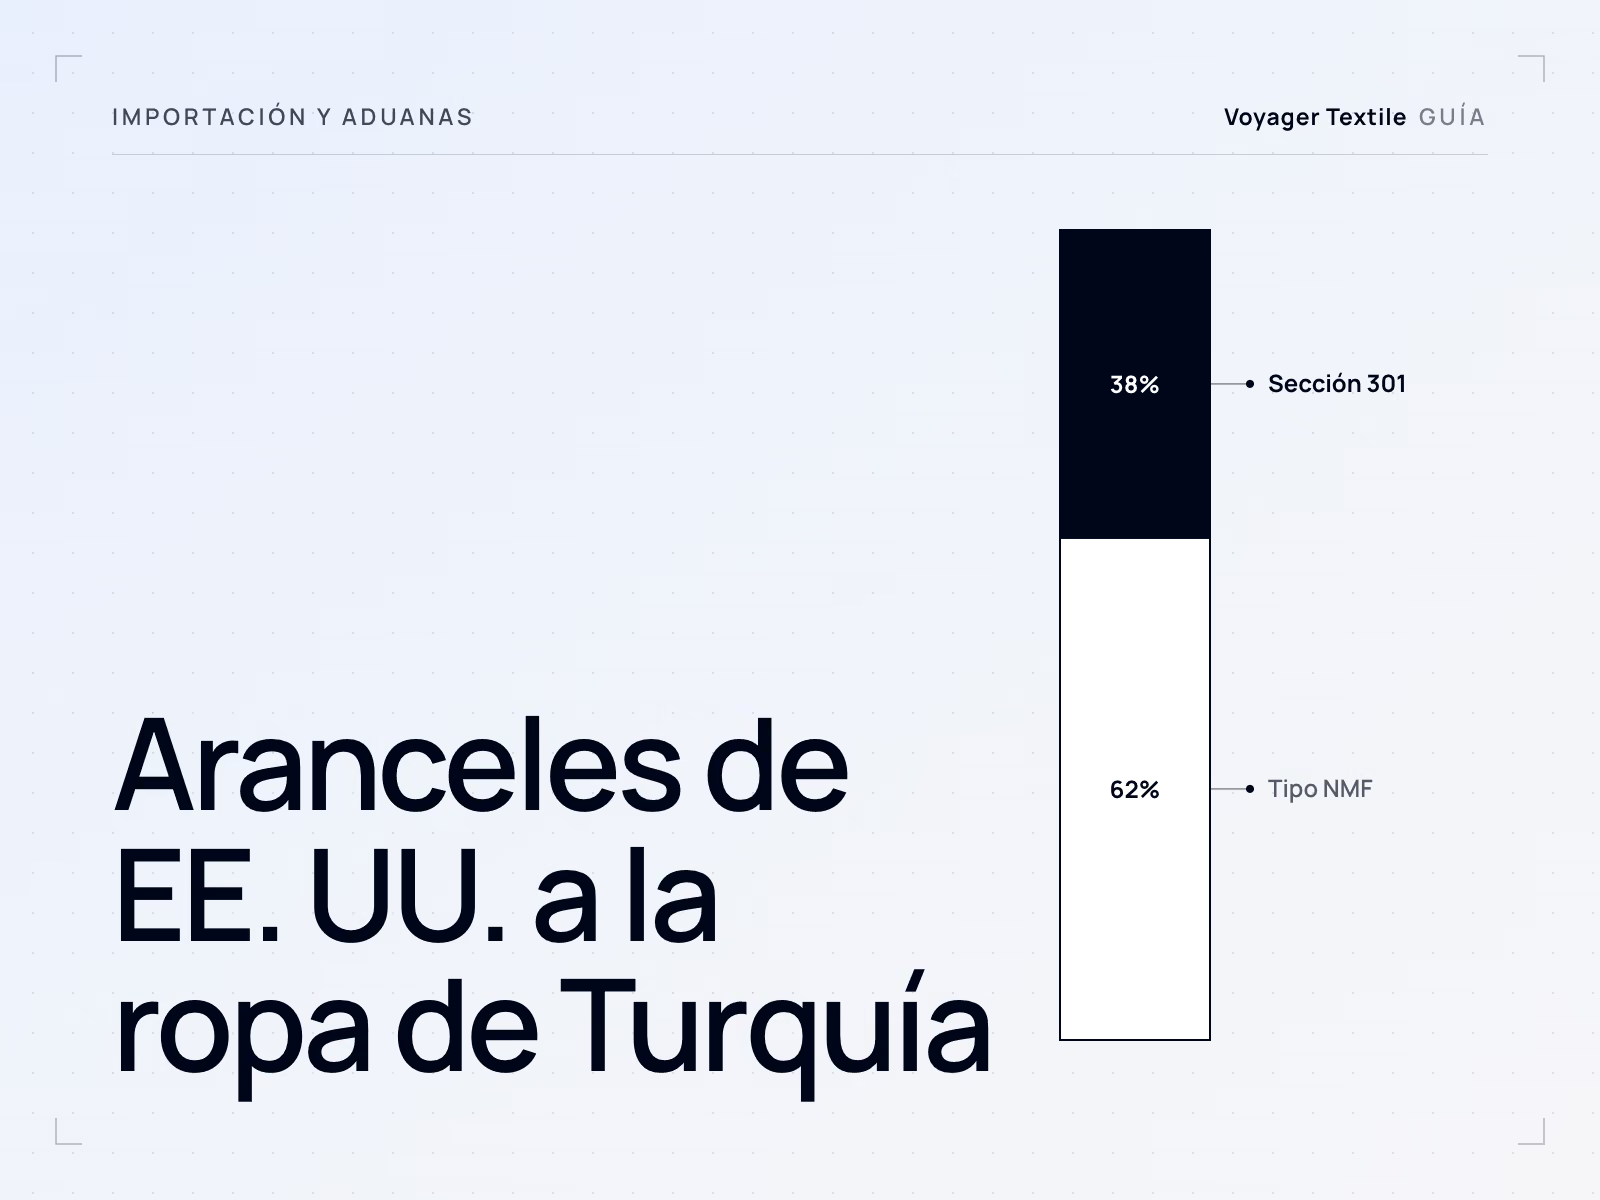
La ropa de origen turco despachada en Estados Unidos a partir del 24 de julio de 2026 paga dos niveles de arancel: el tipo general de su subpartida HTSUS y un 12,5 % ad valorem adicional de la Sección 301, partida 9903.05.79. Ambos los debe el importador registrado (importer of record). La medida de la Sección 301 está recurrida ante el US Court of International Trade, y la CBP la cobra salvo que un tribunal ordene otra cosa.
Última revisión:
Contenido
- Qué aranceles de EE. UU. se aplican a la ropa de origen turco
- El origen decide qué tipo de la Sección 301 se aplica
- Cómo han cambiado las medidas de EE. UU. sobre la ropa turca
- Quién paga: el importador registrado
- Cómo indicar los supuestos arancelarios en un presupuesto
- Lo que no cambia el arancel estadounidense
- Preguntas de los compradores
Para un comprador estadounidense, el arancel de una prenda fabricada en Türkiye son dos tipos sumados, ambos calculados sobre el valor en aduana. El primero depende de qué prenda es; el segundo, de dónde se fabricó. Ninguno depende del proveedor, del Incoterm ni del precio.
Confirme la clasificación arancelaria, el origen y los documentos del producto con su representante aduanero para el mercado y la fecha de importación.
Qué aranceles de EE. UU. se aplican a la ropa de origen turco
Se aplican dos aranceles: el tipo general de la columna 1 del Harmonized Tariff Schedule of the United States (HTSUS) para la subpartida de la prenda, a menudo llamado tipo NMF (nación más favorecida, MFN), y el arancel de la Sección 301 para los productos de Türkiye. Türkiye no figura en la columna Special de las subpartidas de ropa que se indican más abajo, así que ningún tipo preferente sustituye al tipo general.
Cómo se suman los tipos en las prendas habituales
El arancel de la Sección 301 para Türkiye se suma íntegro al tipo general. La misma medida limita el tipo combinado para algunas otras economías: para los productos de la Unión Europea y de Taiwán, ambos juntos se mantienen en el 10 %, y para Japón, Corea y Suiza, en el 12,5 %. Türkiye no está entre ellas, así que su 12,5 % se suma a unos tipos de la ropa que ya son altos.
| Subpartida HTSUS | Prenda, según la describe el arancel | Tipo general | Sección 301, Türkiye | Tipo combinado |
|---|---|---|---|---|
| 6109.10.00 | Camisetas, camisetas de tirantes y prendas similares, de punto, de algodón | 16.5% | +12.5% | 29% |
| 6109.90.10 | Las mismas prendas, de fibras sintéticas o artificiales | 32% | +12.5% | 44.5% |
| 6105.10.00 | Camisas de punto para hombre o niño, de algodón | 19.7% | +12.5% | 32.2% |
| 6110.20.20 | Suéteres, jerséis, sudaderas y artículos similares, de punto, de algodón (salvo los que tienen un 36 % o más de lino) | 16.5% | +12.5% | 29% |
La composición de la fibra y la construcción mueven el primer nivel mucho más que el segundo, como muestran las filas de camisetas de algodón y de fibras sintéticas. Cómo clasifica EE. UU. la ropa y qué más debe hacer el importador en la frontera se explica en requisitos de etiquetado e importación de ropa en EE. UU..
El origen decide qué tipo de la Sección 301 se aplica
El tipo de la Sección 301 sigue el país de origen de la prenda, y en la mayoría de las prendas cortadas y cosidas es el país donde se confeccionaron. Según el 19 CFR 102.21, una prenda de los capítulos 61 o 62 hecha de dos o más piezas y confeccionada íntegramente en un país tiene ese país como origen; las prendas tejidas a forma siguen otra regla. Una prenda cortada y cosida en Türkiye es turca a efectos de EE. UU. y paga el 12,5 % de Türkiye, se haya fabricado su tejido donde se haya fabricado.
El origen a efectos arancelarios no es la única prueba que deben superar los materiales. La Uyghur Forced Labor Prevention Act mira a través de la prenda hasta el algodón y los demás materiales, y las pruebas que el importador necesita para ello se recogen en la guía de requisitos de importación en EE. UU.. Cómo se determina el origen en general se explica en el país de origen de la ropa.
Cómo han cambiado las medidas de EE. UU. sobre la ropa turca
El arancel de la Sección 301 es el tercer arancel adicional generalizado que afecta a la ropa turca desde 2025. Los dos anteriores ya han terminado, y la tabla recoge por qué, para poder leer correctamente un presupuesto antiguo o una nota de un agente de aduanas.
| Medida | Base jurídica | Periodo | Situación |
|---|---|---|---|
| Aranceles de la International Emergency Economic Powers Act (IEEPA) | Órdenes ejecutivas de 2025 | Desde 2025 | Terminados. El Tribunal Supremo resolvió en Learning Resources, Inc. v. Trump, n.º 24-1287, sentencia del 20 de febrero de 2026, que la IEEPA no autoriza aranceles |
| Recargo temporal a la importación del 10 % ad valorem | Sección 122 de la Trade Act of 1974, Proclamación 11012 de 20 de febrero de 2026 (91 FR 9339) | De las 12:01 a. m. del 24 de febrero de 2026 a las 12:01 a. m. del 24 de julio de 2026 | Expiró al final de su plazo de 150 días |
| Arancel adicional del 12,5 % sobre los productos de Türkiye | Sección 301 de la Trade Act of 1974, aviso del USTR 91 FR 47318; partida HTSUS 9903.05.79 | Desde las 12:01 a. m., hora del este, del 24 de julio de 2026 | En vigor; recurrido ante el US Court of International Trade |
Las mercancías cargadas en un buque y en tránsito en el último medio de transporte antes del 24 de julio de 2026, y despachadas antes de las 12:01 a. m. del 28 de julio de 2026, quedaban exentas con la partida 9903.05.85. Ese plazo ya se ha cerrado.
El recurso judicial
La medida de la Sección 301 está impugnada y el resultado sigue abierto. Veinticinco estados encabezados por Oregón presentaron una demanda ante el US Court of International Trade el 3 de agosto de 2026 (Court No. 26-03467), en la que piden al tribunal que anule la medida, suspenda su aplicación y ordene devolver los aranceles que han pagado los estados. Mientras un tribunal no ordene otra cosa, la CBP cobra el arancel en cada despacho, y el comprador debe calcular el coste de sus pedidos sobre esa base y no sobre una posible sentencia.
Quién paga: el importador registrado
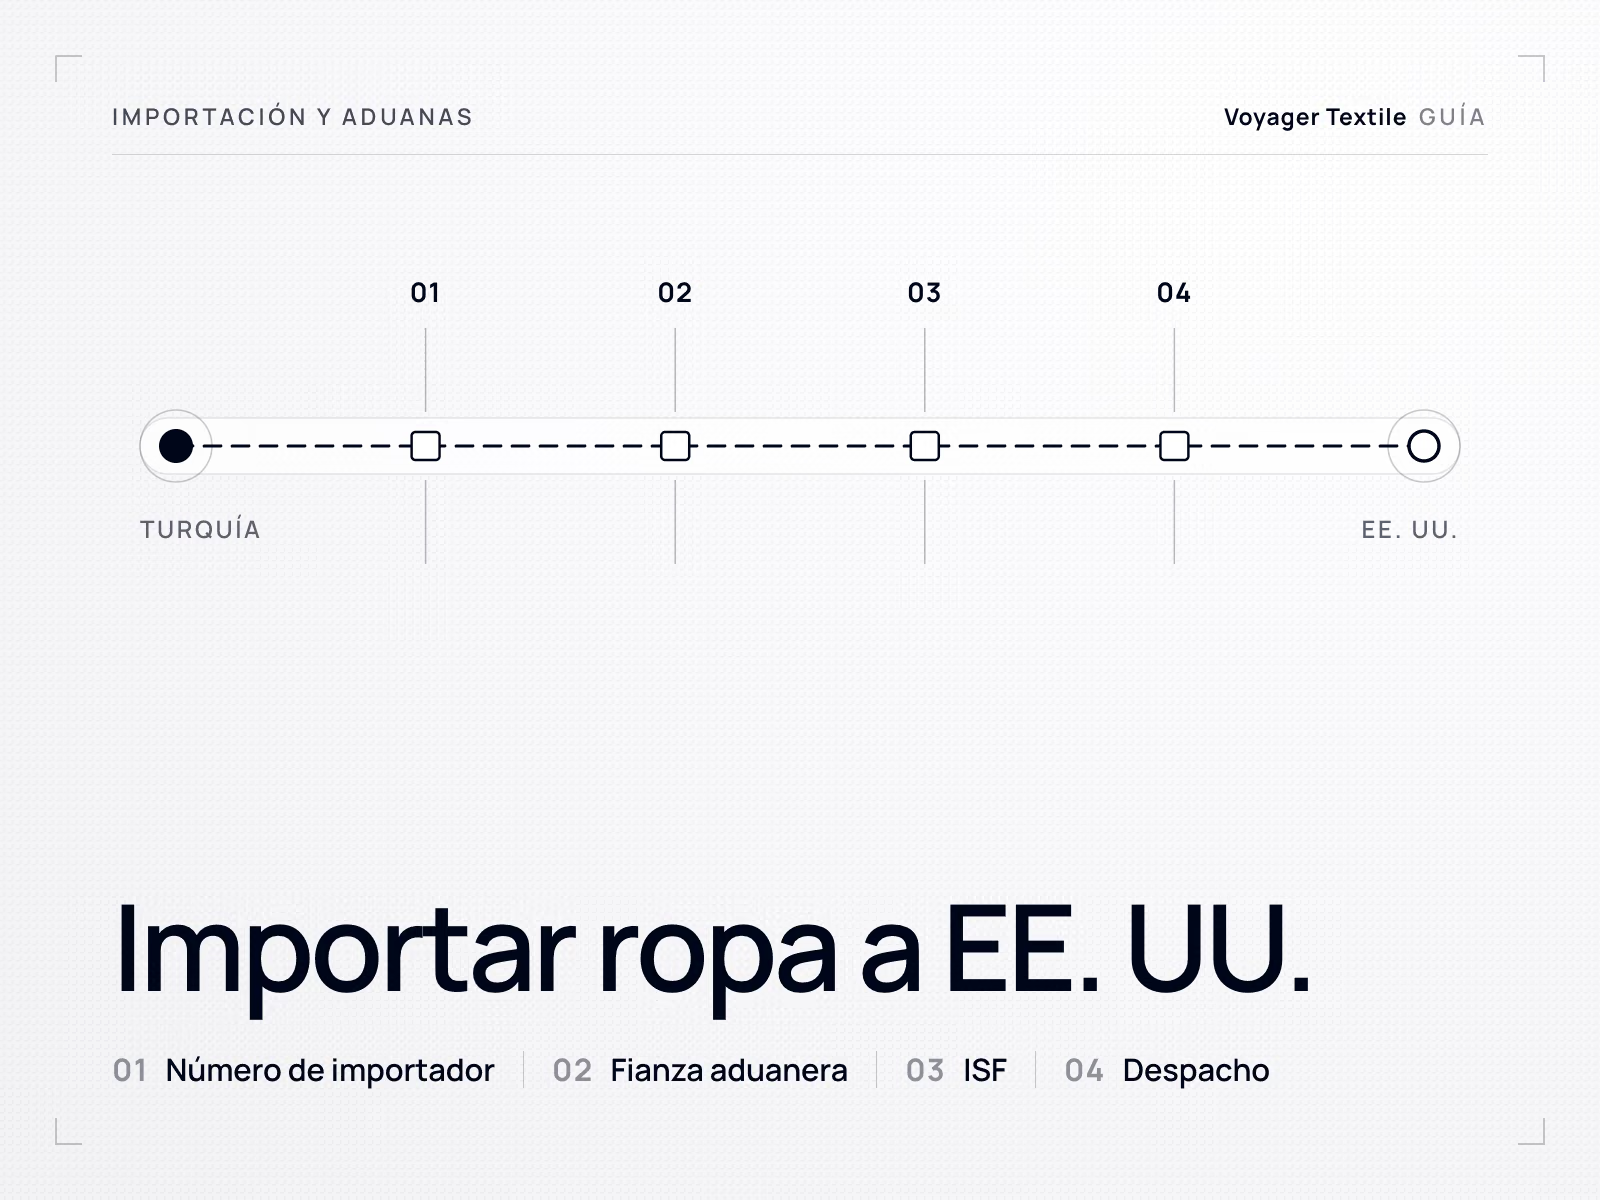
El arancel estadounidense lo paga el importador registrado, no la fábrica. Según el 19 U.S.C. 1484, el despacho lo realiza el propietario o comprador de la mercancía, o un agente de aduanas con licencia que este designe, y el importador registrado debe actuar con diligencia razonable (reasonable care) al declarar el valor, la clasificación y el tipo arancelario. Según el 19 CFR 141.1(b), el arancel es una deuda personal del importador; pagar a un agente de aduanas no la extingue si el agente no paga a la CBP.
- Una empresa extranjera solo puede ser importador registrado con condiciones. Según el 19 CFR 141.18, una sociedad no residente necesita un agente residente autorizado para recibir notificaciones judiciales y una fianza con un fiador corporativo residente.
- Un precio DDP traslada el arancel al vendedor. Quien ofrece un precio con derechos pagados (delivered duty paid) asume el despacho de importación en EE. UU. y el arancel, así que el presupuesto debe indicar quién actúa como importador registrado.
- Los envíos de bajo valor no son un atajo. La norma provisional de la CBP del 24 de junio de 2026 (91 FR 37789) suspende indefinidamente la exención de minimis para los envíos que no llegan por correo postal, y una norma complementaria (91 FR 37801) hace lo mismo con el correo desde el 24 de julio de 2026.
Cómo indicar los supuestos arancelarios en un presupuesto
Un presupuesto con entrega en EE. UU. debe indicar el Incoterm, el país de origen supuesto, la subpartida HTSUS usada para el cálculo de costes y los tipos arancelarios supuestos en una fecha concreta. Sin estos datos no se pueden comparar dos presupuestos, y un cambio de tipo no tiene un responsable acordado. Las líneas siguientes son ejemplos de redacción que un comprador puede pedir; no son condiciones de Voyager.
- Condición de entrega. «Precios [Incoterm y lugar convenido]. Los aranceles de importación de EE. UU., los aranceles de la Sección 301, las tasas y los impuestos quedan excluidos y corren a cargo del importador registrado.»
- Origen. «País de origen: Türkiye. Prendas cortadas y confeccionadas íntegramente en Türkiye.»
- Clasificación. «El cálculo de costes supone la subpartida HTSUS [subpartida], que el agente de aduanas del importador confirmará antes del envío.»
- Tipos y fecha. «Arancel supuesto: tipo general del HTSUS más un 12,5 % con la partida 9903.05.79, según lo vigente el [fecha].»
- Cambio de tipo. «Cualquier cambio del arancel estadounidense entre el presupuesto y el despacho corre por cuenta de [parte], según lo acordado en el contrato.»
Cómo cambian las condiciones de entrega lo que incluye un precio se explica en envío de ropa desde Türkiye. La comparación de Türkiye con otros orígenes en arancel estadounidense, mínimos y plazo de entrega está en dónde fabricar ropa para el mercado estadounidense.
Lo que no cambia el arancel estadounidense
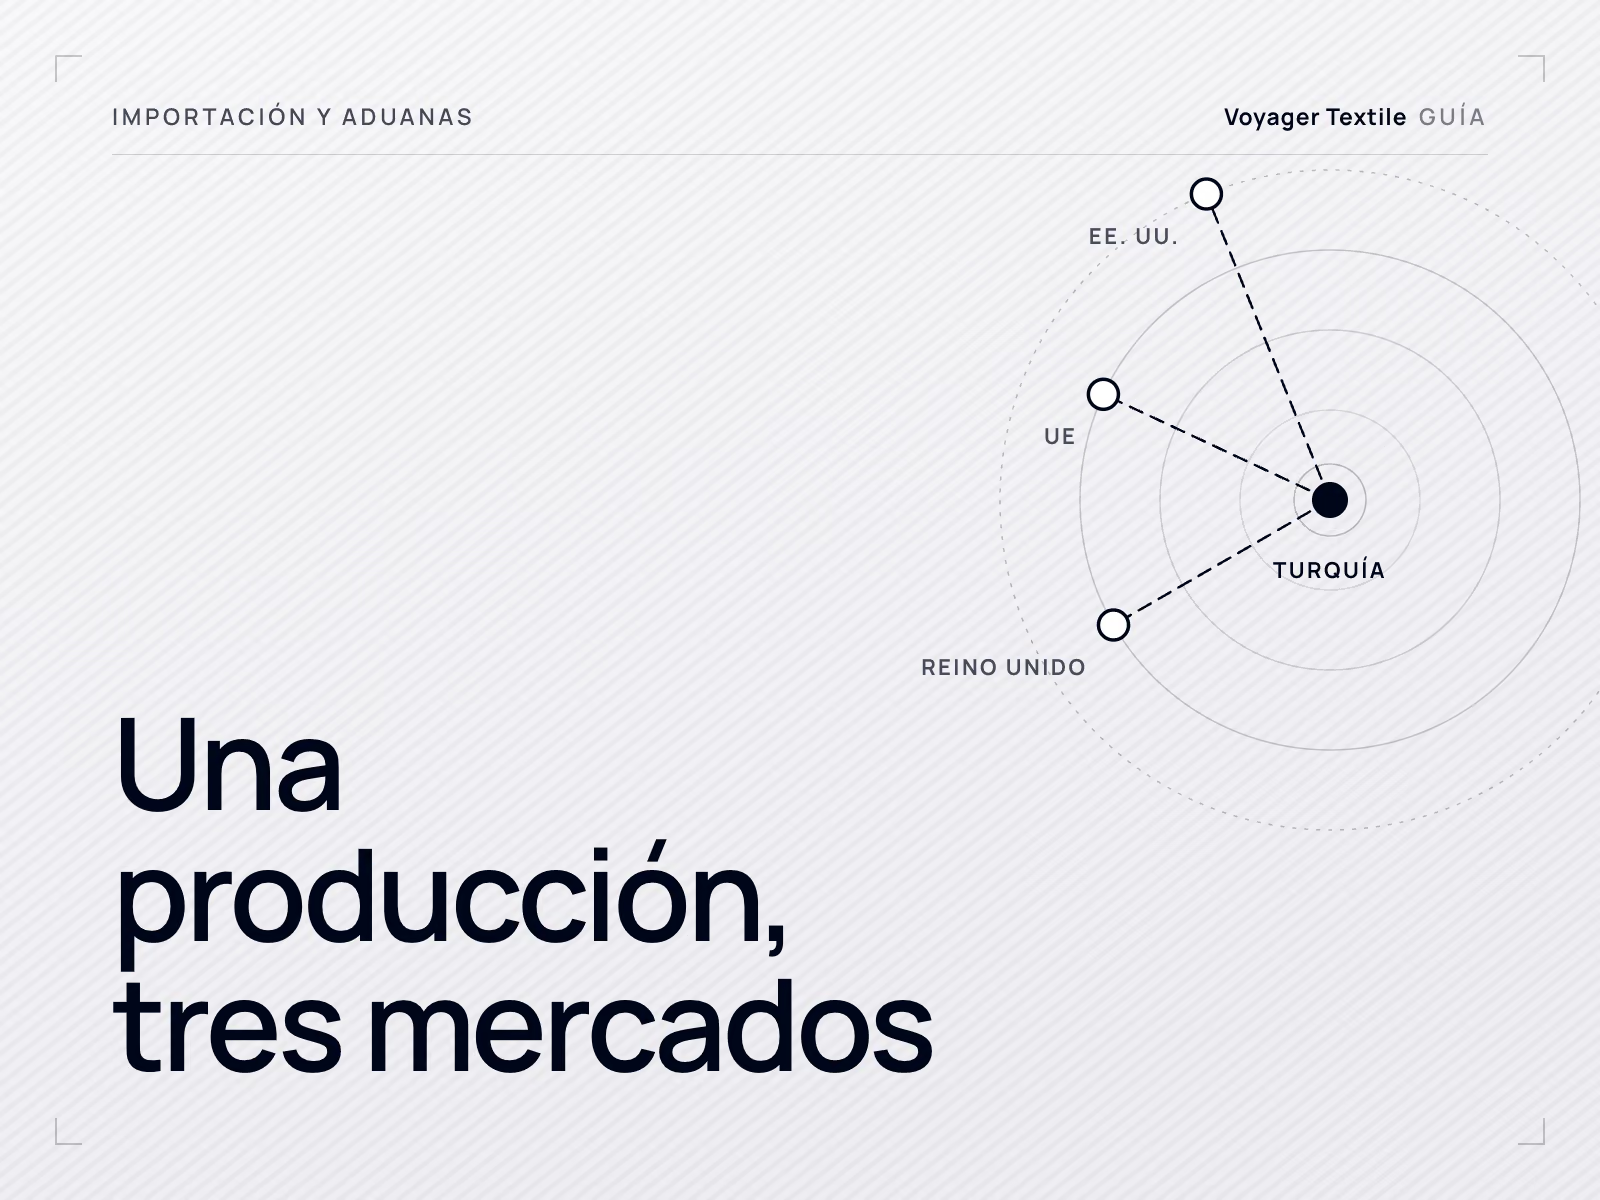
- Un A.TR o el estatuto aduanero de la UE. El certificado de circulación A.TR pertenece a la unión aduanera UE-Türkiye y no tiene ningún efecto en el arancel estadounidense. La comparación entre los tres mercados está en una producción, tres mercados.
- Tejido de otro país. En una prenda confeccionada íntegramente en Türkiye, el origen sigue siendo turco y el tipo de la Sección 301 también.
- El paso por otro país. Enviar a través de un puerto de la UE u otro sin transformación adicional no cambia el origen.
- La fecha del pedido. El tipo aplicable es el vigente cuando se despacha la mercancía, no cuando se hizo el pedido.
Antes de calcular el coste de un pedido para EE. UU. desde Türkiye
- Acuerde quién es el importador registrado y si esa parte puede actuar como tal.
- Pida al agente de aduanas del importador que confirme la subpartida HTSUS de cada modelo.
- Busque el tipo general de esa subpartida en el HTSUS vigente y sume el 12,5 % de la partida 9903.05.79.
- Añada la merchandise processing fee y, para el flete marítimo, la harbor maintenance fee.
- Anote en el presupuesto el origen, la subpartida, los tipos supuestos y su fecha.
- Acuerde en el contrato quién asume un cambio del arancel entre el pedido y el despacho.
- Reúna la documentación de la cadena de suministro que el importador necesita para la diligencia debida sobre trabajo forzoso.
Preguntas de los compradores
¿Cuál es el arancel de EE. UU. sobre la ropa de Turquía?
El arancel de EE. UU. sobre la ropa de Turquía es el tipo general del HTSUS para la subpartida de la prenda más un 12,5 % de la Sección 301, partida 9903.05.79, para las mercancías despachadas desde el 24 de julio de 2026. Una camiseta de punto de algodón, 6109.10.00, paga un 16,5 % más un 12,5 %.
¿Se suma el arancel de la Sección 301 al tipo NMF en las mercancías turcas?
Sí. Para las mercancías turcas, la partida 9903.05.79 establece el arancel de la subpartida aplicable más un 12,5 %, así que el arancel de la Sección 301 se suma íntegro al tipo NMF. Los límites al tipo combinado solo se aplican a los productos de la UE, Taiwán, Japón, Corea y Suiza.
¿Quién paga el arancel de importación de EE. UU. sobre las prendas fabricadas en Turquía?
El arancel de importación de EE. UU. sobre las prendas fabricadas en Turquía lo paga el importador registrado. Según el 19 CFR 141.1(b), el arancel es una deuda personal del importador, y pagar a un agente de aduanas no la extingue si el agente no paga a la CBP.
¿Están recurridos ante los tribunales los aranceles de la Sección 301?
Sí. Los aranceles de la Sección 301 están recurridos ante el US Court of International Trade, entre otros por 25 estados encabezados por Oregón en el Court No. 26-03467, presentado el 3 de agosto de 2026. La CBP cobra el arancel salvo que un tribunal ordene otra cosa.
¿Se siguen aplicando los aranceles IEEPA a la ropa de Turquía?
No. Los aranceles IEEPA terminaron cuando el Tribunal Supremo resolvió en Learning Resources, Inc. v. Trump, sentencia del 20 de febrero de 2026, que la IEEPA no autoriza aranceles. El recargo de la Sección 122 que vino después se aplicó del 24 de febrero al 24 de julio de 2026.
¿Cambia el arancel de EE. UU. de una prenda cosida en Turquía si el tejido es de otro país?
Normalmente no. Según el 19 CFR 102.21, una prenda cortada y cosida y confeccionada íntegramente en un país tiene ese país como origen, así que una prenda cosida en Turquía paga el tipo de la Sección 301 de Türkiye sea cual sea el origen del tejido. Las prendas tejidas a forma siguen otra regla.
Presupuestos para EE. UU. con supuestos claros
Envíe la especificación, la cantidad por color y modelo y sus condiciones de entrega. Le enviaremos un presupuesto con el origen y la condición de entrega indicados, para que su agente de aduanas pueda aplicar el arancel de su subpartida.
Solicitar presupuesto