Conformité et expédition
Droits de douane américains sur les vêtements de Turquie : comment le droit Section 301 s'ajoute au taux NPF
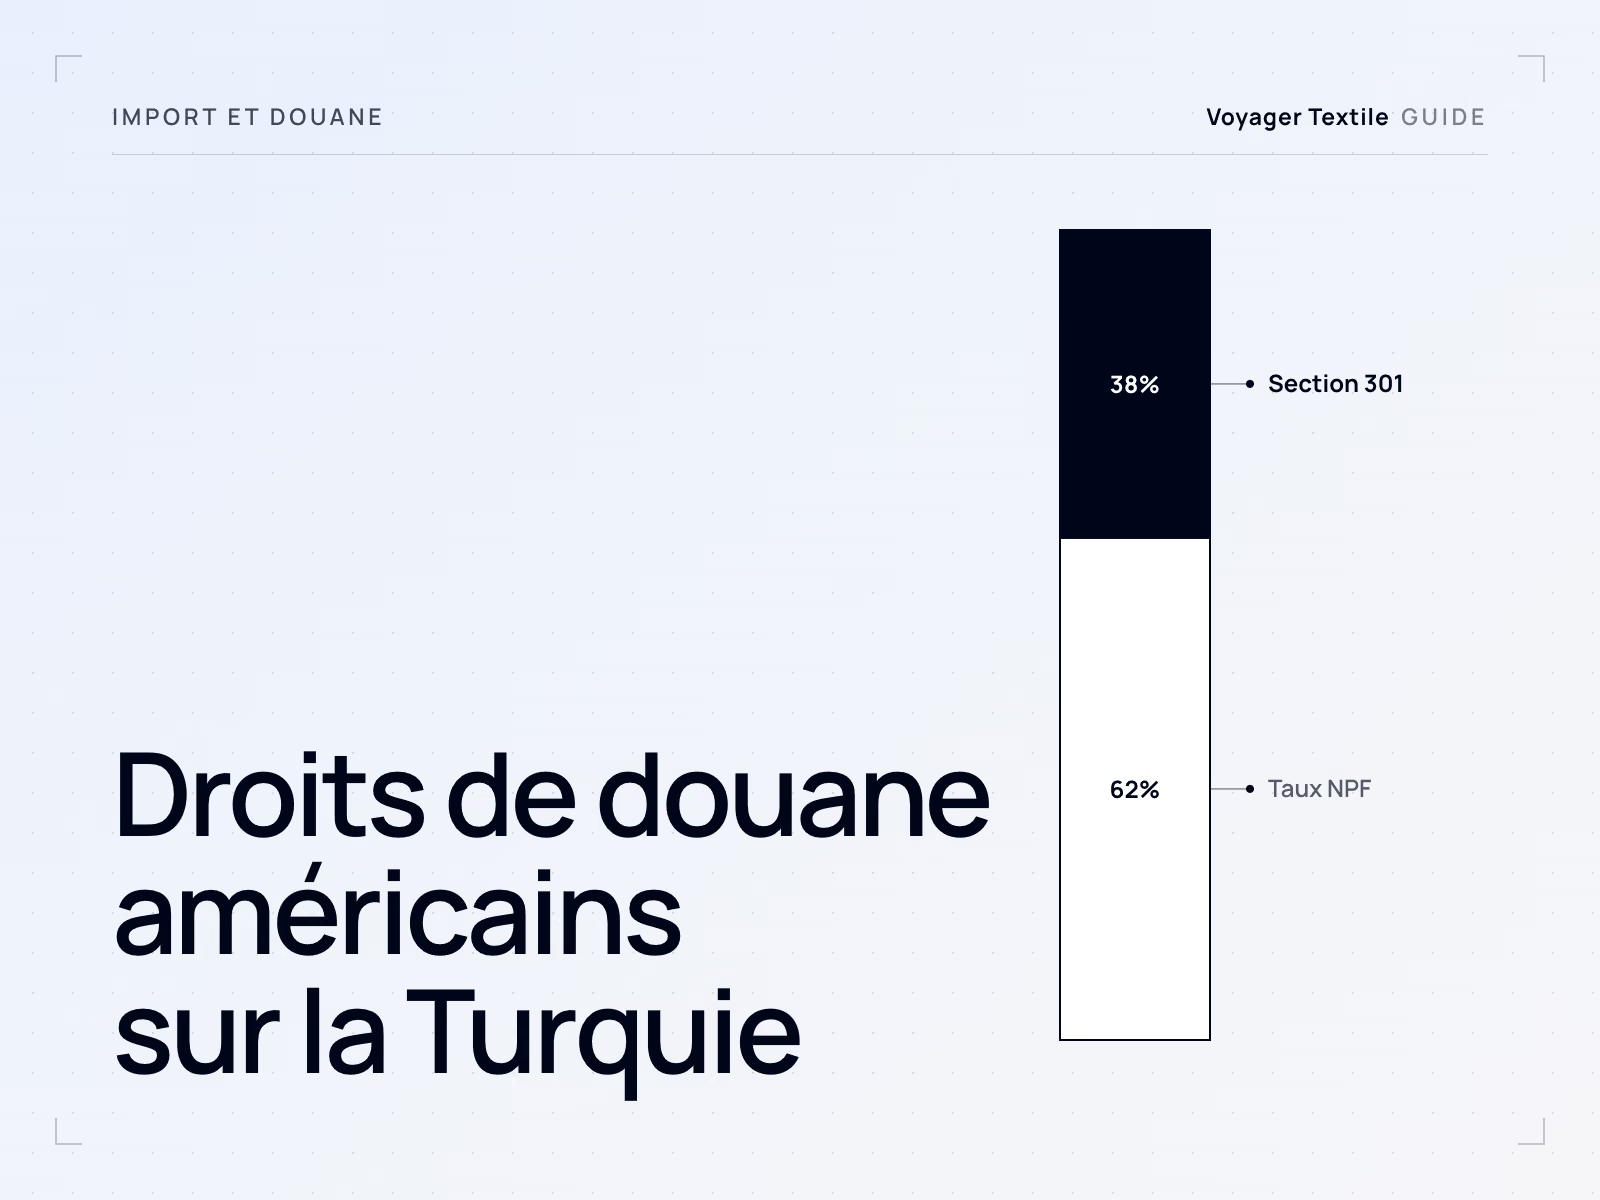
Les vêtements d'origine turque dédouanés aux États-Unis à partir du 24 juillet 2026 paient deux niveaux de droits : le taux général de leur sous-position HTSUS, et un droit additionnel de 12,5 % ad valorem au titre de la Section 301, position 9903.05.79. L'importateur officiel doit les deux. La mesure Section 301 est contestée devant la US Court of International Trade, et le CBP la perçoit tant qu'un tribunal n'en ordonne pas autrement.
Dernière révision:
Sommaire
- Quels droits américains s'appliquent à l'habillement d'origine turque
- L'origine décide du taux Section 301 applicable
- Comment les mesures américaines sur l'habillement turc ont évolué
- Qui paie : l'importateur officiel
- Comment indiquer les hypothèses de droits dans un devis
- Ce qui ne change pas le droit américain
- Les questions que posent les acheteurs
Pour un acheteur américain, le droit sur un vêtement fabriqué en Türkiye correspond à deux taux additionnés, tous deux appliqués à la valeur en douane. Le premier dépend de la nature du vêtement, le second du lieu de fabrication. Aucun ne dépend du fournisseur, de l'Incoterm ou du prix.
Confirmez le classement tarifaire, l’origine et les documents du produit avec votre représentant en douane, selon le marché et la date d’importation.
Quels droits américains s'appliquent à l'habillement d'origine turque
Deux droits s'appliquent : le taux général de la colonne 1 du Harmonized Tariff Schedule of the United States (HTSUS) pour la sous-position du vêtement, souvent appelé taux NPF (nation la plus favorisée), et le droit Section 301 pour les produits de Türkiye. La Türkiye ne figure pas dans la colonne Special pour les sous-positions d'habillement ci-dessous : aucun taux préférentiel ne remplace donc le taux général.
Comment les taux se cumulent sur les vêtements courants
Pour la Türkiye, le droit Section 301 s'ajoute en totalité au taux général. La même mesure plafonne le taux cumulé pour certaines autres économies : pour les produits de l'Union européenne et de Taïwan, les deux ensemble sont limités à 10 %, et pour le Japon, la Corée et la Suisse à 12,5 %. La Türkiye n'en fait pas partie : ses 12,5 % s'ajoutent à des taux déjà élevés sur l'habillement.
| Sous-position HTSUS | Vêtement, selon le libellé du tarif | Taux général | Section 301, Türkiye | Taux cumulé |
|---|---|---|---|---|
| 6109.10.00 | T-shirts, maillots de corps, débardeurs et vêtements similaires, en maille, de coton | 16.5% | +12.5% | 29% |
| 6109.90.10 | Les mêmes vêtements, en fibres synthétiques ou artificielles | 32% | +12.5% | 44.5% |
| 6105.10.00 | Chemises pour hommes ou garçonnets, en maille, de coton | 19.7% | +12.5% | 32.2% |
| 6110.20.20 | Chandails, pull-overs, sweat-shirts et articles similaires, en maille, de coton (sauf 36 % de lin ou plus) | 16.5% | +12.5% | 29% |
La composition et la construction font bien plus varier le premier niveau que le second, comme le montrent les lignes des T-shirts en coton et en fibres synthétiques. La façon dont les États-Unis classent l'habillement, et ce que l'importateur doit faire d'autre à la frontière, sont traités dans étiquetage et importation de vêtements aux États-Unis.
L'origine décide du taux Section 301 applicable
Le taux Section 301 suit le pays d'origine du vêtement, et pour la plupart des vêtements coupés-cousus, c'est le pays d'assemblage. Selon 19 CFR 102.21, un vêtement des chapitres 61 ou 62 fait de deux pièces ou plus et entièrement assemblé dans un seul pays a ce pays pour origine ; les vêtements tricotés en forme suivent une autre règle. Un vêtement coupé et cousu en Türkiye est turc au sens américain et supporte les 12,5 % de la Türkiye, quel que soit le lieu de fabrication de son tissu.
L'origine douanière n'est pas le seul contrôle auquel les intrants sont soumis. L'Uyghur Forced Labor Prevention Act remonte du vêtement jusqu'au coton et aux autres matières, et les preuves dont l'importateur a besoin à ce titre sont présentées dans le guide des exigences d'importation aux États-Unis. La détermination de l'origine en général est traitée dans le pays d'origine des vêtements.
Comment les mesures américaines sur l'habillement turc ont évolué
Le droit Section 301 est le troisième droit additionnel général à toucher l'habillement turc depuis 2025. Les deux premiers ont pris fin ; le tableau en donne la raison, pour qu'un ancien devis ou une ancienne note de commissionnaire soit lu correctement.
| Mesure | Base juridique | Période | Statut |
|---|---|---|---|
| Droits au titre de l'International Emergency Economic Powers Act (IEEPA) | Décrets présidentiels (executive orders) de 2025 | À partir de 2025 | Terminé. La Cour suprême a jugé dans Learning Resources, Inc. v. Trump, n° 24-1287, décision du 20 février 2026, que l'IEEPA n'autorise pas de droits de douane |
| Surtaxe temporaire à l'importation de 10 % ad valorem | Section 122 du Trade Act of 1974, proclamation 11012 du 20 février 2026 (91 FR 9339) | Du 24 février 2026 à 12:01 a.m. au 24 juillet 2026 à 12:01 a.m. | Expirée au terme de sa période de 150 jours |
| Droit additionnel de 12,5 % sur les produits de Türkiye | Section 301 du Trade Act of 1974, avis de l'USTR 91 FR 47318 ; position HTSUS 9903.05.79 | À partir du 24 juillet 2026, 12:01 a.m., heure de l'Est | En vigueur ; contesté devant la US Court of International Trade |
Les marchandises chargées sur un navire et en transit sur le dernier mode de transport avant le 24 juillet 2026, puis dédouanées avant le 28 juillet 2026 à 12:01 a.m., étaient exemptées au titre de la position 9903.05.85. Cette fenêtre est close.
Le recours en justice
La mesure Section 301 est contestée et l'issue reste ouverte. Vingt-cinq États emmenés par l'Oregon ont déposé une plainte devant la US Court of International Trade le 3 août 2026 (Court No. 26-03467), demandant l'annulation de la mesure, l'arrêt de son application et le remboursement des droits payés par ces États. Tant qu'un tribunal n'en ordonne pas autrement, le CBP perçoit le droit à chaque dédouanement, et un acheteur doit chiffrer ses commandes sur cette base plutôt que sur une décision possible.
Qui paie : l'importateur officiel
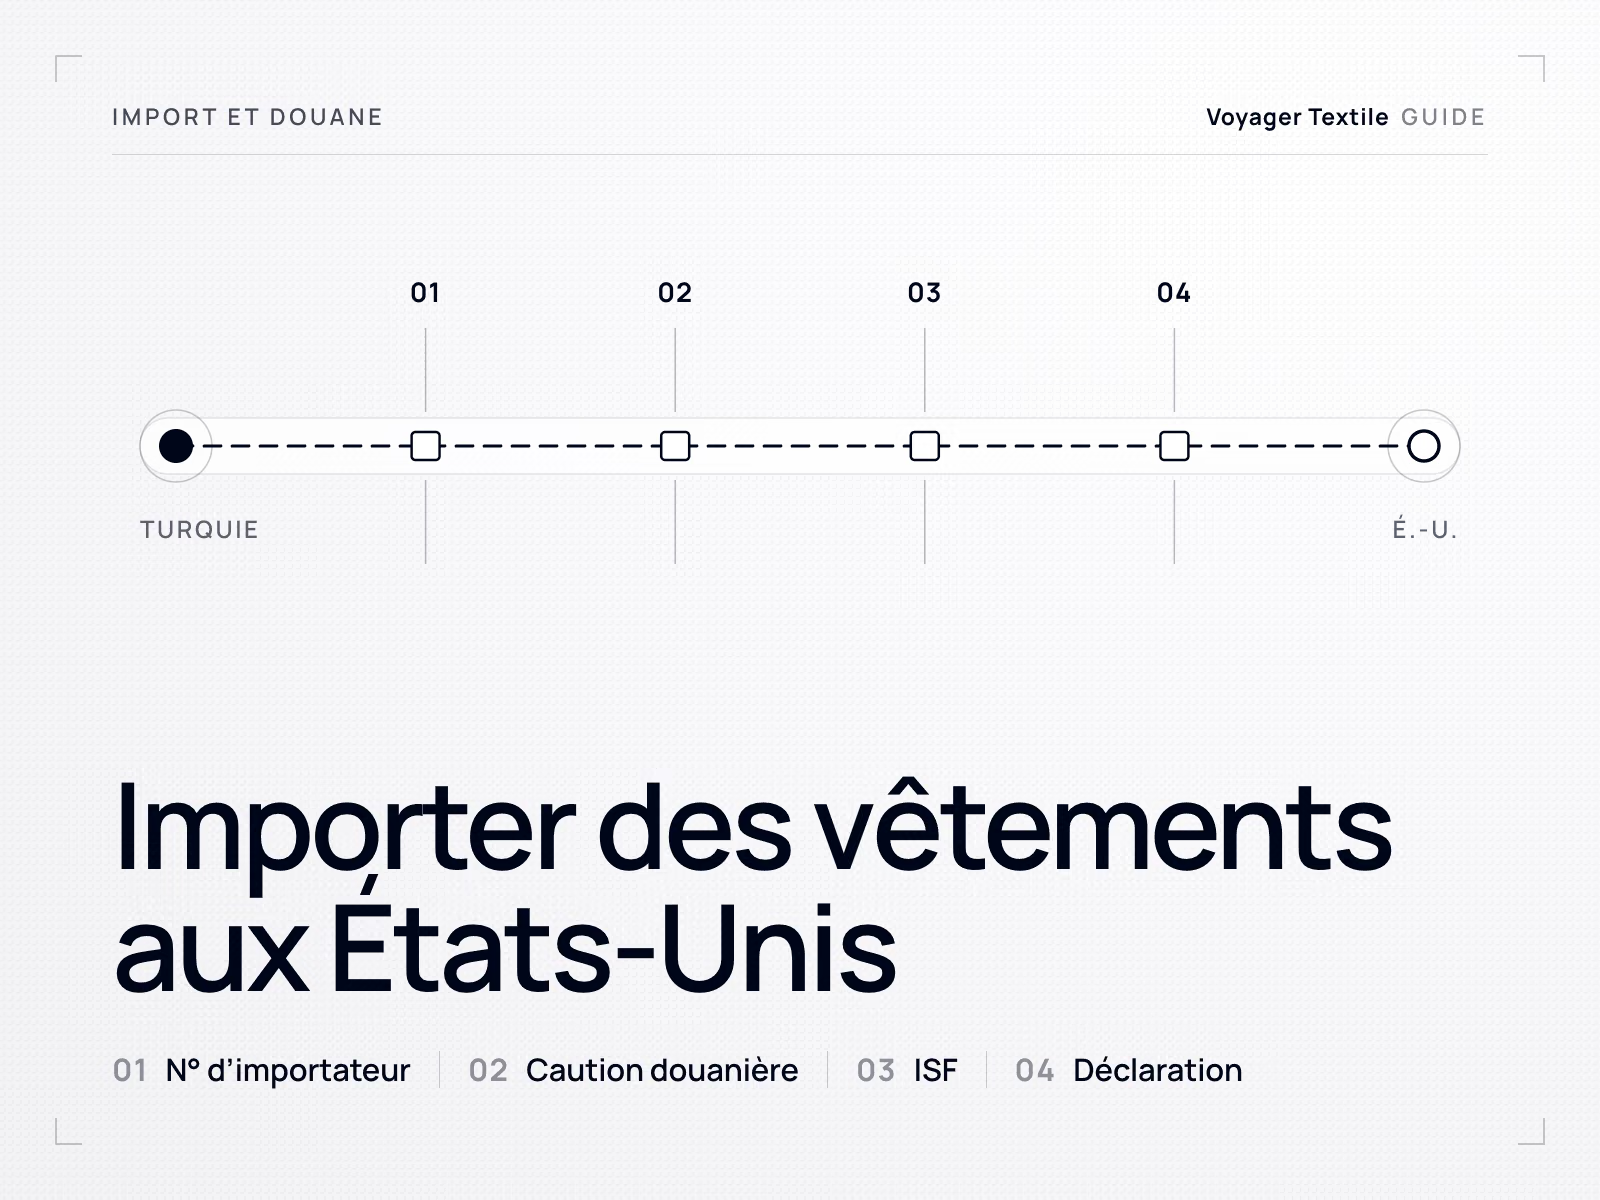
C'est l'importateur officiel qui paie le droit américain, pas l'usine. Selon 19 U.S.C. 1484, la déclaration est faite par le propriétaire ou l'acheteur des marchandises, ou par un commissionnaire en douane agréé qu'il désigne, et l'importateur officiel doit faire preuve de diligence raisonnable (reasonable care) pour déclarer la valeur, le classement et le taux de droit. Selon 19 CFR 141.1(b), le droit est une dette personnelle de l'importateur ; payer un commissionnaire ne l'en libère pas si celui-ci ne paie pas le CBP.
- Une société étrangère ne peut être importateur officiel qu'à certaines conditions. Selon 19 CFR 141.18, une société non résidente doit disposer d'un agent résident habilité à recevoir les actes de procédure et d'une caution (bond) fournie par une société résidente.
- Un prix DDP transfère le droit au vendeur. Celui qui cote rendu droits acquittés prend en charge le dédouanement à l'importation aux États-Unis et le droit ; le devis doit donc préciser qui agit comme importateur officiel.
- Les envois de faible valeur ne sont pas un raccourci. La règle finale provisoire du CBP du 24 juin 2026 (91 FR 37789) suspend sans limite de durée l'exemption de minimis pour les envois qui n'arrivent pas par la poste, et une règle complémentaire (91 FR 37801) fait de même pour le courrier à partir du 24 juillet 2026.
Comment indiquer les hypothèses de droits dans un devis
Un devis pour une livraison aux États-Unis doit indiquer l'Incoterm, le pays d'origine retenu, la sous-position HTSUS utilisée pour le chiffrage et les taux de droits retenus à une date précise. Sans ces éléments, deux devis ne se comparent pas et personne n'est désigné pour supporter un changement de taux. Les lignes ci-dessous sont des exemples de formulation qu'un acheteur peut demander ; ce ne sont pas des conditions de Voyager.
- Condition de livraison. « Prix [Incoterm et lieu convenu]. Les droits d'importation américains, les droits Section 301, les frais et les taxes sont exclus et payables par l'importateur officiel. »
- Origine. « Pays d'origine : Türkiye. Vêtements coupés et entièrement assemblés en Türkiye. »
- Classement. « Le chiffrage retient la sous-position HTSUS [sous-position], à confirmer par le commissionnaire en douane de l'importateur avant expédition. »
- Taux et date. « Droit retenu : taux général HTSUS plus 12,5 % au titre de la position 9903.05.79, en vigueur au [date]. »
- Changement de taux. « Toute variation du droit américain entre le devis et le dédouanement est à la charge de [partie], selon le contrat. »
La façon dont les conditions de livraison modifient le contenu d'un prix est traitée dans expédier des vêtements depuis la Türkiye. La comparaison de la Türkiye avec d'autres origines sur les droits américains, les minimums et le délai figure dans où fabriquer des vêtements pour le marché américain.
Ce qui ne change pas le droit américain
- Un A.TR ou un statut douanier de l'UE. L'A.TR relève de l'union douanière UE-Türkiye et n'a aucun effet sur le droit américain. La comparaison des trois marchés se trouve dans une production, trois marchés.
- Un tissu d'un autre pays. Pour un vêtement entièrement assemblé en Türkiye, l'origine reste turque, et le taux Section 301 aussi.
- Un transit par un autre pays. Expédier via un port de l'UE ou d'ailleurs sans transformation supplémentaire ne change pas l'origine.
- La date de commande. Le taux applicable est celui en vigueur au dédouanement, pas à la date de la commande.
Avant de chiffrer une commande américaine depuis la Türkiye
- Convenez de qui est l'importateur officiel, et vérifiez qu'il peut remplir ce rôle.
- Faites confirmer la sous-position HTSUS de chaque modèle par le commissionnaire de l'importateur.
- Relevez le taux général de cette sous-position dans le HTSUS en vigueur et ajoutez 12,5 % au titre de la position 9903.05.79.
- Ajoutez la merchandise processing fee et, pour le fret maritime, la harbor maintenance fee.
- Inscrivez dans le devis l'origine, la sous-position, les taux retenus et leur date.
- Fixez dans le contrat qui supporte une variation du droit entre la commande et le dédouanement.
- Rassemblez les documents de chaîne d'approvisionnement dont l'importateur a besoin pour son devoir de vigilance sur le travail forcé.
Les questions que posent les acheteurs
Quels sont les droits de douane américains sur les vêtements de Turquie ?
Les droits de douane américains sur les vêtements de Turquie correspondent au taux général HTSUS de la sous-position du vêtement plus 12,5 % au titre de la Section 301, position 9903.05.79, pour les marchandises dédouanées à partir du 24 juillet 2026. Un T-shirt en maille de coton, 6109.10.00, supporte 16,5 % plus 12,5 %.
Le droit Section 301 s'ajoute-t-il au taux NPF pour les marchandises turques ?
Oui. Pour les marchandises turques, la position 9903.05.79 prévoit le droit de la sous-position applicable plus 12,5 % : le droit Section 301 s'ajoute donc en totalité au taux NPF. Les plafonds de taux cumulé ne concernent que les produits de l'UE, de Taïwan, du Japon, de la Corée et de la Suisse.
Qui paie les droits d'importation américains sur des vêtements fabriqués en Turquie ?
L'importateur officiel paie les droits d'importation américains sur les vêtements fabriqués en Turquie. Selon 19 CFR 141.1(b), le droit est une dette personnelle de l'importateur, et payer un commissionnaire en douane ne l'en libère pas si celui-ci ne paie pas le CBP.
Les droits Section 301 sont-ils contestés en justice ?
Oui. Les droits Section 301 sont contestés devant la US Court of International Trade, notamment par 25 États emmenés par l'Oregon (Court No. 26-03467, plainte déposée le 3 août 2026). Le CBP perçoit le droit tant qu'un tribunal n'en ordonne pas autrement.
Les droits IEEPA s'appliquent-ils encore aux vêtements de Turquie ?
Non. Les droits IEEPA ont pris fin lorsque la Cour suprême a jugé, dans Learning Resources, Inc. v. Trump, décision du 20 février 2026, que l'IEEPA n'autorise pas de droits de douane. La surtaxe Section 122 qui a suivi a couru du 24 février au 24 juillet 2026.
Un tissu d'un autre pays change-t-il le droit américain sur un vêtement cousu en Turquie ?
En général, non. Selon 19 CFR 102.21, un vêtement coupé-cousu entièrement assemblé dans un seul pays a ce pays pour origine : un vêtement cousu en Turquie paie donc le taux Section 301 de la Türkiye, quelle que soit l'origine du tissu. Les vêtements tricotés en forme suivent une autre règle.
Un devis pour votre programme américain, hypothèses à l'appui
Envoyez le cahier des charges, la quantité par coloris et par modèle et vos conditions de livraison. Nous chiffrons en indiquant l'origine et la condition de livraison, pour que votre commissionnaire puisse appliquer le droit de votre sous-position.
Demander un devis