Conformité et expédition
Première importation de vêtements aux États-Unis : numéro d'importateur, caution douanière, ISF et déclaration d'entrée
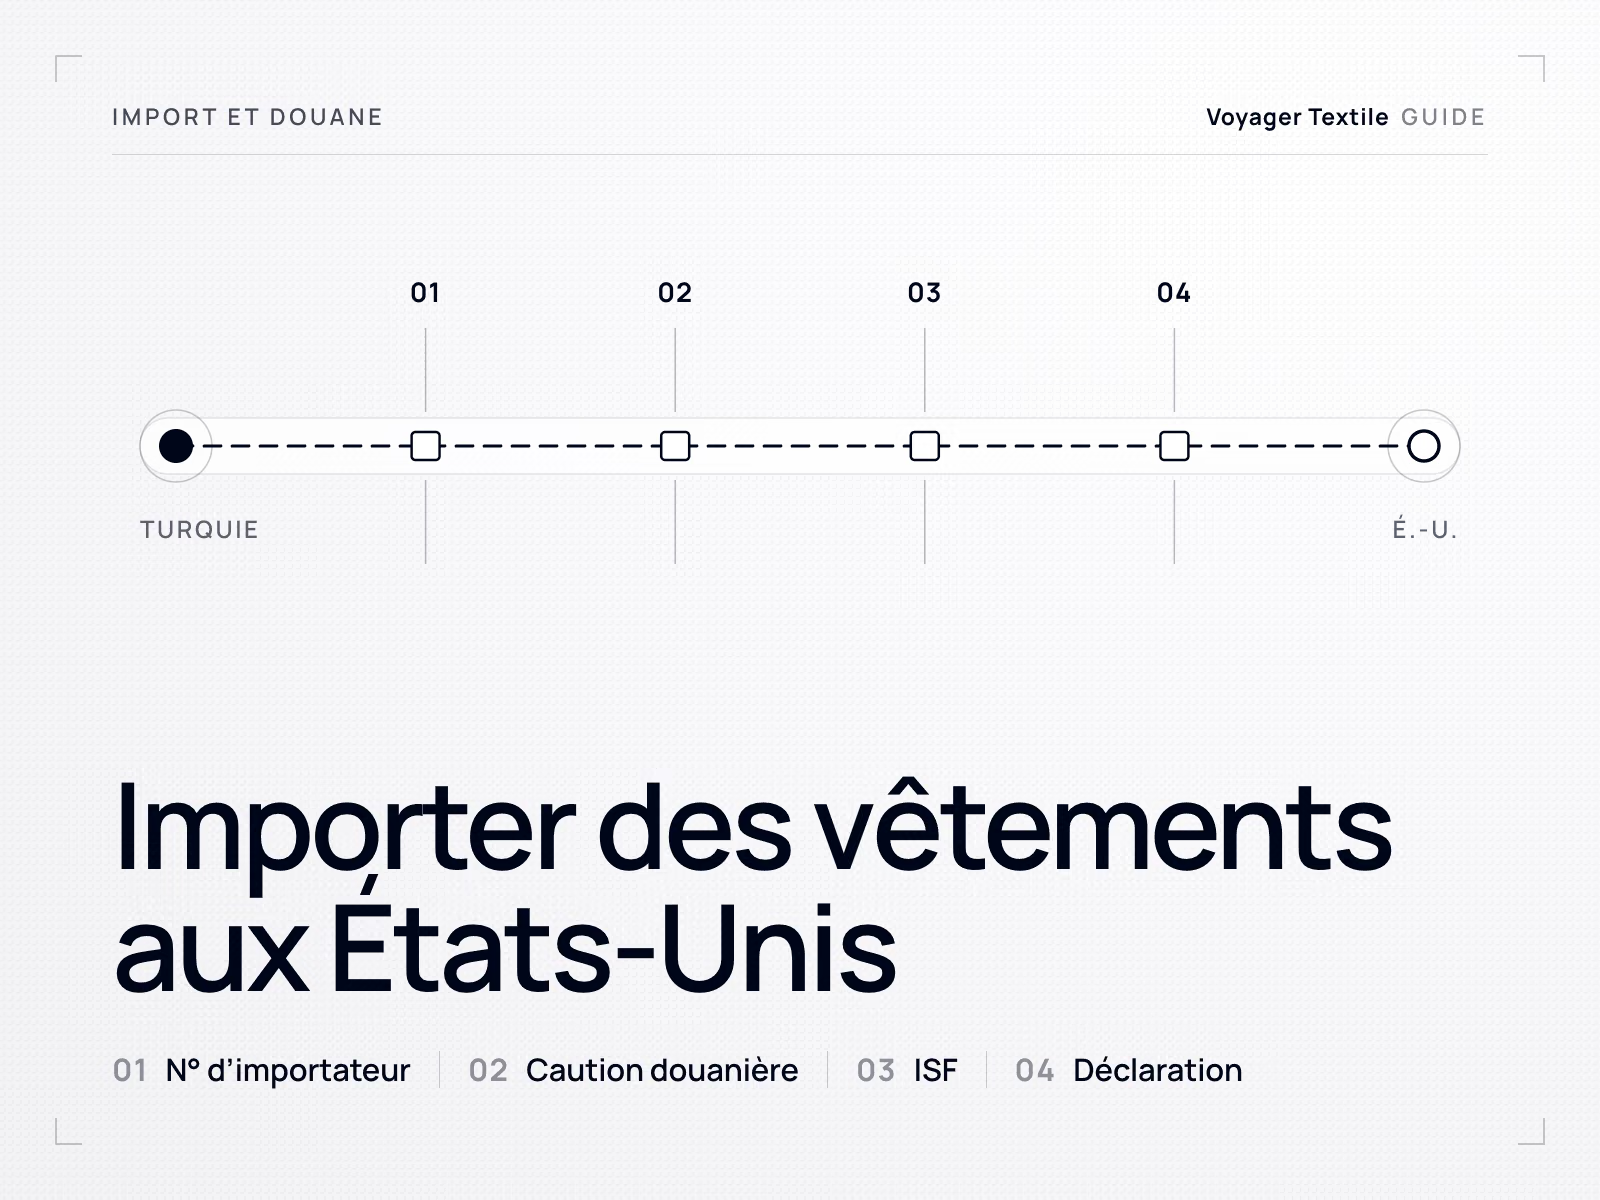
Une première importation de vêtements aux États-Unis demande que quatre éléments soient en place avant le départ des marchandises : un importateur officiel (importer of record), un numéro d'importateur CBP déposé sur le formulaire 5106 (CBP Form 5106), une caution douanière (continue ou ponctuelle) et, pour le fret maritime, un Importer Security Filing transmis au plus tard 24 heures avant le chargement du conteneur en Türkiye. La déclaration d'entrée suit ensuite dans les 15 jours calendaires après l'arrivée.
Dernière révision:
Sommaire
- Qui est l'importateur officiel
- Qui paie les droits
- Étape 1 : le numéro d'importateur (CBP Form 5106)
- Étape 2 : une caution douanière, continue ou ponctuelle
- Étape 3 : l'Importer Security Filing (10+2) pour le fret maritime
- Étape 4 : déclaration d'entrée et récapitulatif de déclaration
- Ce que fait le commissionnaire en douane
- Documents textiles : détail de la facture, MID et fin de la déclaration textile
- Comment s'insèrent les documents d'un fabricant turc
- Les postes de coût d'une première importation aux États-Unis, sans chiffres
- Les questions que posent les acheteurs
Confirmez le classement tarifaire, l’origine et les documents du produit avec votre représentant en douane, selon le marché et la date d’importation.
Qui est l'importateur officiel
L'importateur officiel est la partie qui déclare les marchandises et doit les droits. Le 19 CFR 101.1 définit l'importateur comme la personne principalement redevable des droits sur la marchandise, et le 19 CFR 141.1(b) fait de cette obligation une dette personnelle, qui n'est pas éteinte si un commissionnaire encaisse l'argent sans payer la CBP.
Pour une marque, une entreprise de merchandising ou un distributeur qui achète en Türkiye, l'importateur officiel est normalement l'acheteur américain. Une société constituée hors des États-Unis ne peut déclarer des marchandises pour la consommation que si elle dispose d'un agent résident habilité à recevoir les significations d'actes judiciaires et d'une caution auprès d'un garant (surety) constitué aux États-Unis (19 CFR 141.18). C'est pourquoi une usine turque qui propose un prix rendu doit disposer d'une structure américaine avant de pouvoir assumer le rôle d'importateur.
Qui paie les droits
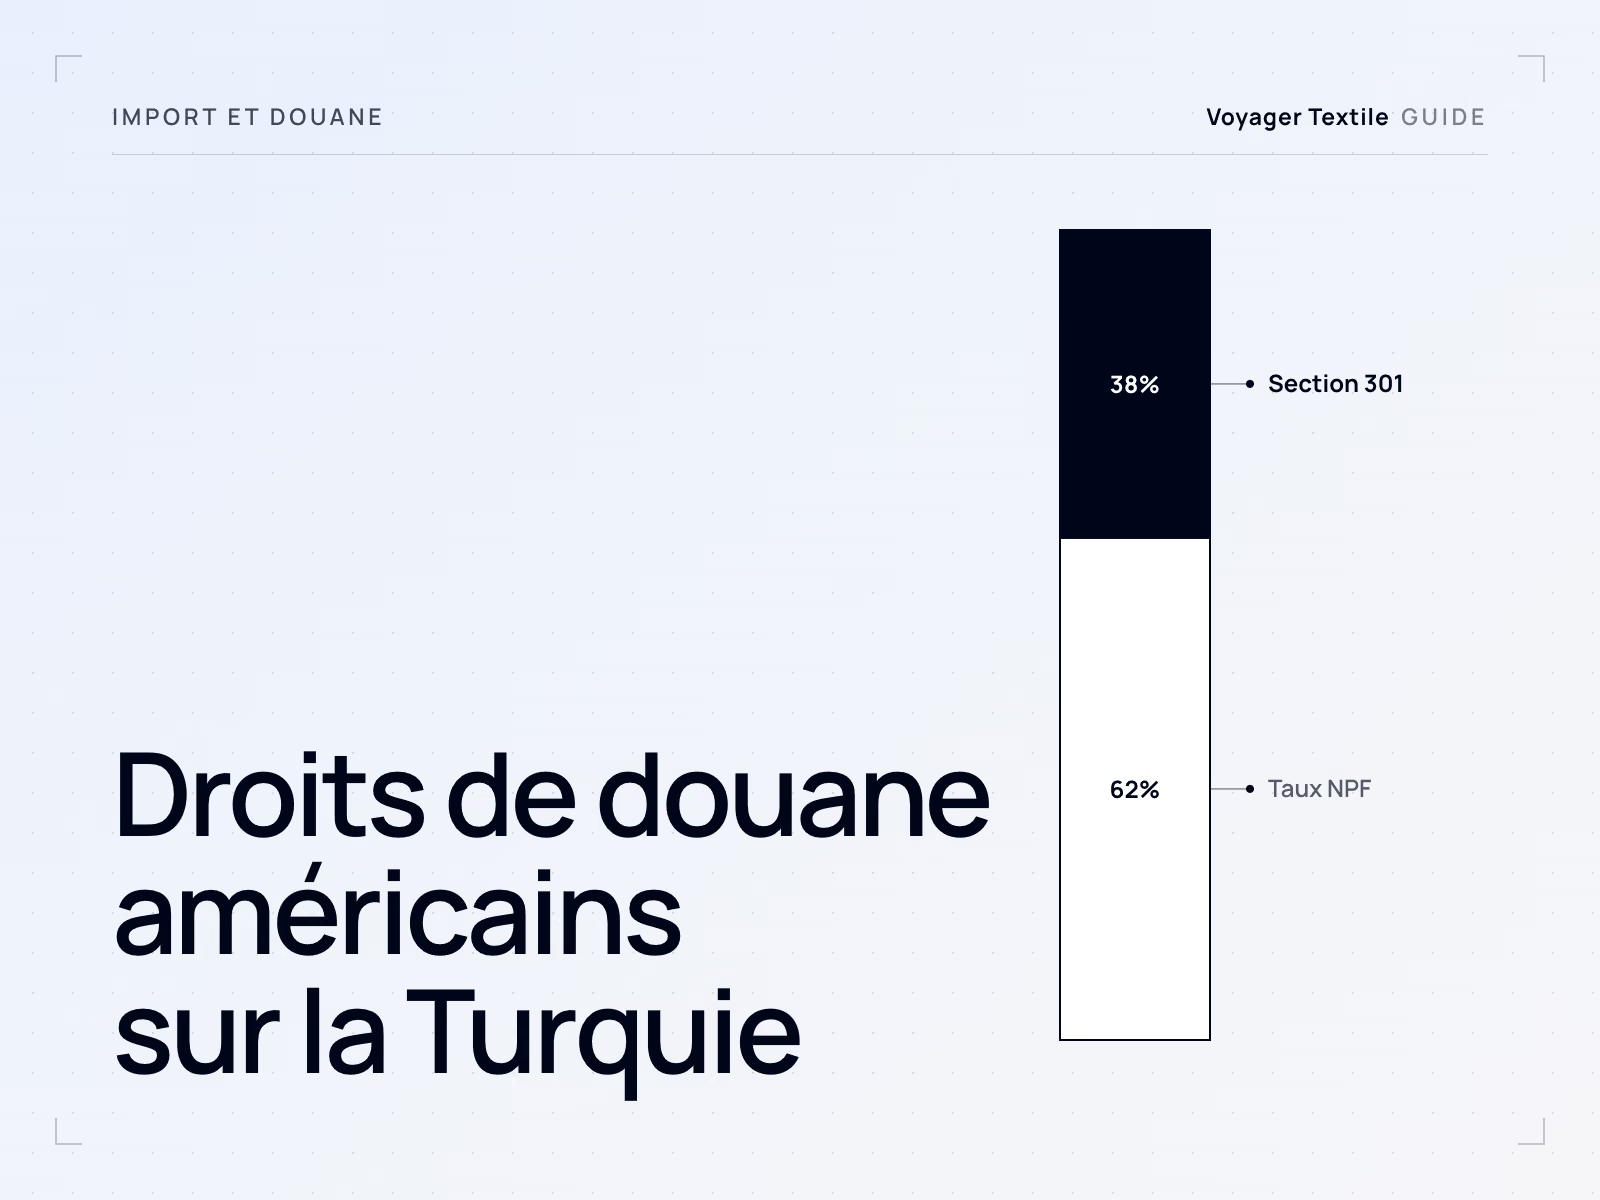
L'importateur officiel paie les droits, consignés sous forme de droits estimés avec le récapitulatif de déclaration (19 CFR 142.12(c)) et soldés lorsque la CBP procède à la liquidation de la déclaration. L'Incoterm détermine qui supporte ce coût sur le plan commercial : en FCA ou en FOB, l'acheteur paie ; en DDP, le vendeur s'est engagé à payer et doit donc pouvoir agir comme importateur. La manière dont le taux général et le droit Section 301 sur les marchandises de Türkiye se cumulent est expliquée dans le guide du tarif douanier américain.
Étape 1 : le numéro d'importateur (CBP Form 5106)
La CBP identifie chaque importateur par un numéro enregistré sur le CBP Form 5106, le Create/Update Importer Identity Form. Selon le 19 CFR 24.5, le formulaire est déposé avec la première déclaration formelle, et un formulaire distinct est déposé pour le destinataire final (ultimate consignee) s'il s'agit d'une autre partie. Le numéro est le numéro d'identification d'employeur de l'IRS (EIN) ; à défaut d'EIN, le numéro de sécurité sociale ; à défaut des deux, la CBP attribue un numéro d'importateur.
Le numéro expire. Selon le 24.5(e), un numéro d'importateur inutilisé pendant un an, sans opération en cours, est supprimé des fichiers de la CBP et un nouveau Form 5106 devient nécessaire.
Étape 2 : une caution douanière, continue ou ponctuelle
Une déclaration formelle exige une caution douanière (customs bond) : la garantie, donnée par un garant, que l'importateur paiera les droits et répondra aux demandes de la CBP. La caution utilisée pour les importations est la basic importation and entry bond, dont les conditions figurent au 19 CFR 113.62. Elle existe sous deux formes.
| Caution continue | Caution ponctuelle (single transaction, pour une seule déclaration) | |
|---|---|---|
| Couvre | Toutes les déclarations de la période de la caution | Une seule déclaration |
| Approuvée par | La Revenue Division de la CBP ; une caution continue par activité et par mandant (19 CFR 113.12) | La Revenue Division ou le port director du lieu de dépôt (19 CFR 113.12) |
| Montant | Règle indicative : le plus élevé de 50 000 $ ou de 10 % des droits, taxes et redevances de l'année précédente | Fixé par déclaration selon les règles de la CBP sur les cautions |
| ISF | Les conditions du 113.62 incluent les obligations ISF (113.62(j)) | L'ISF doit être couvert par une caution propre ou par celle de l'agent déclarant (19 CFR 149.5) |
Le règlement lui-même ne fixe qu'un plancher et des critères. Le 19 CFR 113.13 impose un montant minimum de 100 $ pour toute caution et permet à la CBP de tenir compte de l'historique de paiement de l'importateur, de la valeur et de la nature des marchandises et du niveau de contrôle ; la CBP peut aussi exiger une garantie supplémentaire si une caution se révèle insuffisante. La règle indicative de 50 000 $ ou 10 % vient de la CBP Directive 99-3510-004 et est reprise dans l'avis de la CBP au Federal Register du 24 octobre 2006 (71 FR 62276). Comme les 10 % se calculent sur les droits, taxes et redevances, une année marquée par une couche tarifaire supplémentaire relève la caution nécessaire pour l'année suivante.
Étape 3 : l'Importer Security Filing (10+2) pour le fret maritime
Les marchandises arrivant par navire exigent un Importer Security Filing (ISF) au titre du 19 CFR Part 149. L'importateur ISF est la partie qui fait venir les marchandises, normalement le propriétaire, l'acheteur ou le destinataire, ou un commissionnaire agréé agissant pour leur compte (149.1). Les envois aériens n'exigent pas d'ISF, car le 149.2(a) vise les marchandises arrivant par navire.
- Les 10 éléments de l'importateur (149.3) : vendeur ; acheteur ; numéro de l'importateur officiel ; numéro du destinataire ; fabricant ou fournisseur ; partie livrée (ship-to party) ; pays d'origine ; numéro HTSUS à six chiffres au moins ; lieu d'empotage du conteneur ; groupeur (empoteur).
- Les 2 éléments du transporteur : le plan de chargement du navire (19 CFR 4.7c) et les messages de statut des conteneurs (4.7d), transmis par le transporteur, pas par l'importateur.
- Délai : les huit premiers éléments au plus tard 24 heures avant le chargement de la marchandise à bord du navire dans le port étranger (149.2(b)) ; le lieu d'empotage et le groupeur au plus tard 24 heures avant l'arrivée dans un port américain.
- Mises à jour : le fabricant, la partie livrée, l'origine et le numéro HTSUS peuvent d'abord être transmis sur la base des meilleures données disponibles et doivent être mis à jour au plus tard 24 heures avant l'arrivée aux États-Unis (149.2(f)) ; le dépôt doit être retiré si les marchandises ne viennent plus (149.2(e)).
- Conséquence : selon la condition de caution du 19 CFR 113.62(j), le non-respect des obligations de la Part 149 expose le mandant et le garant à des dommages-intérêts forfaitaires de 5 000 $ par infraction.
Le délai de 24 heures court à partir du chargement en Türkiye, pas de l'arrivée : le dépôt doit donc être prêt pendant que les marchandises sont encore au port d'export. Le nom et l'adresse du fabricant et le lieu d'empotage du conteneur viennent de l'usine et du transitaire ; le numéro HTSUS relève du classement de l'importateur.
Étape 4 : déclaration d'entrée et récapitulatif de déclaration
La déclaration d'entrée (entry) est déposée dans les 15 jours calendaires suivant l'arrivée des marchandises (19 CFR 142.2), et elle peut l'être avant l'arrivée. Selon le 142.3, le dossier d'entrée comprend le CBP Form 3461 ou son équivalent électronique, la preuve du droit de déclarer, la facture commerciale, une liste de colisage le cas échéant et tout autre document exigé pour l'envoi. Le récapitulatif de déclaration (entry summary), CBP Form 7501 ou son équivalent électronique, suit dans les 10 jours ouvrés après la déclaration d'entrée, avec consignation des droits estimés (142.12(b) et (c)), ou est déposé en même temps que la déclaration d'entrée, en une seule étape.
- Déclaration formelle ou informelle. La déclaration informelle est limitée aux envois ne dépassant pas 2 500 $, et le 19 CFR 143.21(a) en exclut les articles d'une valeur supérieure à 250 $ classés au chapitre 99, sous-chapitres III et IV. La position Section 301 pour les produits de Türkiye se trouve au sous-chapitre III : un envoi de vêtements de plus de 250 $ passe donc par une déclaration formelle.
- Liquidation. Une déclaration non liquidée dans un délai d'un an après son dépôt est réputée liquidée au taux, à la valeur et au montant de droits déclarés par l'importateur (19 CFR 159.11).
- Remboursements. Depuis le 6 février 2026, la CBP effectue les remboursements par voie électronique, sauf dérogations limitées (règle Electronic Refunds, 91 FR 21, 2 janvier 2026). Pour les recevoir, l'importateur dépose un ACH Refunds Enrollment Form auprès de la Revenue Division de la CBP.
Ce que fait le commissionnaire en douane
Un commissionnaire en douane agréé (licensed customs broker) dépose pour vous le Form 5106, l'ISF, la déclaration d'entrée et le récapitulatif, organise la caution auprès d'un garant et paie les droits pour votre compte. Aucune licence n'est nécessaire pour dédouaner vos propres marchandises : le 19 CFR 111.2(a)(2)(i) exempte l'importateur qui agit uniquement pour son propre compte. Toute personne qui dédouane des marchandises pour autrui doit être agréée.
- Le commissionnaire doit disposer d'une procuration valable avant d'agir en votre nom, et la conserve dans ses dossiers au lieu de la déposer auprès de la CBP (19 CFR 141.46).
- Une procuration donnée par un mandant non résident n'est acceptée que si l'agent désigné est un résident habilité à recevoir les significations d'actes judiciaires (141.36).
- Si l'ISF et la déclaration d'entrée sont transmis à la CBP en un seul envoi, l'expéditeur doit être l'importateur agissant pour lui-même ou un commissionnaire agréé (149.5(a)).
Documents textiles : détail de la facture, MID et fin de la déclaration textile
La déclaration textile distincte n'existe plus. La règle définitive de la CBP sur le pays d'origine des produits textiles et d'habillement, publiée le 17 mars 2011 (76 FR 14575), a supprimé l'obligation de joindre une déclaration textile à chaque importation de textiles et l'a remplacée par le code d'identification du fabricant (MID). Selon le 19 CFR 102.23, toute importation commerciale de produits textiles ou d'habillement identifie le fabricant par un MID construit à partir du nom et de l'adresse de l'entité qui a réalisé les opérations conférant l'origine, et l'importateur doit pouvoir démontrer qu'il a fait preuve d'une diligence raisonnable pour le déterminer.
La facture commerciale porte le détail des fibres. Le 19 CFR 141.89 demande que les factures de vêtements textiles donnent la répartition en poids de toutes les fibres du vêtement entier, et séparément pour le tissu extérieur et la doublure ; les vêtements qui associent maille et chaîne et trame, ou textile et cuir ou plastique, exigent une répartition pour chaque matière. Le vêtement lui-même doit porter le marquage de son pays d'origine (19 CFR 134.11). La composition, l'origine et l'identité de l'entreprise sur l'étiquette cousue relèvent du Textile Act et des règles de la FTC, traités dans l'étiquetage des vêtements et les exigences d'import aux États-Unis, et le libellé d'entretien dans symboles d'entretien et libellé des étiquettes.
Comment s'insèrent les documents d'un fabricant turc
| Document ou donnée | Provenance | Utilisation |
|---|---|---|
| Facture commerciale avec répartition des fibres | Le fabricant ou l'exportateur | Déclaration d'entrée et récapitulatif (142.3 ; 141.89) |
| Liste de colisage | Le fabricant ou l'exportateur | Dossier d'entrée (142.3(a)(4)) |
| Nom et adresse du fabricant | L'usine qui a réalisé les opérations conférant l'origine | Le MID (102.23) et l'élément ISF 5 |
| Lieu d'empotage du conteneur, groupeur | Usine ou transitaire | Éléments ISF 9 et 10 |
| Connaissement ou lettre de transport aérien | Le transporteur ou le transitaire | Preuve du droit de déclarer |
| Déclaration d'export turque | La douane turque | Export depuis la Türkiye uniquement ; non déposée auprès de la CBP |
Les informations sur l'usine doivent concorder aux trois endroits. Si la facture nomme une société de négoce alors que le MID et l'ISF nomment l'atelier de confection, ou si la répartition des fibres diffère de l'étiquette, le commissionnaire s'arrêtera pour poser la question. Convenez du nom et de l'adresse du fabricant tels qu'ils seront écrits, ainsi que du format des cartons et du conditionnement décrit dans cartons, assortiments et marquage d'expédition, avant l'expédition.
Les postes de coût d'une première importation aux États-Unis, sans chiffres
Une fiche de coût rendu pour une première importation aux États-Unis comporte les lignes ci-dessous. Les taux et les frais changent : la fiche enregistre donc chaque ligne et ce dont elle dépend, et le courtier en douane fournit les montants pour la déclaration réelle.
| Ligne | Ce dont elle dépend |
|---|---|
| Marchandises | La valeur de la facture selon l'Incoterm convenu, qui décide aussi lesquelles des lignes ci-dessous l'importateur paie |
| Fret | Maritime ou aérien, la paire de ports et l'Incoterm |
| Assurance | La valeur de la cargaison et qui organise la couverture selon l'Incoterm |
| Droits de douane | Le taux général HTSUS de la sous-position de chaque modèle |
| Droit additionnel | La couche de la Section 301 pour les produits de Türkiye, selon le guide des droits de douane |
| Frais de traitement des marchandises | La valeur déclarée, dans les limites du 19 CFR 24.23, ajustée chaque exercice fiscal |
| Redevance d'entretien des ports | La valeur de la cargaison arrivant par voie maritime (19 CFR 24.24) ; non facturée sur le fret aérien |
| Courtier en douane | Le nombre de déclarations, plus l'ISF et le formulaire 5106 |
| Cautionnement | Continu ou pour une seule déclaration, et la prime facturée par l'organisme de caution |
| Livraison intérieure | La distance entre le port ou l'aéroport américain et l'entrepôt, et le transporteur |
Avant que le premier envoi quitte la Türkiye
- Décidez qui est l'importateur officiel et convenez de l'Incoterm correspondant.
- Désignez un commissionnaire en douane agréé et signez la procuration.
- Déposez le CBP Form 5106 par l'intermédiaire du commissionnaire.
- Choisissez une caution continue ou ponctuelle et mettez-la en place.
- Pour le fret maritime, réunissez les données ISF auprès de l'usine et du transitaire pour qu'elles soient déposées 24 heures avant le chargement.
- Faites confirmer par le commissionnaire la sous-position HTSUS de chaque modèle.
- Vérifiez que la répartition des fibres sur la facture, l'étiquette et le MID indiquent les mêmes informations.
Les questions que posent les acheteurs
Faut-il un commissionnaire en douane pour importer des vêtements aux États-Unis ?
Aucune licence n'est nécessaire pour dédouaner vos propres marchandises : le 19 CFR 111.2 exempte les importateurs qui agissent uniquement pour leur propre compte. De nombreux primo-importateurs de vêtements passent tout de même par un commissionnaire en douane agréé, qui dépose le Form 5106, l'ISF, la déclaration d'entrée et le récapitulatif de déclaration.
Qu'est-ce qu'un numéro d'importateur CBP ?
Un numéro d'importateur CBP identifie l'importateur officiel sur chaque déclaration d'entrée. Il est enregistré sur le CBP Form 5106 et correspond normalement à l'EIN de l'entreprise auprès de l'IRS. Il est supprimé s'il reste inutilisé pendant un an sans opération en cours (19 CFR 24.5).
Caution douanière continue ou ponctuelle : laquelle choisir ?
Une caution douanière continue couvre toutes les déclarations de la période de la caution ; une caution ponctuelle couvre un seul envoi. La règle indicative de la CBP fixe une caution continue au plus élevé de 50 000 $ ou de 10 % des droits, taxes et redevances de l'année précédente. Votre commissionnaire compare les deux au regard de votre plan d'expéditions.
Quel est le délai de l'ISF 10+2 ?
Pour la plupart des éléments, le délai de l'ISF est de 24 heures avant le chargement de la marchandise à bord du navire dans le port étranger (19 CFR 149.2). Le lieu d'empotage et le groupeur peuvent suivre jusqu'à 24 heures avant l'arrivée aux États-Unis. Le fret aérien n'exige pas d'ISF.
Existe-t-il encore une déclaration textile pour les importations de vêtements aux États-Unis ?
Non. La règle définitive de la CBP de 2011 (76 FR 14575) a supprimé la déclaration textile. Les importateurs identifient désormais le fabricant par un code d'identification du fabricant, selon le 19 CFR 102.23, et la facture donne la répartition des fibres en poids.
Qui paie les droits américains sur les vêtements fabriqués en Turquie ?
L'importateur officiel paie les droits américains sur les vêtements fabriqués en Türkiye. Selon le 19 CFR 141.1(b), il s'agit d'une dette personnelle de l'importateur, que le paiement à un commissionnaire n'éteint pas. En DDP, le vendeur s'est engagé à payer et doit pouvoir agir comme importateur.
Préparer le volet export de votre première commande pour les États-Unis
Nous préparons la facture commerciale, la liste de colisage et les informations sur le fabricant dont votre commissionnaire a besoin pour l'ISF, le MID et la déclaration d'entrée, et nous les confirmons au stade du devis. Les dépôts à l'import, la caution et les droits restent du ressort de votre importateur officiel et de votre commissionnaire.
Parler d'une commande pour les États-Unis