Cumplimiento normativo y envíos
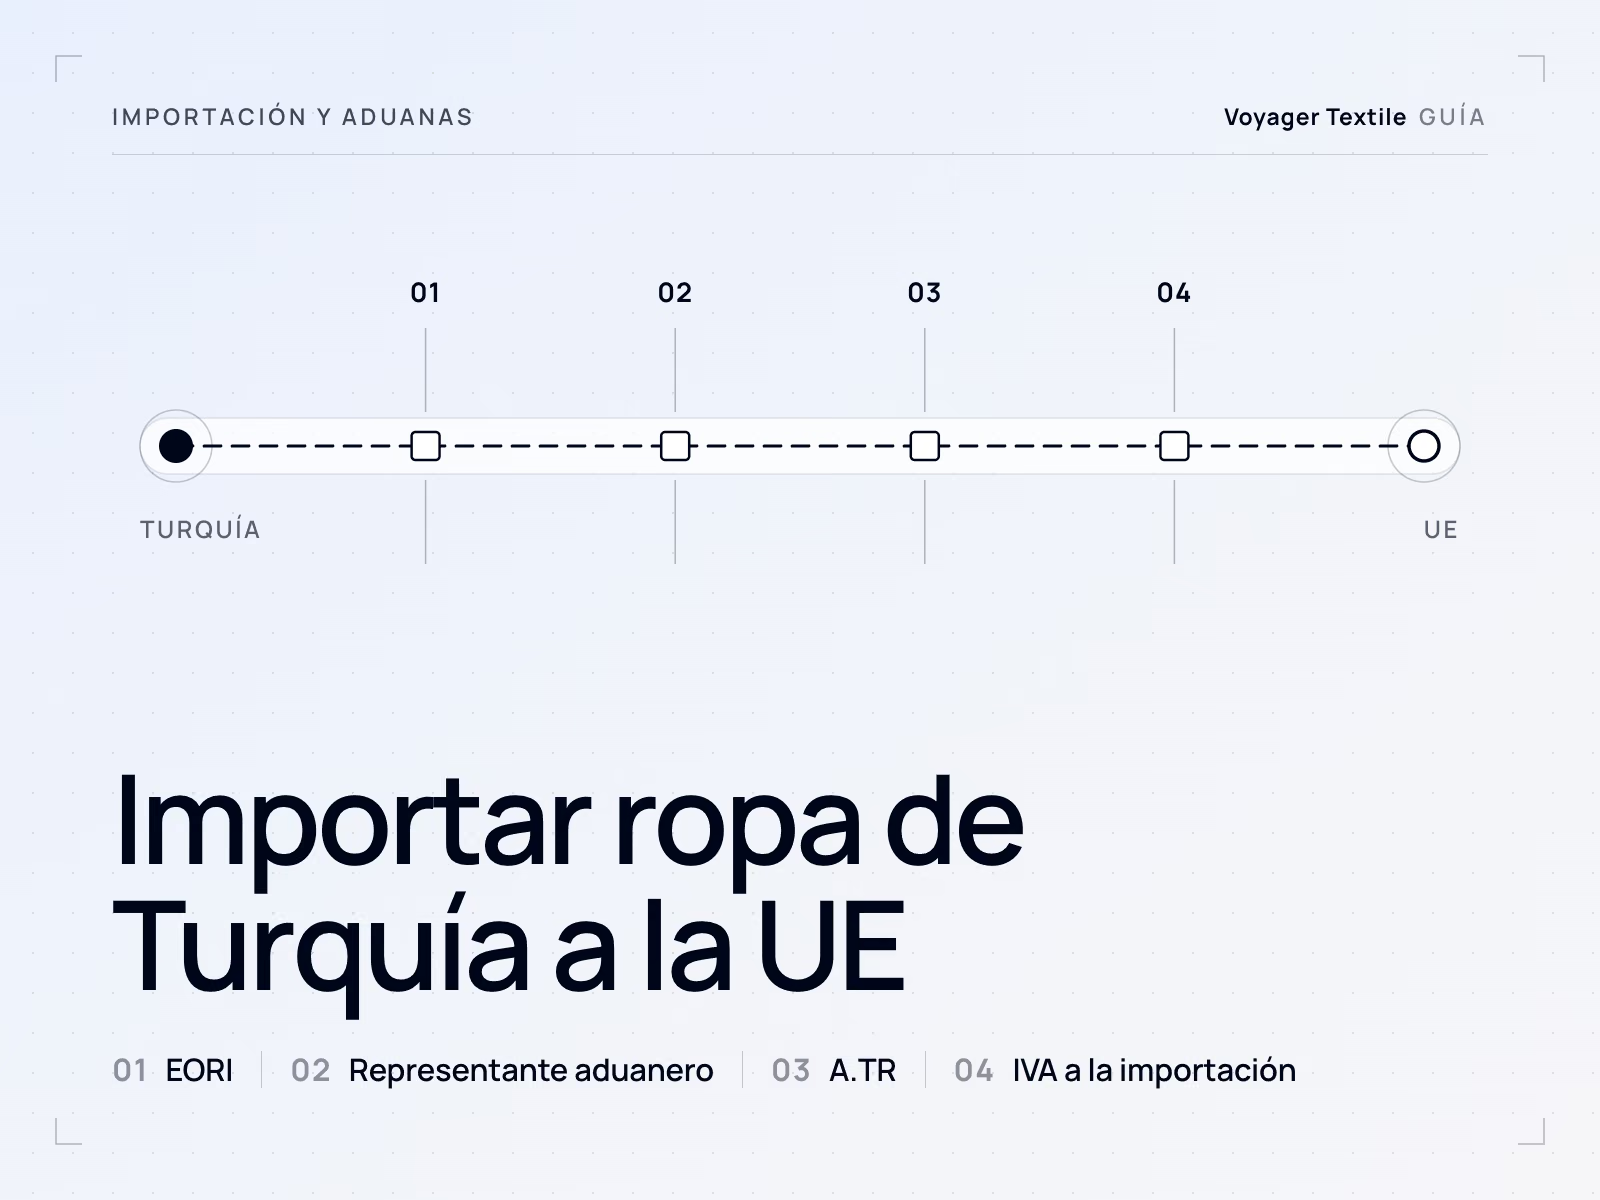
Importar ropa de Turquía a la UE: EORI, representante aduanero, A.TR e IVA a la importación
La ropa de Türkiye en libre práctica que viaja con un certificado de circulación A.TR no paga derechos de aduana en la UE. Aun así, es una importación: la mercancía necesita una declaración en aduana presentada por un declarante establecido en la UE con número EORI, a menudo a través de un representante aduanero directo o indirecto, y el IVA a la importación se devenga en el Estado miembro de importación, deducible para una empresa que tenga derecho a deducirlo.
Última revisión:
Contenido
- Qué elimina la unión aduanera y qué deja
- Paso 1: un número EORI
- Paso 2: quién presenta la declaración: representación directa o indirecta
- Paso 3: el A.TR, y por qué el EUR.1 no es el documento para las prendas
- Paso 4: el IVA a la importación y cómo se contabiliza
- Importación a Austria
- Licencias de envases: solo referencias
- Las obligaciones de conformidad del producto del importador
- Cómo encajan los documentos de un fabricante turco
- Preguntas de los compradores
Confirme la clasificación arancelaria, el origen y los documentos del producto con su representante aduanero para el mercado y la fecha de importación.
Qué elimina la unión aduanera y qué deja
La unión aduanera elimina el arancel, no la importación. El servicio de Fiscalidad y Unión Aduanera de la Comisión la describe como aplicable a las mercancías obtenidas íntegramente en Türkiye o en la UE, o puestas en libre práctica allí, según la Decisión n.º 1/95 del Consejo de Asociación CE-Turquía, de 22 de diciembre de 1995; los productos agrícolas y los productos del carbón y del acero quedan fuera y se comercian con acuerdos distintos. Las prendas son productos industriales, así que circulan sin derechos de aduana cuando la mercancía está en libre práctica y va acompañada de un A.TR.
Lo que queda es el trámite aduanero y el impuesto. La mercancía se declara para su despacho a libre práctica, el IVA a la importación se cobra en el Estado miembro de importación y quien la introduce en el mercado de la UE asume obligaciones de conformidad del producto. Cómo difieren las respuestas de la UE, el Reino Unido y EE. UU. para una misma producción se explica en una producción, tres mercados.
Paso 1: un número EORI
Quien presenta una declaración en aduana en la UE necesita un número EORI. Según el artículo 9 del Código Aduanero de la Unión (Reglamento (UE) n.º 952/2013), los operadores económicos establecidos en la UE se registran ante las autoridades aduaneras del lugar donde están establecidos; los operadores no establecidos en la UE se registran donde presentan por primera vez una declaración o solicitan una decisión. La guía de la Comisión sobre el EORI añade que se usa un solo número en todo el territorio aduanero.
Alemania. El número EORI lo expide gratuitamente la Generalzolldirektion, Dienstort Dresden. Zoll indica que desde el 1 de octubre de 2026 las solicitudes deben hacerse a través del Zoll-Portal, y que el formulario en papel 0870 solo se acepta en casos excepcionales después del 30 de septiembre de 2026. El procedimiento austriaco figura en el apartado de Austria más abajo.
Paso 2: quién presenta la declaración: representación directa o indirecta
El declarante debe estar establecido en la UE. Así lo dice el artículo 170, apartado 2, del Código Aduanero de la Unión, con excepciones limitadas para el tránsito, la importación temporal, las declaraciones ocasionales que acepten las autoridades y los declarantes de países limítrofes en la frontera. Por tanto, un exportador turco no puede declarar por sí mismo la mercancía a libre práctica de forma habitual, y un comprador de la UE suele encargar ese trabajo a un representante aduanero.
| Representación directa | Representación indirecta | |
|---|---|---|
| El representante actúa | En nombre y por cuenta del importador | En nombre propio pero por cuenta del importador |
| Declarante | El importador | El representante |
| Deudor de la deuda aduanera | El importador (el declarante) | El representante y la persona representada, ambos (artículo 77, apartado 3) |
| Uso habitual | Un comprador de la UE que es él mismo importador y trabaja con un agente de aduanas | Un vendedor o importador no establecido en la UE, por ejemplo en una venta DDP |
Según el artículo 18, apartado 2, el representante debe estar él mismo establecido en la UE. Según el artículo 19, debe indicar si actúa de forma directa o indirecta, y quien actúa sin estar facultado se considera que actúa en nombre propio. La elección tiene consecuencias más allá del arancel, porque Alemania y Austria aplican las normas aduaneras por analogía al IVA a la importación (§ 21(2) UStG en Alemania, § 26(1) UStG 1994 en Austria), de modo que la representación que usted elija decide también quién responde del IVA a la importación.
Paso 3: el A.TR, y por qué el EUR.1 no es el documento para las prendas
El certificado de circulación A.TR es el documento que permite a las prendas cruzar sin arancel. La aduana turca lo expide a petición del exportador según la Decisión n.º 1/2006 del Comité de Cooperación Aduanera CE-Turquía, y acredita que la mercancía está en libre práctica, que es un estatuto aduanero. No certifica dónde se fabricó la mercancía. Desde el 8 de julio de 2024, los Estados miembros de la UE aceptan certificados A.TR expedidos electrónicamente por las autoridades turcas con código QR y sin firma manuscrita. Una propuesta de la Comisión de 2026 (2026/0270 (NLE)) sustituiría la Decisión n.º 1/2006 por una nueva decisión, así que confirme las normas vigentes con su representante.
El EUR.1 es una prueba de origen preferencial. Corresponde a regímenes preferenciales con sus propias normas de origen, que en el comercio UE-Türkiye se refieren a los productos que quedan fuera de la unión aduanera, como los agrícolas y los del carbón y del acero. Para las prendas, el documento que espera su representante es el A.TR. El origen se sigue declarando en la importación y puede importar para otras medidas y para cualquier indicación de origen en la etiqueta, como explica la guía del A.TR.
Paso 4: el IVA a la importación y cómo se contabiliza
El IVA a la importación se devenga aunque el arancel sea cero. Según la Directiva del IVA (Directiva 2006/112/CE del Consejo), el IVA es exigible cuando se importan los bienes (artículo 70). La base imponible es el valor en aduana (artículo 85) más los impuestos, derechos y gravámenes debidos por la importación y los gastos accesorios, como comisiones, embalaje, transporte y seguro, hasta el primer lugar de destino en el Estado miembro de importación (artículo 86). El Estado miembro de importación designa quién paga (artículo 201).
- Dónde se devenga. En el Estado miembro por el que la mercancía entra en la UE (artículo 60). Si viaja en tránsito externo, por ejemplo en camión a través de Bulgaria, es el Estado miembro donde sale del tránsito (artículo 61).
- Cómo se paga. Los Estados miembros pueden permitir que las empresas incluyan el IVA a la importación en la declaración de IVA en lugar de pagarlo en la frontera (artículo 211). Cada país fija su propia norma, y por eso los métodos alemán y austriaco que siguen son distintos.
- Cómo se recupera. Una empresa deduce el IVA a la importación de los bienes que usa para sus operaciones gravadas (artículo 168, letra e) en el Estado miembro de importación, lo que en la práctica exige estar registrada a efectos del IVA allí.
Alemania. La aduana liquida y cobra la Einfuhrumsatzsteuer junto con el arancel que corresponda. Una empresa la deduce como IVA soportado según el § 15(1) no. 2 UStG, con la liquidación aduanera de importación o la notificación electrónica de ATLAS como justificante. Un importador con cuenta de aplazamiento (Zahlungsaufschub, artículo 110, letra b, del CAU, solicitada con el formulario 0580) paga el IVA a la importación aplazado hasta el día 26 del segundo mes siguiente (§ 21(3a) UStG), y el aplazamiento sin garantía solo está disponible para el IVA a la importación totalmente deducible.
Importación a Austria
Austria cobra el IVA a la importación a través de la cuenta de la oficina tributaria, no mediante aplazamiento. Según el § 26(3) no. 1 UStG 1994, el Zollamt Österreich liquida la Einfuhrumsatzsteuer, pero según el § 26(3) no. 2 la cobra la oficina tributaria cuando se cumplen tres condiciones: la deuda nació con arreglo al artículo 77 del Código Aduanero de la Unión y no es una corrección posterior; el deudor es una empresa registrada a efectos del IVA en Austria que importa para su actividad; y el deudor declara en la declaración en aduana que se acoge a esta norma.
- Plazos. El IVA a la importación contabilizado de este modo vence el día 15 del mes siguiente a su anotación y, como pronto, el día 15 del segundo mes posterior al periodo de IVA en que nació (§ 26(5)(a)). Se anota junto con la cuenta del IVA, de modo que puede deducirse en la misma declaración.
- Representación indirecta. El declarante que actúa como representante indirecto no responde del IVA a la importación si tiene la instrucción escrita del importador de usar el método de la cuenta (§ 26(5)(e)).
- A partir del 1 de enero de 2027. Una modificación (BGBl. I Nr. 62/2026) permite a las autoridades exigir el cobro por la aduana durante un máximo de dos años cuando se sospeche un delito financiero.
- EORI. Desde el 6 de junio de 2024, las empresas austriacas se registran por sí mismas a través del Portal Zoll, al que las personas jurídicas acceden por el Unternehmensserviceportal (USP) y las personas físicas por FinanzOnline.
En qué se diferencia Austria de Alemania: la vía de Austria es la cuenta de la oficina tributaria según el § 26(3) no. 2; la de Alemania, el pago a la aduana con una cuenta de aplazamiento opcional, y los portales del EORI son distintos. Las normas del Código Aduanero de la Unión sobre declarantes, representación y A.TR son las mismas en ambos países.
Licencias de envases: solo referencias
Las bolsas individuales, las cajas y las etiquetas colgantes pueden convertir al importador en productor de envases. El Reglamento (UE) 2025/40 relativo a los envases y residuos de envases se aplica desde el 12 de agosto de 2026, y los sistemas nacionales siguen en vigor junto a él. En Austria, la ficha informativa del ministerio sobre el reglamento, de junio de 2026, confirma que la Verpackungsverordnung 2014 sigue aplicándose, que los envases domésticos se licencian con un sistema de recogida y valorización (Sammel- und Verwertungssystem) y que el importador de mercancía envasada es el principal obligado. En Alemania, un productor según el reglamento se registra en el registro de envases LUCID y se adhiere a un sistema para los envases que acaban en manos de consumidores finales particulares; una empresa extranjera que vende directamente a consumidores alemanes sin sucursal designa a un representante autorizado. La especificación de embalaje en sí se trata en plegado y embolsado.
Las obligaciones de conformidad del producto del importador
Quien introduce las prendas en el mercado de la UE tiene obligaciones que no tiene un representante aduanero. A la ropa de consumo se le aplican tres bloques, y cada uno tiene su propia guía.
- Seguridad del producto. Según el artículo 11 del Reglamento (UE) 2023/988 relativo a la seguridad general de los productos, el importador comprueba antes de introducir un producto en el mercado que cumple el requisito general de seguridad y que el fabricante ha hecho su parte, indica su nombre, nombre comercial registrado o marca y su dirección postal y electrónica en el producto, en el embalaje o en un documento adjunto, y conserva la documentación técnica durante 10 años. Consulte el RSGP (GPSR) para ropa.
- Etiquetado de fibras. Según el artículo 15, apartado 1, del Reglamento (UE) n.º 1007/2011, cuando el fabricante no está establecido en la UE, el importador garantiza que se facilita la etiqueta de composición y que es exacta; un distribuidor que vende con su propia marca se considera fabricante (artículo 15, apartado 2). Consulte el cumplimiento del etiquetado de ropa en la UE.
- RAP textil. La Directiva (UE) 2025/1892 obliga a todos los Estados miembros a establecer la responsabilidad ampliada del productor para los textiles, con registro y tasas fijados a nivel nacional. Consulte la RAP textil en la UE (EPR) y quién es el productor.
Cómo encajan los documentos de un fabricante turco
| Documento | Procede de | Se usa para |
|---|---|---|
| Factura comercial | El fabricante o el exportador | El valor en aduana y la base del IVA a la importación |
| Packing list | El fabricante o el exportador | La declaración y cualquier control físico |
| Certificado de circulación A.TR | El exportador, visado por la aduana turca | El despacho sin arancel como mercancía en libre práctica |
| CMR, conocimiento de embarque o carta de porte aéreo | El transportista o el transitario | El transporte y, cuando se usa, el tránsito |
| Declaración de exportación turca | Aduana turca | Solo para la exportación desde Türkiye |
Las rutas, los Incoterms y los tiempos de tránsito se tratan en envío de ropa desde Turquía. Si falta el A.TR o no coincide con la factura, el representante no puede solicitar el trato sin arancel en esa declaración, así que compruebe el certificado con la factura antes de que salga la mercancía.
Antes de que el primer envío salga de Türkiye
- Confirme el número EORI de quien vaya a ser el declarante.
- Designe un representante aduanero y acuerde por escrito si actúa de forma directa o indirecta.
- Decida cómo se pagará el IVA a la importación: en la frontera, con aplazamiento en Alemania o a través de la cuenta de la oficina tributaria en Austria.
- Pida al exportador que confirme que se expedirá un A.TR y que coincidirá con la factura.
- Revise las obligaciones de seguridad del producto, etiqueta de composición y envases que conlleva ser el importador.
Preguntas de los compradores
¿Necesito un número EORI para importar ropa de Turquía?
Sí, el declarante necesita un número EORI para importar ropa de Türkiye. Según el artículo 9 del Código Aduanero de la Unión, las empresas de la UE se registran donde están establecidas. En Alemania es gratuito y se solicita a través del Zoll-Portal; en Austria, a través del Portal Zoll.
¿La ropa de Turquía está libre de aranceles en la UE?
La ropa de Türkiye en libre práctica, acompañada de un certificado de circulación A.TR, entra en la UE sin derechos de aduana gracias a la unión aduanera UE-Türkiye. El IVA a la importación se sigue cobrando en el Estado miembro de importación.
¿Qué diferencia hay entre la representación aduanera directa y la indirecta?
Un representante directo actúa en nombre del importador, así que el importador es el declarante y el deudor. Un representante indirecto actúa en nombre propio por cuenta del importador, y ambos son deudores (artículos 18 y 77, apartado 3, del Código Aduanero de la Unión).
¿Necesito un A.TR o un EUR.1 para prendas de Turquía?
Las prendas de Türkiye necesitan un certificado de circulación A.TR, que acredita la libre práctica en el marco de la unión aduanera. El EUR.1 es una prueba de origen preferencial que se usa para productos que quedan fuera de la unión aduanera, como los agrícolas y los del carbón y del acero.
¿Cómo se paga el IVA a la importación de ropa en Austria?
El IVA a la importación de la ropa importada en Austria lo liquida el Zollamt Österreich. Una empresa registrada a efectos del IVA en Austria puede optar en la declaración en aduana por que se anote en su cuenta de la oficina tributaria y se deduzca en la misma declaración de IVA (§ 26(3) no. 2 UStG 1994).
¿Quién responde de la etiqueta y de la seguridad del producto al importar ropa?
El importador responde cuando el fabricante está fuera de la UE. Debe garantizar una etiqueta de composición exacta (Reglamento (UE) n.º 1007/2011, artículo 15) y cumplir las obligaciones del importador del RSGP (GPSR), entre ellas indicar su nombre y dirección en el producto o el embalaje (Reglamento (UE) 2023/988, artículo 11).
Envíe con los documentos que espera su representante
Preparamos la factura comercial y la packing list y organizamos la parte de exportación para que el A.TR coincida con ellas, y confirmamos el juego de documentos en el presupuesto. La declaración en la UE, el IVA a la importación y las obligaciones de conformidad del importador siguen en manos de usted y de su representante aduanero.
Hablar de un pedido para la UE