Compliance und Versand
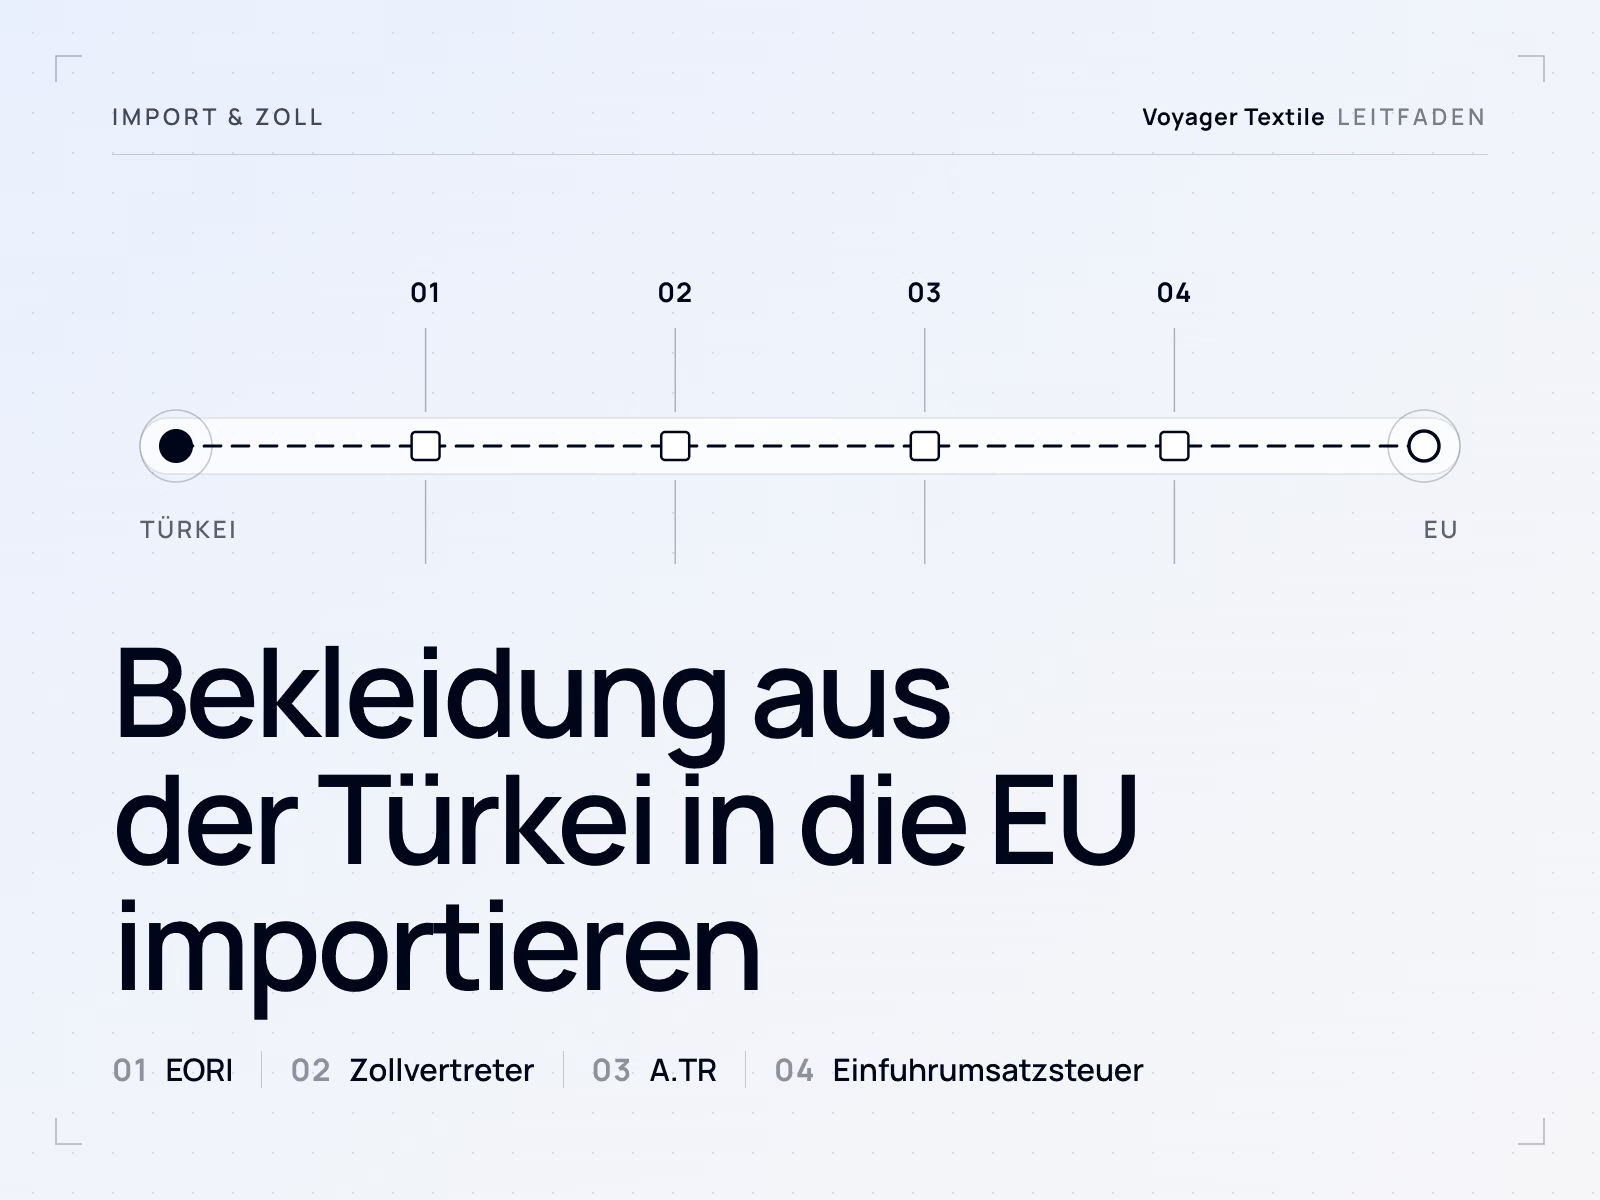
Bekleidung aus der Türkei in die EU importieren: EORI, Zollvertreter, A.TR und Einfuhrumsatzsteuer
Bekleidung aus der Türkei, die sich im freien Verkehr befindet und mit einer Warenverkehrsbescheinigung A.TR reist, ist in der EU zollfrei. Eine Einfuhr ist es trotzdem: Für die Ware braucht es eine Zollanmeldung durch einen in der EU ansässigen Anmelder mit EORI-Nummer, oft über einen direkten oder indirekten Zollvertreter, und im Einfuhrmitgliedstaat fällt Einfuhrumsatzsteuer an, die ein vorsteuerabzugsberechtigtes Unternehmen abziehen kann.
Zuletzt geprüft:
Inhalt
- Was die Zollunion wegfallen lässt und was bleibt
- Schritt 1: eine EORI-Nummer
- Schritt 2: wer die Anmeldung abgibt – direkte oder indirekte Vertretung
- Schritt 3: die A.TR und warum die EUR.1 nicht das Dokument für Bekleidung ist
- Schritt 4: Einfuhrumsatzsteuer und ihre Abrechnung
- Einfuhr nach Österreich
- Verpackungslizenzierung: nur Hinweise
- Die Pflichten des Importeurs zur Produktkonformität
- Wie die Dokumente eines türkischen Herstellers passen
- Was Einkäufer fragen
Klären Sie Wareneinreihung, Ursprung und Dokumentation mit Ihrem Zollvertreter für den Zielmarkt und den Einfuhrzeitpunkt.
Was die Zollunion wegfallen lässt und was bleibt
Die Zollunion beseitigt den Zoll, nicht die Einfuhr. Die Generaldirektion Steuern und Zollunion der Kommission beschreibt sie als Regelung für Waren, die in der Türkei oder der EU vollständig hergestellt oder dort in den freien Verkehr überführt wurden, auf Grundlage des Beschlusses Nr. 1/95 des Assoziationsrats EG–Türkei vom 22. Dezember 1995; landwirtschaftliche Erzeugnisse sowie Kohle- und Stahlerzeugnisse fallen nicht darunter und werden über eigene Abkommen gehandelt. Kleidungsstücke sind gewerbliche Waren und bewegen sich deshalb zollfrei, wenn sie sich im freien Verkehr befinden und eine A.TR sie begleitet.
Was bleibt, sind die Zollförmlichkeiten und die Steuer. Die Ware wird zur Überführung in den zollrechtlich freien Verkehr angemeldet, im Einfuhrmitgliedstaat wird Einfuhrumsatzsteuer erhoben, und wer sie in der EU in Verkehr bringt, übernimmt Pflichten zur Produktkonformität. Wie EU, Vereinigtes Königreich und USA dieselbe Produktion jeweils behandeln, zeigt eine Produktion, drei Märkte.
Schritt 1: eine EORI-Nummer
Wer in der EU eine Zollanmeldung abgibt, braucht eine EORI-Nummer. Nach Artikel 9 des Zollkodex der Union (Verordnung (EU) Nr. 952/2013) registrieren sich in der EU ansässige Wirtschaftsbeteiligte bei den Zollbehörden ihres Ansässigkeitsorts; nicht in der EU ansässige Wirtschaftsbeteiligte registrieren sich dort, wo sie erstmals eine Anmeldung abgeben oder eine Entscheidung beantragen. Nach den EORI-Leitlinien der Kommission gilt eine Nummer im gesamten Zollgebiet.
Deutschland. Die EORI-Nummer vergibt die Generalzolldirektion, Dienstort Dresden, kostenlos. Nach Angaben des Zolls sind Anträge ab dem 1. Oktober 2026 über das Zoll-Portal zu stellen; das Papierformular 0870 wird nach dem 30. September 2026 nur noch in Ausnahmefällen angenommen. Das österreichische Verfahren steht unten im Abschnitt zu Österreich.
Schritt 2: wer die Anmeldung abgibt – direkte oder indirekte Vertretung
Der Anmelder muss in der EU ansässig sein. So steht es in Artikel 170 Absatz 2 des Zollkodex der Union, mit engen Ausnahmen für das Versandverfahren, die vorübergehende Verwendung, gelegentliche Anmeldungen, die die Behörden zulassen, und Anmelder aus angrenzenden Ländern an der Grenze. Ein türkischer Exporteur kann die Ware deshalb nicht routinemäßig selbst zum freien Verkehr anmelden, und ein EU-Einkäufer übergibt diese Arbeit in der Regel einem Zollvertreter.
| Direkte Vertretung | Indirekte Vertretung | |
|---|---|---|
| Der Vertreter handelt | im Namen und für Rechnung des Importeurs | im eigenen Namen, aber für Rechnung des Importeurs |
| Anmelder | Der Importeur | Der Vertreter |
| Schuldner einer Zollschuld | Der Importeur (als Anmelder) | Vertreter und Vertretener gemeinsam (Artikel 77 Absatz 3) |
| Typischer Einsatz | Ein EU-Einkäufer, der selbst Importeur ist und einen Zolldienstleister beauftragt | Ein nicht in der EU ansässiger Verkäufer oder Importeur, etwa bei einem DDP-Verkauf |
Nach Artikel 18 Absatz 2 muss der Vertreter selbst in der EU ansässig sein. Nach Artikel 19 muss er angeben, ob er direkt oder indirekt handelt, und wer ohne Vertretungsmacht handelt, gilt als im eigenen Namen handelnd. Die Wahl wirkt über den Zoll hinaus, weil Deutschland und Österreich die Zollvorschriften auf die Einfuhrumsatzsteuer sinngemäß anwenden (§ 21 Abs. 2 UStG in Deutschland, § 26 Abs. 1 UStG 1994 in Österreich). Die gewählte Vertretung entscheidet also auch darüber, wer für die Einfuhrumsatzsteuer einsteht.
Schritt 3: die A.TR und warum die EUR.1 nicht das Dokument für Bekleidung ist
Die Warenverkehrsbescheinigung A.TR ist das Dokument, mit dem Bekleidung zollfrei über die Grenze geht. Der türkische Zoll stellt sie auf Antrag des Exporteurs nach dem Beschluss Nr. 1/2006 des Ausschusses für Zusammenarbeit im Zollwesen EG–Türkei aus. Sie belegt, dass sich die Ware im freien Verkehr befindet, und das ist ein Zollstatus. Wo die Ware hergestellt wurde, bescheinigt sie nicht. Seit dem 8. Juli 2024 akzeptieren die EU-Mitgliedstaaten A.TR-Bescheinigungen, die die türkischen Behörden elektronisch mit QR-Code und ohne handschriftliche Unterschrift ausstellen. Ein Vorschlag der Kommission aus dem Jahr 2026 (2026/0270 (NLE)) würde den Beschluss Nr. 1/2006 durch einen neuen Beschluss ersetzen; lassen Sie sich die aktuellen Regeln daher von Ihrem Vertreter bestätigen.
Die EUR.1 ist ein Ursprungsnachweis für den Präferenzursprung. Sie gehört zu Präferenzregelungen mit eigenen Ursprungsregeln, die im Handel zwischen der EU und der Türkei die Waren außerhalb der Zollunion betreffen, etwa landwirtschaftliche Erzeugnisse sowie Kohle- und Stahlerzeugnisse. Für Bekleidung erwartet Ihr Vertreter die A.TR. Der Ursprung wird bei der Einfuhr trotzdem angemeldet und kann für andere Maßnahmen und für eine Ursprungsangabe auf dem Etikett wichtig sein, wie der Leitfaden zur A.TR erklärt.
Schritt 4: Einfuhrumsatzsteuer und ihre Abrechnung
Einfuhrumsatzsteuer fällt auch dann an, wenn der Zoll null beträgt. Nach der Mehrwertsteuer-Systemrichtlinie (Richtlinie 2006/112/EG des Rates) entsteht der Steueranspruch mit der Einfuhr der Ware (Artikel 70). Bemessungsgrundlage ist der Zollwert (Artikel 85) zuzüglich der wegen der Einfuhr geschuldeten Steuern, Zölle und Abgaben sowie der Nebenkosten wie Provision, Verpackung, Beförderung und Versicherung bis zum ersten Bestimmungsort im Einfuhrmitgliedstaat (Artikel 86). Wer die Steuer schuldet, legt der Einfuhrmitgliedstaat fest (Artikel 201).
- Wo sie anfällt. In dem Mitgliedstaat, in dem die Ware in die EU gelangt (Artikel 60). Wird sie im externen Versandverfahren befördert, etwa per Lkw durch Bulgarien, ist es der Mitgliedstaat, in dem das Versandverfahren endet (Artikel 61).
- Wie sie gezahlt wird. Die Mitgliedstaaten können Unternehmen erlauben, die Einfuhrumsatzsteuer in der Umsatzsteuererklärung anzugeben, statt sie an der Grenze zu zahlen (Artikel 211). Jedes Land regelt das selbst, deshalb unterscheiden sich die deutsche und die österreichische Methode unten.
- Wie sie zurückkommt. Ein Unternehmen zieht die Einfuhrumsatzsteuer auf Waren, die es für steuerpflichtige Umsätze verwendet, als Vorsteuer ab (Artikel 168 Buchstabe e), und zwar im Einfuhrmitgliedstaat. In der Praxis setzt das dort eine umsatzsteuerliche Registrierung voraus.
Deutschland. Die Einfuhrumsatzsteuer wird vom Zoll zusammen mit einem etwaigen Zoll festgesetzt und erhoben. Ein Unternehmen zieht sie nach § 15 Abs. 1 Nr. 2 UStG als Vorsteuer ab; als Nachweis dient der Einfuhrabgabenbescheid des Zolls oder der elektronische ATLAS-Bescheid. Ein Importeur mit Aufschubkonto (Zahlungsaufschub, Artikel 110 Buchstabe b UZK, beantragt mit Formular 0580) zahlt die aufgeschobene Einfuhrumsatzsteuer bis zum 26. Tag des zweiten Folgemonats (§ 21 Abs. 3a UStG). Ein Zahlungsaufschub ohne Sicherheitsleistung ist nur für Einfuhrumsatzsteuer möglich, die in voller Höhe als Vorsteuer abziehbar ist.
Einfuhr nach Österreich
Österreich erhebt die Einfuhrumsatzsteuer über das Abgabenkonto beim Finanzamt statt über einen Zahlungsaufschub. Nach § 26 Abs. 3 Z 1 UStG 1994 setzt das Zollamt Österreich die Einfuhrumsatzsteuer fest, nach § 26 Abs. 3 Z 2 erhebt sie aber das Finanzamt, wenn drei Voraussetzungen erfüllt sind: Die Schuld ist nach Artikel 77 des Zollkodex der Union entstanden und keine spätere Berichtigung; der Schuldner ist ein in Österreich umsatzsteuerlich erfasster Unternehmer, der für sein Unternehmen einführt; und der Schuldner erklärt in der Zollanmeldung, dass er diese Regelung nutzt.
- Fälligkeit. Auf diesem Weg verbuchte Einfuhrumsatzsteuer wird am 15. des Monats nach der Verbuchung fällig, frühestens aber am 15. des zweiten Monats nach dem Voranmeldungszeitraum, in dem sie entstanden ist (§ 26 Abs. 5 lit. a). Sie wird zusammen mit dem Umsatzsteuerkonto verbucht und kann deshalb in derselben Voranmeldung abgezogen werden.
- Indirekte Vertretung. Der Anmelder, der als indirekter Vertreter handelt, haftet nicht für die Einfuhrumsatzsteuer, wenn ihm die schriftliche Anweisung des Importeurs vorliegt, das Kontoverfahren zu nutzen (§ 26 Abs. 5 lit. e).
- Ab 1. Januar 2027. Eine Novelle (BGBl. I Nr. 62/2026) erlaubt den Behörden, bei Verdacht auf ein Finanzvergehen für bis zu zwei Jahre die Erhebung durch den Zoll vorzuschreiben.
- EORI. Seit dem 6. Juni 2024 registrieren sich österreichische Unternehmen selbst über das Portal Zoll, das juristische Personen über das Unternehmensserviceportal (USP) und natürliche Personen über FinanzOnline erreichen.
Worin sich Österreich von Deutschland unterscheidet: In Österreich läuft es über das Abgabenkonto beim Finanzamt nach § 26 Abs. 3 Z 2, in Deutschland über die Zahlung an den Zoll mit optionalem Aufschubkonto, und die EORI-Portale sind verschieden. Die Regeln des Zollkodex der Union zu Anmelder, Vertretung und A.TR sind in beiden Ländern gleich.
Verpackungslizenzierung: nur Hinweise
Polybeutel, Kartons und Hangtags können den Importeur zum Verpackungshersteller machen. Die EU-Verpackungsverordnung (EU) 2025/40 gilt ab dem 12. August 2026, und die nationalen Systeme bestehen daneben weiter. Für Österreich bestätigt das Merkblatt des Ministeriums zur Verordnung vom Juni 2026, dass die Verpackungsverordnung 2014 weiter gilt, dass Haushaltsverpackungen bei einem Sammel- und Verwertungssystem lizenziert werden und dass der Importeur verpackter Waren primär Verpflichteter ist. In Deutschland registriert sich ein Hersteller im Sinne der Verordnung im Verpackungsregister LUCID und beteiligt sich für Verpackungen, die bei privaten Endverbrauchern anfallen, an einem System; ein ausländisches Unternehmen, das ohne Niederlassung direkt an deutsche Verbraucher verkauft, benennt einen Bevollmächtigten. Die Packvorgabe selbst behandelt Falten und Verpacken im Polybeutel.
Die Pflichten des Importeurs zur Produktkonformität
Wer die Kleidungsstücke in der EU in Verkehr bringt, trägt Pflichten, die ein Zollvertreter nicht trägt. Für Verbraucherbekleidung gelten drei Regelwerke, jedes mit eigenem Leitfaden.
- Produktsicherheit. Nach Artikel 11 der Verordnung über die allgemeine Produktsicherheit (EU) 2023/988 prüft ein Importeur vor dem Inverkehrbringen, dass das Produkt die allgemeine Sicherheitsanforderung erfüllt und der Hersteller seine Pflichten erfüllt hat, bringt Namen, eingetragenen Handelsnamen oder eingetragene Marke sowie Post- und E-Mail-Adresse auf dem Produkt, der Verpackung oder einem Begleitdokument an und bewahrt die technischen Unterlagen 10 Jahre lang auf. Siehe GPSR für Bekleidung.
- Textilkennzeichnung. Ist der Hersteller nicht in der EU niedergelassen, sorgt nach Artikel 15 Absatz 1 der Verordnung (EU) Nr. 1007/2011 der Importeur dafür, dass das Faseretikett vorhanden und richtig ist; ein Händler, der unter eigener Marke verkauft, gilt als Hersteller (Artikel 15 Absatz 2). Siehe EU-Kennzeichnungspflichten für Bekleidung.
- Textil-EPR. Die Richtlinie (EU) 2025/1892 verpflichtet jeden Mitgliedstaat, eine erweiterte Herstellerverantwortung für Textilien einzuführen; Registrierung und Gebühren regelt jedes Land selbst. Siehe EU-Textil-EPR und Wer ist Hersteller?.
Wie die Dokumente eines türkischen Herstellers passen
| Dokument | Kommt von | Verwendet für |
|---|---|---|
| Handelsrechnung | Hersteller oder Exporteur | Zollwert und Bemessungsgrundlage der Einfuhrumsatzsteuer |
| Packliste | Hersteller oder Exporteur | Anmeldung und etwaige Beschau |
| Warenverkehrsbescheinigung A.TR | Exporteur, bestätigt vom türkischen Zoll | Zollfreie Überlassung als Ware im freien Verkehr |
| CMR, Konnossement oder Luftfrachtbrief | Frachtführer oder Spediteur | Beförderung und gegebenenfalls das Versandverfahren |
| Türkische Ausfuhranmeldung | Türkischer Zoll | Nur für die Ausfuhr aus der Türkei |
Routen, Incoterms und Transitzeiten behandelt Bekleidung aus der Türkei versenden. Fehlt die A.TR oder passt sie nicht zur Rechnung, kann der Vertreter für diese Anmeldung keine Zollfreiheit beantragen. Gleichen Sie die Bescheinigung deshalb vor dem Versand mit der Rechnung ab.
Bevor die erste Sendung die Türkei verlässt
- Die EORI-Nummer des künftigen Anmelders bestätigen.
- Einen Zollvertreter beauftragen und schriftlich festlegen, ob er direkt oder indirekt handelt.
- Festlegen, wie die Einfuhrumsatzsteuer gezahlt wird: an der Grenze, in Deutschland über Zahlungsaufschub oder in Österreich über das Abgabenkonto beim Finanzamt.
- Den Exporteur bestätigen lassen, dass eine A.TR ausgestellt wird und zur Rechnung passt.
- Die Pflichten zu Produktsicherheit, Faseretikett und Verpackung prüfen, die mit der Rolle des Importeurs verbunden sind.
Was Einkäufer fragen
Brauche ich eine EORI-Nummer, um Bekleidung aus der Türkei zu importieren?
Ja, der Anmelder braucht für die Einfuhr von Bekleidung aus der Türkei eine EORI-Nummer. Nach Artikel 9 des Zollkodex der Union registrieren sich EU-Unternehmen dort, wo sie ansässig sind. In Deutschland ist sie kostenlos und wird über das Zoll-Portal beantragt, in Österreich über das Portal Zoll.
Ist Bekleidung aus der Türkei in der EU zollfrei?
Bekleidung aus der Türkei, die sich im freien Verkehr befindet und von einer Warenverkehrsbescheinigung A.TR begleitet wird, gelangt im Rahmen der Zollunion zwischen der EU und der Türkei zollfrei in die EU. Einfuhrumsatzsteuer wird im Einfuhrmitgliedstaat trotzdem erhoben.
Was ist der Unterschied zwischen direkter und indirekter Zollvertretung?
Ein direkter Vertreter handelt im Namen des Importeurs; Anmelder und Schuldner ist dann der Importeur. Ein indirekter Vertreter handelt im eigenen Namen für Rechnung des Importeurs, und beide sind Schuldner (Artikel 18 und 77 Absatz 3 Zollkodex der Union).
Brauche ich für Bekleidung aus der Türkei eine A.TR oder eine EUR.1?
Bekleidung aus der Türkei braucht eine Warenverkehrsbescheinigung A.TR, die den Status des freien Verkehrs im Rahmen der Zollunion belegt. Die EUR.1 ist ein Nachweis des Präferenzursprungs für Waren außerhalb der Zollunion, etwa landwirtschaftliche Erzeugnisse sowie Kohle- und Stahlerzeugnisse.
Wie wird die Einfuhrumsatzsteuer auf Bekleidung bei der Einfuhr nach Österreich gezahlt?
Die Einfuhrumsatzsteuer auf nach Österreich eingeführte Bekleidung setzt das Zollamt Österreich fest. Ein in Österreich umsatzsteuerlich erfasstes Unternehmen kann in der Zollanmeldung wählen, dass sie auf seinem Abgabenkonto beim Finanzamt verbucht und in derselben Umsatzsteuervoranmeldung abgezogen wird (§ 26 Abs. 3 Z 2 UStG 1994).
Wer ist beim Import von Bekleidung für Etikett und Produktsicherheit verantwortlich?
Der Importeur, wenn der Hersteller außerhalb der EU sitzt. Er muss für ein richtiges Faseretikett sorgen (Verordnung (EU) Nr. 1007/2011, Artikel 15) und die Importeurspflichten der GPSR erfüllen, darunter die Angabe seines Namens und seiner Anschrift auf dem Produkt oder der Verpackung (Verordnung (EU) 2023/988, Artikel 11).
Mit den Dokumenten versenden, die Ihr Vertreter erwartet
Wir erstellen Handelsrechnung und Packliste und organisieren die Exportseite so, dass die A.TR zu beiden passt; den Dokumentensatz bestätigen wir mit dem Angebot. Die EU-Zollanmeldung, die Einfuhrumsatzsteuer und die Konformitätspflichten des Importeurs bleiben bei Ihnen und Ihrem Zollvertreter.
EU-Auftrag besprechen