Conformità e spedizione
Dazi USA sull'abbigliamento dalla Turchia: come il dazio Section 301 si somma all'aliquota MFN
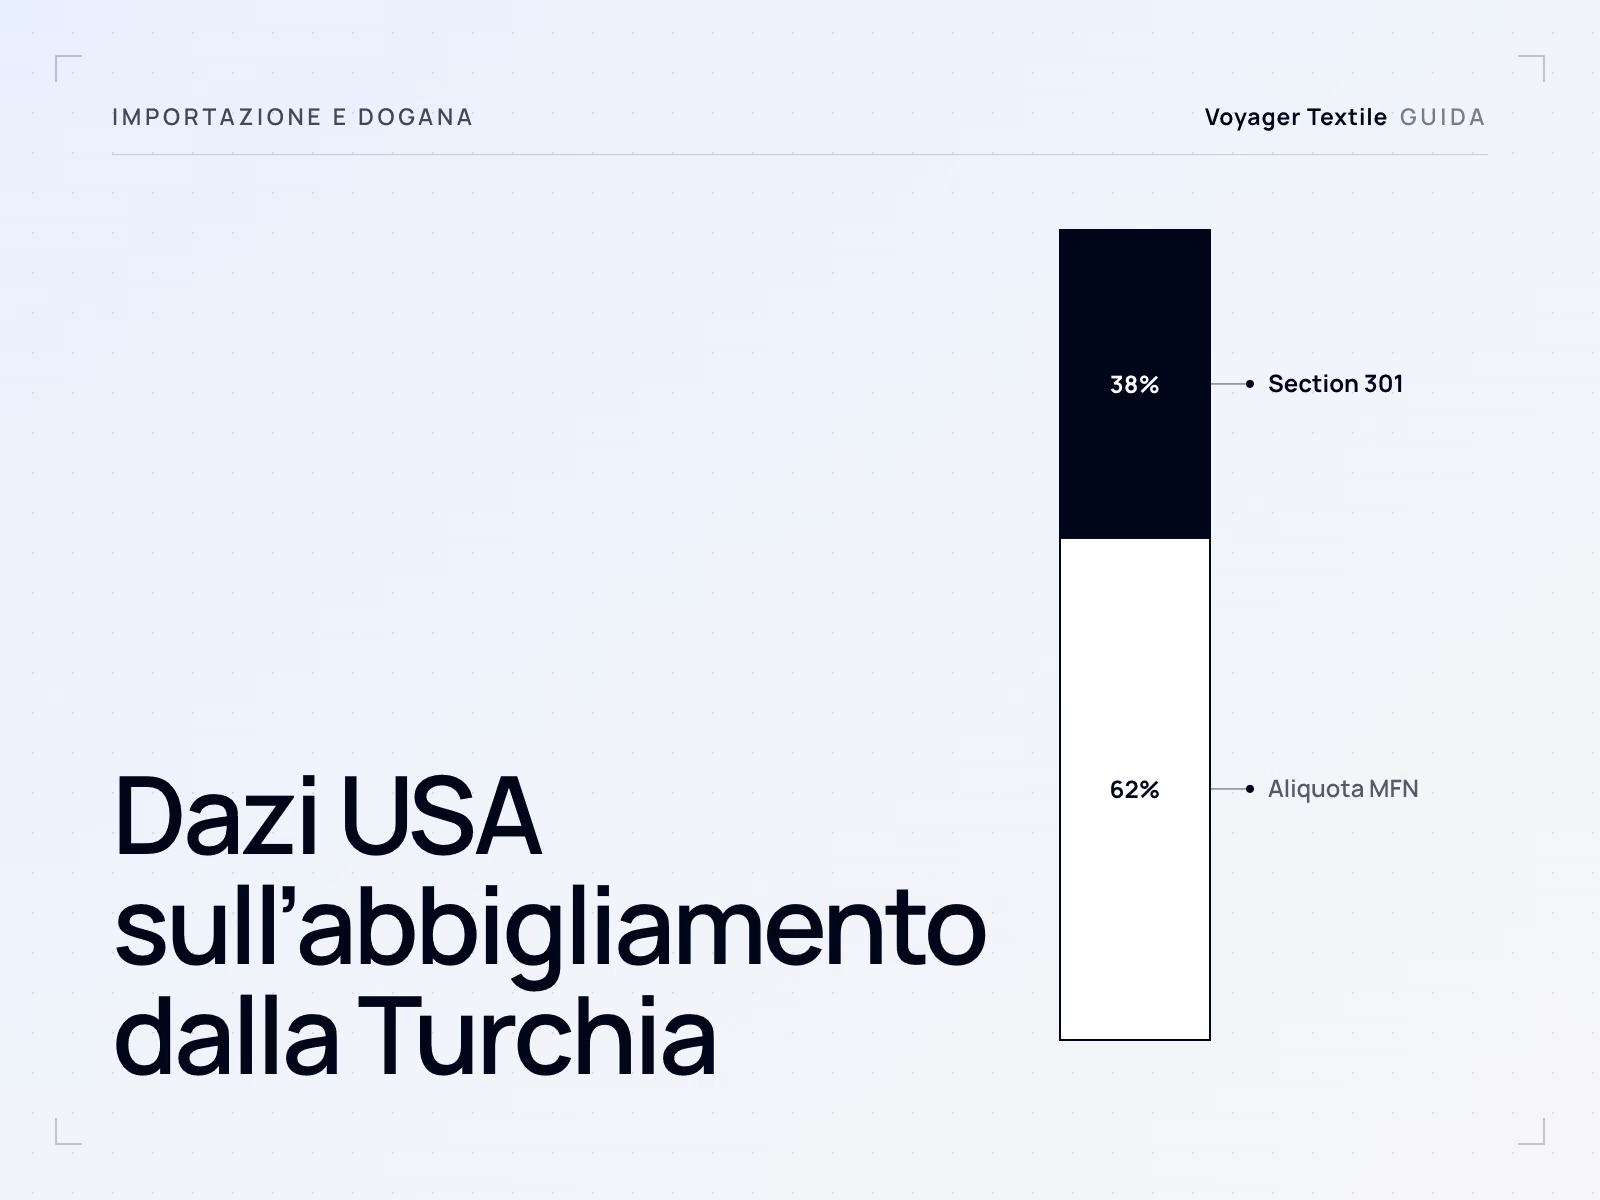
L'abbigliamento di origine turca sdoganato negli Stati Uniti dal 24 luglio 2026 paga due livelli di dazio: l'aliquota generale della sua sottovoce HTSUS e un dazio aggiuntivo del 12,5% ad valorem in base alla Section 301, voce 9903.05.79. Entrambi sono dovuti dall'importatore registrato (importer of record). L'azione Section 301 è stata impugnata davanti alla US Court of International Trade, e la CBP la riscuote salvo diversa decisione di un tribunale.
Ultima revisione:
Indice
- Quali dazi USA si applicano all'abbigliamento di origine turca
- L'origine decide quale aliquota Section 301 si applica
- Come sono cambiate le misure USA sull'abbigliamento turco
- Chi paga: l'importatore registrato
- Come indicare le ipotesi sul dazio in un preventivo
- Cosa non cambia il dazio USA
- Domande frequenti dei buyer
Per un buyer statunitense il dazio su un capo prodotto in Turchia è la somma di due aliquote, entrambe calcolate sul valore in dogana. La prima dipende da cosa è il capo, la seconda da dove è stato prodotto. Nessuna delle due dipende dal fornitore, dall'Incoterm o dal prezzo.
Confermate classificazione doganale, origine e documenti del prodotto con il rappresentante doganale, per il mercato e la data di importazione.
Quali dazi USA si applicano all'abbigliamento di origine turca
Si applicano due dazi: l'aliquota column 1 general dell'Harmonized Tariff Schedule of the United States (HTSUS) per la sottovoce del capo, spesso chiamata aliquota MFN, e il dazio Section 301 per i prodotti della Turchia. La Turchia non compare nella colonna Special per le sottovoci di abbigliamento riportate sotto, quindi nessuna aliquota preferenziale sostituisce quella generale.
Come si sommano le aliquote sui capi più comuni
Il dazio Section 301 per la Turchia si somma per intero all'aliquota generale. La stessa azione fissa un tetto all'aliquota complessiva per alcune altre economie: per i prodotti dell'Unione europea e di Taiwan le due insieme restano al 10%, per Giappone, Corea e Svizzera al 12,5%. La Turchia non è tra queste, quindi il suo 12,5% si somma ad aliquote sull'abbigliamento già alte.
| Sottovoce HTSUS | Capo, come lo descrive la tariffa | Aliquota generale | Section 301, Turchia | Aliquota complessiva |
|---|---|---|---|---|
| 6109.10.00 | T-shirt, canottiere e capi simili, a maglia, di cotone | 16.5% | +12.5% | 29% |
| 6109.90.10 | Gli stessi capi, di fibre sintetiche o artificiali | 32% | +12.5% | 44.5% |
| 6105.10.00 | Camicie da uomo o da ragazzo, a maglia, di cotone | 19.7% | +12.5% | 32.2% |
| 6110.20.20 | Maglioni, pullover, felpe e articoli simili, a maglia, di cotone (con meno del 36% di lino) | 16.5% | +12.5% | 29% |
Composizione e costruzione spostano il primo livello molto più del secondo, come mostrano le righe delle t-shirt in cotone e in fibre sintetiche. Come gli USA classificano l'abbigliamento, e cos'altro deve fare l'importatore alla frontiera, è spiegato in requisiti USA di etichettatura e importazione per l'abbigliamento.
L'origine decide quale aliquota Section 301 si applica
L'aliquota Section 301 segue il paese di origine del capo, e per la maggior parte dei capi tagliati e cuciti è il paese in cui sono stati confezionati. In base al 19 CFR 102.21, un capo dei capitoli 61 o 62 realizzato con due o più pezzi e interamente confezionato in un solo paese ha origine in quel paese; i capi fully fashioned seguono una regola diversa. Un capo tagliato e cucito in Turchia è turco ai fini USA e paga il 12,5% previsto per la Turchia, ovunque sia stato prodotto il tessuto.
L'origine ai fini del dazio non è l'unica verifica sui materiali. L'Uyghur Forced Labor Prevention Act guarda oltre il capo, al cotone e agli altri materiali, e le prove che servono all'importatore sono descritte nella guida ai requisiti USA di importazione. Come si determina l'origine in generale è spiegato in il paese di origine dell'abbigliamento.
Come sono cambiate le misure USA sull'abbigliamento turco
Il dazio Section 301 è il terzo dazio aggiuntivo generalizzato che colpisce l'abbigliamento turco dal 2025. I due precedenti sono terminati e la tabella ne riporta il motivo, così da poter leggere correttamente un vecchio preventivo o una vecchia nota dello spedizioniere.
| Misura | Base giuridica | Periodo | Stato |
|---|---|---|---|
| Dazi in base all'International Emergency Economic Powers Act (IEEPA) | Ordini esecutivi del 2025 | Dal 2025 | Terminati. Con la sentenza Learning Resources, Inc. v. Trump, n. 24-1287, del 20 febbraio 2026, la Corte Suprema ha stabilito che l'IEEPA non autorizza dazi |
| Sovrattassa temporanea all'importazione del 10% ad valorem | Section 122 del Trade Act of 1974, Proclamation 11012 del 20 febbraio 2026 (91 FR 9339) | Dalle 12:01 a.m. del 24 febbraio 2026 alle 12:01 a.m. del 24 luglio 2026 | Scaduta al termine del periodo di 150 giorni |
| Dazio aggiuntivo del 12,5% sui prodotti della Turchia | Section 301 del Trade Act of 1974, avviso USTR 91 FR 47318; voce HTSUS 9903.05.79 | Dalle 12:01 a.m. ora della costa orientale del 24 luglio 2026 | In vigore; impugnato davanti alla US Court of International Trade |
Le merci caricate su una nave e in viaggio sull'ultimo mezzo di trasporto prima del 24 luglio 2026, e sdoganate prima delle 12:01 a.m. del 28 luglio 2026, erano esenti in base alla voce 9903.05.85. Quella finestra si è chiusa.
Il ricorso in tribunale
L'azione Section 301 è contestata e l'esito è aperto. Il 3 agosto 2026 venticinque stati guidati dall'Oregon hanno presentato ricorso alla US Court of International Trade (Court No. 26-03467), chiedendo di annullare l'azione, sospenderne l'applicazione e rimborsare i dazi pagati dagli stati. Finché un tribunale non decide diversamente, la CBP riscuote il dazio su ogni sdoganamento, e un buyer dovrebbe calcolare i costi degli ordini su questa base e non su una possibile sentenza.
Chi paga: l'importatore registrato
Il dazio USA lo paga l'importatore registrato, non la fabbrica. In base al 19 U.S.C. 1484, la dichiarazione è presentata dal proprietario o dall'acquirente della merce, o da uno spedizioniere doganale abilitato da loro designato, e l'importatore registrato deve usare la dovuta diligenza nel dichiarare valore, classificazione e aliquota. In base al 19 CFR 141.1(b), il dazio è un debito personale dell'importatore; pagare lo spedizioniere non lo estingue se questi non paga la CBP.
- Un'azienda estera può essere importatore registrato solo a certe condizioni. In base al 19 CFR 141.18, una società non residente deve avere un agente residente autorizzato a ricevere le notifiche di atti giudiziari e una cauzione con un garante societario residente.
- Un prezzo DDP sposta il dazio sul venditore. Chi quota reso sdoganato (delivered duty paid) si fa carico dello sdoganamento all'importazione negli USA e del dazio, quindi il preventivo deve dire chi agisce come importatore registrato.
- Le spedizioni di basso valore non sono una scorciatoia. La norma provvisoria della CBP del 24 giugno 2026 (91 FR 37789) sospende a tempo indeterminato l'esenzione de minimis per le spedizioni che non arrivano per posta, e una norma collegata (91 FR 37801) fa lo stesso per la posta dal 24 luglio 2026.
Come indicare le ipotesi sul dazio in un preventivo
Un preventivo per consegna negli USA dovrebbe indicare l'Incoterm, il paese di origine considerato, la sottovoce HTSUS usata per il calcolo dei costi e le aliquote ipotizzate a una data precisa. Senza questi dati due preventivi non si possono confrontare e nessuno ha concordato chi si fa carico di una variazione di aliquota. Le righe che seguono sono esempi di formulazione che un buyer può chiedere di vedere; non sono condizioni di Voyager.
- Resa. «Prezzi [Incoterm e luogo convenuto]. Dazi all'importazione USA, dazi Section 301, diritti e imposte sono esclusi e a carico dell'importatore registrato.»
- Origine. «Paese di origine: Turchia. Capi tagliati e interamente confezionati in Turchia.»
- Classificazione. «Il calcolo dei costi presuppone la sottovoce HTSUS [sottovoce], da confermare da parte dello spedizioniere doganale dell'importatore prima della spedizione.»
- Aliquote e data. «Dazio ipotizzato: aliquota generale HTSUS più il 12,5% in base alla voce 9903.05.79, in vigore al [data].»
- Variazione di aliquota. «Qualsiasi variazione del dazio USA tra preventivo e sdoganamento è a carico di [parte], come concordato nel contratto.»
Come i termini di resa cambiano ciò che un prezzo comprende è spiegato in spedire abbigliamento dalla Turchia. Il confronto tra la Turchia e altre origini su dazio USA, minimi e lead time è in dove produrre abbigliamento per il mercato USA.
Cosa non cambia il dazio USA
- Un A.TR o uno status doganale UE. L'A.TR appartiene all'unione doganale UE–Turchia e non ha effetto sul dazio USA. Il confronto sui tre mercati è in una produzione, tre mercati.
- Tessuto di un altro paese. Per un capo interamente confezionato in Turchia l'origine resta turca, e così l'aliquota Section 301.
- Transito da un altro paese. Spedire via un porto UE o di altro paese senza ulteriori lavorazioni non cambia l'origine.
- La data dell'ordine. L'aliquota è quella in vigore al momento dello sdoganamento, non quando è stato passato l'ordine.
Prima di calcolare i costi di un ordine USA dalla Turchia
- Concordate chi è l'importatore registrato e se quella parte può agire come tale.
- Fate confermare allo spedizioniere dell'importatore la sottovoce HTSUS di ogni modello.
- Cercate l'aliquota generale di quella sottovoce nell'HTSUS in vigore e aggiungete il 12,5% della voce 9903.05.79.
- Aggiungete la merchandise processing fee e, per il trasporto via mare, la harbor maintenance fee.
- Scrivete nel preventivo origine, sottovoce, aliquote ipotizzate e la loro data.
- Stabilite nel contratto chi si fa carico di una variazione del dazio tra ordine e sdoganamento.
- Raccogliete la documentazione sulla filiera che serve all'importatore per la due diligence sul lavoro forzato.
Domande frequenti dei buyer
Qual è il dazio USA sull'abbigliamento dalla Turchia?
Il dazio USA sull'abbigliamento dalla Turchia è l'aliquota generale HTSUS della sottovoce del capo più il 12,5% in base alla Section 301, voce 9903.05.79, per le merci sdoganate dal 24 luglio 2026. Una t-shirt in maglia di cotone, 6109.10.00, paga il 16,5% più il 12,5%.
Il dazio Section 301 si somma all'aliquota MFN per le merci turche?
Sì. Per le merci turche la voce 9903.05.79 prevede il dazio della sottovoce applicabile più il 12,5%, quindi il dazio Section 301 si somma per intero all'aliquota MFN. I tetti all'aliquota complessiva valgono solo per i prodotti di UE, Taiwan, Giappone, Corea e Svizzera.
Chi paga il dazio all'importazione USA sui capi prodotti in Turchia?
Il dazio all'importazione USA sui capi prodotti in Turchia lo paga l'importatore registrato. In base al 19 CFR 141.1(b), il dazio è un debito personale dell'importatore, e pagare uno spedizioniere doganale non lo estingue se questi non paga la CBP.
I dazi Section 301 sono stati impugnati in tribunale?
Sì. I dazi Section 301 sono impugnati davanti alla US Court of International Trade, anche da 25 stati guidati dall'Oregon con il ricorso Court No. 26-03467, presentato il 3 agosto 2026. La CBP riscuote il dazio salvo diversa decisione di un tribunale.
I dazi IEEPA si applicano ancora all'abbigliamento dalla Turchia?
No. I dazi IEEPA sono terminati quando la Corte Suprema, con la sentenza Learning Resources, Inc. v. Trump del 20 febbraio 2026, ha stabilito che l'IEEPA non autorizza dazi. La sovrattassa Section 122 che è seguita è rimasta in vigore dal 24 febbraio al 24 luglio 2026.
Un tessuto di un altro paese cambia il dazio USA su un capo cucito in Turchia?
Di solito no. In base al 19 CFR 102.21, un capo tagliato e cucito interamente confezionato in un solo paese ha origine in quel paese, quindi un capo cucito in Turchia paga l'aliquota Section 301 della Turchia qualunque sia l'origine del tessuto. I capi fully fashioned seguono una regola diversa.
Un preventivo per il vostro programma USA con ipotesi dichiarate
Inviate la specifica, la quantità per colore e modello e i vostri termini di resa. Nel preventivo indicheremo l'origine e il termine di resa, così il vostro spedizioniere potrà applicare il dazio della vostra sottovoce.
Richiedete un preventivo